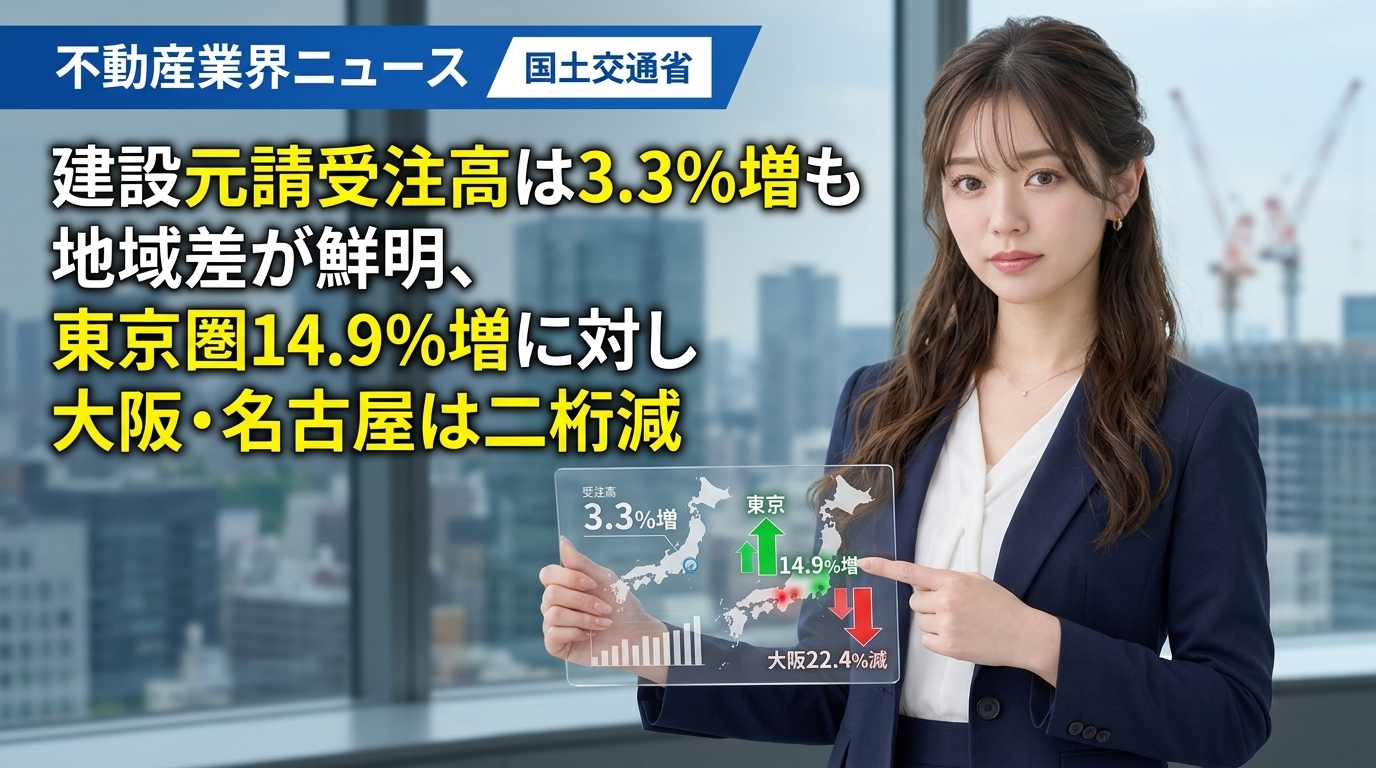
国土交通省が発表した「国土交通月例経済(令和8年10月号)」によると、2026年8月の建設工事元請受注高は、全国合計で前年同月比3.3%増の6兆4,897億円となりました。元請受注高とは、施主から直接工事を引き受けた金額の合計を指し、今後の建設活動の勢いを示す先行指標とされています。
全体としては民間工事・公共工事ともに前年を上回る結果となったものの、地域ごとの動向を見ると大きな開きが生じています。東京圏が二桁の伸びを記録した一方で、大阪圏や名古屋圏では大幅な減少となっており、大都市圏の間で明暗が分かれる状況が浮き彫りになりました。
建設資材や人件費などの総合的な価格動向を示す建設工事費デフレーターの高止まりが続く環境下で、主要エリアごとの工事需要や発注状況には差異が生まれています。今後の開発計画や不動産投資の動向を把握するうえで、足元の建設指標の推移に関心が集まっています。
この記事のポイント
- 2026年8月の全国建設元請受注高は前年同月比3.3%増の6兆4,897億円を記録
- 民間工事が前年同月比3.7%増、公共工事が同2.2%増と双方で堅調な推移
- 地域差が顕著で東京圏が14.9%増の一方、大阪圏は22.4%減、名古屋圏は11.9%減
- 建設工事費デフレーターの高止まりが続く中、エリア別の工事需給や事業採算性に二極化の傾向
- 不動産投資や開発においては地域ごとの調達コストや需給動向の注視が必要
ニュースの概要と背景
2026年10月28日に公表された国土交通省の月例経済指標において、8月の建設工事元請受注高は6兆4,897億円となり、前年同月比で3.3%増加しました。内訳を見ると、民間工事が前年同月比3.7%増、公共工事が同2.2%増と、いずれの発注区分でも堅調な水準を維持しています。
しかし、エリア別の受注状況では極端な地域差が生じている点が特徴的です。東京圏では前年同月比14.9%増と力強い伸びを見せて全国の数値を牽引したのに対し、大阪圏は同22.4%減、名古屋圏は同11.9%減と、それぞれ二桁の大幅なマイナスを記録しました。
背景としては、建設工事費デフレーターの高止まりにより建設コストが高い水準で推移するなか、案件の採算性や工事発注のタイミングがエリアごとに異なっていることが考えられます。東京圏では活発な工事受注が確認される一方で、他の大都市圏では案件規模の変動や発注の手控えなどが影響を与えている様子がうかがえます。
全国の総額としてはプラスを維持しているものの、大都市圏ごとの需要の偏りが顕著になっており、工事需給の環境が地域間で一律ではない実態が公表数値から示されています。
不動産市場・投資家への影響
今回の指標で示された地域ごとの受注格差は、不動産デベロッパーの事業展開や投資家の物件調達計画にも影響を及ぼす可能性があります。東京圏のように工事需要が集中している地域では、施工の確保や工事費用の高水準維持が続く可能性があり、開発計画における採算管理の難易度が高まることが考えられます。
一方で、受注高が二桁減となった大阪圏や名古屋圏においては、工事の需給バランスや今後の物件供給ペースに変化が生じることも想定されます。新規供給が抑制される傾向が強まるのか、あるいは一時的な発注時期のずれに留まるのかによって、将来的な不動産の需給バランスにも違いが出てくる可能性があります。
建設工事費デフレーターの高止まりが続く状況下では、建物の新築や大規模修繕に関わる調達コストの予測がこれまで以上に重要になります。不動産実務者や投資家にとっては、全国一律の傾向だけで判断するのではなく、エリア別の工事需給動向やコスト環境を注視し、物件の収益性を見極める視点が求められます。
開発や投資を検討する際には、元請受注高などの先行指標を継続して確認し、対象エリアにおける新規供給の動向や工事採算性の変化を慎重に見定める姿勢が必要となりそうです。