「日銀が利上げした」
というニュースを聞いて、
「自分の住宅ローンも来月から上がるの?」
と不安になった人もいるのではないだろうか。
2026年9月、日本銀行は政策金利を引き上げ、
1.25%程度
とした。
10月時点でも、無担保コールレート・オーバーナイト物を1.25%程度で推移させる方針となっている。日本銀行の植田総裁は10月6日の講演でも、経済・物価・金融情勢に応じて今後も政策金利を引き上げ、金融緩和の度合いを調整していく考えを示している。
しかし、
日銀が0.25%利上げしたから、自分の住宅ローンも翌日から0.25%上がる
という仕組みではない。
住宅ローン金利が変わるまでには、
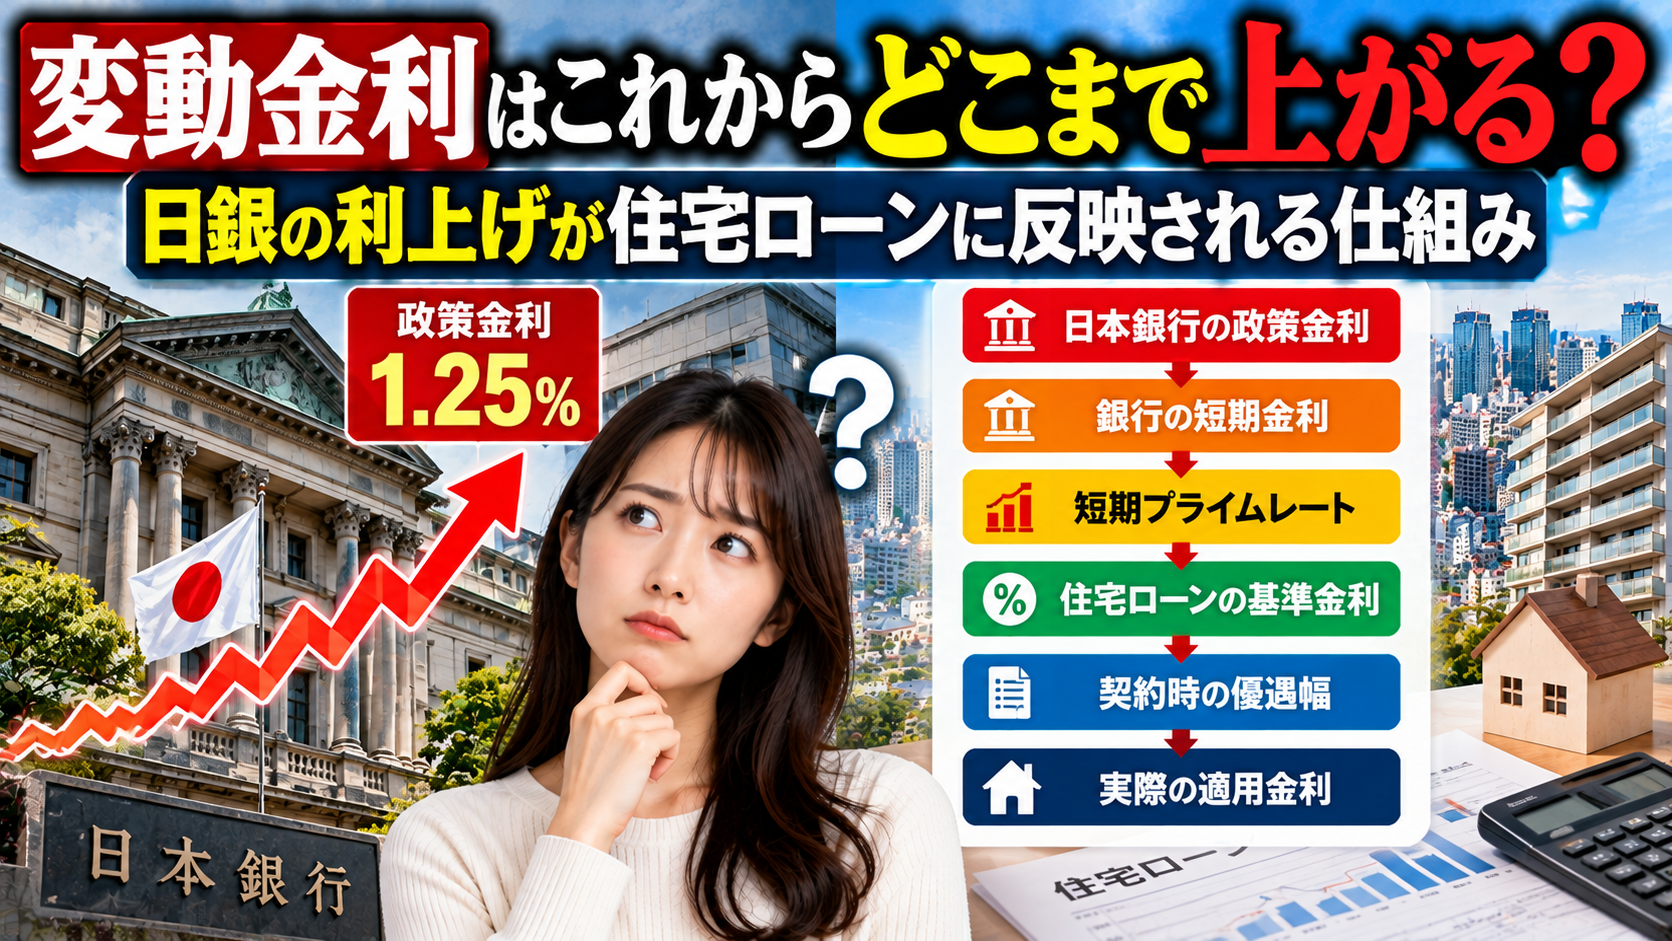
日本銀行の政策金利
↓
銀行の短期金利
↓
短期プライムレート
↓
住宅ローンの基準金利
↓
契約時の優遇幅
↓
実際の適用金利
という段階がある。
さらに、
金利が変わる時期
と、
毎月の返済額が変わる時期
も同じとは限らない。
今回は、変動型住宅ローンの金利がどのように決まり、日銀の利上げがいつ自分の返済へ反映されるのかを詳しく見ていく。
まず「政策金利」とは何なのか
日本銀行がニュースで発表する、
政策金利
とは、住宅ローンの金利そのものではない。
2026年10月現在、日本銀行は、
無担保コールレート・オーバーナイト物を1.25%程度で推移させる
よう金融市場を調節している。
無担保コール市場とは、銀行などの金融機関が短期間のお金を貸し借りする市場である。
つまり政策金利は、
銀行同士がお金をやり取りする短期金利へ影響を与える金利
と考えると分かりやすい。
住宅購入者が日銀から直接1.25%でお金を借りているわけではない。
なぜ日銀の利上げが住宅ローンへ影響するのか
銀行も住宅ローンとして貸し出すお金を、何のコストもなく用意しているわけではない。
預金。
市場からの調達。
金融機関同士の取引。
などによって資金を確保する。
政策金利が上昇すると、銀行にとって短期資金の金利環境も変化する。
すると、
企業向け短期融資
カードローン
住宅ローン
などの金利にも影響が広がっていく。
その中で、変動型住宅ローンと特に関係が深いのが、
短期プライムレート
である。
短期プライムレートとは?
短期プライムレート、通称「短プラ」とは、
銀行が信用力の高い企業へ1年以内の短期融資を行う際の最優遇貸出金利
を指す。
すべての銀行がまったく同じ仕組みを採用しているわけではないが、大手銀行では住宅ローンの変動金利を決める基準として短期プライムレートを利用するケースがある。
例えば三菱UFJ銀行は、
住宅ローンの変動金利の基準金利は同行所定の短期プライムレートをもとに決定する
と明記している。
つまり、
日銀が利上げ
↓
短期市場金利が上昇
↓
銀行が短期プライムレートを引き上げ
↓
住宅ローン基準金利を引き上げ
という流れで住宅ローンへ伝わることがある。
「日銀0.25%利上げ=住宅ローン0.25%上昇」ではない
ここが非常に重要である。
日銀が政策金利を、
1.00%
から、
1.25%
へ上げたからといって、
すべての銀行の住宅ローンが必ず0.25%上昇するとは限らない。
金融機関は、
市場金利
資金調達コスト
預金金利
他行との競争
収益性
住宅ローン戦略
などを考えて金利を決める。
実際、PayPay銀行は2026年7月、日本銀行の政策金利引き上げに伴う市場金利の変動を踏まえ、住宅ローンの基準金利を、
2.930% → 3.280%
へ引き上げた。
上昇幅は、
0.35ポイント
である。
つまり日銀の利上げ幅と住宅ローン基準金利の変更幅が、必ず1対1になるわけではない。
「基準金利」と「適用金利」は違う
住宅ローンを調べると、
基準金利3%台
なのに、
実際の借入金利は1%台
ということがある。
これは、
金利優遇
があるためだ。
例えば、
基準金利 3.30%
優遇幅 -2.00%
なら、
実際に適用される金利は、
1.30%
となる。
計算式としては、
基準金利-金利引下幅=適用金利
である。
PayPay銀行も、住宅ローンの適用金利について、
基準金利から契約時の金利引下幅を差し引いて決定する
としている。
優遇幅が変わらなければ、基準金利上昇分が適用金利へ乗る
例えば住宅ローン契約時に、
基準金利 2.50%
優遇幅 -2.00%
適用金利 0.50%
だったとする。
その後、基準金利が、
2.50%
から、
2.75%
へ上がった。
優遇幅-2.00%が変わらなければ、
新しい適用金利は、
0.75%
となる。
つまり、
基準金利+0.25%
↓
適用金利も+0.25%
となる。
既存契約では、このように契約時の優遇幅を維持したまま基準金利の変化が反映される商品がある。
実際に大手銀行でも0.25%ずつ基準金利が上がっている
三菱UFJ銀行の既存住宅ローンの店頭表示金利を見ると、
2024年10月1日 2.625%
2025年4月1日 2.875%
2026年4月1日 3.125%
2026年10月1日 3.375%
と推移している。
それぞれ、
+0.25ポイント
ずつ上昇している。
また三井住友銀行でも、変動金利型の店頭金利は、
2025年3月 2.625%
2025年4月 2.875%
2026年2月 2.875%
2026年3月 3.125%
2026年9月 3.375%
と段階的に引き上げられている。
超低金利時代にはほとんど動かなかった変動金利が、現在は実際に動くようになっているのである。
では日銀が利上げしたら「いつ」住宅ローンへ反映される?
ここも銀行によって異なる。
例えば三菱UFJ銀行では、既存住宅ローンの「変動金利・年2回型」の場合、
毎年4月1日と10月1日
の短期プライムレートを基準に金利を見直す。
4月1日の見直し分は、
6月の返済日の翌日から新金利が適用され、
7月の約定返済分から反映。
10月1日の見直し分は、
12月の返済日の翌日から適用され、
翌年1月の返済分から反映
される。
つまり日銀が9月に利上げしても、
10月1日に住宅ローンの返済額が即座に変わるわけではない
場合がある。
2026年9月の利上げも住宅ローンへ時間差で波及する
三菱UFJ銀行は2026年9月18日に短期プライムレートの引き上げを発表。
それを受け、
2026年12月1日から住宅ローン変動金利の基準金利を見直す
と案内している。
つまり、
日銀の利上げ
↓
銀行の短期プライムレート変更
↓
住宅ローン基準金利変更
↓
契約ごとの金利見直し
↓
返済額への反映
と、時間差がある。
「日銀が今日利上げした」
からといって、
「来月から住宅ローン返済が急に増える」
とは限らないのである。
みずほ銀行では2027年1月返済分から上がるケースも
みずほ銀行では、2026年9月30日までに変動金利、
年1.025%~
で借りていた場合、
2027年1月返済分から、
年1.275%~
が適用されるケースを案内している。
0.25ポイントの上昇である。
ここからも分かるように、
日銀の利上げ日と住宅ローン返済額の変更日は一致しない。
自分の住宅ローンについては、契約している金融機関の、
金利見直し基準日
新金利適用日
返済額変更日
を確認する必要がある。
金利は上がったのに「毎月の返済額が変わっていない」こともある
さらに分かりにくいのが、
適用金利が上昇しても返済額がすぐ変わらない商品
である。
例えば元利均等返済の変動型住宅ローンでは、
「5年ルール」
を採用している金融機関がある。
この場合、金利が上昇しても、
一定期間は毎月返済額そのものを変更しない。
その代わり、
返済額の中の、
元金部分が減り、
利息部分が増える。
みずほ銀行も、変動金利・元利均等返済では、所定の条件で金利が変更されても一定期間は元金と利息の割合を調整して返済額を変更しない仕組みを案内している。
この5年ルールについては第5回で詳しく解説する。
「返済額が変わらない=金利上昇の影響がない」ではない
例えば毎月15万円返済していたとする。
金利上昇前は、
元金10万円
利息5万円
だった。
金利が上がったあと、
毎月15万円という返済額が同じでも、
元金8万円
利息7万円
になる場合がある。
見た目の支払いは変わらない。
しかし、
ローン残高の減る速度が遅くなる。
つまり5年ルールは、
金利上昇をなかったことにする制度ではない。
返済額の急激な増加を先送りする仕組み
と考えた方が分かりやすい。
すべての銀行に5年ルールがあるわけではない
ここも重要である。
住宅ローンは銀行によって商品設計が違う。
5年ルール。
125%ルール。
を採用している銀行もあれば、
採用していない銀行もある。
例えばPayPay銀行では、借入後の変動金利は、
年2回、4月1日と10月1日
に見直されるとしている。
したがって、
「変動金利ならどこの銀行でも同じ」
ではない。
借入時の金利だけでなく、
金利が上昇したときにどう返済へ反映される商品なのか
まで確認する必要がある。
0.25%上がると返済額はいくら増える?
では、金利が0.25ポイント上昇するとどの程度影響があるのだろうか。
例えば、
借入額 5,000万円
返済期間 35年
元利均等返済
ボーナス返済なし
とする。
単純比較として、金利が全期間一定だった場合の月々返済額を計算すると、
金利1.00%では、
約14万1,000円
となる。
金利1.25%では、
約14万7,000円
である。
差は月、
約5,900円。
年間では約、
7万1,000円
となる。
「0.25%」という数字だけを見ると小さく感じるが、5,000万円の住宅ローンでは月数千円の差になる。
0.25%の利上げが4回続くと?
さらに、
1.00%
↓
1.25%
↓
1.50%
↓
1.75%
↓
2.00%
と上昇した場合を見てみよう。
| 金利 | 5,000万円・35年の月返済額 |
|---|---|
| 1.00% | 約14.1万円 |
| 1.25% | 約14.7万円 |
| 1.50% | 約15.3万円 |
| 1.75% | 約15.9万円 |
| 2.00% | 約16.6万円 |
※元利均等返済、ボーナス返済なし、各金利が全期間続くと仮定した比較用試算。実際の変動型住宅ローンでは残高や金利変更時期、5年ルール等により異なる。
1%から2%へ上昇すると、
毎月返済額は、
約14.1万円
から、
約16.6万円へ。
差は約、
2万4,000円。
年間では約、
29万円
増える。
1億円借りていれば影響はさらに大きい
住宅ローン残高が1億円なら、同条件では影響もおおむね倍になる。
単純計算では、
金利1%なら月約28.2万円。
2%なら月約33.1万円。
その差は、
月約4万9,000円。
年間では約、
59万円
である。
東京23区では1億円を超えるマンションも珍しくなくなっている。
そのため、
住宅価格が高い東京ほど金利上昇の影響を受けやすい
ともいえる。
ただし実際の変動ローンはこの表どおりには上がらない
先ほどの試算には重要な注意点がある。
実際には住宅ローンを借りたあと、
すでに元金を返済している。
例えば5,000万円借りても、10年後には残高が減っている。
その時点で金利が上昇すれば、
5,000万円全額に対して最初から金利が上がるわけではない。
また、
5年ルール
125%ルール
金利見直し日
によって返済額の動きも変わる。
したがって上の表は、
金利差の大きさを理解するための比較
として見る必要がある。
PayPay銀行の試算でも0.5%上昇で月約9,600円増
PayPay銀行は2026年8月、住宅ローン金利が上昇した場合の参考例を公表している。
条件は、
借入金額 4,000万円
期間 35年
変動金利 1.0%
元利均等返済
である。
この条件で金利が0.5ポイント上昇すると、
毎月返済額は約9,600円増加
するとしている。
実際の住宅ローンでも、0.25%、0.5%という金利変動が家計へ具体的な影響を与えることが分かる。
では変動金利はこれからどこまで上がる?
最も気になるのはここだろう。
2026年10月現在の政策金利は、
1.25%程度。
では、
1.5%?
2%?
3%?
まで上がるのだろうか。
結論からいえば、
正確な上限を予測することはできない。
日本銀行自身も、
「政策金利を最終的に何%まで上げる」
とは決めていない。
植田総裁は2026年10月6日、
現在の金融環境はなお緩和的だとしたうえで、
経済・物価・金融情勢に応じて、
引き続き政策金利を引き上げ、金融緩和の度合いを調整していく
という考えを示している。
一方、利上げのタイミングやペースについては、経済・物価の見通しやリスクを点検しながら判断するとしている。
つまり、
「さらに上がる可能性はあるが、何%までとは決まっていない」
というのが現時点で最も正確な答えである。
日銀が見ているのは住宅ローンではなく「物価と経済」
住宅ローン利用者からすれば、
「もう利上げしないでほしい」
と思うかもしれない。
しかし日銀が政策金利を決める目的は、
住宅ローンを安くすること
ではない。
日本銀行は、
物価安定の目標2%
を持続的・安定的に実現することを目的として金融政策を運営している。
物価上昇が続く。
賃金が上昇する。
企業収益が強い。
という状況なら、利上げを続ける可能性がある。
反対に景気が急激に悪化したり、物価上昇が弱まったりすれば、利上げのペースが遅くなる可能性もある。
「政策金利2%なら住宅ローンも2%」とも限らない
これも覚えておきたい。
仮に政策金利が将来2%になったとしても、
変動型住宅ローンが必ず2%になるとは限らない。
銀行によって、
基準金利
優遇幅
競争環境
が違うからである。
ある銀行では、
変動1.8%。
別の銀行では、
2.1%。
ということもあり得る。
住宅ローンでは、
日銀の政策金利ではなく、自分が契約している銀行の基準金利を見る
必要がある。
すでに住宅ローンを借りている人が確認すべき5つ
変動金利で住宅ローンを利用している人は、まず契約内容を確認したい。
確認するポイントは、
現在の適用金利
基準金利
契約時の優遇幅
金利の見直し時期
返済額の見直しルール
である。
特に重要なのが、
「自分の金利は何%?」
だけではなく、
「次にいつ変わる可能性があるのか?」
を知ることである。
銀行のアプリやWeb明細、「ご返済のお知らせ」などで確認できるケースが多い。
「ニュースで利上げを見たらすぐ繰り上げ返済」は早い
日銀の利上げニュースを見て、
すぐに、
繰り上げ返済。
固定金利へ変更。
借り換え。
をする必要があるとは限らない。
例えば住宅ローン残高が少ない人なら、金利が0.25%上がっても影響は小さい場合がある。
反対に、
ローン残高8,000万円。
残り30年。
という人なら影響は大きくなる。
まず行うべきなのは、
自分の住宅ローンに利上げが反映された場合の金額を計算すること
である。
1%ではなく「2%・3%」でも試算してみる
これから変動金利を選ぶ人にも同じことがいえる。
例えば現在の適用金利が1%なら、
1%だけで返済計画を作らない。
1.5%。
2%。
2.5%。
3%。
でも計算する。
5,000万円・35年の単純比較では、
1% 約14.1万円
1.5% 約15.3万円
2% 約16.6万円
2.5% 約17.9万円
3% 約19.2万円
となる。
3%でも問題なく生活できるなら、金利上昇への耐性は高い。
2%になっただけで生活が苦しくなるのであれば、
借入額そのものを見直す
ことも必要になる。
金利上昇時代は「借りられる額」より「耐えられる額」
銀行の審査に通ったからといって、
その借入額が安全とは限らない。
例えば1%なら返済できるが、
2%になると赤字。
という住宅ローンは、
金利変動に対する余裕が小さい。
これからは、
「最大いくら借りられる?」
ではなく、
「金利が上がってもいくらなら返せる?」
という考え方がより重要になる。
変動金利が悪いわけではない
ここまで金利上昇リスクを説明すると、
「では変動金利は危険なのか」
と思うかもしれない。
そうとも限らない。
変動金利には、
固定金利より当初金利が低い
という大きなメリットがある。
金利が想定ほど上がらなければ、
固定金利より総返済額を抑えられる可能性もある。
また、
住宅ローン残高が少ない。
収入に対して返済額が小さい。
現預金が十分ある。
繰り上げ返済ができる。
といった家庭なら、金利上昇へ対応しやすい。
大切なのは、
変動か固定かという商品名ではなく、金利リスクを家計がどこまで負えるか
である。
固定金利は「金利上昇リスクを銀行側へ移す商品」
逆に固定金利では、
借入時点で将来の返済額が決まる。
市場金利が上昇しても、契約した固定期間中の金利は変わらない。
そのため、
金利上昇リスクを避けられる代わりに、
変動金利より高い金利を支払う。
という構造になる。
つまり、
変動金利は、
現在の安さを取る代わりに将来の不確実性を負う。
固定金利は、
現在の金利を多めに払う代わりに将来の返済額を確定する。
という違いがある。
次回はこの二つを具体的な金額で比較する。
金利上昇は住宅価格にも影響する
利上げの影響は住宅ローン利用者だけにとどまらない。
例えば同じ年収1,000万円でも、
金利0.5%なら8,000万円借りられた人が、
金利2%になると同じ返済負担ではそこまで借りられなくなる。
購入可能額が下がれば、
高額マンションを買える人も減る。
その結果、
住宅価格の上昇を抑える要因
になる可能性もある。
一方で、
建築費
土地価格
人件費
が高止まりすれば、住宅価格そのものは下がりにくい。
これからの住宅市場では、
物件価格と住宅ローン金利の綱引き
も重要になってくる。
不動産投資でも政策金利は重要
金利上昇は投資用不動産にも影響する。
不動産投資では、
家賃収入
-ローン返済
-管理費
-修繕費
-税金
などで収益が決まる。
ローン金利が上がれば、同じ家賃でも手元に残る金額が減る。
特に借入額が大きい不動産投資ほど、
0.25%の利上げでも長期的な影響が大きくなる。
そのため金利上昇時代には、
物件価格だけでなく、
どの金利まで収支が成立するのか
を確認する必要がある。
自宅の住宅ローンと同じく、
不動産投資でも「金利ストレステスト」が重要になるのである。
まとめ
日銀が利上げすると、住宅ローン金利にも影響する。
しかし、
日銀が0.25%利上げしたら、翌日から自分の住宅ローンが0.25%上がる
という単純な仕組みではない。
一般的には、
日本銀行の政策金利
↓
市場の短期金利
↓
銀行の短期プライムレート
↓
住宅ローンの基準金利
↓
契約時の優遇幅
↓
実際の適用金利
という流れで影響が広がっていく。
三菱UFJ銀行では、住宅ローンの変動金利基準金利を同行所定の短期プライムレートをもとに決定している。
実際、同行の既存住宅ローンの店頭表示金利は、
2024年10月 2.625%
2025年4月 2.875%
2026年4月 3.125%
2026年10月 3.375%
と段階的に上昇している。
みずほ銀行でも、2026年9月まで年1.025%~だった一定の変動金利利用者について、
2027年1月返済分から、
年1.275%~
となるケースが案内されている。
つまり現在、
日銀の利上げは実際に住宅ローン利用者へ波及し始めている。
ただし、
いつ金利が変わるか。
いつ返済額が変わるか。
どれだけ上がるか。
は金融機関や契約によって違う。
5,000万円を35年間借りる単純比較では、
金利1%なら月約14.1万円。
1.25%なら約14.7万円。
1.5%なら約15.3万円。
2%なら約16.6万円。
3%なら約19.2万円。
となる。
0.25%だけなら小さく見える。
しかし利上げが何度も積み重なれば、毎月数万円単位の差になる。
そして2026年10月現在、日本銀行は政策金利1.25%程度としており、植田総裁は経済・物価情勢次第で今後も金融緩和の度合いを調整する考えを示している。
ただし、
最終的に政策金利が何%になるかは決まっていない。
だから住宅ローン利用者が行うべきなのは、
「日銀が次に何%へ上げるか」
を当てることではない。
金利が1.5%になったら。
2%になったら。
3%になったら。
自分の返済額がいくらになるのかを確認し、
その水準でも家計を維持できる住宅ローンを組むこと
である。
0%台の住宅ローンを前提に、
「一番安い金利を選ぶ時代」
から、
「金利が上がっても耐えられるローンを選ぶ時代」
へ。
変動金利の考え方そのものが変わり始めているのである。
次回は、
変動金利と固定金利は結局どっちが得?金利1%・2%・3%で総返済額を比較【住宅ローン金利1%時代の新常識 第3回】
をテーマに、
5,000万円の住宅ローンを35年間借りた場合、
変動1%。
固定3%。
ではどれだけ差があるのか。
さらに、
変動金利が途中で何%まで上がると固定金利の方が有利になるのか
まで具体的にシミュレーションする。
引用元・参考元
- 日本銀行「金融市場調節方針・2026年」
- 日本銀行 植田総裁「全国証券大会における挨拶」2026年10月6日
- 三菱UFJ銀行「住宅ローンの変動金利の基準金利は何を基準に決まりますか」
- 三菱UFJ銀行「住宅ローン 変動金利の基準金利見直しについて」
- 三菱UFJ銀行「住宅ローン利用中のお客さまの金利」
- みずほ銀行「住宅ローン金利一覧」
- みずほ銀行「住宅ローン条件変更 重要事項説明」
- 三井住友銀行「住宅ローン 金利水準推移」
- PayPay銀行「住宅ローン基準金利の変更について」
- PayPay銀行「住宅ローン 金利上昇時の返済額」