住宅ローンの金利を見て、
「0.5%と1.5%なら、たった1%しか違わない」
と思ったことはないだろうか。
商品の値段なら、
100万円の1%は1万円。
500万円の1%でも5万円。
そのため「1%」という数字だけを見ると、それほど大きな差には感じないかもしれない。
しかし住宅ローンでは事情が違う。
数千万円を、
30年。
35年。
40年。
場合によっては50年。
という長期間借りるからである。
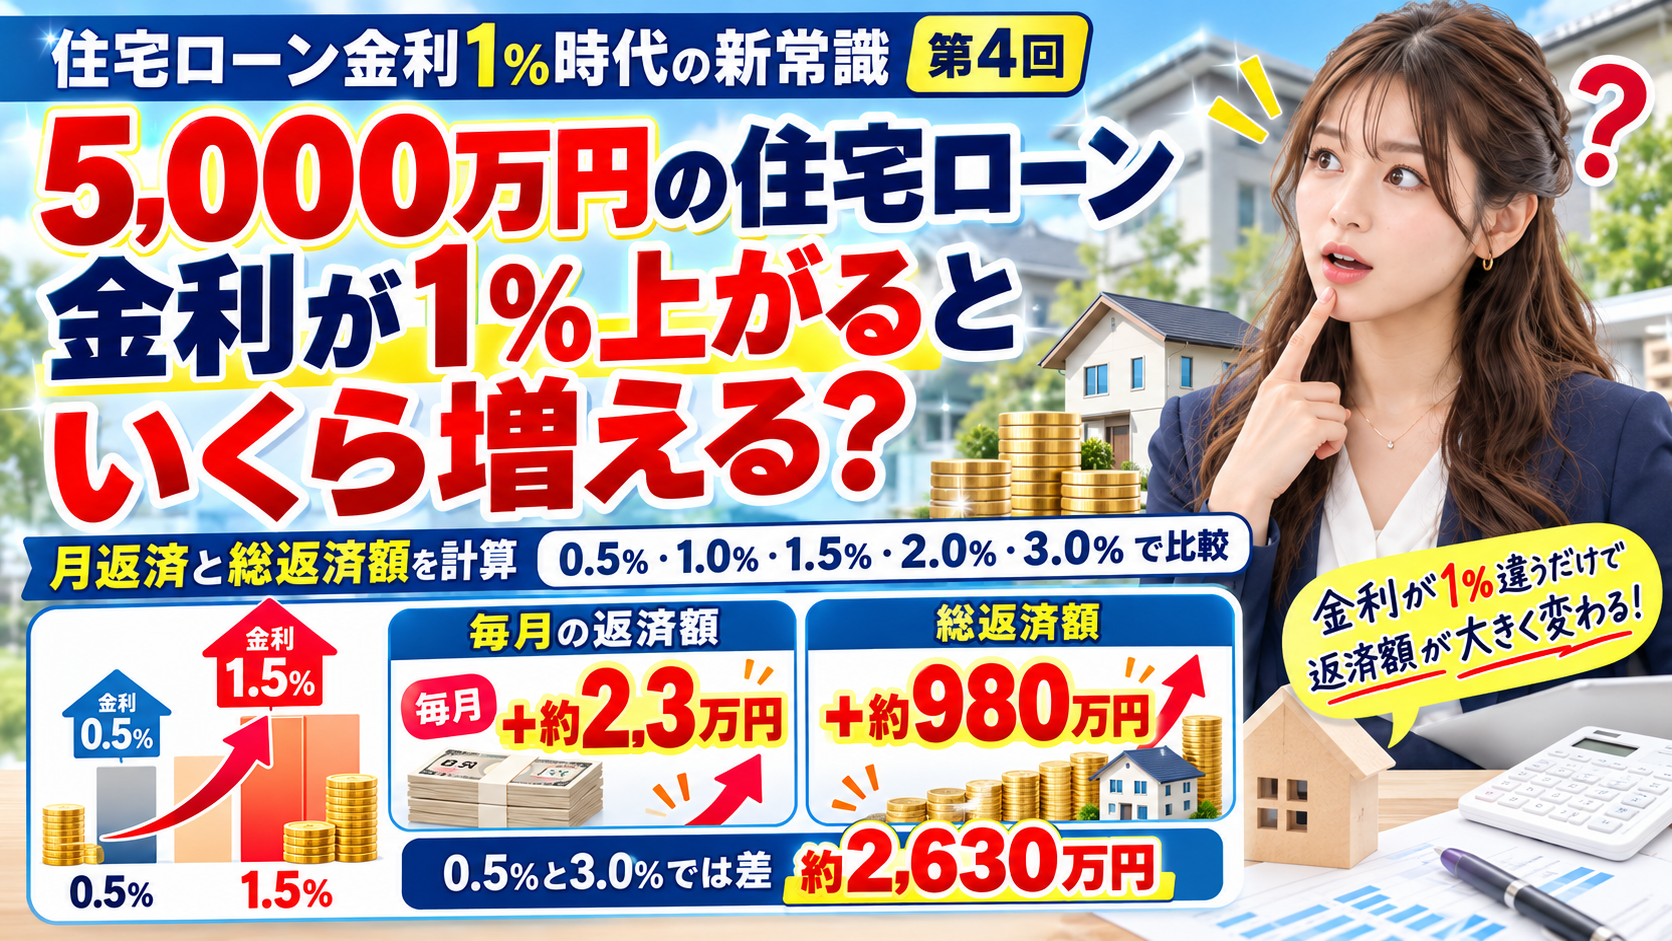
例えば5,000万円を35年間借りた場合、
金利0.5%と1.5%では、
毎月返済額が約2万3,000円違う。
35年間の総返済額では、
約980万円
もの差になる。
さらに0.5%と3%を比較すると、
総返済額の差は、
約2,630万円
に達する。
住宅価格が同じ5,000万円でも、
金利によって最終的な支払額はまったく違うのである。
今回は、
5,000万円を35年間借りる
というケースで、
0.5%
1.0%
1.5%
2.0%
3.0%
の住宅ローン返済額を比較する。
「金利1%上昇」が家計にどれほど影響するのか、具体的な数字で見ていこう。
まず条件をそろえる
今回のシミュレーションでは、次の条件を使用する。
借入額:
5,000万円
返済期間:
35年
返済方法:
元利均等返済
ボーナス返済:
なし
金利については、比較を分かりやすくするため、
35年間ずっと同じ金利が続く
ものとして計算する。
実際の変動型住宅ローンでは途中で金利が変わるため、この計算どおりになるわけではない。
あくまで、
金利差によって返済負担がどれほど変わるか
を見るためのシミュレーションである。
金利0.5%なら月約13万円
まず金利、
0.5%
の場合。
毎月返済額は、
約12万9,800円
となる。
年間返済額は約、
155万8,000円。
35年間の総返済額は、
約5,451万円
である。
借入元金は5,000万円なので、
支払う利息は約、
451万円
となる。
非常に低い金利であるため、35年間借りても利息は元金の1割未満に収まる。
金利1%では月約14万1,000円
金利が、
1.0%
になると、
毎月返済額は約、
14万1,100円。
年間では約、
169万4,000円。
総返済額は、
約5,928万円
になる。
利息は、
約928万円。
金利0.5%と比較すると、
毎月返済額は約、
1万1,400円増加。
総返済額では約、
477万円増加
する。
わずか0.5ポイントの金利差でも、35年間では500万円近い差になるのである。
金利1.5%なら月約15万3,000円
さらに金利が、
1.5%
になると、
毎月返済額は約、
15万3,100円。
年間では約、
183万7,000円。
総返済額は約、
6,430万円。
利息は、
約1,430万円
となる。
金利0.5%と比べると、
月返済は約、
2万3,300円増加。
年間では約28万円。
35年間では総返済額が約、
979万円増える。
つまり、
金利が1%違うだけで約1,000万円の差
になる。
金利2%なら月約16万6,000円
金利、
2.0%
ではどうだろうか。
毎月返済額は約、
16万5,600円。
年間返済額は約、
198万8,000円。
総返済額は、
約6,957万円。
利息は、
約1,957万円
となる。
元金5,000万円に対して、
約2,000万円の利息を支払う計算になる。
金利3%では月約19万2,000円
金利が、
3.0%
になると、
毎月返済額は約、
19万2,400円。
年間では約、
230万9,000円。
35年間の総返済額は、
約8,082万円。
利息は、
約3,082万円
である。
5,000万円を借りて、
利息だけで3,000万円以上支払う計算になる。
0.5%~3%を一覧で比較
まとめると、次のようになる。
| 金利 | 月返済額 | 年間返済額 | 総返済額 | 利息総額 |
|---|---|---|---|---|
| 0.5% | 約13.0万円 | 約155.8万円 | 約5,451万円 | 約451万円 |
| 1.0% | 約14.1万円 | 約169.4万円 | 約5,928万円 | 約928万円 |
| 1.5% | 約15.3万円 | 約183.7万円 | 約6,430万円 | 約1,430万円 |
| 2.0% | 約16.6万円 | 約198.8万円 | 約6,957万円 | 約1,957万円 |
| 3.0% | 約19.2万円 | 約230.9万円 | 約8,082万円 | 約3,082万円 |
数字を並べると、
金利が高くなるほど利息が加速度的に増えていく
ことが分かる。
「金利1%上昇」でいくら増える?
今回のタイトルでもある、
「金利が1%上がるといくら増えるのか」
を具体的に見てみよう。
例えば、
0.5%
から、
1.5%
へ上昇した場合。
毎月返済額は、
約13万円
↓
約15万3,000円
となる。
差は約、
2万3,000円。
年間では約、
28万円。
35年間の総返済額では約、
979万円
増える。
つまり5,000万円の住宅ローンでは、
金利1%上昇=総額約1,000万円増
という規模になるのである。
1%から2%でも約1,000万円増える
今度は、
金利1%
から、
2%
への上昇を見てみよう。
1%の場合、
総返済額:約5,928万円。
2%の場合、
約6,957万円。
差は約、
1,029万円
である。
月返済額は、
約14万1,000円
から、
約16万6,000円へ。
約、
2万4,500円
増える。
やはり1ポイントの金利差で、総返済額は1,000万円程度変わる。
2%から3%ではさらに差が広がる
2%と3%では、
2%の総返済額:約6,957万円。
3%:約8,082万円。
差は約、
1,125万円
となる。
金利が高くなるほど、
同じ1ポイントの上昇でも支払額の差が大きくなっていく。
これは利息が、
残っている元金に対して継続的にかかる
ためである。
「1%」を住宅価格で考えると感覚が変わる
5,000万円の1%は、
50万円
である。
しかし住宅ローンで金利が1%上昇したときに増える支払額は、
50万円だけではない。
毎年、残っている住宅ローン残高に対して利息が発生する。
それが何十年も積み重なる。
だから総額では、
約1,000万円
という差になる。
住宅ローンでは、
「金利1%=元金の1%」
と考えてはいけないのである。
現在の住宅ローンはすでに1%台
2026年10月現在、三菱UFJ銀行の新規借入れ向け変動金利は、
年1.195%
である。
これを5,000万円・35年で、仮に35年間変わらないとして計算すると、
毎月返済額は約、
14万5,700円。
総返済額は約、
6,121万円。
利息は約、
1,121万円
になる。
つまり現在は、
変動金利でも、
「金利0.3%台だから利息はほとんどない」
という時代ではなくなっている。
全期間固定では金利3%台後半も
一方、2026年10月のフラット35では、融資率9割以下・新機構団信付きの21~35年について、
6年目以降の最頻金利は年3.83%
となっている。
条件によっては当初5年間の金利引下げを利用できるが、基本となる金利水準は3%台後半である。
仮に5,000万円を35年間3.83%で返済すると、
毎月返済額は約、
21万6,300円。
総返済額は約、
9,085万円。
利息だけで、
約4,085万円
となる。
現在の変動金利1.195%との単純比較では、
総返済額に約、
2,964万円
もの差が生まれる。
だから現在でも多くの人が変動金利を選ぶ理由は理解しやすい。
ただし「変動1.195%が35年間続く」保証はない
ここが重要である。
先ほどの、
総返済約6,121万円
という数字は、
1.195%が35年間ずっと変わらない
という仮定である。
変動金利は将来変わる。
例えば現在1.195%でも、
1.5%。
2%。
3%。
へ上昇する可能性はある。
反対に将来金利が下がる可能性もある。
したがって変動金利では、
現在の返済額だけを見て住宅予算を決めるのは危険
である。
5,000万円なら「3%になったら月19万円」を覚えておく
変動金利を選ぶ場合、一つの目安として覚えておきたいのが、
5,000万円・35年なら、
3%で月約19万円
という数字である。
現在1%台なら月14万~15万円程度。
しかし3%なら約19万円。
差は毎月4万~5万円程度になる。
例えば現在、
住宅ローン 15万円
生活費 25万円
教育費 5万円
貯蓄 5万円
という家庭なら、
住宅ローンが19万円になれば、
毎月4万円分、何かを削らなければならない。
35年間の金利予測より、
こちらの方が現実的な問題である。
1億円なら影響はほぼ倍になる
東京では1億円を超える住宅も増えている。
仮に、
1億円
を35年間借りた場合、5,000万円の約2倍の返済額になる。
金利1%なら、
月約28万2,000円。
金利2%なら、
約33万1,000円。
金利3%なら、
約38万5,000円。
となる。
1%から3%になれば、
毎月、
約10万円
近く増える。
年間なら約120万円。
高額住宅ほど、
金利上昇の影響が大きいのである。
借入額3,000万円なら影響は小さくなる
反対に住宅ローンが、
3,000万円
ならどうだろうか。
35年間の場合、
金利1%なら月約8万5,000円。
2%なら約9万9,000円。
3%なら約11万5,000円。
程度になる。
1%から3%への差は、
月約3万円。
5,000万円、1億円と比較すれば影響は小さい。
つまり住宅ローンの金利リスクは、
金利だけでなく借入額によって決まる。
同じ変動金利を選んでも、
3,000万円借りる人
と、
1億円借りる人
ではリスクがまったく違う。
だから「変動金利は危険」と一括りにはできない
住宅ローンの議論では、
「変動金利は危険」
「固定金利の方が安全」
という話になりやすい。
しかし実際には、
借入額3,000万円。
年収1,200万円。
預貯金3,000万円。
という人と、
借入額8,000万円。
年収900万円。
預貯金300万円。
という人では、
同じ変動金利でもリスクがまったく違う。
問題なのは変動金利そのものではない。
金利が上昇したときに家計が耐えられるか
である。
金利上昇に強い住宅ローンの組み方
金利上昇リスクを小さくする方法はいくつかある。
まず、
借りすぎないこと。
これは最も効果が大きい。
借入額が小さければ、金利上昇による負担増も小さい。
次に、
返済額に余裕を持たせること。
銀行が貸してくれる上限まで借りない。
さらに、
現預金を確保する。
金利が大きく上昇した場合に、
繰り上げ返済
借り換え
へ動ける資金があれば選択肢が増える。
頭金を入れることも金利リスク対策になる
例えば5,000万円の住宅を購入する場合、
全額5,000万円借りるのと、
頭金1,000万円を入れて4,000万円借りるのでは、
金利上昇時の影響も違う。
金利が1ポイント上昇しても、
利息がかかる元金そのものが小さいからである。
ただし、
預貯金をすべて頭金へ入れる
のも危険である。
病気。
失業。
教育費。
修繕。
などへの備えがなくなる。
頭金と手元資金のバランスが重要になる。
繰り上げ返済の効果も金利が高いほど大きい
金利が高くなると、
繰り上げ返済による利息削減効果も大きくなる。
例えば100万円を返済した場合、
金利0.5%の借入れと、
金利3%の借入れでは、
将来支払うはずだった利息の削減額が違う。
つまり金利上昇時代では、
現金をどこまで残し、どこから繰り上げ返済へ回すか
という判断も重要になる。
このテーマは第6回で詳しく扱う。
住宅ローン控除がある間は単純ではない
住宅ローンには、
住宅ローン控除
もある。
控除を受けられる期間中に繰り上げ返済すれば、
住宅ローン残高が減るため、
将来の控除額が減る場合もある。
そのため、
金利が1%になったからすぐ繰り上げ返済。
という判断が必ず得になるわけではない。
金利。
住宅ローン控除。
手元資金。
運用利回り。
を比較して考える必要がある。
5年ルールがあれば月返済額はすぐ増えない?
変動型住宅ローンでは、
金利が上がっても月返済額がすぐ変わらない場合がある。
例えば三菱UFJ銀行では、元利均等返済の変動金利について、
5年ルール・125%ルール
が適用される契約がある。
5年ルールでは、
金利が上がっても一定期間は毎月返済額を据え置く。
そのため、
「金利が1%上がったから翌月から月2万円増える」
とは限らない。
しかし返済額が同じでも、
利息の割合が増え、元金が減りにくくなる。
金利上昇が消えたわけではない。
この仕組みについては次回、第5回で詳しく解説する。
金利が上がったら住宅価格が下がる可能性もある
金利上昇にはもう一つの側面がある。
住宅ローン金利が上がれば、
同じ年収でも借りられる金額が小さくなる。
例えば月15万円までなら払える人が、
金利0.5%なら大きなローンを借りられても、
3%では借入可能額が下がる。
すると、
住宅を買える人が減る。
高額住宅への需要が弱くなる。
その結果、
住宅価格へ下落圧力がかかる
可能性もある。
つまり利上げは、
住宅購入者の返済を増やす一方、
将来の住宅価格を抑える要因にもなり得る。
不動産投資では金利1%の差が利益を大きく変える
不動産投資では、金利差はさらに重要になる。
例えば投資物件から得られる家賃収入が年間300万円。
ローン返済と経費を引いて、
年間100万円残っていたとする。
金利上昇で年間返済額が50万円増えれば、
手残りは、
100万円
から、
50万円
へ。
利益が半分
になる。
物件価格が上昇していても、
毎月のキャッシュフローが悪化すれば保有が難しくなる。
だから不動産投資でも、
現在1%だから大丈夫
ではなく、
2%・3%でも収支が成立するか
を見る必要がある。
金利上昇時代は「いくら借りられるか」より「何%まで耐えられるか」
住宅ローン審査では、
年収から借入可能額を算出する。
しかし金利上昇時代では、
もう一つ数字を持っておきたい。
それが、
自分の家計が耐えられる上限金利
である。
例えば、
1.2%なら余裕。
2%でも問題ない。
3%なら節約が必要。
4%なら赤字。
というように、自分なりのラインを把握する。
そうすれば金利ニュースを見るたびに慌てる必要も減る。
「1%上がるか」を予想するより「1%上がっても大丈夫」にする
日銀が今後、
0.25%利上げするのか。
0.5%上げるのか。
数年後に利下げするのか。
これを正確に予測することは難しい。
それなら住宅購入者ができることは、
金利予想を当てることではなく、予想が外れても返済できる状態を作ること
である。
5,000万円なら、
金利1%で約14万円。
2%で約16万6,000円。
3%で約19万2,000円。
この数字を知ったうえで、
どこまでなら払えるかを決める。
それが金利上昇時代の住宅ローン設計である。
まとめ
住宅ローンでは、
「金利1%の違い」
は決して小さくない。
5,000万円を35年間、元利均等返済で借りた場合、
金利0.5%では、
月約13万円。
総返済額約5,451万円。
利息約451万円。
金利1.5%では、
月約15万3,000円。
総返済額約6,430万円。
利息約1,430万円。
となる。
金利が、
0.5%から1.5%へ1ポイント上昇するだけで、総返済額は約979万円増える。
1%から2%でも、
約1,029万円増える。
さらに金利3%では、
月返済約19万2,000円。
総返済額約8,082万円。
利息だけで約3,082万円となる。
住宅ローンでは、
物件価格だけを見てはいけない。
同じ5,000万円の住宅でも、
どの金利で、
何年間借りるか
によって、最終的な住宅コストは大きく変わる。
2026年10月の三菱UFJ銀行では、新規借入れ向け変動金利が、
年1.195%。
フラット35では、21~35年の最頻金利が、
年3.83%
となっている。
超低金利時代の、
0.3%。
0.4%。
を前提に住宅予算を考える時代から、
1%、2%、3%まで想定して住宅ローンを組む時代
へ変わりつつある。
重要なのは、
「これから金利が1%上がるかどうか」
を当てることではない。
1%上がっても返済できるか。
2%上がったら家計はどうなるか。
を先に確認することである。
住宅ローン金利は、自分では決められない。
しかし、
借入額。
頭金。
返済期間。
手元資金。
は自分で調整できる。
金利上昇時代の住宅ローンで最も重要なのは、
最低金利で最大額を借りることではなく、金利が想定以上に上がっても持ち続けられる住宅を買うこと
なのである。
次回は、
住宅ローンの「5年ルール」「125%ルール」とは?金利が上がっても返済額がすぐ増えない理由【住宅ローン金利1%時代の新常識 第5回】
をテーマに、
金利が上昇しているのに、
なぜ毎月の住宅ローン返済額が変わらないことがあるのか。
そして、
返済額が変わらない裏側で利息が増え、元金が減りにくくなる仕組み
を詳しく解説する。
引用元・参考元
- 三菱UFJ銀行「住宅ローン金利」
- 三菱UFJ銀行「住宅ローンをご利用中のお客さまの金利・5年ルール、125%ルール」
- 住宅金融支援機構「フラット35・2026年10月金利情報」