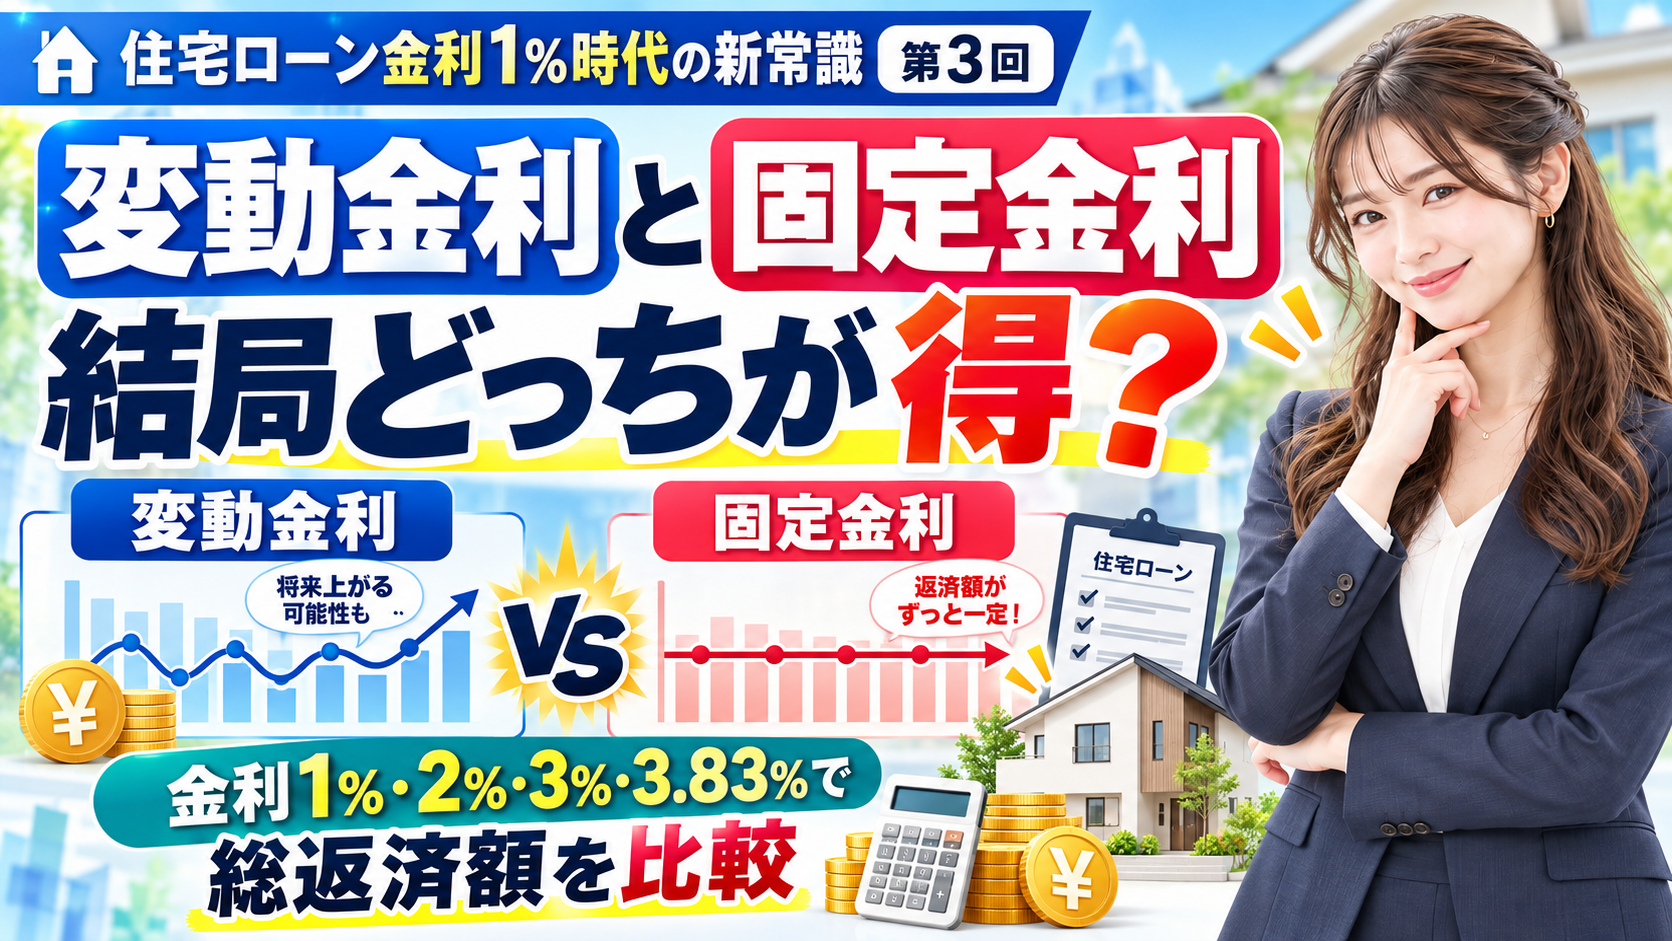
変動金利と固定金利は結局どっちが得?金利1%・2%・3%で総返済額を比較【住宅ローン金利1%時代の新常識 第3回】
住宅ローンを選ぶとき、多くの人が悩むのが、
「変動金利と固定金利、結局どちらが得なのか?」
という問題である。
変動金利は金利が低い。
しかし将来上がるかもしれない。
固定金利は返済額が変わらない。
しかし現在の金利は高い。
2026年10月の三菱UFJ銀行では、新規借入れ向けの変動金利は、
年1.195%
である。
一方、固定10年は、
年3.75%
全期間固定31~35年は、
年4.35%
となっている。
住宅金融支援機構のフラット35でも、2026年10月の21~35年の最頻金利は、
年3.83%
である。条件を満たせば一定期間の金利引下げを受けられる制度もあるが、基本となる最頻金利だけを見ると3%台後半である。
つまり現在、
変動は1%台。
全期間固定は3~4%台。
かなり大きな差がある。
それでも、
「これから金利が上がるなら固定にした方が得なのでは?」
と考える人もいるだろう。
今回は5,000万円を35年間借りるケースで、
1%。
2%。
3%。
そして現在のフラット35最頻金利3.83%。
それぞれの毎月返済額と総返済額を比較し、
変動金利と固定金利のどちらを選ぶべきなのか
を考えていく。
まず「変動」と「固定」は何が違う?
住宅ローンの金利タイプは、大きく分けると、
変動金利
固定期間選択型
全期間固定型
の3種類がある。
変動金利は、市場金利などの変化に応じて借入期間中の金利が見直される。
一方、全期間固定型は、借入時点で完済までの金利が決まる。
固定期間選択型はその中間で、
3年。
10年。
20年。
など一定期間だけ金利を固定する仕組みである。
例えば三菱UFJ銀行の「固定10年3.75%」は、
35年間3.75%が続く商品ではない。
最初の10年間だけ金利が固定され、期間終了後には、その時点で再び固定金利または変動金利を選択する。
したがって、
固定10年の金利だけを使って35年間の総返済額を確定することはできない。
今回は比較を分かりやすくするため、固定金利については基本的に「完済まで同じ金利が続く全期間固定」と比較する。
実際には今も75%が変動金利を選んでいる
住宅金融支援機構が2026年1月に行った調査では、実際に利用した住宅ローンの金利タイプは、
変動型 75.0%
固定期間選択型 14.9%
全期間固定型 10.1%
だった。
変動型は前回調査より4ポイント減少しているものの、依然として4人に3人が変動金利を利用している。
つまり金利上昇局面に入った現在でも、
変動金利を選ぶ人が圧倒的に多い。
最大の理由は、やはり借入時の金利が低いことである。
5,000万円を35年借りると、金利1%なら月約14万1,000円
まず金利が35年間変わらないと仮定し、
借入額 5,000万円
返済期間 35年
元利均等返済
ボーナス返済なし
で計算する。
金利1%の場合、毎月の返済額は約、
14万1,000円
となる。
35年間の総返済額は約、
5,928万円。
元本5,000万円を除いた利息は、
約928万円
である。
金利2%になると総返済額は約6,957万円
同じ5,000万円でも、金利が2%になると、
毎月返済額は約、
16万6,000円。
総返済額は約、
6,957万円。
利息は、
約1,957万円
になる。
金利1%と比べると、
毎月約2万4,000円。
総返済額では約、
1,029万円
増える。
わずか1ポイントの違いでも、35年間では1,000万円を超える差になるのである。
金利3%なら総返済額は8,000万円を超える
さらに金利3%では、
毎月返済額は約、
19万2,000円。
総返済額は約、
8,082万円。
利息だけで、
約3,082万円
となる。
5,000万円借りたのに、最終的には8,000万円以上を支払う計算である。
金利別に並べると差が分かりやすい
| 金利 | 毎月返済額 | 総返済額 | 利息総額 |
|---|---|---|---|
| 1.0% | 約14.1万円 | 約5,928万円 | 約928万円 |
| 2.0% | 約16.6万円 | 約6,957万円 | 約1,957万円 |
| 3.0% | 約19.2万円 | 約8,082万円 | 約3,082万円 |
| 3.83% | 約21.6万円 | 約9,085万円 | 約4,085万円 |
※5,000万円・35年・元利均等返済・ボーナス返済なし。各金利が35年間変わらないものとして計算した参考値。
2026年10月のフラット35、21~35年の最頻金利3.83%をそのまま35年間適用した単純試算では、
毎月約、
21万6,000円。
総返済額は約、
9,085万円
となる。
ただし実際のフラット35では住宅性能や家族構成などに応じた金利引下げ制度があり、適用条件によって実際の負担は異なる。
変動1%と固定3.83%では月7万円以上違う
例えば、
変動1%
と、
全期間固定3.83%
を単純比較すると、
毎月返済額は、
1% 約14.1万円
3.83% 約21.6万円
となる。
差は、
月約7万5,000円。
年間では約90万円。
35年間の総返済額では、
約3,150万円
もの差になる。
これほど差があれば、
「金利が上がるかもしれないと分かっていても、まず変動を選びたい」
と考える人が多いのも理解できる。
現在の実際の変動金利1.195%で計算すると?
2026年10月の三菱UFJ銀行の新規変動金利、
1.195%
を参考に計算してみよう。
5,000万円を35年間、この金利が変わらないと仮定すると、
毎月返済額は約、
14万6,000円。
総返済額は約、
6,121万円。
利息は約、
1,121万円
である。
フラット35の3.83%を同条件で単純比較すると、総返済額は約9,085万円。
差は約、
2,964万円。
固定金利は、この約3,000万円の差を支払う代わりに、
「35年間、金利が上がっても返済額が変わらない安心」
を得る商品とも考えられる。
固定金利は「安心のための保険料」と考えると分かりやすい
固定金利が高い理由を理解するには、
保険
として考えると分かりやすい。
変動金利を選ぶ人は、
「将来金利が上がるリスク」
を自分で負う。
固定金利を選ぶ人は、そのリスクを金融機関側へ移す。
その代わり、
現在から高めの金利を支払う。
例えば今後35年間、変動金利が1~2%程度にとどまるなら、結果的には変動金利の方が大幅に安くなる可能性が高い。
一方、金利が大幅に上昇して高い状態が長期間続けば、固定金利が有利になる可能性がある。
つまり固定金利で支払う高い金利は、
将来の金利上昇に備える保険料
とも考えられる。
では変動金利が何%まで上がると固定の方が得?
ここが最も気になるところだろう。
ただし、
「変動金利が3.83%を超えたら固定の勝ち」
という単純な話ではない。
なぜなら変動金利を低い水準で利用した期間があれば、
その間に固定金利との差額をすでに節約している
からである。
例えば最初の10年間を1.195%で返済できれば、その10年間は3.83%固定よりかなり少ない利息で済む。
その後に金利が上がっても、それまでの「貯金」があるのである。
最初の10年間が1.195%、その後2%ならどうなる?
5,000万円を35年ローンで借り、
最初の10年間 1.195%
残り25年間 2%
と仮定する。
10年後の残高は約、
3,778万円
である。
そこから残り25年を2%で返済すると、
2%になったあとの毎月返済は約、
16万0,000円。
35年間の総返済額は約、
6,552万円
になる。
全期間3.83%固定の約9,085万円より、
約2,530万円少ない。
10年後に3%へ上昇しても?
同じ条件で、
最初の10年 1.195%
残り25年 3%
なら、
10年後からの毎月返済額は約、
17万9,000円。
総返済額は約、
7,123万円
となる。
それでも3.83%固定より約1,960万円少ない計算である。
10年後に4%でも、まだ総額では固定より低い
さらに、
最初の10年 1.195%
残り25年 4%
なら、
毎月返済額は約、
19万9,000円。
総返済額は約、
7,731万円。
これでも全期間3.83%固定の約9,085万円を下回る。
「変動金利が固定金利より高くなった瞬間に負け」
ではないことが分かる。
単純モデルでは10年間低金利なら、その後約6%でも損益分岐
さらに極端な試算をしてみよう。
最初の10年間を現在の1.195%で返済し、
その後25年間ずっと同じ金利になる
と仮定する。
全期間3.83%固定と総返済額がほぼ同じになるのは、
後半25年間の金利がおよそ、
6%程度
になった場合である。
もちろんこれは、
金利変更時に残高を残存期間で再計算するという単純なモデルであり、
実際の変動金利商品にある、
5年ルール
125%ルール
金利見直し時期
手数料
繰り上げ返済
などは考慮していない。
また35年間の金利がどのように動くかを予測するものでもない。
それでも、
現在の変動と固定の金利差が非常に大きい
ということは分かる。
ただし「最終的に安ければいい」とは限らない
ここまでの数字だけを見ると、
「それなら変動金利でいいのでは?」
と思うかもしれない。
しかし住宅ローンには、
総返済額以外の重要な問題
がある。
例えば10年後、変動金利が5%になったとする。
総返済額では最終的に固定より安くなる可能性があっても、
その時点で毎月の返済額が大幅に増え、
家計が耐えられなければ意味がない。
住宅ローンは35年後の合計額だけを競うものではない。
毎月、返済できなければならないのである。
「得かどうか」と「安全かどうか」は別問題
例えば変動金利で結果的に、
総返済額7,000万円。
固定なら9,000万円。
だったとする。
金額だけなら変動が得である。
しかし変動金利の途中で返済額が、
月15万円
から、
月25万円
へ上昇したとき、
家計が破綻してしまえば意味がない。
固定金利なら最初から月22万円と高かったとしても、
35年間その金額が変わらない。
つまり、
変動は「安さ」。
固定は「確実性」。
を買う住宅ローンなのである。
変動金利に向いている人
変動金利が比較的向いているのは、
借入額に余裕がある人
である。
例えば年収1,000万円に対して、毎月返済額が10万円程度なら、金利が上がって返済額が数万円増えても対応しやすい。
また、
預貯金が十分ある。
繰り上げ返済できる。
共働きで収入に余裕がある。
借入残高が少ない。
返済期間が短い。
という人も金利上昇へ対応しやすい。
要するに、
金利リスクを自分で引き受けられる人
である。
固定金利に向いている人
反対に全期間固定が向いているのは、
返済額を絶対に増やしたくない人
である。
例えば、
住宅ローン返済。
教育費。
生活費。
を計算すると、毎月ほとんど余裕がない。
この状態で変動金利を利用すると、金利上昇が家計へ直接響く。
固定金利なら、
借入時点で35年間の返済額を確定できる。
住宅金融支援機構もフラット35について、
借入時に返済終了までの金利が確定する
ことを大きな特徴としている。
将来の安心を優先する家庭では、大きなメリットになる。
子どもがいる家庭では固定の価値が高くなる場合も
住宅ローンの金利が上昇する時期と、
教育費が最もかかる時期
が重なる可能性もある。
例えば現在35歳。
子ども5歳。
15年後には、
本人50歳。
子ども20歳。
大学進学時期と重なる。
そのタイミングで住宅ローン金利が大きく上昇すると、
教育費と住宅費が同時に増える。
固定金利には、
将来の支出を予測しやすくする
という価値もある。
単純な利息比較だけでは測れないメリットである。
変動金利なら「固定との差額」を使ってしまわない
変動金利を選ぶ場合におすすめしたい考え方がある。
例えば、
変動なら月15万円。
固定なら月21万円。
だとする。
その差は、
6万円
である。
この6万円を、
「変動だから住宅費が安く済んだ」
とすべて生活費に使ってしまうと危険である。
一部を、
貯蓄。
繰り上げ返済資金。
投資。
などへ回す。
そうすれば将来金利が上昇したときの備えになる。
つまり、
変動金利の低さを「生活水準を上げるため」ではなく「金利上昇に備えるため」に使う
という考え方である。
固定金利でも繰り上げ返済はできる
固定金利を選んだからといって、
35年間必ず同じペースで返済しなければならないわけではない。
繰り上げ返済によって、
返済期間を短縮する。
利息を減らす。
こともできる。
フラット35でも繰り上げ返済が可能である。
つまり、
固定で安全性を確保しながら、余裕ができたら早く返す
という方法もある。
「10年固定」には注意が必要
固定金利という言葉でもう一つ注意したいのが、
固定期間選択型
である。
2026年10月の三菱UFJ銀行では、
固定10年 3.75%
となっている。
しかしこれは、
最初の10年間だけ固定。
11年目以降は、その時点の金利で新しい固定期間を選ぶか、変動金利へ移る。
そのため、
「変動1.195%か固定3.75%か」
だけを比較して、
35年間の総返済額を決めることはできない。
10年固定では、
10年後の金利リスクが残る
からである。
住宅ローンは「今の金利」だけで選ばない
住宅ローン比較サイトを見ると、
金利0.01%の差
が気になるかもしれない。
しかし35年間の住宅ローンでは、
0.01%差より重要なことがある。
金利タイプ。
返済期間。
団信。
手数料。
金利上昇時のルール。
繰り上げ返済。
そして、
家計にどれくらい余裕があるか
である。
最低金利の商品が、
その人にとって最も良い住宅ローンとは限らない。
金利上昇を予想して固定を選ぶのは「投資判断」に近い
変動と固定を選ぶということは、
ある意味では、
将来の金利をどう考えるか
という判断でもある。
固定金利を選ぶ人は、
「これから金利が大きく上がるかもしれない」
というリスクを回避する。
変動金利を選ぶ人は、
「固定との金利差ほどは上がらない」
あるいは、
「上がっても対応できる」
と考える。
しかし35年先の金利を正確に予測することはできない。
だから、
未来を当てるのではなく、外れたときにどうなるか
を考える方が重要である。
変動を選ぶなら3%でストレステスト
例えば現在1.2%の変動金利を検討しているなら、
1.2%だけで返済シミュレーションをしない。
2%。
3%。
できれば4%。
まで試算してみる。
5,000万円・35年なら、
1% 月約14.1万円
2% 月約16.6万円
3% 月約19.2万円
である。
3%になっても問題なく生活できるのであれば、
変動金利を選択する余裕は比較的大きい。
反対に、
1%なら払える。
2%になったら赤字。
という状態なら、
借入額そのものが大きすぎる可能性がある。
固定を選ぶなら「安心にいくら払うか」を考える
固定金利の場合は反対である。
例えば、
変動 月14万6,000円。
固定 月21万6,000円。
なら、
月7万円程度を、
返済額が変わらない安心のために支払えるか
を考える。
「固定は高いから損」
と単純に考えるのではなく、
家計の安定。
教育費。
老後。
精神的負担。
まで含めて判断する。
固定金利の価値は、
利息だけでは測れない。
2026年は固定金利を選ぶ人が少し増えている
住宅金融支援機構の2026年1月調査では、
変動型は75.0%。
依然として圧倒的多数である。
しかし前回調査から、
変動型は4.0ポイント減少。
固定期間選択型は2.7ポイント増加。
全期間固定型は1.3ポイント増加した。
金利上昇が現実になったことで、
多少高くても固定を選びたい
という人も増え始めているとみられる。
結局、変動と固定はどっちが得?
金額だけで答えるなら、
今後の金利次第
である。
変動金利が低いままなら、
変動が得。
早い段階で大幅に上昇し、高金利が長期間続けば、
固定が得になる可能性がある。
しかし住宅ローン選びでは、
「最終的に1円でも安い方」
だけを探すべきではない。
なぜなら結果が分かるのは、
35年後
だからである。
その途中で家計が苦しくなれば意味がない。
「得するローン」より「耐えられるローン」
住宅ローンは投資商品ではない。
家族が住む家を購入するための長期債務である。
だから、
変動金利で最安を狙う。
固定金利で金利上昇を完全に避ける。
どちらかが絶対的に正しいわけではない。
重要なのは、
自分の家計がどのリスクを負えるのか
である。
変動金利なら、
金利上昇リスク。
固定金利なら、
高い金利を最初から支払うコスト。
どちらにも価格がある。
不動産投資でも「変動か固定か」は重要
金利タイプの考え方は、自宅だけではない。
投資用不動産でも融資を利用する場合、
金利が上がればキャッシュフローに直接影響する。
例えば月10万円の家賃収入があり、
ローン返済が6万円なら、
差額4万円。
しかし金利上昇で返済額が8万円になれば、
差額は2万円になる。
つまり、
金利が2倍になると利益が半分になる
ようなケースもあり得る。
不動産投資でも、
現在の金利だけでなく、
2%。
3%。
4%。
で収支が成立するか確認する必要がある。
価格上昇が期待できる物件であっても、
途中のキャッシュフローを維持できなければ長期保有できないからである。
まとめ
変動金利と固定金利、
どちらが得かを今の時点で確定することはできない。
なぜなら変動金利は、これから35年間の金利によって総返済額が変わるからである。
5,000万円を35年間借り、金利が全期間一定だったと仮定すると、
1% 総返済約5,928万円。
2% 約6,957万円。
3% 約8,082万円。
3.83% 約9,085万円。
となる。
1%と3%では、
約2,150万円
もの差がある。
2026年10月現在、三菱UFJ銀行の新規変動金利は年1.195%。
フラット35の21~35年最頻金利は年3.83%である。
現在の金利差は大きい。
そのため変動金利を低い水準で長期間利用できれば、総返済額では非常に有利になる可能性がある。
一方、変動金利が大きく上昇すれば毎月返済額も増える。
重要なのは、
35年後にどちらが100万円得だったか
ではない。
金利が上昇した途中の時点でも、
家計が住宅ローンを返し続けられるか
である。
変動を選ぶなら、
2%。
3%。
まで上がった場合を試算する。
固定を選ぶなら、
変動との金利差を、
「返済額を確定するためのコスト」
として支払えるか考える。
つまり住宅ローン選びは、
「変動か固定か」ではなく、「どのリスクなら自分が引き受けられるか」
を決めることである。
低金利を最大限活用する代わりに、将来の金利上昇を受け入れる変動金利。
現在から高い金利を支払う代わりに、将来の返済額を確定する固定金利。
どちらにもメリットがあり、
どちらにもリスクがある。
金利上昇時代に重要なのは、
一番安い住宅ローンを選ぶことではなく、金利が想定と違ったときでも返済できる住宅ローンを選ぶこと
なのである。
次回は、
5,000万円の住宅ローン、金利が1%上がるといくら増える?月返済と総返済額を計算【住宅ローン金利1%時代の新常識 第4回】
をテーマに、
0.5%。
1%。
1.5%。
2%。
3%。
と金利が変わると、
毎月返済額。
年間返済額。
総利息。
がどこまで増えるのかを、さらに詳しく比較する。
引用元・参考元
- 三菱UFJ銀行「住宅ローン金利」
- 住宅金融支援機構「フラット35・2026年10月金利情報」
- 住宅金融支援機構「フラット35 金利引下げ制度」
- 住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」