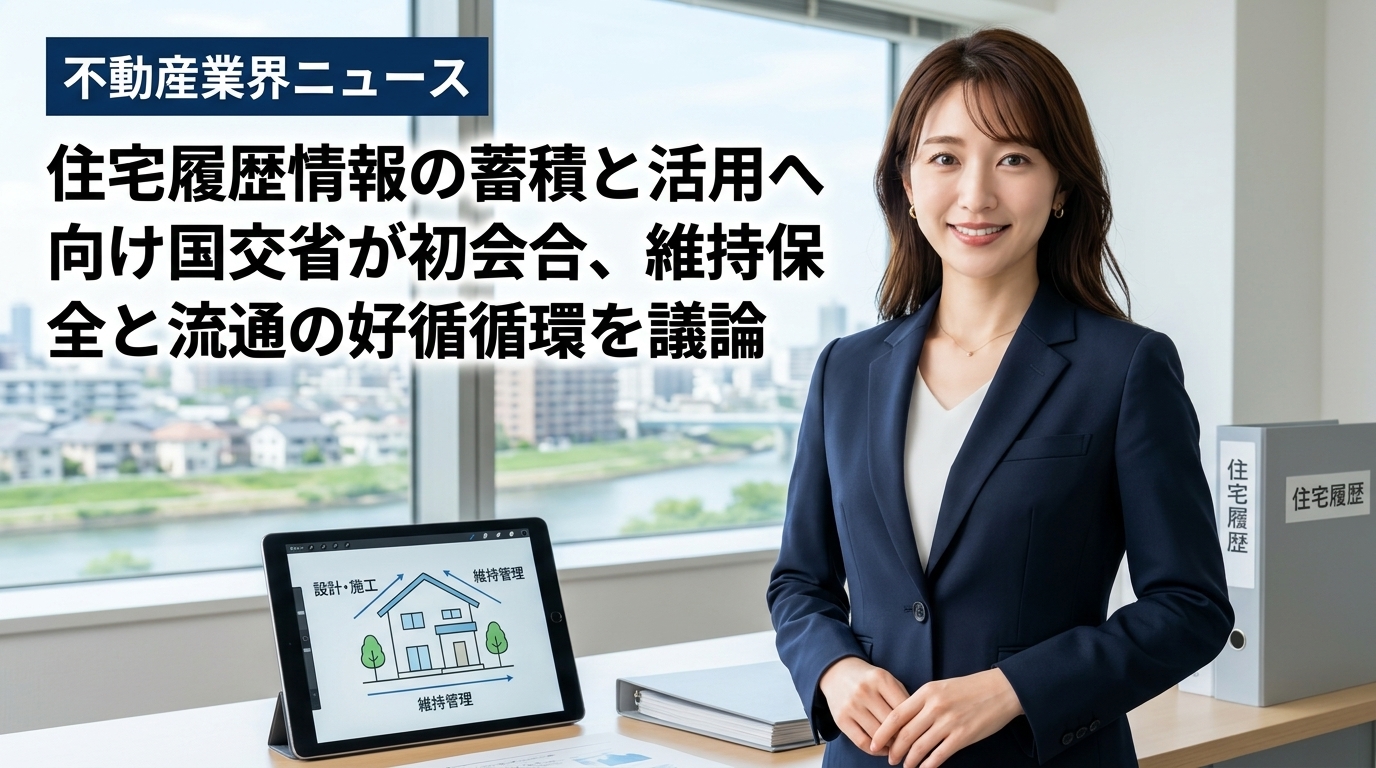
国土交通省は2026年10月26日、住宅の設計や施工、維持保全に関する記録を適切に保存し、将来にわたって有効活用するための新たな仕組みを検討する「住宅履歴情報の蓄積・活用に関する検討ワーキンググループ」の第1回会合を開催することを公表しました。
住宅履歴情報とは、住まいがどのような設計に基づいて建築され、これまでどのような点検や修繕、リフォームが行われてきたのかを記録した、いわば住まいのカルテや履歴書にあたる重要な情報群です。
今回の検討会では、住宅の適切な維持保全を促すとともに、中古住宅の円滑な取引を後押しする好循環の創出を目指し、設計・施工・管理の各段階における情報の確実な引き継ぎと保存のあり方について本格的な議論がスタートします。
この記事のポイント
- 国土交通省が住宅履歴情報の新たな保存・活用に向けた検討ワーキンググループの第1回開催を公表しました。
- 設計・施工・維持保全などの記録を確実に保存し、住まいの適切な管理と円滑な流通の好循環を目指します。
- 過去の修繕や点検の記録が可視化されることで、中古住宅の売買時における取引の透明性向上が期待されます。
- 適切な維持管理が行われた物件の資産価値評価や修繕計画の見通しに影響を与える可能性があり、今後の議論に注視が必要です。
ニュースの概要と背景
今回設置された「住宅履歴情報の蓄積・活用に関する検討ワーキンググループ」は、住宅の設計図書や施工記録、定期点検や修繕といった建物のライフサイクルに関わるあらゆる情報を確実に保存し、必要な場面で活用できる新たな枠組みを検討する場です。
日本の既存住宅市場においては、過去にどのような改修工事が実施されたのか、どのような材料や工法で施工されたのかといった記録が十分に整理・保管されず、所有者の交代時などに散逸してしまうケースが少なくありませんでした。こうした情報の欠落は、適切な維持保全計画の策定を難しくする要因となっています。
また、建物の維持管理状況が客観的なデータとして残されていないことは、中古物件の売買時において買い手が建物の実態や隠れた劣化リスクを正確に把握することを困難にし、既存住宅流通の活性化を阻む一因とも指摘されてきました。
こうした背景を踏まえ、国交省は設計から施工、長期的な維持保全に至る履歴データを確実に蓄積・保存し、住宅所有者や不動産・建築関連事業者が円滑に参照・利活用できる環境づくりを目指して本検討会を立ち上げました。
住まいの履歴が明確に記録・継承される仕組みが整えば、将来にわたる計画的な修繕や適切なリノベーションが容易になり、住宅の長寿命化と資産価値の適正な維持につながる基盤となることが期待されています。
不動産市場・投資家への影響
住宅履歴情報の適切な保存と活用が進むことは、中古住宅やマンション市場における売買取引の透明性を大幅に高める重要な転換点となります。これまで外部からは把握しづらかった維持管理や過去の修繕の実態がデータとして明確になることで、買い手は安心して物件を選定できるようになります。
不動産投資家や住宅購入者にとっても、過去の点検結果や修繕履歴が正確に残されている物件であれば、将来発生しうる修繕費用や更新コストの予測精度を高められるという大きなメリットがあります。適切な管理が施されてきた物件が正当に評価され、資産価値の維持や向上につながる契機となる可能性があります。
一方で、実務の現場においては、新築時やリフォーム時、日常の点検修繕時に誰がどのような形でデータを記録し、安全に保管・連携していくかという運用上の実効性が今後の焦点となります。情報の登録や更新に関わる手続きやガイドラインがどのように整備されるかによって、物件所有者や仲介・管理事業者の業務フローも変化していくと考えられます。
既存住宅流通の活性化と良質な住宅ストックの形成は、不動産業界全体にとって長期的な重要課題です。今回のワーキンググループでどのような制度設計や活用ルールが議論され、実務現場へ反映されていくのか、今後の検討の進展を注視していく必要があります。
出典:住宅の設計、施工や維持保全等に関する情報の新たな保存・活用のあり方を議論します~「住宅履歴情報の蓄積・活用に関する検討ワーキンググループ」(第1回)の開催~ | 国土交通省