日本銀行が利上げした。
銀行も住宅ローンの変動金利を引き上げた。
それなのに、
「自分の毎月返済額が変わっていない」
という人もいるだろう。
なぜ金利が上がっているのに住宅ローン返済額が増えないのか。
その理由の一つが、
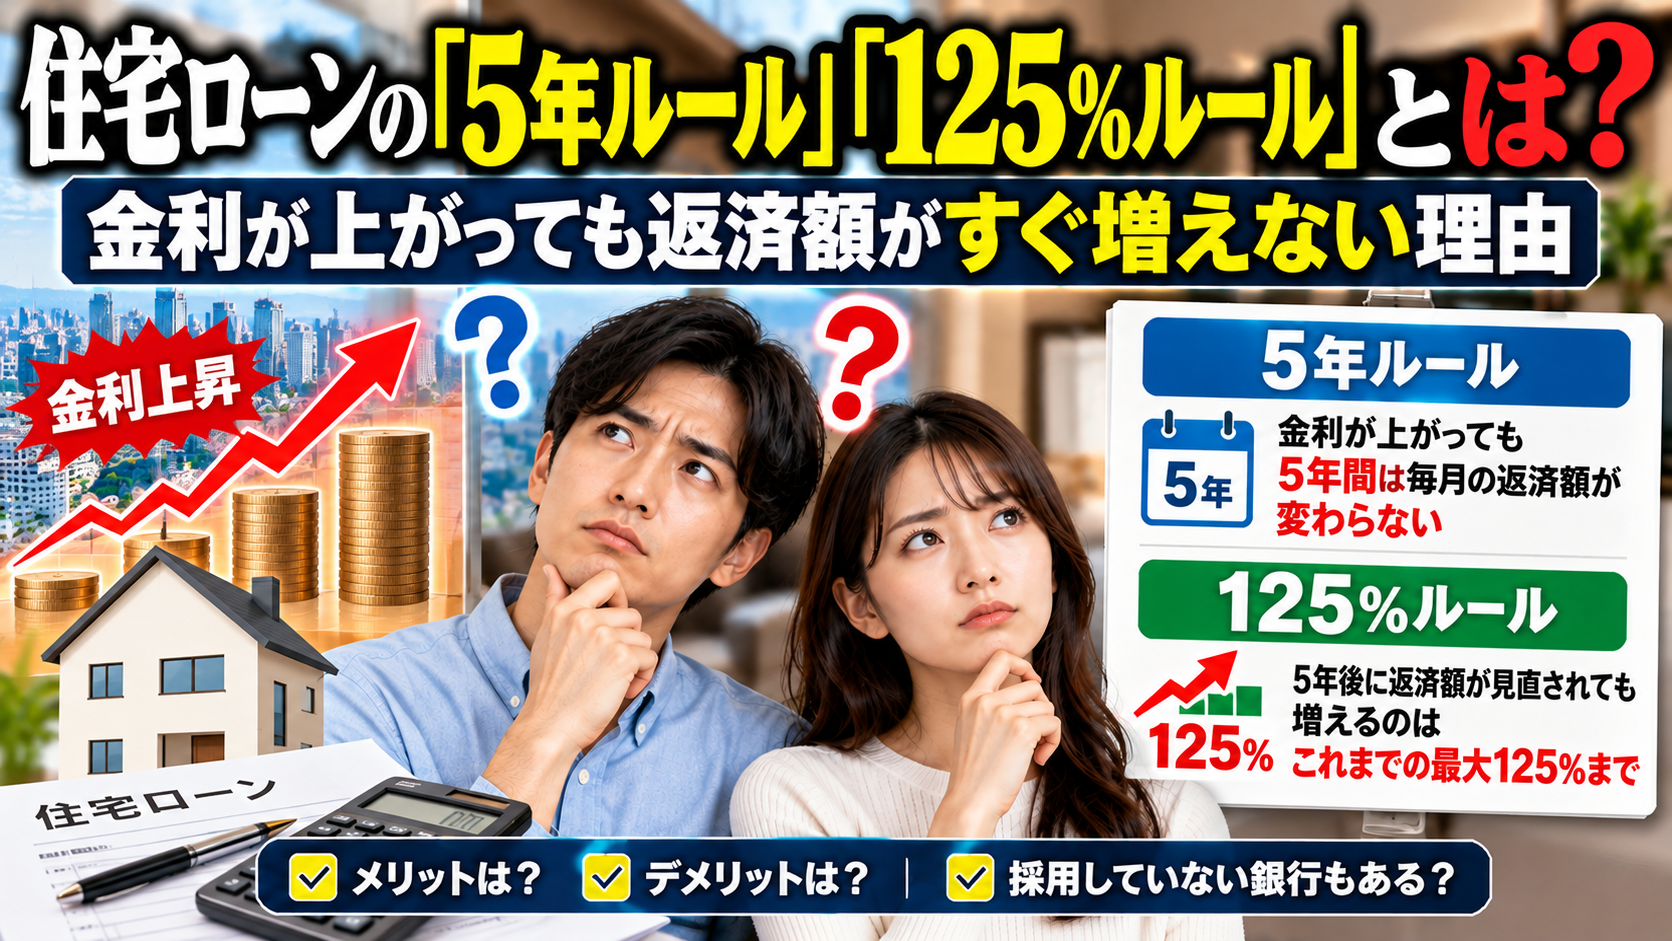
「5年ルール」
である。
さらに、5年後に返済額が見直されても、一度に大幅な負担増にならないよう、
「125%ルール」
を採用している金融機関もある。
一見すると、
「金利が上がっても住宅ローンはあまり増えない」
という安心できる制度に見える。
しかし実際にはそう単純ではない。
金利が上昇しても返済額が同じということは、
返済額の中で利息の割合が増え、元金の返済が減っている
可能性がある。
さらに金利が大幅に上昇すれば、
返済額を超える利息が発生し、未払利息が繰り延べられる
ケースもある。
三菱UFJ銀行は2026年10月1日更新の案内で、変動金利・元利均等返済では5年ルールと125%ルールが適用され、金利上昇時には利息割合が増えて元金返済が減少すると説明している。さらに、金利情勢によって最終返済日に未返済残高が生じた場合、原則としてその日に一括返済が必要になるとしている。
つまり、
「返済額が増えていない=金利上昇の影響を受けていない」
ではないのである。
今回は住宅ローンの5年ルールと125%ルールについて、
どのような仕組みなのか。
何がメリットなのか。
何に注意すべきなのか。
そして、そもそも採用していない銀行ではどうなるのか。
詳しく見ていこう。
まず「元利均等返済」とは?
5年ルールを理解するには、まず住宅ローンの返済方法を知る必要がある。
住宅ローンの代表的な返済方法には、
元利均等返済
と、
元金均等返済
がある。
元利均等返済では、
元金+利息の毎月返済額が基本的に一定
になるよう計算する。
例えば毎月15万円を返済する場合、
返済開始当初は、
元金9万円
利息6万円
だったものが、
住宅ローン残高が減るにつれて、
元金11万円
利息4万円
というように変化していく。
毎月の支払い額は同じでも、
中身が変わるのである。
変動金利では「金利」も途中で変わる
さらに変動型住宅ローンでは、
適用金利そのものが借入期間中に変わる。