住宅ローン金利が上がってくると、
「貯金があるなら繰り上げ返済した方がいいのでは?」
と考える人は多いだろう。
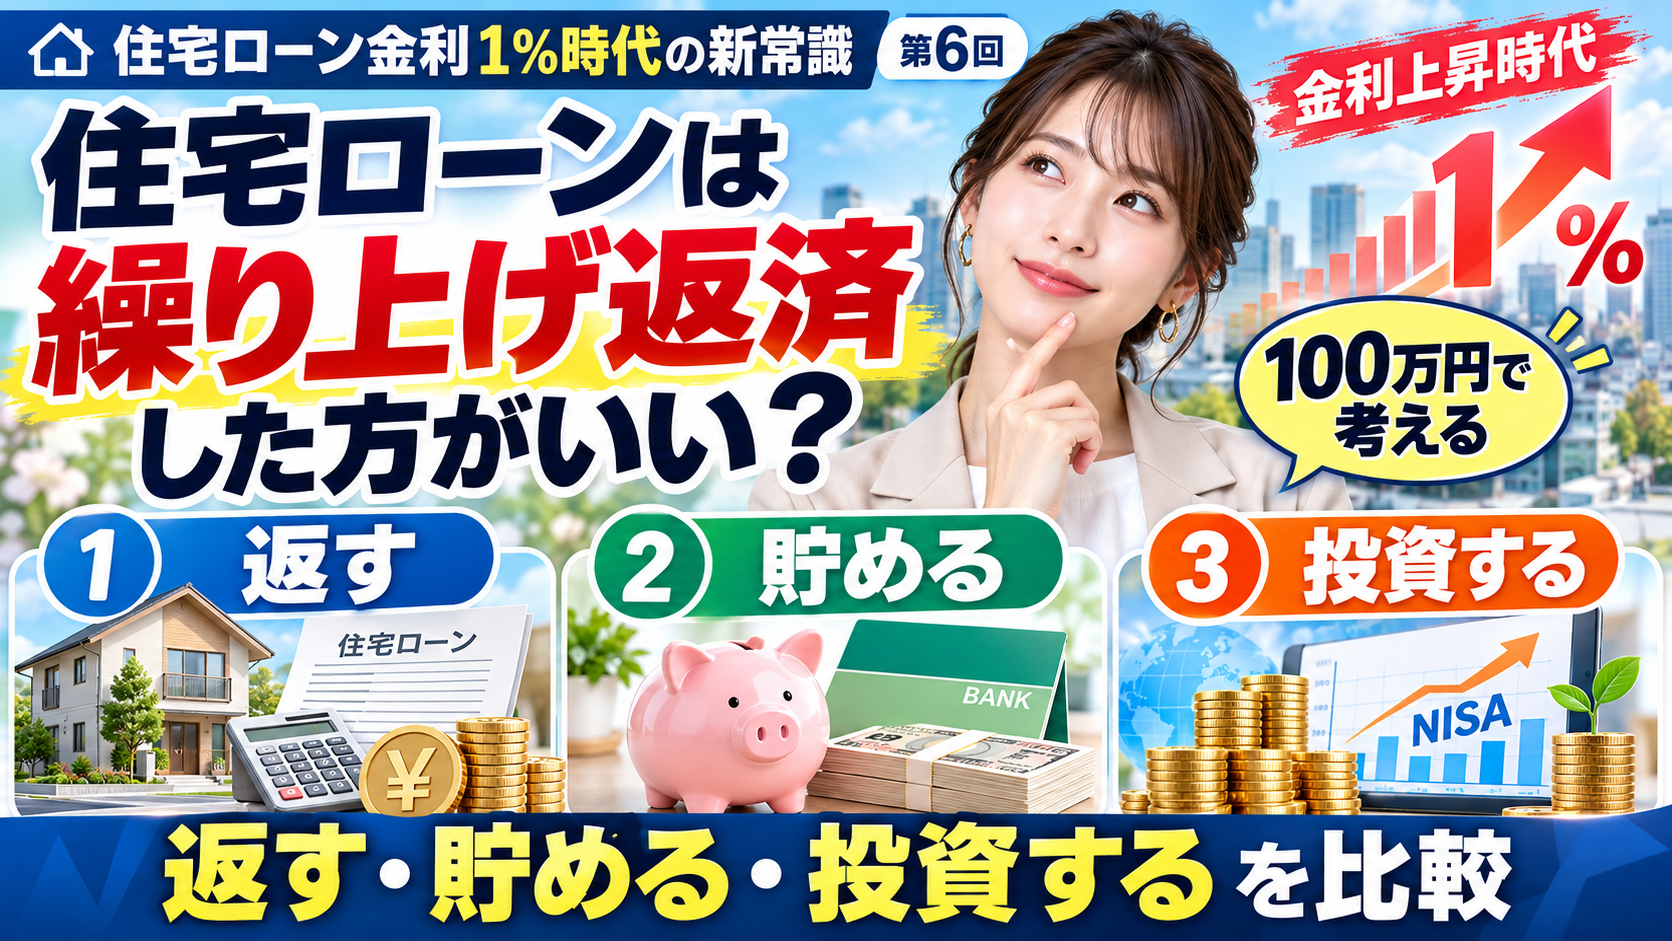
例えば手元に100万円ある。
その100万円を、
住宅ローンの繰り上げ返済に使う。
銀行預金として残しておく。
NISAなどを使って投資する。
どれが正解なのだろうか。
超低金利時代には、
「住宅ローンは低金利だから急いで返さなくてもよい」
という考え方も成立しやすかった。
しかし2026年10月、三菱UFJ銀行の新規住宅ローン変動金利は、
年1.195%
となっている。
全期間固定のフラット35では、21~35年の最頻金利が、
年3.83%
である。
住宅ローン金利が上昇すれば、
繰り上げ返済によって将来の利息を減らす効果も大きくなる。
一方、2026年の住宅ローン減税では、一定の要件を満たす住宅について、
年末住宅ローン残高の0.7%
を所得税などから控除する仕組みが続いている。控除期間は住宅性能などに応じて最大13年間である。
つまり、
住宅ローン金利だけを見て、
「金利が1%だから返そう」
と判断すればよいわけではない。
今回は100万円の余剰資金がある場合に、
返す
貯める
投資する
という3つの選択肢を比較する。
そもそも繰り上げ返済とは?
繰り上げ返済とは、
毎月決められた住宅ローン返済とは別に、
住宅ローン元金の一部または全部を前倒しで返済すること
である。
三菱UFJ銀行も、繰り上げ返済について、
元金を直接減らすことで、
将来支払う利息を軽減できる
と説明している。
例えば、
住宅ローン残高4,000万円
の人が、
100万円を繰り上げ返済すれば、
ローン残高は3,900万円になる。
それ以降は、
3,900万円を基準として利息が計算されるため、
将来支払う利息が減るのである。
繰り上げ返済には2種類ある
一部繰り上げ返済には、大きく分けて、
期間短縮型
と、
返済額軽減型
がある。
期間短縮型
毎月返済額は基本的に変えず、
完済時期を早める方法
である。
例えば35年ローンを、
34年。
33年。
というように短縮する。
一般的には、
利息削減効果が大きい
のはこちらである。
返済額軽減型
返済期間は変えず、
毎月返済額を減らす方法
である。
完済時期はそのままだが、
毎月の住宅ローン負担を下げられる。
家計に余裕を作りたい場合に向いている。
100万円繰り上げ返済するとどれくらい得?
具体的に計算してみよう。
条件は、
借入額 5,000万円
返済期間 35年
元利均等返済
ボーナス返済なし
そして、
住宅ローン開始5年後に100万円を繰り上げ返済
するとする。
まず金利1%の場合。
期間短縮型で100万円を繰り上げ返済すると、
返済期間はおよそ、
9カ月短縮
される。
将来支払う利息は約、
34万円減る。
つまり100万円を返済することで、
元金100万円
+将来の利息約34万円
を住宅ローンから消すことになる。
金利2%なら利息約81万円を削減
同じ条件で金利2%なら、
100万円の繰り上げ返済によって、
返済期間はおよそ、
10カ月短縮。
利息削減額は約、
81万円
となる。
金利1%のときより、
繰り上げ返済の効果が大きくなる。
金利3%なら利息削減は約142万円
さらに金利3%なら、
100万円を5年後に期間短縮型で繰り上げ返済することで、
返済期間はおよそ、
1年短縮。
利息は約、
142万円
減る計算になる。
整理すると次のようになる。
| 金利 | 100万円を5年後に期間短縮型で返済した場合 | 利息削減額 |
|---|---|---|
| 1% | 約9カ月短縮 | 約34万円 |
| 2% | 約10カ月短縮 | 約81万円 |
| 3% | 約12カ月短縮 | 約142万円 |
※5,000万円、35年、元利均等返済、金利一定と仮定した参考試算。実際の結果は返済時期、残高、金融機関の計算方法などによって異なる。
つまり、
住宅ローン金利が高いほど繰り上げ返済のメリットも大きくなる。
現在の1.195%なら100万円で利息約42万円削減
2026年10月の三菱UFJ銀行の新規変動金利、
1.195%
を参考に同じ条件で計算すると、
5年後に100万円を期間短縮型で繰り上げ返済した場合、
返済期間は約、
9カ月短縮。
利息削減額は約、
42万円
となる。
もちろん変動金利なので、実際には35年間1.195%が続くとは限らない。
今後金利が上昇すれば、
繰り上げ返済によって削減できる利息も大きくなる可能性がある。
返済額軽減型なら毎月いくら下がる?
今度は同じ100万円を、
返済額軽減型
で繰り上げ返済するとする。
5,000万円・35年ローン開始から5年後の場合、
金利1%なら、
毎月返済額は約、
3,200円減少。
金利2%なら、
約3,700円。
金利3%なら、
約4,200円。
程度下がる。
| 金利 | 月々の返済額減少 | 利息削減額 |
|---|---|---|
| 1% | 約3,200円 | 約16万円 |
| 2% | 約3,700円 | 約33万円 |
| 3% | 約4,200円 | 約52万円 |
同じ100万円でも、
利息削減だけを見るなら、
期間短縮型の方が効果が大きい。
一方、
家計の毎月負担を減らしたい場合には、
返済額軽減型の方が使いやすい。
繰り上げ返済は「確実なリターン」と考えられる
繰り上げ返済の特徴は、
効果がほぼ確定していること
である。
例えば金利2%の住宅ローンを100万円減らせば、
その100万円に将来かかるはずだった住宅ローン利息を払わなくて済む。
投資のように、
株価が下がる。
元本割れする。
というリスクはない。
その意味では、
住宅ローン金利が2%なら、
住宅ローンの繰り上げ返済は、おおむね年2%程度の確定的な負担削減効果を得る行為
と考えることもできる。
ただし住宅ローン控除などを考慮すると、実質的なメリットは単純な金利と同じではない。
住宅ローン控除中なら話が変わる
2026年の住宅ローン減税では、一定の要件を満たす住宅について、
年末住宅ローン残高の0.7%
が所得税などから控除される。
例えば控除対象となる住宅ローン残高が、
3,000万円
なら、
単純計算では、
最大、
年間21万円
相当になる。
3,000万円 × 0.7%
=21万円
である。
もちろん実際に控除できる金額は、
所得税額
住民税
住宅性能
借入限度額
所得
などによって異なる。
金利1.2%-控除0.7%=実質0.5%?
単純化して考えると、
住宅ローン金利1.2%
住宅ローン控除0.7%
なら、
差は、
0.5%
である。
そのため住宅ローン控除を十分利用できている期間は、
「急いで住宅ローンを返すより、手元資金を確保した方がよい」
という考え方も成立しやすい。
ただしこれは非常に単純化した考え方である。
住宅ローン控除には、
借入限度額。
所得税額。
住民税控除上限。
住宅性能。
などがあるため、
全員が住宅ローン残高の0.7%をそのまま受け取れるわけではない。
繰り上げ返済すると住宅ローン控除も減る
住宅ローン控除は、
年末の住宅ローン残高
を基準に計算する。
そのため100万円を繰り上げ返済すれば、
年末残高も100万円減る。
控除率0.7%なら、
最大で、
年間7,000円
程度、控除額が減る可能性がある。
100万円 × 0.7%
=7,000円
である。
つまり控除期間中の繰り上げ返済では、
削減できる利息
と、
失う住宅ローン控除
の両方を見る必要がある。
繰り上げ返済で残り期間が10年未満になると要注意
さらに重要なルールがある。
住宅ローン控除の対象となる住宅ローンは、
原則として、
償還期間10年以上
である。
国税庁は、繰り上げ返済によって返済期間が10年未満になった場合、
その年以後、住宅ローン控除の対象にならなくなる
と説明している。
例えば、
残り返済期間11年。
住宅ローン控除もまだ残っている。
この状態で期間短縮型の繰り上げ返済を行い、
返済期間が9年になった。
という場合には注意が必要である。
住宅ローン控除を受けている人は、
返済期間まで確認してから繰り上げ返済する
必要がある。
選択肢1 100万円を繰り上げ返済する
では、
手元に100万円ある場合、
3つの選択肢を考えてみよう。
まず、
繰り上げ返済。
メリットは、
住宅ローン残高が確実に減る。
将来の利息が確実に減る。
完済時期を早められる。
金利上昇リスクを小さくできる。
ということである。
特に、
住宅ローン金利が高い。
住宅ローン控除が終わった。
住宅ローン残高が大きい。
定年までに完済したい。
という人にとっては効果が大きくなる。
選択肢2 100万円を現金で残す
次は、
現金として残す。
これは一見すると、
住宅ローンを返さないので損
に見えるかもしれない。
しかし現金には、
いつでも使える
という非常に大きな価値がある。
例えば突然、
失業。
病気。
車の故障。
家の修繕。
教育費。
親の介護。
などで100万円必要になったとする。
住宅ローンへ100万円を繰り上げ返済してしまったあと、
「やっぱり100万円返してください」
と銀行に言うことはできない。
住宅ローン残高は減るが、
現金としての100万円はなくなる。
繰り上げ返済すると「資産」が消えるわけではない
正確には、
現金100万円を使って、
住宅ローンという負債を100万円減らしている。
純資産という考え方では、
大きく損をしているわけではない。
しかし、
流動性
は失われる。
現金なら明日使える。
住宅ローンを減らしても、そこから生活費を引き出すことはできない。
住宅ローン返済では、
利息削減効果
だけでなく、
手元資金を失うリスク
も考える必要がある。
生活防衛資金まで返済してはいけない
例えば預貯金が、
120万円。
そのうち100万円を繰り上げ返済する。
残り20万円。
これはかなり危険である。
一方、
預貯金1,500万円。
そのうち100万円を返す。
残り1,400万円。
なら、状況は大きく違う。
同じ100万円の繰り上げ返済でも、
その人の資産状況によって意味がまったく違う。
一般的には、
数カ月から一定期間の生活費
今後予定されている大きな支出
を確保したうえで検討した方がよい。
選択肢3 100万円を投資する
3つ目が、
投資。
例えばNISAを利用して、
株式や投資信託へ100万円を投資する。
2026年現在のNISAでは、
18歳以上について、
つみたて投資枠 年間120万円
成長投資枠 年間240万円
を併用でき、年間最大360万円まで投資できる。
非課税保有限度額は合計1,800万円である。
NISAでは対象商品から得た利益が非課税となる。
住宅ローンを急いで返す代わりに、
長期の資産形成へ資金を回す
という考え方もある。
100万円を20年間運用したら?
単純な仮定で考えてみよう。
100万円を一度投資し、
毎年同じ利回りで20年間複利運用できたと仮定する。
年2%なら、
約、
149万円。
年4%なら、
約、
219万円。
年6%なら、
約、
321万円。
となる。
| 仮定した年利 | 20年後 |
|---|---|
| 2% | 約149万円 |
| 4% | 約219万円 |
| 6% | 約321万円 |
しかしこれは、
あくまで一定利回りが20年間続いたと仮定した計算
である。
実際の株式や投資信託には元本保証がない。
100万円が80万円になることもある。
住宅ローンの繰り上げ返済とは、
リスクがまったく違う。
繰り上げ返済と投資の最大の違い
ここが最も重要である。
例えば住宅ローン金利が2%なら、
繰り上げ返済による利息削減効果は、
ほぼ確実。
一方、
投資で年4%を目指しても、
4%になる保証はない。
10%上がる年。
20%下がる年。
もある。
つまり、
繰り上げ返済は、
低リスク・低リターンの確定的な負担削減。
投資は、
価格変動リスクを取ってより高いリターンを目指す方法。
両者は単純に利率だけで比較できない。
「住宅ローン1%、投資4%だから投資」の落とし穴
よくある考え方が、
住宅ローン金利1%。
投資期待リターン4%。
なら、
住宅ローンは返さず投資した方が3%得。
というものだ。
理論上は理解できる。
しかし住宅ローン1%は、
確定して発生するコスト
である。
一方、投資の4%は、
期待値
である。
実際には、
-10%
になる可能性もある。
さらに住宅ローンが変動金利なら、
将来2%、3%へ上がる可能性もある。
したがって、
確定金利と投資の期待利回りを同じものとして比較するのは危険
である。
金利0.5%なら投資を優先しやすかった
超低金利時代、
住宅ローン0.3%。
0.4%。
0.5%。
という状況なら、
急いで繰り上げ返済するメリットは比較的小さかった。
100万円を返しても、
削減できる利息は限られている。
そのため、
手元資金。
NISA。
教育費。
老後資金。
などへ回す合理性も高かった。
しかし住宅ローンが、
1%。
2%。
3%。
と上がれば、
繰り上げ返済という選択肢の魅力は相対的に高くなる。
固定3%台なら繰り上げ返済の意味はかなり大きい
2026年10月のフラット35では、21~35年の最頻金利が3.83%である。
仮にこの水準で長期間借りる場合、
元金100万円に対して発生する利息負担は、
1%台のローンより大きい。
そのため、
住宅ローン控除や手元資金などを考慮しても、
繰り上げ返済による利息削減効果は無視できない。
特に控除期間終了後は、
繰り上げ返済を再検討する意味が大きくなる。
期間短縮型と返済額軽減型、どちらを選ぶ?
目的によって変わる。
利息をできるだけ減らしたい
なら、
期間短縮型。
毎月の生活を楽にしたい
なら、
返済額軽減型。
が基本的な考え方になる。
例えば50代で、
定年までに住宅ローンを終わらせたい。
という人なら期間短縮型。
子どもの教育費が増えて、
毎月の支出を減らしたい。
なら返済額軽減型。
という考え方ができる。
早く返すほど効果は大きくなりやすい
同じ100万円を返すなら、
一般に、
返済初期の方が利息削減効果は大きい。
5,000万円。
35年。
金利2%。
という条件で、
100万円を期間短縮型で繰り上げ返済した場合の参考試算では、
借入1年後なら、
利息削減効果は約、
96万円。
5年後なら、
約81万円。
10年後なら、
約64万円。
15年後なら、
約48万円。
20年後なら、
約34万円。
程度となる。
| 繰り上げ返済時期 | 利息削減額の目安 |
|---|---|
| 1年後 | 約96万円 |
| 5年後 | 約81万円 |
| 10年後 | 約64万円 |
| 15年後 | 約48万円 |
| 20年後 | 約34万円 |
※5,000万円、35年、金利2%、100万円を期間短縮型で返済した参考試算。
早い時期に元金を減らせば、
その元金に将来かかる利息を長期間減らせるからである。
ただし住宅ローン控除期間中は慎重に
早く返すほど利息削減効果が大きい。
しかし住宅ローン控除も、
借入初期に利用している人が多い。
したがって、
繰り上げ返済は早ければ早いほど絶対に得
とは限らない。
例えば、
金利1.0%。
住宅ローン控除0.7%を十分利用。
という状況では、
実質的な金利負担はかなり小さくなる。
一方、
控除期間終了後。
金利2%。
という状態なら、
繰り上げ返済のメリットは相対的に大きくなる。
繰り上げ返済手数料も確認する
以前は繰り上げ返済に手数料がかかる住宅ローンも多かった。
現在はインターネット手続きなら無料の商品もある。
例えば三菱UFJ銀行では、住宅ローンの一部繰り上げ返済について、
インターネット手続きなら、
手数料0円
としている。
店頭では1万6,500円である。
フラット35も、
繰り上げ返済手数料は不要
である。
一部繰り上げ返済は、オンラインサービス「住・My Note」なら10万円以上から利用できる。
金融機関によって条件が異なるため、返済前に確認したい。
100万円あるなら全部返す必要はない
選択肢を、
100万円全部返済。
100万円全部投資。
100万円全部貯金。
の3つだけにする必要はない。
例えば、
30万円 繰り上げ返済。
30万円 現金で確保。
40万円 NISAで積立投資。
という方法もある。
むしろ不確実性が高い時代では、
資金を分散する
という考え方も合理的である。
「返す・貯める・投資する」を比較すると
それぞれの特徴をまとめるとこうなる。
| 選択 | メリット | デメリット |
|---|---|---|
| 繰り上げ返済 | 利息削減がほぼ確実、ローン残高減少 | 現金がなくなる、控除減少の可能性 |
| 現金で保有 | いつでも使える、生活防衛資金になる | 住宅ローン利息は払い続ける |
| 投資 | 長期的に資産増加を狙える | 元本割れ・価格変動リスク |
つまり、
どれが最も得か
ではなく、
何を優先するか
で答えが変わる。
繰り上げ返済が向いている人
例えば、
住宅ローン金利が高い。
住宅ローン控除が終了した。
預貯金に十分余裕がある。
借入残高が大きい。
定年までに完済したい。
投資リスクを取りたくない。
という人なら、
繰り上げ返済の優先順位は高くなる。
現金を残した方がよい人
一方、
預貯金が少ない。
近く教育費が必要。
転職予定。
出産予定。
家の修繕予定。
という人なら、
無理に住宅ローンを返さず、
現金を持っておく価値
が高い。
住宅ローンは金利だけでなく、
生活全体で考える必要がある。
投資を優先しやすい人
長期的に資産形成をしたい。
住宅ローン返済に十分余裕がある。
生活防衛資金も確保済み。
住宅ローン金利が比較的低い。
価格変動を受け入れられる。
という人なら、
住宅ローンを急いで返さず、
NISAなどで長期投資を続ける選択肢もある。
ただし、
投資収益は保証されない
という前提は忘れてはいけない。
金利上昇時代は答えが変わる
同じ人でも、
住宅ローン金利0.5%のとき
と、
3%になったとき
では最適な判断が変わる。
0.5%なら、
現金や投資を優先。
2%なら、
繰り上げ返済も検討。
3%なら、
さらに繰り上げ返済の魅力が高まる。
というように、
住宅ローン金利は資産配分そのものに影響する。
変動金利なら「繰り上げ返済用資金」を持っておく考え方もある
変動金利を利用している人には、
すぐに全額返済するのではなく、
繰り上げ返済できる資金を現金で準備しておく
という方法もある。
例えば500万円を手元に確保。
現在の金利が1%台なら、そのまま維持。
将来3%まで上がったら、
300万円を繰り上げ返済。
というように、
金利変動に応じて対応する。
現金があれば、
返済する。
投資する。
生活費に使う。
という選択肢を残せる。
住宅ローンは「早く返せば勝ち」ではない
かつては、
住宅ローンは借金だから、
できるだけ早く返す。
という考え方が一般的だった。
しかし現在は、
住宅ローン控除。
NISA。
低金利融資。
資産運用。
など、さまざまな制度がある。
そのため、
住宅ローンを早く返すことが常に最善とは限らない。
一方で金利上昇局面では、
「住宅ローンは低金利だから放置でよい」
という考え方も見直す必要がある。
不動産投資ではさらに「手元資金」が重要
不動産投資でも、
ローンを早く返すか。
現金を残すか。
という問題がある。
ただし投資用不動産の場合、
空室。
設備故障。
原状回復。
大規模修繕。
税金。
など、突然資金が必要になることがある。
そのため住宅ローン以上に、
手元流動性
が重要になる。
ローン残高を減らすことだけを優先して現金をなくすと、
修繕費を払えなくなる可能性もある。
融資を利用する不動産投資でも、
「借金を減らす」
と、
「現金を確保する」
のバランスが重要なのである。
まとめ
住宅ローン金利が上昇すると、
繰り上げ返済の価値も高くなる。
5,000万円を35年間借り、
5年後に100万円を期間短縮型で繰り上げ返済した場合、
金利1%なら、
利息約34万円削減。
金利2%なら、
約81万円。
金利3%なら、
約142万円。
という参考試算になる。
つまり、
金利が高いほど、元金を早く減らす効果も大きい。
一方、2026年の住宅ローン減税では、一定条件を満たす住宅について、
年末ローン残高の0.7%
を所得税などから最大13年間控除する仕組みがある。
そのため控除期間中に繰り上げ返済すると、
利息は減る。
しかし、
住宅ローン控除額も減る可能性がある。
さらに繰り上げ返済によって返済期間が10年未満になれば、
その後は住宅ローン控除を利用できなくなる場合がある。
つまり、
「金利が上がったから100万円あれば100万円全部返す」
というほど単純ではない。
100万円の使い道には、
繰り上げ返済。
現金保有。
NISAなどによる投資。
がある。
繰り上げ返済なら、
確実に利息を減らせる。
現金なら、
いつでも使える。
投資なら、
価格変動リスクを負う代わりに長期的な資産増加を狙える。
NISAでは2026年現在、18歳以上について、つみたて投資枠120万円、成長投資枠240万円を併用でき、年間最大360万円まで非課税投資枠を利用できる。
重要なのは、
どれか一つが絶対に正しいわけではない
ということである。
金利。
住宅ローン控除。
残高。
残り返済期間。
現金。
教育費。
老後資金。
投資経験。
によって判断は変わる。
そして金利上昇時代には、
住宅ローンを単なる借金として見るだけでなく、
自分の資産全体の中でどう管理するか
という考え方が重要になる。
100万円を返すのか。
100万円を持っておくのか。
100万円を運用するのか。
見るべきなのは、
「一番得しそうな方法」
だけではない。
その選択をしたあとも、家計が安定しているか
である。
住宅ローン金利が上がる時代だからこそ、
早く返すことだけを目標にするのではなく、
返済・現金・投資の3つをバランスよく持つこと
が重要なのである。
次回は、
住宅ローンの借り換えは金利差何%から得?5,000万円・残り25年でシミュレーション【住宅ローン金利1%時代の新常識 第7回】
をテーマに、
現在の住宅ローンから別の住宅ローンへ変更した場合、
金利が、
0.25%。
0.5%。
1%。
違うと、
どれほど返済額が変わるのか。
さらに、
事務手数料。
登記費用。
団信。
まで含めて、
借り換えの損益分岐点
を具体的に計算する。
引用元・参考元
- 三菱UFJ銀行「住宅ローンの繰り上げ返済とは?」
- 三菱UFJ銀行「住宅ローン金利 2026年10月」
- 三菱UFJ銀行「一部繰上返済手数料」
- 住宅金融支援機構「フラット35 ご利用条件」
- 住宅金融支援機構「フラット35 2026年10月金利」
- 国土交通省「住宅ローン減税」
- 国税庁「住宅借入金等特別控除の対象となる住宅ローン等」
- 金融庁「NISAを知る」