日本銀行は2026年10月30日に開いた金融政策決定会合において、政策金利である無担保コールレート翌日物を1.25%程度で維持することを決定しました。金融機関同士が極めて短期間で資金を貸し借りする際の金利水準をそのまま据え置く判断となります。
あわせて発表された方針では、これまで買い入れてきたETF(上場投資信託)の年間売却ペースを、従来の年3,300億円程度から年8,600億円程度(帳簿価格ベース)へと拡大することが示されました。日銀が抱える資産の圧縮を加速させる姿勢が打ち出されています。
会合内では政策金利をさらに引き上げるべきだという意見も出されており、将来的な金利動向を見極める上でも重要な節目となっています。今回の決定内容と、不動産投資や住宅ローン市場に関係するポイントを整理します。
この記事のポイント
- 日銀は2026年10月30日の会合で、政策金利を1.25%程度に据え置くことを決定しました。
- 保有するETFの年間売却ペースを、従来の年3,300億円から年8,600億円へ拡大する方針です。
- 会合内では政策金利を1.5%へ追加利上げすべきだとする意見も出され、先行きへの警戒感が残ります。
- 足元の金利は維持されたものの、住宅ローンや不動産投融資の調達コストへの影響を注視する必要があります。
ニュースの概要と背景
今回の会合における最大の焦点は、政策金利の扱いと保有資産の縮小に向けた具体的な対応でした。日銀は無担保コールレート翌日物の誘導目標を1.25%程度に据え置くことを決め、当面の金融環境を現在の水準で維持する姿勢を示しています。
同時に示されたのが、ETFの売却ペースの大幅な見直しです。ETFとは特定の指数などに連動するように運用される投資信託を指し、日銀は過去の大規模な金融緩和の中で市場から大量に買い入れてきました。この売却額を年間3,300億円程度から8,600億円程度へと引き上げる方針が固まり、保有資産の圧縮を着実に進める方針が確認されました。
一方で、会合の場では全会一致で現状維持が決まったわけではなく、政策委員の中から中立金利(経済を過熱も冷やしもしない理論上の金利水準)への接近を意識して1.5%への追加利上げを求める提案が出されました。この追加利上げ案自体は採用されなかったものの、政策委員の間でさらなる引き上げを模索する議論が存在することが明らかになっています。
今回の据え置き判断の背景には、経済情勢や物価環境を見極めたいという狙いがあるとみられますが、先行きにおける金利引き上げの可能性が完全に後退したわけではありません。今後も政策判断の節目ごとに、金利水準の見直しが議論される余地が残されています。
不動産市場・投資家への影響
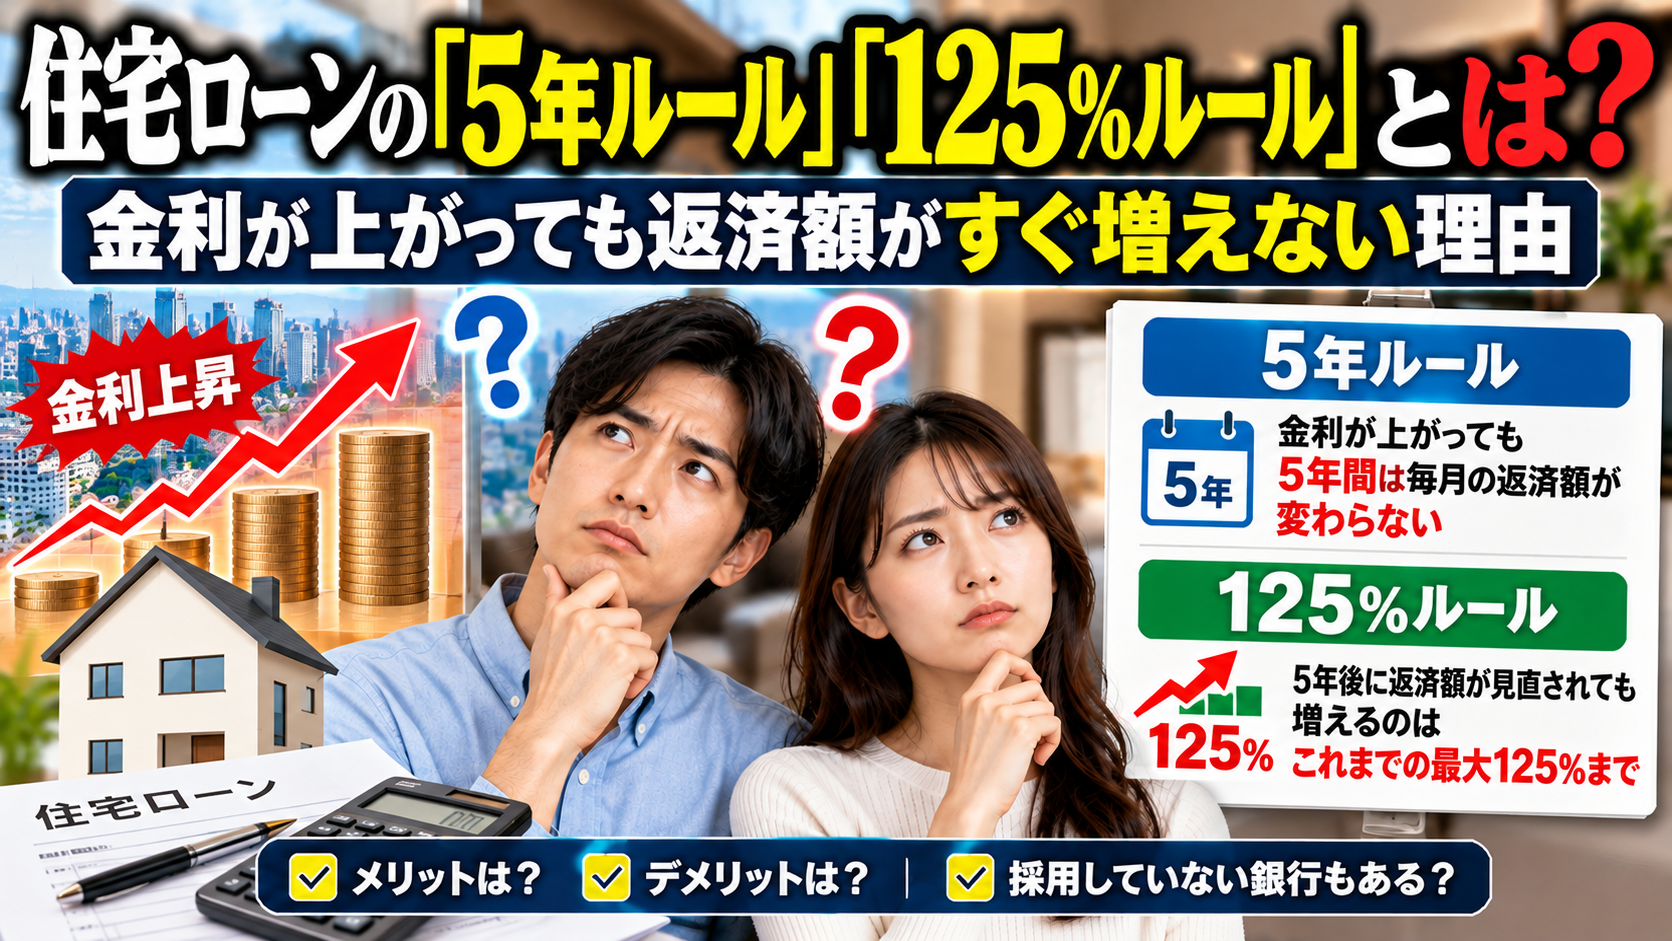
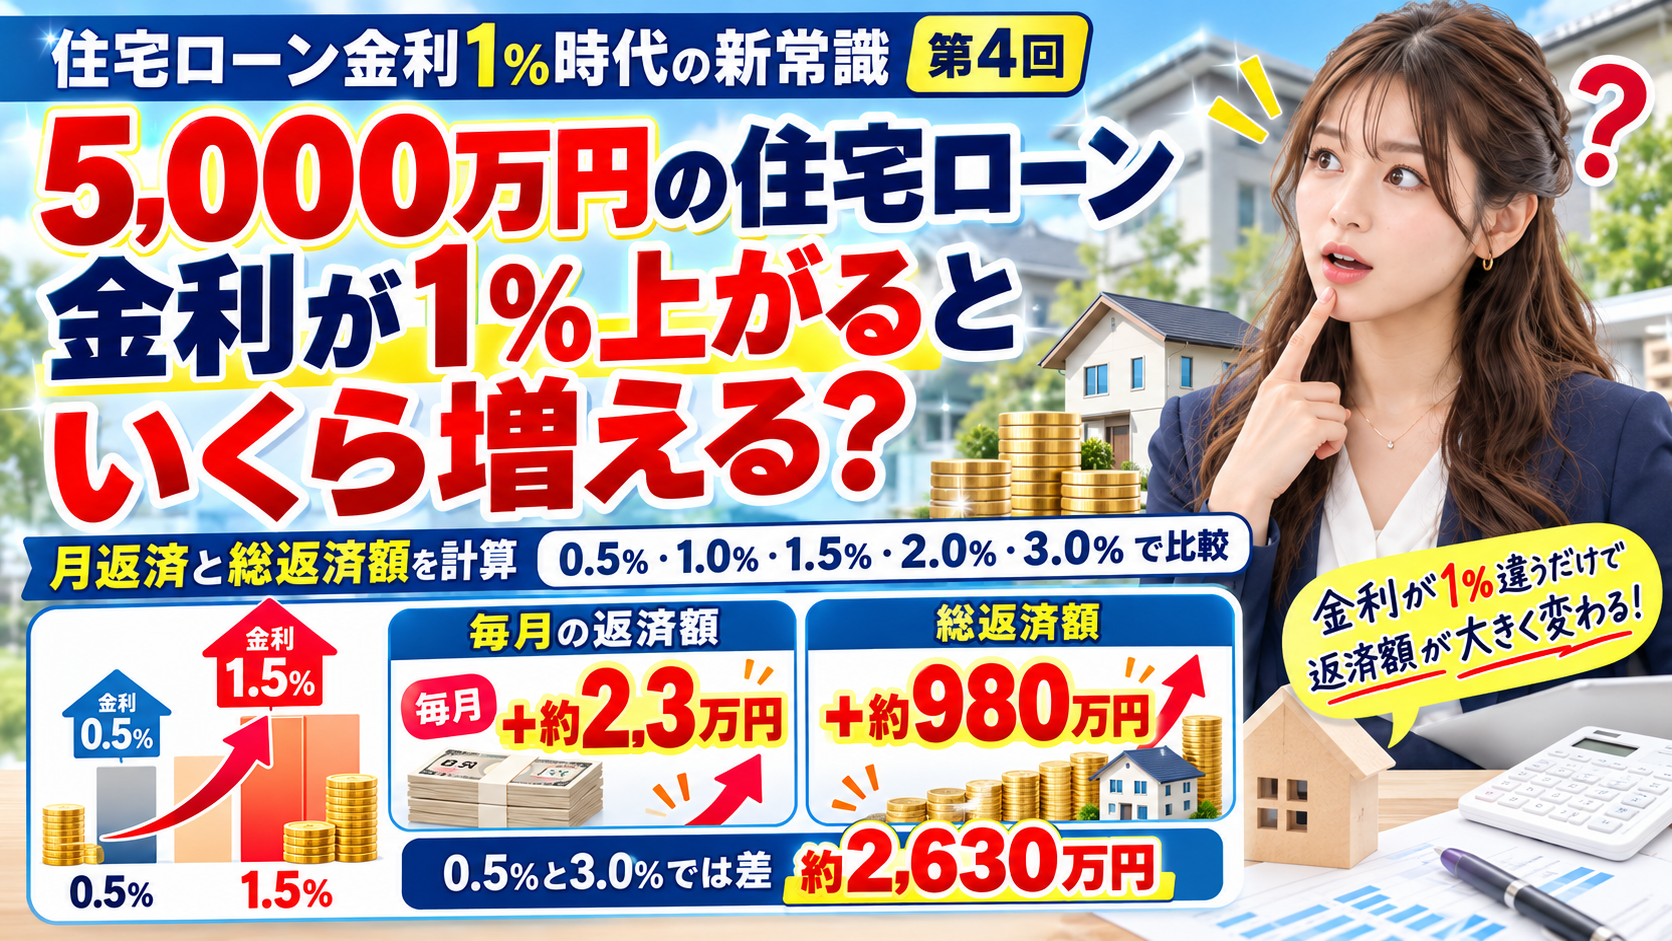
政策金利の据え置きは、不動産分野における資金調達環境に直接関わる要素です。短期間の金利指標は多くの金融機関が設定する住宅ローンの変動金利や、不動産投資向けの短期借入金利に影響を及ぼしやすいため、今回の現状維持によって足元の調達金利が急変する懸念はひとまず和らいだといえます。
しかし、会合内で1.5%への利上げを求める意見が提示された事実は、不動産投資家や住宅購入検討者にとって見逃せないポイントです。先行きにおいて金利引き上げ圧力がなお意識される環境が続くため、将来的な借入コストの上昇を見込んだ資金計画を立てておく姿勢が求められます。
不動産投資の現場では、借入金利の上昇が不動産のキャップレート(期待利回り)に波及する可能性があります。資金の調達コストが上がると投資採算ラインが見直され、物件価格の調整や利回りの見直しにつながることが考えられるため、投資家は慎重に市場環境を観察していく必要があります。
また、ETF売却ペースの年8,600億円への拡大など、保有資産圧縮の動きが金融市場全体にどのような影響を与えるかも注視すべき要素です。金融政策の正常化に向けた動きが段階的に進む中で、借入条件や資産価値の変化を冷静に把握しながら投資判断を行うことが重要になります。