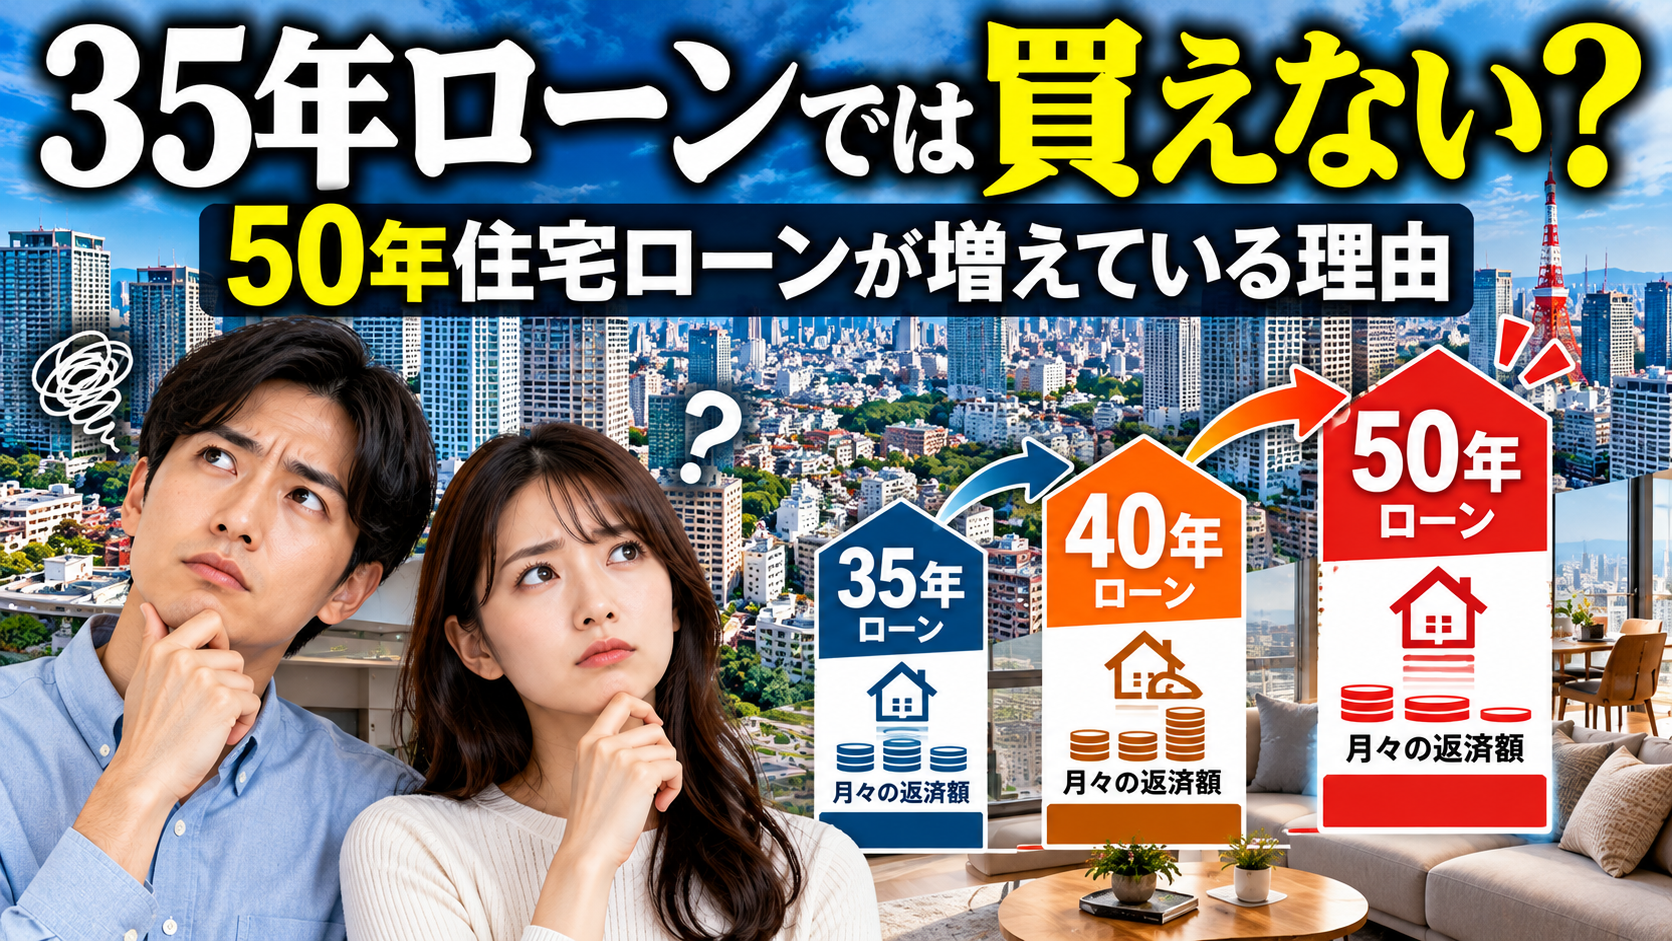
住宅ローンといえば、
「35年ローン」
をイメージする人が多いのではないだろうか。
30歳で住宅を購入し、65歳ごろまでに返済する。
長い間、日本の住宅購入ではこの35年という期間が一つの基準になってきた。
ところが現在、
40年ローン
50年ローン
という、さらに長い住宅ローンを選ぶ人が増えている。
なぜ住宅ローンはこれほど長期化しているのだろうか。
理由はシンプルである。
住宅価格が、35年では月々の返済額を抑えきれない水準まで上昇しているからだ。
このシリーズで紹介してきたように、2026年8月の東京23区における中古マンション70㎡換算価格は、
1億2,677万円
に達している。
1億円を超える住宅を35年で返済しようとすれば、毎月の返済額は当然大きくなる。
そこで、
返済期間を長くすることで、月々の返済額を下げる
という方法が広がっている。
今回は35年・40年・50年ローンを比較しながら、
「50年ローンなら本当に住宅を買いやすくなるのか」
そして、
住宅価格高騰の時代に長期ローンとどう向き合うべきなのか
を考えていく。
本当に35年を超える住宅ローンは増えている?
まず、実際に長期ローンの利用は増えているのだろうか。
住宅金融支援機構が2026年に公表した住宅ローン利用者調査では、2026年1月調査における返済期間は、
30年超~35年以内 38.9%
35年超~40年以内 17.9%
40年超 5.5%
だった。
つまり、
35年を超える住宅ローンを利用した人は合計23.4%。
およそ4人に1人である。
数年前と比べると長期化は明らか
同じ住宅金融支援機構の調査をさかのぼると、変化がよく分かる。
2023年10月調査では、
35年超~40年以内 10.9%
40年超 1.7%
だった。
合計すると、
12.6%
である。
それが2026年1月には、
23.4%
まで増えた。
一方、従来の中心だった「30年超~35年以内」は、
2023年10月 50.7%
2024年10月 48.6%
2025年4月 45.8%
2026年1月 38.9%
と低下している。
もちろん調査時点によって数字は上下する。
それでも、
住宅ローンの返済期間が35年を超える方向へ動いている
ことはデータから確認できる。
なぜ35年では足りなくなったのか
最大の理由は、
住宅価格の上昇である。
仮に3,000万円を借りるなら、35年ローンでも月々の返済額はある程度抑えられる。
しかし借入額が、
5,000万円
7,000万円
1億円
と増えていけば、事情は大きく変わる。
返済期間を同じ35年のままにすれば、
借入額の増加がそのまま毎月の返済負担に跳ね返ってくる。
そこで金融機関側も、40年・50年という商品を提供するようになってきた。
1億円を35年で借りると月約28万円
分かりやすく1億円を借りる場合で比較してみよう。
ここでは、
元利均等返済
ボーナス返済なし
金利が期間中変わらない
という単純な条件で試算する。
まず、
1億円・金利1.0%・35年
の場合。
毎月返済額は約、
28万2,000円
となる。
年間では約339万円。
35年間の総返済額は約、
1億1,856万円
である。
これにマンションなら、
管理費
修繕積立金
固定資産税
駐車場代
なども加わる。
住宅ローンだけで月28万円を超えるとなれば、購入できる世帯はかなり限られてくる。
50年にすると月々の返済額は大きく下がる
では同じ1億円を50年で返済するとどうなるだろうか。
長期ローンでは金利が上乗せされる商品があるため、
35年 金利1.0%
50年 金利1.1%
として参考試算する。
50年の場合、毎月返済額は約、
21万7,000円
となる。
35年の約28万2,000円と比較すると、
毎月約6万5,000円
少ない。
年間なら約78万円の差である。
| 借入額1億円 | 35年 | 50年 |
|---|---|---|
| 想定金利 | 1.0% | 1.1% |
| 毎月返済 | 約28.2万円 | 約21.7万円 |
| 年間返済 | 約339万円 | 約260万円 |
| 総返済額 | 約1億1,856万円 | 約1億3,005万円 |
※元利均等返済、ボーナス返済なし、金利が返済終了まで変わらないと仮定した参考試算。
毎月約6万5,000円下がるなら、
「35年では無理でも、50年なら払える」
という世帯が出てくることは理解できる。
東京23区の1億2,677万円なら差はさらに大きい
第1回で取り上げた東京23区中古マンション70㎡換算価格、
1億2,677万円
をそのまま借りると仮定してみよう。
35年・金利1.0%なら、
毎月約35万8,000円。
50年・金利1.1%なら、
毎月約27万5,000円。
その差は、
月約8万3,000円
にもなる。
年間では約100万円。
高額な住宅ほど、返済期間を延長したときの月額負担軽減効果は大きくなる。
だからこそ、住宅価格が高い東京では長期ローンとの相性が良く見えるのである。
銀行も50年住宅ローンを取り扱い始めている
長期化は単なる理論上の話ではない。
auじぶん銀行は2025年1月14日から、住宅ローンの借入期間をそれまでの35年以内から、
最長50年
へ拡大した。
35年1カ月以上の場合は、通常の金利に年0.10%が上乗せされる。
同行は50年ローンについて、
月々の返済額を抑えたい人向け
の商品として案内している。
PayPay銀行も住宅ローンの借入期間を、
最長50年
としている。
借入金額は500万円以上2億円以下で、35年を超える場合には金利の上乗せがある。
2026年8月時点では、35年超の契約について、
年0.3%
の上乗せ金利が設定されている。
つまり現在では、
50年という返済期間自体が現実的な住宅ローン商品になっている
のである。
実は「フラット50」もある
住宅金融支援機構にも、
フラット50
がある。
これは長期優良住宅、予備認定マンション、管理計画認定マンションなど一定の住宅を対象とする、
最長50年の全期間固定金利住宅ローン
である。
2026年4月時点では、
申込時年齢は原則44歳未満。
借入期間は36年以上50年以内。
さらに、
「80歳-申込時年齢」
と50年のいずれか短い期間が上限となる。
つまり50年ローンだからといって、
誰でも50年間借りられる
というわけではない。
年齢は非常に重要なのである。
30歳なら80歳まで住宅ローン?
例えば30歳で50年ローンを組めば、
完済時は、
80歳
である。
25歳なら75歳。
35歳なら85歳となるため、商品によってはそもそも50年間借りることができない。
ここが35年ローンとの大きな違いである。
35歳で35年なら70歳。
30歳で35年なら65歳。
これまでは、
定年前後に完済する
という住宅ローン設計も比較的しやすかった。
しかし50年ローンでは、
定年後まで返済が残る可能性が非常に高い。
50年ローン最大のメリットは「月々の支払いを下げられる」
50年ローンの最大のメリットは明確である。
毎月の返済額を下げられること。
例えば1億円を、
35年・1.0%なら約28.2万円。
50年・1.1%なら約21.7万円。
月約6.5万円違う。
この差額を、
生活費
教育費
貯蓄
資産運用
などへ回すことができる。
家計にとって毎月6万円以上の差は非常に大きい。
同じ年収でも「借りられる金額」が増える
住宅ローン審査では、
年間返済額が年収に占める割合
も重要になる。
例えば年間返済額が339万円なら、年収1,000万円に対して、
約34%。
一方、50年ローンで年間260万円まで下がれば、
約26%
になる。
つまり返済期間を延ばせば、
同じ年収でも返済負担率を抑えることができる。
その結果、
35年では審査上厳しかった借入額でも、
40年・50年なら検討可能になる場合がある。
これが住宅価格高騰と長期ローンが組み合わさる大きな理由である。
しかし住宅が「安くなる」わけではない
ここで最も注意したい。
返済期間を35年から50年へ延ばしても、
住宅価格そのものが安くなるわけではない。
1億円の家は1億円のままである。
変わるのは、
支払うタイミング
だけだ。
35年間で返すところを50年間に分散しているので、
毎月の返済額が小さく見えるのである。
これはスマートフォンなどの分割払いでも同じである。
24回払いより48回払いの方が月額は小さい。
しかし商品価格そのものが安くなったわけではない。
デメリット1 総返済額は増える
返済期間を延ばす最大のデメリットが、
利息を長く払い続けること
である。
先ほどの1億円の参考試算では、
35年・1.0%
総返済額 約1億1,856万円。
50年・1.1%
総返済額 約1億3,005万円。
その差は約、
1,149万円
になる。
毎月の返済額は減るが、
最終的に支払う金額は増える。
住宅金融支援機構もフラット50について、フラット35より完済時年齢が高くなり、
総返済額が増加する可能性がある
と明示している。
デメリット2 金利上昇の影響を長く受ける可能性
50年ローンで変動金利を選んだ場合、
50年間ずっと現在の低い金利が続く保証はない。
金利が上がれば返済負担も変化する可能性がある。
例えば、
0.8%
1.0%
1.5%
2.0%
と金利が変われば、高額な住宅ローンでは影響も大きい。
返済期間が長いということは、
金利変動にさらされる期間も長い
ということでもある。
一方、フラット50のような全期間固定金利なら金利上昇リスクは抑えられるが、固定金利には固定金利なりの商品条件や金利水準がある。
デメリット3 定年後も返済が続く
50年ローンで特に考えなければならないのが、
老後
である。
30歳で借りて80歳完済。
仮に65歳で定年すると、
その後15年間も住宅ローンが残る。
年金生活になってから、
住宅ローン
管理費
修繕積立金
固定資産税
を支払うことになる可能性がある。
現役時代に払えるかだけではなく、
70歳の自分も払えるか
まで考える必要がある。
デメリット4 元金が減るスピードが遅い
長期ローンでは、
借入残高の減り方も遅くなる。
これは将来売却するときに重要である。
例えば購入から10年後に、
転勤
離婚
家族構成の変化
住み替え
などでマンションを売却したくなるかもしれない。
しかしローン残高が大きく残っている状態で物件価格が下落すると、
売却価格より住宅ローン残高の方が多い、
オーバーローン
になる可能性がある。
その場合、売却代金だけでは住宅ローンを完済できない。
不足分を自己資金で補わなければ売却できないケースもある。
50年間、同じ家に住むとは限らない
ここも重要である。
30歳で買った住宅に、
80歳まで絶対に住み続ける
とは限らない。
子どもが生まれる。
子どもが独立する。
転職する。
親の介護が必要になる。
地方へ移住する。
より小さな家へ住み替える。
人生は50年間で大きく変わる。
そのため50年ローンでは、
「完済まで住み続ける」前提だけでなく、「途中で売却できるか」
という視点がより重要になる。
だから50年ローンほど「資産価値」が重要になる
35年より50年。
返済期間が長くなるほど、
住宅そのものの将来価値が重要になる。
例えば50年ローンで、
駅から遠い
人口減少地域
管理状態が悪い
修繕積立金不足
売却需要が弱い
というマンションを購入すると、
途中で売りたくても売れない可能性がある。
逆に、
駅近
賃貸需要が高い
管理良好
再開発エリア
人口・雇用が集積する地域
などであれば、将来も売却先を見つけやすい可能性がある。
長期ローンは、
「返済できるか」だけでなく「途中で出口を作れるか」
まで考える必要があるのである。
住宅価格が上がったからローン期間を伸ばす――これは本当に解決なのか
ここで少し大きな視点から考えてみよう。
住宅価格が上がる。
↓
35年では月々の返済額が高すぎる。
↓
40年にする。
↓
それでも高い。
↓
50年にする。
という流れが進めば、確かに住宅は買いやすくなる。
しかし、
所得に対して住宅価格が高すぎるという根本問題がなくなったわけではない。
むしろ、
「返済期間を15年延ばさなければ購入できない」
という事実そのものが、住宅価格高騰の大きさを表しているともいえる。
月額だけを見て住宅を選ぶのは危険
不動産広告では、
「月々○万円から」
という表示を見かけることがある。
しかし返済期間を長くすれば、
月々の金額はいくらでも小さく見せることができる。
見るべきなのは、
毎月返済額
だけではない。
借入額
金利
返済期間
総返済額
完済時年齢
ローン残高の減り方
まで確認する必要がある。
特に50年ローンでは、
「月々払える」=「その住宅を無理なく買える」
とは限らないのである。
50年ローンは悪い商品なのか?
では50年ローンは使わない方がよいのだろうか。
そうとも限らない。
例えば25歳で住宅を購入する人なら、50年でも75歳完済である。
35年ローンでは月々の返済を大きくしすぎず、
手元資金を残す。
教育費を準備する。
資産運用を続ける。
収入が増えたら繰上返済する。
という使い方も考えられる。
重要なのは、
50年間かけて返さなければならないローン
として考えるのではなく、
最長50年まで返済期間を選べる金融商品
として使い方を考えることである。
繰上返済という方法もある
50年ローンを組んだからといって、
必ず50年間払い続けなければならないわけではない。
収入が増えた。
ボーナスが増えた。
相続があった。
資産形成が進んだ。
という場合に、
繰上返済
を利用する方法もある。
つまり若いうちは月々の返済を抑え、
家計に余裕ができてから返済速度を上げるという考え方もできる。
ただし繰上返済を優先しすぎて、生活防衛資金や老後資金が不足しては意味がない。
長期ローンには「インフレ」という別の見方もある
長期ローンにはもう一つ興味深い特徴がある。
仮に30年間で物価や給与が上昇した場合、
同じ20万円の返済でも、
現在の20万円と30年後の20万円では負担感が異なる可能性がある。
例えば給与が、
年収600万円
から将来900万円になれば、
月20万円の返済が所得に占める割合は小さくなる。
固定金利の場合には返済額が変わらないため、
インフレや所得上昇によって実質的な返済負担が小さくなる可能性
もある。
一方で、給与が思ったように上がらなければこの効果は期待できない。
変動金利ならインフレとともに金利が上昇する可能性もある。
長期ローンでは、
将来の給与・物価・金利
まで考える必要がある。
「住宅価格上昇」と「融資の長期化」はセットで考える
今回のシリーズで見てきたように、
約50年間でマンション価格は給与以上のペースで上昇してきた。
最近では、
土地価格
建築費
人件費
も上昇している。
新築供給も減っている。
その結果、住宅購入者は、
頭金を増やす
共働きで買う
ペアローンを使う
郊外へ移る
中古を買う
そして、
返済期間を延ばす
という方法で対応している。
50年ローンが広がっている背景には、
金融商品の進化というより、住宅価格高騰への対応
という側面が強くあるのである。
住宅ローンの長期化は「資産を早く持つ」という見方もできる
一方、資産形成という視点では違った見方もできる。
例えば、
「頭金2,000万円が貯まるまで10年間待つ」
のか、
「長期ローンを利用して30歳で不動産を取得する」
のか。
10年間待っている間に、不動産価格が上昇する可能性もあれば、逆に下落する可能性もある。
早く不動産を取得すれば、
その時点から、
不動産という資産を保有する
ことになる。
もちろん住宅価格が下落すれば逆効果になる。
だからこそ、
単にローン期間だけで判断するのではなく、
「何を長期間かけて購入するのか」
が重要なのである。
自宅と不動産投資のローンは別物
ここで一つ重要な注意点がある。
50年住宅ローンが利用できるからといって、
それを投資用不動産の購入に使うことはできない。
住宅ローンは原則として、
本人や家族が居住する住宅
を購入するためのローンである。
例えばフラット50も、第三者へ賃貸する投資用住宅の取得資金には利用できないと明記している。目的外利用が判明した場合には、借入金の一括返済を求められる。
不動産投資を行う場合は、
投資用不動産ローン
など、目的に合った融資を利用する必要がある。
それでも「融資を使って資産を持つ」という考え方は共通する
住宅ローンと不動産投資ローンは別の商品である。
しかし不動産には、
融資を利用して大きな資産を取得できる
という共通した特徴がある。
1,000万円を貯めてから1,000万円の資産を買うのではなく、
自己資金と融資を組み合わせて数千万円の不動産を保有する。
不動産投資では、さらに家賃収入を返済原資の一部として考えることができる。
もちろん、
空室
金利上昇
修繕
家賃下落
価格下落
などのリスクがある。
それでも住宅価格が給与以上に上昇してきた現在、
「お金を貯めてから資産を買う」だけでなく、「適切な融資を利用して資産を持つ」
という考え方が注目される理由は理解しやすい。
50年ローンが示しているのは「住宅の金融商品化」でもある
50年前の住宅購入と現在を比べると、
住宅そのものだけでなく、
買い方
も大きく変わった。
35年ローン。
40年ローン。
50年ローン。
ペアローン。
収入合算。
団体信用生命保険。
住宅ローン減税。
現代では、住宅購入は単純な現金購入ではなく、
長期間の金融設計とセットになっている。
住宅価格が高くなればなるほど、
「どの家を買うか」
と同じくらい、
「どのようにお金を借りるか」
が重要になるのである。
まとめ
住宅ローンでは長い間、
35年
が一つの基準だった。
しかし住宅金融支援機構の2026年1月調査では、
35年超~40年以内 17.9%
40年超 5.5%
となり、
35年を超える返済期間を選んだ人は23.4%
に達している。
2023年10月の12.6%と比較すれば、長期化していることが分かる。
背景にあるのは、
住宅価格の高騰
である。
例えば1億円を、
35年・金利1.0%で借りれば、
月約28.2万円。
50年・金利1.1%なら、
月約21.7万円。
返済期間を15年延ばすことで、
月々約6.5万円
負担を下げられる。
その一方で、総返済額は、
約1億1,856万円
から、
約1億3,005万円
へ増える。
50年ローンには、
月々の返済額を抑えられる
高額物件を購入しやすくなる
手元資金を残しやすい
というメリットがある。
しかし、
総返済額が増える
完済時年齢が高くなる
金利変動リスクを長期間負う
ローン残高が減りにくい
売却時にオーバーローンになる可能性がある
というリスクもある。
つまり、
50年ローンは住宅を安くする仕組みではない。
高くなった住宅価格を、
より長い時間を使って支払う仕組み
である。
だからこそ重要になるのが、
「50年間払えるか」
だけではない。
「50年間ローンが残っていても価値を維持できる不動産なのか」
という視点である。
駅。
人口。
賃貸需要。
管理。
修繕。
再開発。
売却しやすさ。
住宅ローンが長期化するほど、
物件の資産価値を見極める重要性は高くなる。
東京のマンションが35年では買いにくくなり、50年というローンまで登場している。
それは金融商品の選択肢が増えたというだけではない。
住宅価格と所得の距離が、返済期間を15年延ばすほど広がっている
という現在の住宅市場を象徴する現象でもある。
次回は、
共働きなら1億円の家を買える?ペアローンのメリットとリスク【東京のマンションはなぜ買えなくなった? 第7回】
をテーマに、夫婦2人の収入を利用することで購入可能額がどこまで増えるのか、そして離婚・死亡・出産や育児による収入減など、ペアローン特有のリスクまで詳しく見ていく。
引用元・参考元
- 住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」
- 住宅金融支援機構「フラット50」
- 住宅金融支援機構「フラット50 ご利用条件」
- auじぶん銀行「住宅ローン借入期間最長50年の取扱い開始のお知らせ」
- auじぶん銀行「住宅ローン 商品詳細」
- PayPay銀行「住宅ローン 商品概要説明書」
- PayPay銀行「50年ローンの上乗せ金利」