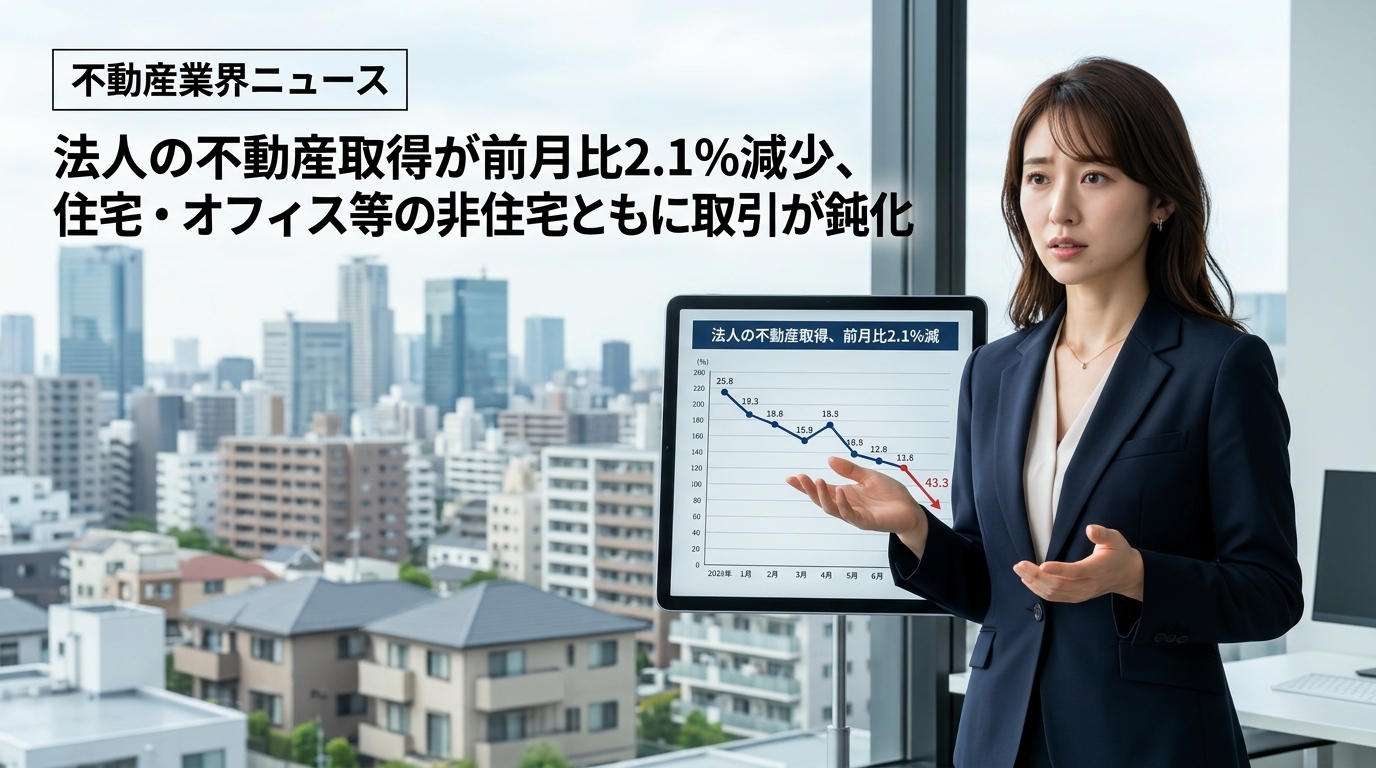
法人が取得した建物取引の推移を示す公的な統計指標において、全国規模での取引量減少が確認されました。国土交通省が公表した最新データによると、法人が取得した既存建物に関する全国の移転登記量を測る総合指数は、前月比で2.1%のマイナスを記録しています。
今回の公表データでは、個人向けの再販事業や賃貸経営などに用いられる居住用の住宅分野だけでなく、オフィスビルや商業施設等を含む非住宅分野においてもそろって取引量が減少しました。事業会社や投資主体による仕入れ・投資スタンスに一定の調整局面が表れている形です。
不動産市場における法人の売買動向は、機関投資家や不動産業者の事業計画、物件価格の先行きを占ううえで極めて重要な基礎指標となります。金利環境の変化など複数の事業要素が絡み合う中、各事業者がどのような判断を下しているのか、詳細な内訳と傾向に強い関心が寄せられています。
この記事のポイント
- 法人の建物取得量を示す全国総合指数(季節調整値)は290.1となり、前月比2.1%減少しました。
- 住宅分野は前月比1.4%減少し、戸建てが1.9%減、マンションが0.3%減となりました。
- オフィスや商業施設などの非住宅分野は前月比3.1%減少し、住宅以上の下げ幅を記録しました。
- 金利上昇局面における企業の投資姿勢や仕入れ動向の変化について、今後の推移の注視が必要です。
ニュースの概要と背景
国土交通省は2026年10月30日、全国の法人が取得した既存建物の移転登記データをもとに算出した「法人取引量指数」の令和8年7月分を公表しました。同指数は不動産を取引する法人の活動実態を迅速に捉えるため試験運用されている公式統計であり、季節による規則的な増減要因を取り除いた季節調整値において、全国総合指数は290.1(前月比2.1%減)となりました。
用途別の内訳を確認すると、住宅合計は前月比で1.4%の減少を記録しました。さらに住宅の内目を細分化すると、戸建て住宅が前月比1.9%減、マンションが前月比0.3%減となっており、住戸タイプを問わず前月実績を下回る結果となっています。中古住宅を買い取ってリノベーション後に再流通させる事業者や、賃貸用アパート・マンション等を仕入れる法人の動きに一服感が生じている状況が読み取れます。
また、オフィスビルや商業ビル、店舗・倉庫等を含む非住宅分野の指数は前月比3.1%減となり、住宅合計と比べても一段と大きな落ち込みを示しました。事業用ビルなどの大型取引は動向の振れ幅が大きくなりやすい傾向がありますが、非住宅全般で法人の買い手が様子見姿勢を強めたことが、総合指数の押し下げにつながったと考えられます。
背景としては、金融政策や借入コストの動向を見据えた法人の慎重な資金運用姿勢が挙げられます。金利上昇局面における収益性や調達金利の上昇リスクを慎重に見積もる動きが広がり、これまで積極的だった物件の仕入れや収益物件への追加投資に対して、精査のハードルを厳格化させる法人が増えている実情が反映された形です。
不動産市場・投資家への影響
法人の不動産取得動向は、市場全体の流動性や将来の相場感を先取りする重要な先行指標として実務上重視されています。事業法人やファンド等のプロフェッショナルな買い手が取得ペースを緩めると、取引現場における競合が落ち着き、これまで堅調に推移してきた既存建物市場全体の価格形成にも変化をもたらす要因になり得ます。
今回の結果において注目すべき点は、資産種別ごとの落ち込み幅の差異です。マンション分野の減少幅が前月比0.3%減と極めて軽微な調整にとどまったのに対し、戸建て住宅は1.9%減、非住宅分野は3.1%減と比較的明確な鈍化を見せました。法人が資産を選別する際、需要の安定性や流動性の高さを評価してマンションを優先的に維持しつつ、事業リスクを伴う大型物件や郊外型資産の取得を優先的に抑制している可能性が示唆されます。
機関投資家や不動産会社だけでなく、個人投資家や資産運用を検討する層にとっても、こうした法人の買い控え動向は売買戦略を組み立てる上で見逃せません。法人の仕入れ活動が鈍化することで、売り手側による過度な強気価格の設定が抑制され、物件選定の選択肢や売買交渉の余地が広がるケースも想定されるためです。
ただし、単月の指数変動のみで構造的な転換と即断することは難しく、金利動向や金融機関の融資姿勢の変化がどこまで法人の実需に影響を及ぼし続けるかを多角的に確認する必要があります。市場関係者は、公表された指数の推移を継続して定点観測し、今後の月次データや資産種別ごとの傾向を丁寧に見極めていく姿勢が求められます。