住宅価格が上昇するなか、
「4,000万円の住宅ローンを組んだら、毎月いくら返すことになるのか?」
と気になる人も多いのではないだろうか。
住宅ローンの返済額は、同じ4,000万円を借りても、
金利
返済期間
によって大きく変わる。
例えば返済期間を長くすれば月々の返済額は減るが、その分長期間利息を支払うため、総返済額は増えやすい。
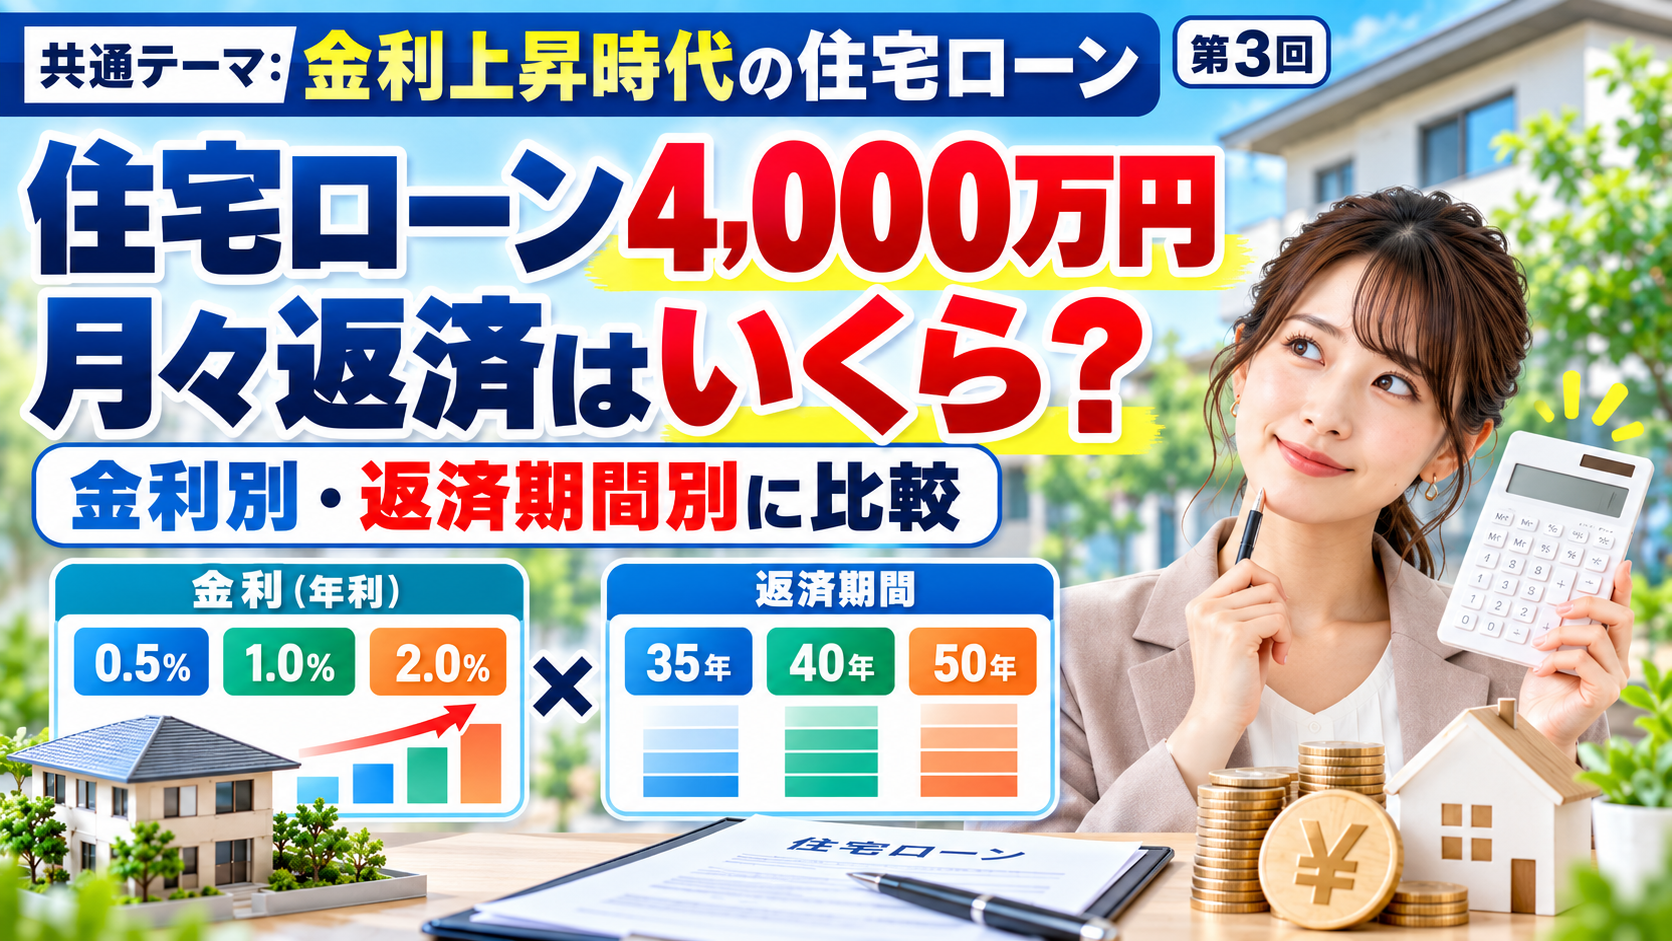
今回は4,000万円を借りた場合について、
35年
40年
50年
の3つの返済期間と、
金利0.5%
金利1.0%
金利2.0%
を組み合わせ、月々返済額と総返済額を比較する。
なお、この記事の試算はすべて、
借入額4,000万円
元利均等返済
ボーナス返済なし
金利は返済期間中一定
という条件で計算している。
実際の住宅ローンでは金融機関の商品条件、変動金利の見直し、融資手数料、保証料、団体信用生命保険などによって負担額は異なるため、あくまで返済額を比較するための目安として考えてほしい。
4,000万円・35年ローンの月々返済はいくら?
まず、住宅ローンで一般的な35年返済から見てみよう。
金利0.5%の場合
借入額4,000万円、返済期間35年、金利0.5%の場合、
月々返済額:約10万3,834円
となる。
35年間の総返済額は約、
4,361万円
である。
つまり4,000万円を借りて、利息として支払う金額は単純計算で約361万円となる。
金利1.0%の場合
金利が1.0%になると、
月々返済額:約11万2,914円
総返済額は約、
4,742万円
となる。
金利0.5%との差は、
月々 約9,080円
総返済額 約381万円
である。
金利2.0%の場合
金利2.0%になると、
月々返済額:約13万2,505円
総返済額は約、
5,565万円
となる。
4,000万円を借りても、35年間で支払う金額は約5,565万円になる計算である。
35年返済を比較すると?
まとめると次のようになる。
| 金利 | 月々返済額 | 総返済額 | 利息総額 |
|---|---|---|---|
| 0.5% | 約10.4万円 | 約4,361万円 | 約361万円 |
| 1.0% | 約11.3万円 | 約4,742万円 | 約742万円 |
| 2.0% | 約13.3万円 | 約5,565万円 | 約1,565万円 |
同じ4,000万円・35年でも、
0.5%と2.0%では月々約2万8,700円
の差になる。
総返済額では約、
1,204万円
もの差になる。
住宅ローンでは、借入金額だけでなく「何%で借りるか」が非常に重要であることが分かる。
40年ローンなら月々返済はいくら?
次に返済期間を40年に延ばしてみよう。
金利0.5%の場合
月々返済額:約9万1,962円
総返済額は約、
4,414万円
となる。
35年返済の約10万3,834円と比較すると、
毎月約1万1,900円
返済額を抑えられる。
金利1.0%の場合
月々返済額は、
約10万1,142円
総返済額は約、
4,855万円
となる。
35年・1.0%の場合は月約11万2,914円なので、返済期間を5年間延ばすことで、
月々約1万1,800円
低くなる。
金利2.0%の場合
月々返済額は、
約12万1,130円
総返済額は約、
5,814万円
となる。
35年返済の約13万2,505円と比べると、月々約1万1,400円下がる。
40年返済を比較すると?
| 金利 | 月々返済額 | 総返済額 | 利息総額 |
|---|---|---|---|
| 0.5% | 約9.2万円 | 約4,414万円 | 約414万円 |
| 1.0% | 約10.1万円 | 約4,855万円 | 約855万円 |
| 2.0% | 約12.1万円 | 約5,814万円 | 約1,814万円 |
40年返済にすると、35年に比べて毎月の負担は小さくなる。
一方で返済期間が5年間延びるため、総利息は増える。
50年ローンなら月々8万円台も可能?
さらに返済期間を50年まで延ばしてみる。
近年は50年返済の住宅ローンも存在する。
住宅金融支援機構も、一定の住宅を対象として最長50年間の全期間固定金利住宅ローン「フラット50」を提供している。2026年現在は長期優良住宅、予備認定マンション、管理計画認定マンションなどが対象となっている。
では4,000万円を50年で返済するとどうなるのだろうか。
金利0.5%の場合
月々返済額は、
約7万5,361円
となる。
総返済額は約、
4,522万円
である。
35年返済の月約10万3,834円と比較すると、
毎月約2万8,500円
低くなる。
金利1.0%の場合
月々返済額は、
約8万4,744円
となる。
総返済額は約、
5,085万円
である。
35年返済と比較すると、月々返済額は約2万8,200円下がる。
金利2.0%の場合
月々返済額は、
約10万5,516円
となる。
総返済額は約、
6,331万円
である。
35年返済なら月約13万2,505円なので、
毎月約2万7,000円
負担を軽くできる。
しかし総返済額には大きな違いが出る。
50年返済では総利息が大きくなる
50年返済の結果をまとめると次のようになる。
| 金利 | 月々返済額 | 総返済額 | 利息総額 |
|---|---|---|---|
| 0.5% | 約7.5万円 | 約4,522万円 | 約522万円 |
| 1.0% | 約8.5万円 | 約5,085万円 | 約1,085万円 |
| 2.0% | 約10.6万円 | 約6,331万円 | 約2,331万円 |
金利2.0%で4,000万円を50年間借りると、利息だけで約2,331万円になる。
つまり、
4,000万円借りて、総額では約6,331万円を返す
計算である。
返済期間を長くすれば月々の負担は減るが、利息を支払う期間が長くなるため、総返済額は増える。
35年・40年・50年を一気に比較
金利1.0%で比較すると違いが分かりやすい。
| 返済期間 | 月々返済額 | 総返済額 | 利息総額 |
|---|---|---|---|
| 35年 | 約11万2,914円 | 約4,742万円 | 約742万円 |
| 40年 | 約10万1,142円 | 約4,855万円 | 約855万円 |
| 50年 | 約8万4,744円 | 約5,085万円 | 約1,085万円 |
35年から50年へ延ばすと、
月々返済額は、
約11万2,900円
↓
約8万4,700円
となり、
毎月約2万8,200円
負担を抑えられる。
年間では約33万8,000円の違いである。
一方、総返済額は、
約4,742万円
↓
約5,085万円
ではなく、返済期間を延ばすことで約342万円増える。
つまり、
毎月の負担を軽くする代わりに、総額では多く支払う
のが長期住宅ローンの基本的な特徴である。
金利2%では返済期間の違いがさらに大きくなる
金利が高くなるほど、長期間借りることによる利息の影響も大きくなる。
金利2.0%で比較すると、
| 返済期間 | 月々返済額 | 総返済額 |
|---|---|---|
| 35年 | 約13万2,505円 | 約5,565万円 |
| 40年 | 約12万1,130円 | 約5,814万円 |
| 50年 | 約10万5,516円 | 約6,331万円 |
35年から50年へ延ばすことで、毎月返済額は約2万7,000円下がる。
しかし総返済額は、
約766万円増える。
金利が高くなるほど、「返済期間を長くすること」のコストも大きくなりやすいのである。
返済期間を延ばすメリットは「月々の余裕」
ここまで見ると、
「総返済額が増えるなら、長期ローンは避けた方がいいのでは?」
と思うかもしれない。
しかし、必ずしもそうとは限らない。
返済期間を長くする最大のメリットは、
毎月の住宅ローン返済額を抑えられる
ことである。
例えば4,000万円・金利1.0%の場合、
35年 約11.3万円
50年 約8.5万円
で、差は約2.8万円ある。
この2.8万円を、
生活費
教育費
老後資金
貯蓄
住宅修繕費
などに回すことができる。
住宅ローンの返済で家計をぎりぎりにするより、一定の余裕を残すという考え方もある。
返済期間を延ばすと「借りられる額」も増えやすい
月々返済額が下がれば、金融機関が審査する返済負担率も下がりやすくなる。
そのため長期住宅ローンを利用することで、
35年では希望額を借りられなかったが、50年なら借りられる
というケースも考えられる。
しかし、ここには注意が必要である。
借りられる金額と、無理なく返せる金額は同じではない。
返済期間を延ばすことで高額な住宅を購入できるようになったとしても、その分ローン残高が長期間残ることになる。
50年ローンなら何歳まで返済する?
返済期間を考えるうえで重要なのが、完済年齢である。
例えば、
30歳で50年ローン
→ 完済80歳
35歳で40年ローン
→ 完済75歳
40歳で35年ローン
→ 完済75歳
となる。
住宅金融支援機構の「フラット50」では、2026年4月現在、原則として申込時年齢が44歳未満で、借入期間の上限は、
「80歳-申込時年齢」と50年のいずれか短い方
となっている。
例えば35歳なら、単純計算で最長45年程度となり、誰でも必ず50年間借りられるわけではない。
民間金融機関でも完済時年齢などの条件は商品ごとに異なる。
定年後まで住宅ローンが残る可能性を考える
50年ローンでは特に、
定年後の住宅ローン
を考えておく必要がある。
例えば30歳で50年ローンを組み、65歳で退職するとすれば、
退職時点でも残り15年間
住宅ローン返済が続くことになる。
その期間の返済原資を、
給与
再雇用収入
年金
貯蓄
退職金
のどこから出すのかを考えておく必要がある。
「月々が安いから50年」という理由だけではなく、完済時年齢まで見ることが重要である。
50年ローンには対象住宅などの条件がある商品も
50年ローンはすべての住宅で利用できるとは限らない。
例えば「フラット50」は、2026年現在、
長期優良住宅
予備認定マンション
管理計画認定マンション
など一定の住宅が対象となっている。
住宅金融支援機構自身も、フラット50について、最長50年間とすることで月々の返済額を抑えられる一方、フラット35より完済時年齢が高くなり、総返済額が増加する可能性があると案内している。
金融機関によって条件は異なるため、単純に「50年まで選べる」と考えず商品ごとの確認が必要である。
住宅ローンは「月々いくら」だけで決めない
住宅を探していると、不動産広告などで、
「月々○万円台から」
という表示を見ることがある。
確かに月々返済額は重要である。
しかし同じ4,000万円でも、
返済期間を長くする
金利条件を変える
ボーナス返済を使う
ことで月々返済額は大きく変えられる。
そのため、
月々8万円だから安い
と判断するのではなく、
借入金額はいくらか
金利はいくらか
何年間返済するのか
総返済額はいくらか
何歳で完済するのか
まで確認する必要がある。
「家賃と同じだから買える」とも限らない
現在の家賃が月12万円で、住宅ローンの試算も月12万円なら、
「今の家賃と同じだから問題ない」
と思うかもしれない。
しかし住宅を購入すると、住宅ローン以外にも、
固定資産税
火災・地震保険
マンションなら管理費・修繕積立金
戸建てなら将来の修繕費
などが発生する。
例えば住宅ローン11万円に、
管理費・修繕積立金3万円
固定資産税を月換算1万円
とすれば、実質的な住宅関連負担は15万円程度になる。
住宅ローン返済額だけで現在の家賃と比較しない方がよい。
金利が1%上がった場合も試算する
第1回でも紹介した通り、住宅ローンでは金利1%の違いが大きな金額になる。
4,000万円・35年では、
金利0.5%
→ 約10万3,800円
金利1.0%
→ 約11万2,900円
金利2.0%
→ 約13万2,500円
である。
特に変動金利を検討する場合には、現在提示されている金利だけではなく、
+0.5%
+1%
+2%
といった条件でも返済額を試算しておきたい。
4,000万円なら年収はいくら必要?
「月々返済額が分かったら、次に知りたいのは年収では?」
と思う人もいるだろう。
住宅ローンでは、年間返済額が年収に占める割合である返済負担率が審査や家計管理の重要な指標になる。
ただし、
年収が○万円あれば4,000万円を借りられる
と一律に決まるものではない。
自動車ローン
カードローン
その他の借入れ
年齢
勤務状況
金利
返済期間
などによっても変わる。
本シリーズ第4回では5,000万円の住宅ローンを例に、
「住宅ローン5,000万円を組むには年収いくら必要?」
を返済負担率から詳しく解説する。
返済期間は「短いほど正解」でも「長いほど正解」でもない
住宅ローンでは、
「利息がもったいないから最短で返す」
という考え方もある。
一方、
「返済期間を長くして月々の負担を下げ、手元資金を残す」
という考え方もある。
どちらか一方が絶対に正しいわけではない。
重要なのは、
毎月返済額
総返済額
完済年齢
貯蓄額
教育費
老後資金
をバランスよく見ることである。
返済期間を短くしすぎて毎月の生活が苦しくなるのも問題であり、長くしすぎて老後まで大きなローンが残ることにも注意が必要である。
まとめ
4,000万円の住宅ローンでも、金利と返済期間によって毎月返済額は大きく変わる。
金利1.0%の場合、
35年:約11万2,900円
40年:約10万1,100円
50年:約8万4,700円
となる。
返済期間を35年から50年へ延ばすことで、月々返済額は約2万8,200円低くなる。
しかし総返済額は、
35年 約4,742万円
50年 約5,085万円
となり、約342万円増える。
さらに金利2.0%では、35年と50年の総返済額の差は約766万円まで広がる。
つまり住宅ローンの返済期間を長くすると、
月々の負担は小さくなる一方、総返済額は増えやすい。
住宅ローンを考える際には、
「月々いくらなら払えるか」
だけでなく、
最終的にいくら払うのか
何歳まで払うのか
も確認することが重要である。
特に40年・50年ローンを利用する場合には、定年後にも返済が続く可能性を考え、その時期の収入や貯蓄まで含めて計画したい。
次回は、
「住宅ローン5,000万円を組むには年収いくら必要?返済負担率から考える」
をテーマに、
年収600万円、700万円、800万円、1,000万円などでは年間返済額がどの程度の負担になるのかを具体的に比較する。
引用元・参考元
- 住宅金融支援機構「フラット35 商品ラインナップ」
- 住宅金融支援機構「フラット50」
- 住宅金融支援機構「フラット50 ご利用条件」