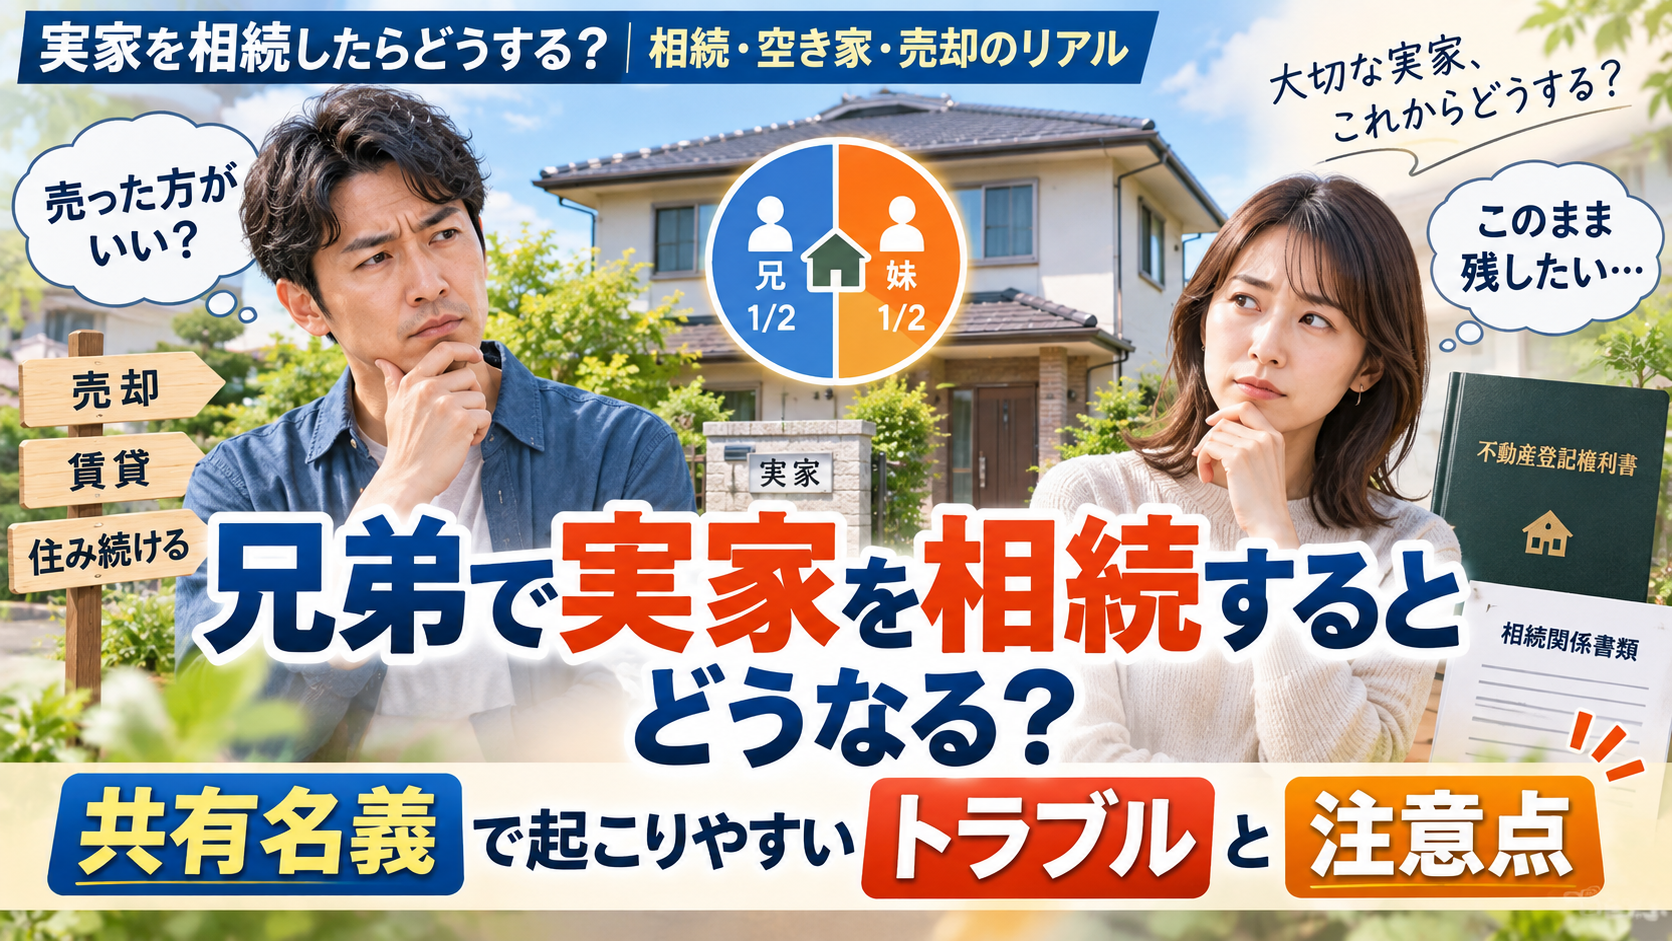
親が亡くなり、兄弟で実家を相続することになった。
「とりあえず兄弟2人の名義にしておけば公平なのでは?」
そう考える人もいるだろう。
しかし、不動産を兄弟の共有名義にすると、売却や活用、管理などについて複数人で意思決定する必要が生じる。
相続直後は兄弟の関係が良好でも、10年、20年と時間が経過すれば状況は変わるかもしれない。
さらに共有者の一人が亡くなれば、その持分がその人の配偶者や子どもなどへ相続され、共有者がさらに増える可能性もある。
今回は、兄弟で実家を相続するとどうなるのか、共有名義の仕組みや注意点、共有を避けるための遺産分割方法について解説する。
相続人が複数いると遺産はいったん共有状態になる
人が亡くなると、その人が所有していた財産は相続人へ引き継がれる。
相続人が複数いる場合、遺産分割が終わるまでは遺産は原則として相続人全員の共有状態となる。
裁判所も、相続人が複数いる場合には遺産は相続人全員の共有となり、その共有状態を解消して個々の財産を誰が取得するのか決める手続きが「遺産分割」であると説明している。
例えば父親が実家を所有しており、父親が亡くなったとする。
母親もすでに亡くなっており、相続人が長男と次男の2人だけなら、法定相続分は原則としてそれぞれ2分の1である。
一方、母親が存命で子どもが2人の場合には、法定相続分は母親が2分の1、子ども2人が残り2分の1を均等に分けるため、それぞれ4分の1となる。
ただし、法定相続分は「必ずその割合で財産を分けなければならない」という意味ではない。相続人全員で合意できれば、別の分け方をすることもできる。
「兄弟2人だから実家も半分ずつ」とは限らない
ここは相続で誤解されやすいポイントである。
兄弟2人の法定相続分がそれぞれ2分の1だからといって、
実家そのものを必ず2分の1ずつ所有しなければならないわけではない。
例えば遺産として、
実家 3,000万円
預貯金 3,000万円
があったとする。
兄と弟が2人で相続する場合、
兄が実家3,000万円を取得する
弟が預貯金3,000万円を取得する
という分け方も可能である。
大切なのは、一つ一つの財産を法定相続分で細かく分けることではなく、遺産全体をどのように分けるかを相続人同士で話し合うことである。
実家を兄弟の共有名義にすることもできる
もちろん、
兄 持分2分の1
弟 持分2分の1
という形で実家を共有名義にすることもできる。
共有名義そのものが違法だったり、必ず問題が起きたりするわけではない。
兄弟の関係が良好で、実家をどのように使用・管理するのかについて考えが一致しているのであれば、共有状態を維持するケースもある。
ただし、不動産は預貯金と違い、「半分に切って自由に使う」ことは難しい。
ここから共有特有の問題が生じやすくなる。
実家全体を売却したい場合は1人だけでは決められない
例えば10年後、兄が、
「もう誰も住んでいないから実家を売却したい」
と考えたとする。
ところが弟は、
「思い出のある家だから残したい」
と考えているかもしれない。
共有不動産全体を売却するような処分については、原則として共有者全員の同意が必要になる。
法務省が示している共有制度でも、共有物の処分や重要な変更については共有者全員の同意が基本となっている。
兄が2分の1、弟が2分の1だからといって、兄の判断だけで実家全体を第三者へ売却することはできない。
つまり共有名義にすると、将来不動産を処分するときにも共有者との意思調整が必要になるのである。
管理は「何でも全員一致」というわけではない
一方、共有不動産について何をするにも全員の同意が必要というわけでもない。
現在の民法では、大きく分けると、
重要な変更・処分
→ 原則として共有者全員の同意
管理に関する事項
→ 原則として持分価格の過半数
保存行為
→ 各共有者が単独で可能
という仕組みになっている。
例えば建物を維持するための補修など、財産の現状を維持するための保存行為については、一人で行える場合がある。
一方で、誰に使用させるのかといった管理上の判断では持分の過半数が問題になる。
つまり共有名義になると、
「兄弟だから何となく話し合えばよい」
ではなく、行おうとしていることによって必要な合意の範囲が変わるのである。
兄だけが実家に住んでいる場合はどうなる?
兄弟で実家を共有しているにもかかわらず、兄だけが実家に住んでいるというケースもある。
ここでも注意が必要である。
共有者は持分に応じて共有物を使用できるが、共有物を使用する共有者は、別段の合意がない場合、他の共有者に対して自己の持分を超える使用について対価を負担することがある。
2023年施行の改正民法では、この共有者間の使用関係についてもルールが明確化されている。
もちろん家族間で、
「兄が無償で住んでよい」
と合意しているのであれば、その合意が尊重される。
しかし、
「兄だけが何十年も住んでいる」
「弟は固定資産税を負担している」
「修繕費を誰が払うのか決まっていない」
といった状態を長期間放置すると、後から意見が食い違う原因になり得る。
共有する場合には、利用方法や費用負担についてあらかじめ整理しておいた方がよい。
一番注意したいのは「次の相続」
兄弟共有で特に注意したいのが、さらに相続が発生するケースである。
例えば、
兄 2分の1
弟 2分の1
で実家を共有していたとする。
その後、兄が亡くなり、兄の持分を妻と子どもが相続する。
さらに数十年後、その子どもにも相続が発生する。
このように相続が繰り返されると、当初は兄弟2人だった共有関係が、
兄の妻
兄の子
弟
弟の子
など、多数の親族が関係する状態へ広がる可能性がある。
法務省も、遺産分割をしないまま相続が繰り返されることで多数の相続人による共有状態となり、不動産の管理や処分が難しくなることを問題として挙げている。
これが、相続した不動産を長期間共有のまま放置しない方がよい理由の一つである。
実家を兄弟で分ける方法は「共有」だけではない
では、不動産を兄弟で相続するときには、どのような方法があるのだろうか。
代表的なのは次のような方法である。
現物分割
財産をそのままの形で分ける方法である。
例えば不動産が複数ある場合、
兄は実家
弟は別の土地
というように、それぞれ異なる財産を取得する。
代償分割
相続人の一人が実家を取得し、その代わりに他の相続人へ金銭などを支払う方法である。
例えば実家の価値が3,000万円で兄弟2人なら、
兄が実家を取得
兄から弟へ代償金を支払う
といった方法が考えられる。
国税庁も、現物を取得した相続人が他の共同相続人に対して代償となる財産を支払う方法を「代償分割」として説明している。
換価分割
実家を売却し、その売却代金を相続人で分ける方法である。
例えば3,000万円で売却できたのであれば、諸費用や税金などを考慮したうえで残った金銭を合意した割合で分ける。
共有分割
兄弟など複数の相続人で不動産を共有する方法である。
裁判所も、不動産の主な分割方法として、現物分割・代償分割・換価分割・共有分割を案内している。
「実家は長男が相続する」と決まっているわけではない
昔からの慣習として、
「実家は長男が継ぐもの」
というイメージを持っている人もいるかもしれない。
しかし現在の民法上、単に長男であることを理由として他の子どもより法定相続分が多くなるわけではない。
例えば子どもが長男と次男の2人で、配偶者がいなければ、原則として法定相続分はそれぞれ2分の1である。
ただし、相続人全員が合意すれば、
「長男が実家を取得する」
という遺産分割を行うことはできる。
その場合には、他の預貯金を誰が取得するか、代償金を支払うかなどを含め、遺産全体で調整することが考えられる。
話し合いがまとまらなければ家庭裁判所という方法もある
兄弟で話し合っても、
「自分が実家を取得したい」
「売却したい」
「売却したくない」
「親の介護をした自分が多く取得すべきだ」
など意見がまとまらないこともある。
遺産分割について相続人間で話し合いがまとまらない場合には、家庭裁判所の遺産分割調停を利用できる。
調停では裁判官と調停委員からなる調停委員会が、それぞれの事情や意見を聞きながら話し合いによる解決を図る。
調停でも合意できない場合には、審判手続へ移行する。
遺産分割を何十年も放置するのも注意
「兄弟で決められないから、そのままにしておこう」
という対応にも注意したい。
2023年4月1日から、長期間経過後の遺産分割について新しいルールが導入されている。
原則として相続開始から10年を経過すると、遺産分割では生前贈与などの「特別受益」や、被相続人の財産維持などに特別に貢献した「寄与分」を反映した具体的相続分ではなく、法定相続分または遺言で指定された相続分を基準に分割する仕組みとなった。
古い相続については一定の経過措置も設けられている。
「いつでも同じ条件で遺産分割できる」と考えず、相続が発生したら早めに方向性を決めることが重要である。
遺産分割が決まったら相続登記も忘れない
話し合いによって、
「実家は兄が取得する」
などと決まっただけでは、不動産登記上の名義は自動的には変わらない。
遺産分割によって不動産を取得した場合には、その内容に基づいて相続登記を行う必要がある。
現在は相続登記が義務化されており、遺産分割によって不動産を取得した場合には、原則として遺産分割が成立した日から3年以内にその内容を反映した登記を申請する必要がある。
相続登記の期限については、前回の「相続登記をしないとどうなる?2027年3月31日の期限と10万円以下の過料を解説」で詳しく紹介した。
共有名義にする前に「10年後」を考える
兄弟で実家を共有すること自体が悪いわけではない。
重要なのは、
「今、兄弟仲が良いから大丈夫」
だけで判断しないことである。
考えておきたいのは、
誰が実家に住むのか
固定資産税は誰が負担するのか
修繕費はどう分けるのか
空き家になったらどうするのか
賃貸に出す可能性はあるのか
将来売却するときどうするのか
共有者が亡くなった場合どうするのか
といった将来の問題である。
特に不動産は長期間保有する可能性があるため、現在の兄弟関係だけでなく、次の世代まで含めて考える必要がある。
まとめ
兄弟で実家を相続した場合、必ず実家を兄弟の共有名義にしなければならないわけではない。
相続人全員で話し合い、
一人が実家を取得する
他の相続人へ代償金を支払う
実家を売却して代金を分ける
共有名義にする
など、さまざまな方法を選択できる。
共有名義には財産を公平に残しやすい面がある一方、実家全体を売却する際などには他の共有者との意思調整が必要になる。
そして最も注意したいのが、共有状態のまま次の相続が発生することである。
兄弟2人から始まった共有でも、相続が繰り返されれば共有者が増え、不動産を管理・処分するための話し合いが難しくなる可能性がある。
実家の相続では、
「今どう分けるか」だけでなく、「10年後、20年後に誰がこの不動産を所有しているのか」
まで考えたうえで遺産分割を検討することが重要である。
次回は、**「実家を相続したくないときはどうする?相続放棄の3か月期限と注意点」**をテーマに、「実家だけ相続放棄できるのか」「借金がある場合はどうするのか」などを詳しく解説する。
引用元・参考元
- 国税庁「相続人の範囲と法定相続分」
- 国税庁「代償分割が行われた場合の相続税の課税価格の計算」
- 法務省「遺産分割に関する見直し」
- 法務省「共有物の変更・管理に関する見直し」
- 法務省「遺産分割に関する新たなルールの導入」
- 裁判所「遺産分割調停とは?」
- 裁判所「遺産分割・分割方法について」