日本銀行ホームページ+1
長年にわたって超低金利が続いてきた日本だが、いよいよ「金利のある世界」が本格化しつつある。
しかし、ニュースで「日銀が利上げを決定した」と報じられても、それが私たちの暮らしにどのような影響を与えるのか、具体的に理解している人は多くないのではないだろうか。
住宅ローンの返済額は増えるのか。銀行に預けているお金の利息は増えるのか。マンション価格は下がるのか。家賃や食料品の価格はどうなるのか。
利上げは金融業界や投資家だけの問題ではない。住宅を購入する人、賃貸住宅に住む人、会社員、年金生活者など、ほぼすべての人の生活に関係する経済政策である。
今回から全8回にわたり、日銀の利上げによって私たちの暮らしや不動産市場がどう変化するのかを、具体的な数字やシミュレーションを交えながら解説していく。
第1回では、まず利上げの基本的な仕組みと、私たちの生活に及ぼす影響について整理する。
そもそも日銀の利上げとは何か?
利上げとは、中央銀行が金融政策の一環として政策金利を引き上げることである。
日本では日本銀行、アメリカではFRB(米連邦準備制度理事会)、ヨーロッパのユーロ圏ではECB(欧州中央銀行)が、それぞれ金融政策を担っている。
日銀が現在、政策金利の誘導対象としているのは「無担保コールレート(オーバーナイト物)」と呼ばれる短期金利である。
これは金融機関同士が担保なしで、原則として翌日までの短期間、お金を貸し借りする際の金利である。
私たちが銀行から住宅ローンを借りる際の金利とは異なるが、金融機関の資金調達や運用に影響を与えるため、結果として住宅ローンや企業向け融資、預金などの金利にも波及する。
簡単にいえば、利上げとは経済全体のお金を借りるコストを引き上げる方向に作用する政策なのである。
お金を借りるコストが高くなれば、企業や個人は借入や支出に慎重になる。その結果、経済活動の過熱や物価上昇を抑える方向に作用する。
日本の政策金利はどれくらい上がったのか?
日本では長期間にわたって、極めて低い金利が維持されてきた。
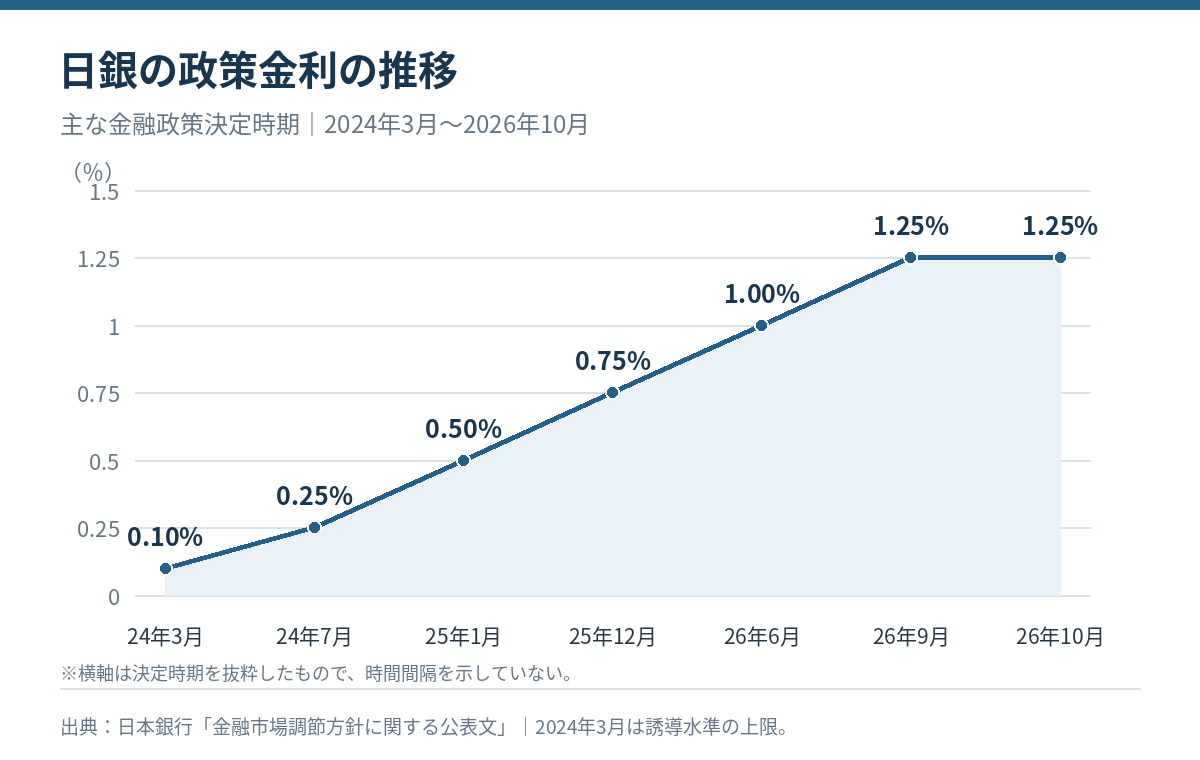
しかし、2024年3月のマイナス金利政策解除を境に、金融政策は大きな転換点を迎えた。
近年の日銀の政策金利の推移を見てみよう。
| 金融政策決定時期 | 政策金利の誘導水準 |
|---|---|
| 2024年3月 | 0~0.1%程度 |
| 2024年7月 | 0.25%程度 |
| 2025年1月 | 0.50%程度 |
| 2025年12月 | 0.75%程度 |
| 2026年6月 | 1.00%程度 |
| 2026年9月 | 1.25%程度 |
| 2026年10月 | 1.25%程度(据え置き) |
出典:日本銀行「金融市場調節方針に関する公表文」
数字だけを見ると、1.25%という金利はそれほど高くないと感じるかもしれない。
しかし、住宅ローンのように数千万円単位のお金を借りる場合、わずか0.25ポイントの金利上昇でも、家計に与える影響は決して小さくない。
これまで低金利を前提に住宅購入や不動産投資、企業経営が行われてきた日本にとっては、金利水準そのものだけでなく、低金利からの変化が重要なのである。
なぜ日銀は利上げをするのか?
日銀が利上げを行う主な目的は、物価の安定を図ることにある。
日銀は消費者物価の前年比上昇率2%を「物価安定の目標」として掲げている。
これは単に物価を上げたいという意味ではなく、経済が安定的に成長できる環境を目指すものである。
物価が急激に上昇すると、給料が増えても生活費の増加に追いつかず、実質的な生活水準が低下する可能性がある。
例えば、毎月の生活費が25万円だった世帯で、購入する商品やサービスの価格が一律に上昇したと仮定すると、次のようになる。
| 物価上昇率 | 毎月の生活費 | 年間負担増 |
|---|---|---|
| 1% | 252,500円 | 30,000円 |
| 2% | 255,000円 | 60,000円 |
| 3% | 257,500円 | 90,000円 |
| 5% | 262,500円 | 150,000円 |
| 10% | 275,000円 | 300,000円 |
給料が増えない状態で物価だけが上昇すれば、自由に使えるお金は減ってしまう。
そこで日銀は、景気や物価、賃金の動向を確認しながら、金利を調整する。
金利を引き上げることで借入や消費、設備投資を抑制し、需要の過熱を防ぐのである。
一方で、利上げを急ぎすぎれば、企業の経営や住宅購入、個人消費に悪影響が出る可能性もある。
そのため、利上げは多ければ多いほど良いというものではなく、経済全体のバランスを見ながら実施する必要がある。
日銀が利上げすると何が起きるのか?
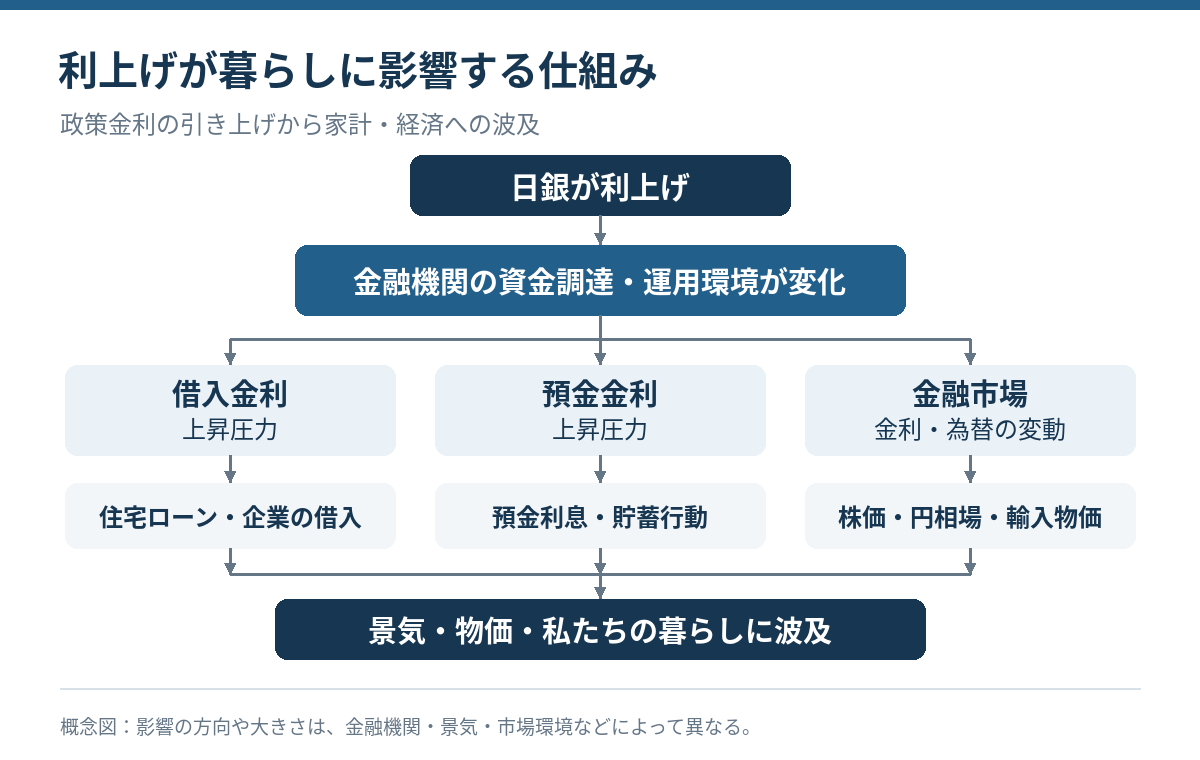
日銀の利上げは、金融機関を通じて経済全体へと波及していく。
ただし、すべての金利や価格が同じタイミングで、同じ割合だけ変化するわけではない。
主な影響を整理すると、以下のようになる。
| 項目 | 利上げによる一般的な影響 |
|---|---|
| 変動金利の住宅ローン | 金利上昇の可能性 |
| 契約済みの全期間固定金利住宅ローン | 原則として金利は変わらない |
| 新規の固定金利住宅ローン | 長期金利の動向によって変動 |
| 銀行預金 | 預金金利の上昇が期待できる |
| 不動産価格 | 価格への下押し圧力 |
| 家賃 | 需要やオーナーの経営状況などによって変動 |
| 株価 | 下押し圧力が生じる場合がある |
| 為替 | 円高要因になり得る |
| 物価 | 上昇を抑える方向に作用 |
| 企業の設備投資 | 抑制される可能性 |
利上げは、すべての人にとって不利益となるわけではない。
お金を借りている人と、お金を預けている人では、その影響が大きく異なるのである。
影響① 住宅ローンの金利が上がる
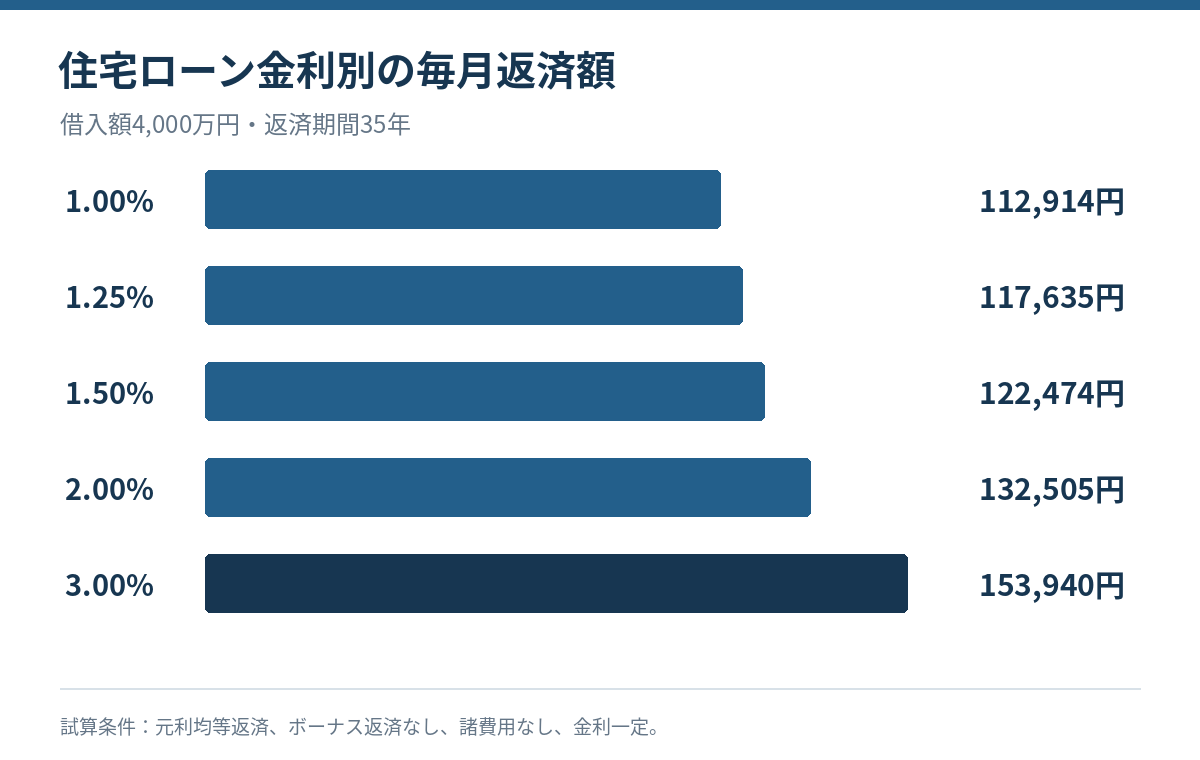
利上げによって、生活者が最も影響を実感しやすいものの一つが住宅ローンである。
住宅ローンには、大きく分けて3つの金利タイプがある。
| 金利タイプ | 特徴 | 利上げによる影響 |
|---|---|---|
| 変動金利型 | 定期的に金利が見直される | 受けやすい |
| 固定金利期間選択型 | 3年・5年・10年など一定期間は金利が固定される | 固定期間終了後に受ける可能性がある |
| 全期間固定金利型 | 契約時に返済期間全体の金利が確定する | 借入後は原則として受けない |
変動金利は短期金利との関連性が強く、全期間固定金利は10年物国債利回りなどの長期金利との関連性が強い。
では、住宅ローン金利が上昇すると、実際にどれくらい返済額が増えるのだろうか。
4,000万円を35年ローンで借りた場合をシミュレーションしてみよう。
4,000万円の住宅ローン返済額を比較
| 住宅ローン金利 | 毎月の返済額 | 年間返済額 | 総返済額 |
|---|---|---|---|
| 1.00% | 約11.29万円 | 約135.5万円 | 約4,742万円 |
| 1.25% | 約11.76万円 | 約141.2万円 | 約4,941万円 |
| 1.50% | 約12.25万円 | 約147.0万円 | 約5,144万円 |
| 2.00% | 約13.25万円 | 約159.0万円 | 約5,565万円 |
| 3.00% | 約15.39万円 | 約184.7万円 | 約6,465万円 |
※元利均等返済、35年、ボーナス返済なし、諸費用なし、各金利が全返済期間にわたって継続した場合の試算。
金利が1%から2%に上昇した場合、毎月の返済額は約1万9,600円増加する。
年間では約23万5,000円、35年間の総返済額では約823万円の差となる。
さらに、金利が3%になれば、1%の場合と比較して総返済額は約1,723万円増加する。
もちろん、実際の変動金利型住宅ローンでは、返済途中の借入残高や金利の見直し時期によって負担額は異なる。
また、金融機関によっては「5年ルール」や「125%ルール」が設けられており、金利が上昇しても毎月の返済額がすぐに増えるとは限らない。
しかし、返済額が変わっていなくても、返済額に占める利息の割合が増え、元金が減りにくくなる可能性がある。
毎月の返済額が変わらないことと、金利上昇の影響を受けていないことは別なのである。
影響② 銀行預金の利息が増える
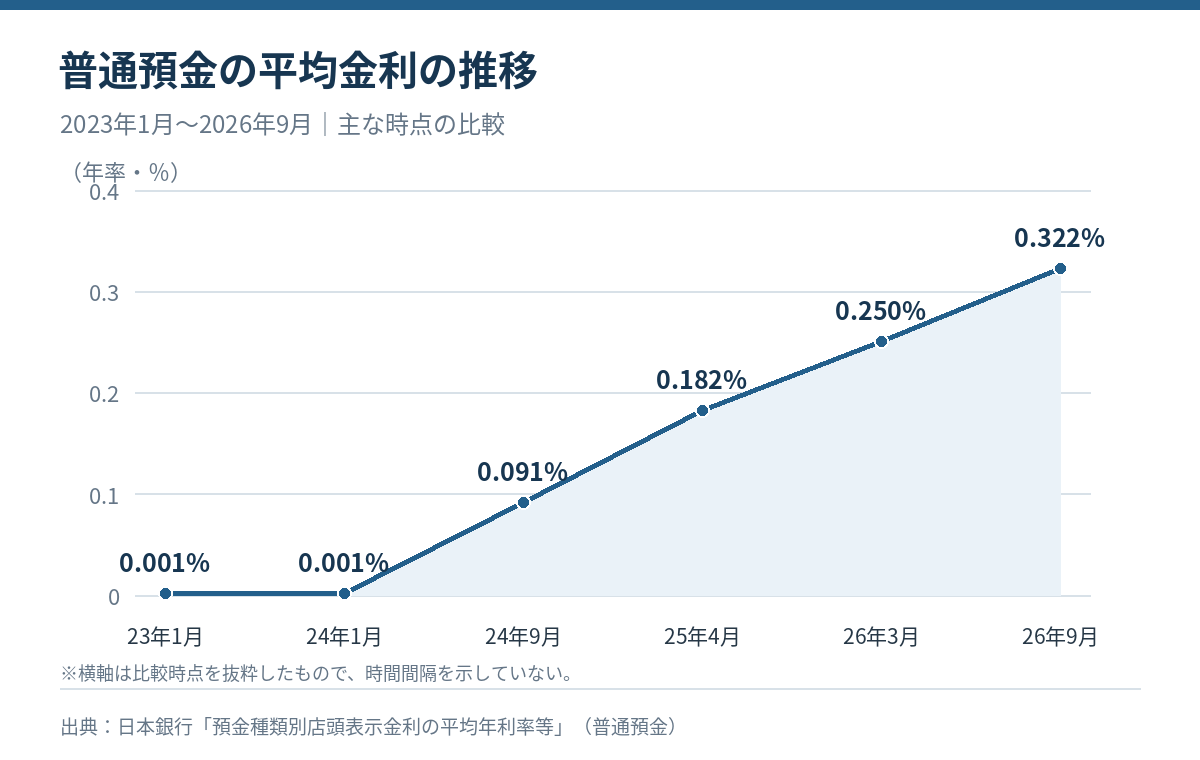
住宅ローンを利用している人にとって利上げは負担増の要因となるが、銀行にお金を預けている人にとってはメリットになる場合もある。
それが預金金利の上昇である。
長年、日本では銀行に100万円を預けても年間の利息がわずか数円から数十円という時代が続いていた。
日本銀行が公表している普通預金の平均店頭表示金利を見ると、近年は大きな変化が起きている。
| 時期 | 普通預金の平均金利 |
|---|---|
| 2023年1月 | 0.001% |
| 2024年1月 | 0.001% |
| 2024年9月 | 0.091% |
| 2025年4月 | 0.182% |
| 2026年3月 | 0.250% |
| 2026年9月 | 0.322% |
出典:日本銀行「預金種類別店頭表示金利の平均年利率等」
stat-search.boj.or.jp
では、預金金利が上昇した場合、実際にどれくらいの利息を受け取れるのだろうか。
預金額と金利別の年間利息
| 預金額 | 金利0.001% | 金利0.1% | 金利0.5% | 金利1.0% |
|---|---|---|---|---|
| 100万円 | 10円 | 1,000円 | 5,000円 | 10,000円 |
| 300万円 | 30円 | 3,000円 | 15,000円 | 30,000円 |
| 500万円 | 50円 | 5,000円 | 25,000円 | 50,000円 |
| 1,000万円 | 100円 | 10,000円 | 50,000円 | 100,000円 |
| 3,000万円 | 300円 | 30,000円 | 150,000円 | 300,000円 |
※税引き前。預金残高と金利が1年間変わらない場合の単純計算。
預金1,000万円に対する年間利息は、金利0.001%なら100円だが、金利1%なら10万円となる。
ただし、国内の一般的な個人向け預金の利息には原則として20.315%の税金がかかるため、10万円の利息を受け取った場合の税引き後の金額は約7万9,685円となる。
国税庁
また、預金金利が上昇したからといって、必ずしも資産の実質的な価値が増えるわけではない。
例えば、預金金利が0.5%であっても、物価が年間2%上昇すれば、お金の購買力は実質的に低下する。
預金金利だけを見るのではなく、物価上昇率と合わせて考える必要がある。
影響③ マンション価格や不動産価格が下がる可能性がある
一般的に、金利の上昇は不動産価格に対する下落要因の一つとされている。
その理由は、住宅ローンの返済負担が増えることで、住宅購入者が購入できる物件の価格が下がる可能性があるためである。
例えば、毎月の住宅ローン返済額を12万円以内に抑えたい世帯が、35年ローンを利用して住宅を購入する場合を考えてみよう。
毎月12万円で借りられる住宅ローンの金額
| 住宅ローン金利 | 借入可能額の目安 |
|---|---|
| 1.0% | 約4,251万円 |
| 1.5% | 約3,919万円 |
| 2.0% | 約3,623万円 |
| 2.5% | 約3,357万円 |
| 3.0% | 約3,118万円 |
※元利均等返済、35年、ボーナス返済なし、金利一定として計算した理論上の借入額。金融機関による融資審査上の借入限度額とは異なる。
金利が1%から3%へ上昇すると、毎月同じ12万円を返済する場合でも、借りられる金額は約1,133万円減少する。
これまで4,000万円以上の物件を購入できていた層が、3,000万円台の物件を検討するようになる可能性がある。
購入希望者の予算が縮小すれば、不動産市場全体の需要が弱まり、価格の下落につながることも考えられる。
利上げすれば必ずマンション価格が下がるのか?
しかし、不動産価格は金利だけで決まるものではない。
特に東京のマンション市場では、建築資材の高騰、建設業界の人手不足、土地の取得費用、新築マンションの供給状況、都心部への人口集中、国内外の投資需要など、さまざまな要因が価格に影響している。
金利が上昇して住宅購入需要が弱まっても、新築マンションの供給不足や建築費の上昇が続けば、価格が下がらない可能性もある。
また、都心の駅近マンションと、人口減少が進む地域のマンションでは、金利上昇による価格への影響も異なると考えられる。
利上げは不動産価格の下落要因ではあるが、不動産価格の下落を保証するものではない。
この点については、本シリーズの第4回で詳しく解説する。
影響④ 不動産投資の収益性が変化する
不動産投資においても、金利上昇は重要な問題である。
不動産投資では、金融機関から融資を受けて物件を購入し、入居者から得られる家賃収入をローンの返済に充てる方法が一般的である。
家賃収入が変わらない状態で借入金利が上昇すると、その分だけ手元に残る資金が減少する可能性がある。
例えば、借入残高が3,000万円の場合、金利上昇幅による利息負担の増加を単純計算すると、以下のようになる。
| 金利上昇幅 | 年間の利息負担増加額 | 月平均の利息負担増加額 |
|---|---|---|
| 0.25ポイント | 75,000円 | 6,250円 |
| 0.50ポイント | 150,000円 | 12,500円 |
| 1.00ポイント | 300,000円 | 25,000円 |
| 2.00ポイント | 600,000円 | 50,000円 |
※借入残高を3,000万円に固定した場合の単純計算。実際の毎月返済額の増加とは異なる。
不動産投資では、金利以外にも空室、家賃下落、管理費、修繕費、固定資産税などの負担がある。
そのため、低金利を前提とした余裕のない収支計画では、わずかな金利上昇でもキャッシュフローが悪化する可能性がある。
一方で、金利の上昇によって物件価格が調整されれば、これから不動産投資を始める人にとっては、購入価格や収益性を見直す機会になる場合もある。
重要なのは、利上げを理由に不動産投資が有利、不利と一律に判断するのではなく、物件ごとの収益性と金利上昇リスクを十分に検証することである。
影響⑤ 賃貸マンションの家賃が上がる可能性がある
住宅ローンを組んでいない賃貸住宅の入居者であっても、利上げと無関係ではない。
賃貸マンションやアパートのオーナーが金融機関から融資を受けている場合、金利上昇によって返済負担が増加する可能性がある。
その負担を補うため、入居者募集時や契約更新時に家賃の引き上げを検討するオーナーもいるだろう。
また、住宅ローン金利が上昇してマンションの購入を断念する人が増えれば、賃貸住宅への需要が高まり、家賃の上昇につながる可能性もある。
ただし、オーナーの借入金利が上昇したからといって、自動的に家賃が上がるわけではない。
周辺の家賃相場、立地、築年数、設備、空室率、地域の人口動向、契約条件などによって家賃は左右される。
既存の賃貸借契約についても、金利が上がったという理由だけで当然に家賃の増額が認められるわけではない。
利上げによる家賃への影響は、地域や物件によって大きく異なるのである。
影響⑥ 円高になり、輸入品が安くなる可能性がある
日銀の利上げは、外国為替市場にも影響を与える。
例えば、日本の金利が低く、アメリカの金利が高い場合、投資家はより高い金利を求めて円を売り、ドルを購入することがある。
こうした動きは円安の要因となる。
反対に、日銀が利上げを行い、日米の金利差が縮小すれば、円が買われる要因となり、円高につながる可能性がある。
円高になると、日本が海外から輸入する原油、天然ガス、小麦、飼料、食品、工業製品などの円換算での価格が下がる方向に作用する。
1,000ドルの商品を輸入する場合
| 為替レート | 日本円での購入価格 |
|---|---|
| 1ドル=160円 | 160,000円 |
| 1ドル=150円 | 150,000円 |
| 1ドル=140円 | 140,000円 |
| 1ドル=130円 | 130,000円 |
| 1ドル=120円 | 120,000円 |
1ドル160円から130円へ円高が進んだ場合、同じ1,000ドルの商品でも、円換算での購入価格は3万円安くなる。
日本はエネルギー資源や食料の一部を海外からの輸入に依存しているため、円高はガソリン代や電気代、食料品価格の上昇を抑える要因となり得る。
ただし、実際の為替レートは日米の金利差だけでなく、各国の経済成長率、金融政策の見通し、国際情勢、貿易収支などにも影響される。
日銀が利上げしても、アメリカの金利がそれ以上に上昇すれば、円安が進む可能性もある。
利上げすれば必ず円高になるというわけではない。
影響⑦ 物価上昇が抑えられる可能性がある
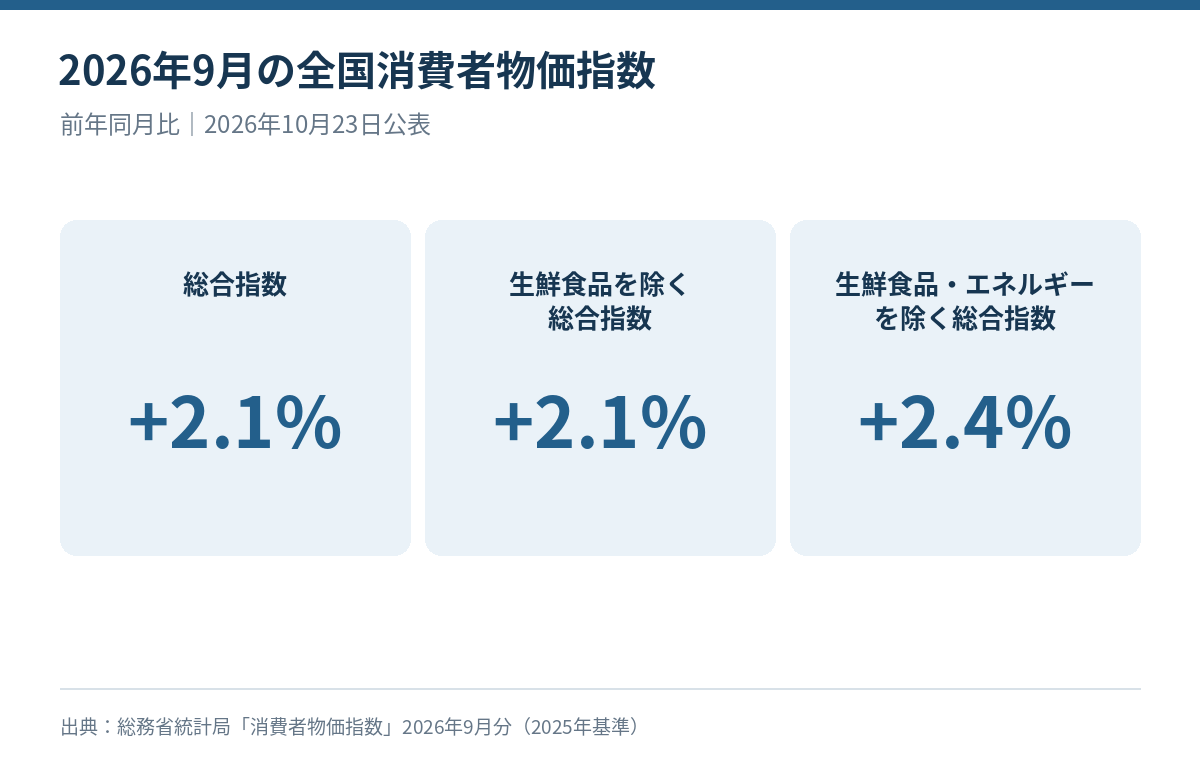
利上げの重要な目的の一つが、物価上昇の抑制である。
総務省が2026年10月23日に公表した2026年9月の全国消費者物価指数は以下のとおりである。
| 項目 | 前年同月比 |
|---|---|
| 総合指数 | +2.1% |
| 生鮮食品を除く総合指数 | +2.1% |
| 生鮮食品及びエネルギーを除く総合指数 | +2.4% |
出典:総務省統計局「消費者物価指数」2026年9月分
統計局
いずれも前年の同じ月と比較して物価が上昇している。
利上げによって企業や個人が借入を控え、消費や設備投資が抑制されれば、需要と供給のバランスが変化し、物価上昇を抑える効果が期待できる。
しかし、ここで注意したいのが、物価上昇率が下がることと、物価そのものが下がることは別だという点である。
インフレ率が下がっても商品が安くなるとは限らない
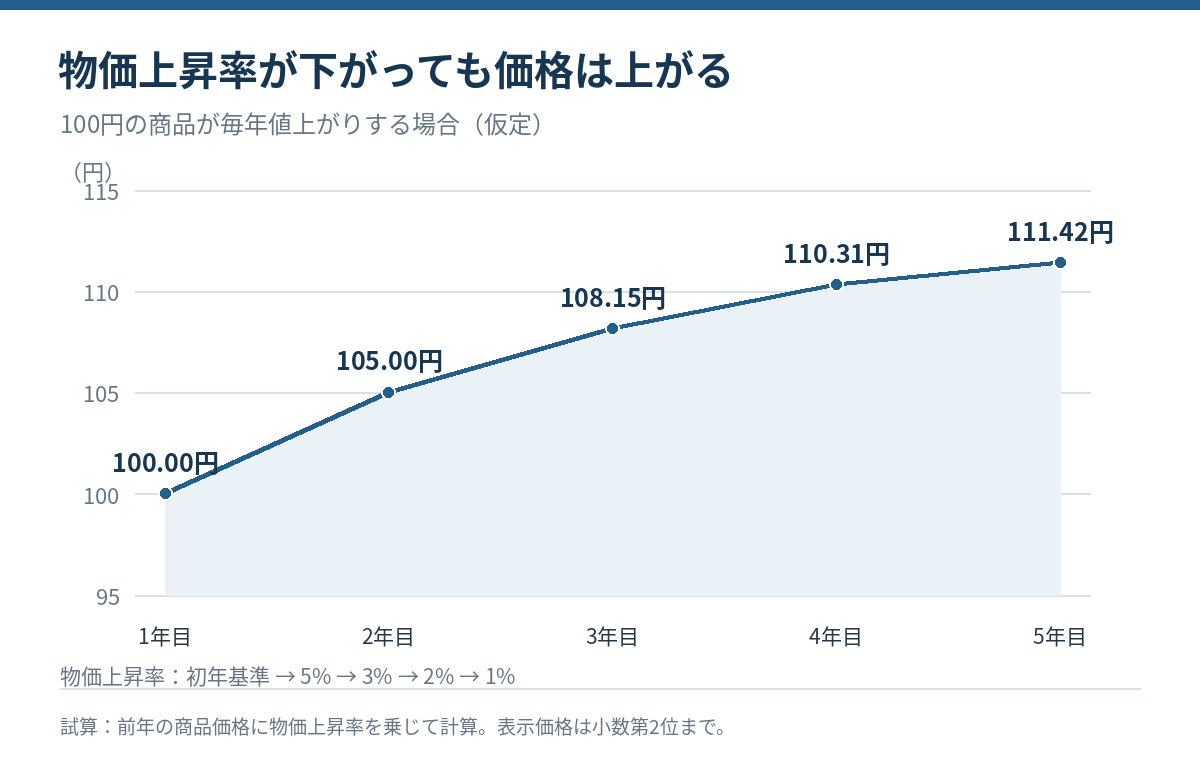
| 時期 | 物価上昇率 | 商品価格 |
|---|---|---|
| 1年目 | ― | 100円 |
| 2年目 | 5% | 105円 |
| 3年目 | 3% | 約108円 |
| 4年目 | 2% | 約110円 |
| 5年目 | 1% | 約111円 |
上記のように、物価上昇率が5%から1%まで低下しても、商品価格そのものは上昇し続けている。
利上げには物価上昇のスピードを緩やかにする効果が期待できるが、過去の物価水準に戻すことを目的としているわけではない。
また、原油価格の高騰や天候不良による農作物の不足など、供給側に原因がある物価上昇に対しては、利上げだけで根本的な問題を解決することは難しい。
影響⑧ 企業の経営や私たちの給料にも影響する
利上げの影響を受けるのは個人だけではない。
企業も金融機関から融資を受け、工場の建設、店舗の出店、設備の購入、新規事業の立ち上げなどを行っている。
例えば、1億円の借入残高がある企業の場合、金利が1ポイント上昇すると、借入残高が一定という仮定では、年間の利息負担は100万円増加する。
借入残高が10億円なら、年間1,000万円の負担増となる。
金利負担の増加によって企業の利益が圧迫されれば、新規採用の抑制、設備投資の延期、事業拡大の見直し、賞与や賃上げへの影響などが生じる可能性がある。
特に借入金への依存度が高い企業や、資金調達を必要とする成長段階の企業にとっては、金利上昇が経営上の課題となり得る。
一方で、利上げによってインフレが抑制され、原材料費や輸入コストが安定すれば、企業経営にとってプラスに働く場合もある。
銀行についても、貸出金利と預金金利の差である利ざやが改善する可能性がある一方、預金調達コストの上昇や保有債券の価格下落、貸倒リスクの増加などには注意が必要である。
同じ利上げであっても、業種や財務状況によって影響は異なるのである。
利上げで得をする人、損をする人は誰なのか?
ここまでの内容を踏まえると、利上げによってメリットを受けやすい人と、デメリットを受けやすい人がいることが分かる。
| 対象者 | 主な影響 |
|---|---|
| 多額の銀行預金を持つ人 | 預金利息が増える可能性 |
| 変動金利の住宅ローン利用者 | 利息負担が増加する可能性 |
| 全期間固定金利の住宅ローン利用者 | 契約済みローンの金利への直接的な影響は限定的 |
| これから住宅を購入する人 | 借入負担の増加、購入予算の縮小 |
| 融資を利用する不動産投資家 | キャッシュフローの悪化リスク |
| 賃貸住宅に住んでいる人 | 家賃相場の変動など間接的な影響 |
| 借入金が多い企業 | 利息負担の増加 |
| 現預金が多い企業 | 受取利息の増加が期待できる |
| 年金生活者 | 預金利息や物価動向による影響 |
| 海外旅行をする人 | 円高になれば旅行費用が軽減される可能性 |
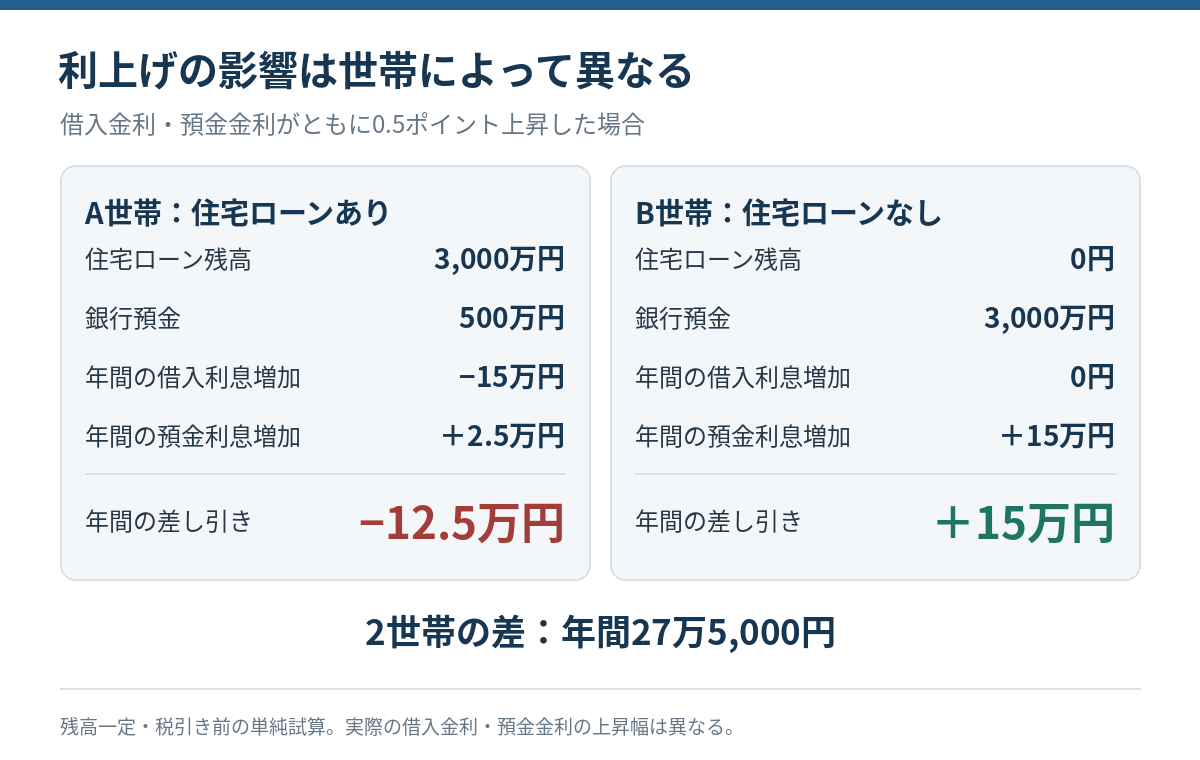
例えば、住宅ローン残高が3,000万円あり、銀行預金が500万円ある世帯と、住宅ローンがなく銀行預金を3,000万円持っている世帯では、利上げの影響は全く異なる。
利上げによる2世帯の負担・収入の変化
借入金利と預金金利がともに0.5ポイント上昇した場合を比較してみよう。
| 項目 | A世帯 | B世帯 |
|---|---|---|
| 住宅ローン残高 | 3,000万円 | 0円 |
| 銀行預金 | 500万円 | 3,000万円 |
| 年間の借入利息増加額 | 15万円 | 0円 |
| 年間の預金利息増加額 | 2万5,000円 | 15万円 |
| 年間の差し引き | -12万5,000円 | +15万円 |
※借入・預金残高および金利が1年間一定と仮定した税引き前の概算。実際には借入金利と預金金利の上昇幅は異なる。
同じ金利上昇でも、A世帯とB世帯では年間27万5,000円の差が生じる。
利上げについて考える際には、世の中全体にとって良いか悪いかだけではなく、自分自身の資産と負債の状況を確認することが重要である。
利上げ時代に私たちが確認しておくべき5つのこと
今後、さらに金利が上昇する可能性もあれば、景気や物価の動向によって利上げが停止される可能性もある。
将来の金利を正確に予測することは難しいが、金利が上昇しても生活に大きな支障が出ないよう備えることはできる。
1.住宅ローンの契約内容を確認する
住宅ローンを返済している人は、現在適用されている金利、借入残高、残りの返済期間、金利の見直し時期などを確認しておきたい。
特に変動金利の場合は、金融機関が採用している返済額の見直しルールについても把握しておく必要がある。
2.金利2%・3%でも返済できるか試算する
現在の金利で問題なく返済できていても、将来も同じ金利が続くとは限らない。
金利がさらに0.5ポイント、1ポイント、2ポイント上昇した場合でも生活を維持できるか、シミュレーションしておくことが重要である。
3.預金金利を確認する
銀行によって普通預金や定期預金の金利は異なる。
長期間同じ銀行に預けたままにしている人は、現在の適用金利や金利優遇の条件を確認してみるとよいだろう。
ただし、金利の高さだけではなく、預金保険制度、資金の引き出しやすさ、中途解約条件なども考慮する必要がある。
4.生活防衛資金を確保する
金利上昇時には、住宅ローンの返済負担が増えるだけでなく、景気の減速などによって収入が減少する可能性もある。
急な支出や収入減少に備え、ある程度の生活防衛資金を確保しておくことが望ましい。
住宅ローンの繰り上げ返済を検討する場合も、手元資金を減らしすぎないよう注意が必要である。
5.資産と負債を総合的に見直す
預金、不動産、株式、投資信託、住宅ローン、投資用ローンなどを個別に考えるのではなく、家計全体で資産と負債を管理することが重要である。
金利上昇、物価上昇、収入減少など、複数のリスクが同時に発生しても対応できる資産形成を考えておきたい。
まとめ
日銀の利上げは、住宅ローンだけに影響するものではない。
銀行預金、不動産価格、家賃、為替、物価、企業経営、雇用など、私たちの暮らしのさまざまな部分に影響を与える。
今回の記事のポイントを整理すると、以下のとおりである。
-
利上げによって住宅ローンや企業向け融資の金利には上昇圧力がかかる。
-
銀行預金の金利上昇によって、預金者は利息収入が増える可能性がある。
-
住宅購入者の借入可能額が減少し、不動産価格への下落圧力が生じる。
-
融資を利用した不動産投資では、金利負担が増加する可能性がある。
-
円高や物価上昇の抑制につながる場合もあるが、必ずそうなるとは限らない。
-
利上げのメリットとデメリットは、個人や企業の資産・負債状況によって異なる。
長年にわたって超低金利が続いた日本では、金利上昇を十分に想定せず、住宅購入や資産形成の計画を立てている人もいるだろう。
しかし、これからは金利が変動することを前提に、住宅ローンや不動産投資、預金、家計管理を考えていく必要がある。
利上げを過度に恐れる必要はないが、低金利がいつまでも続くという前提にも注意が必要である。
「金利が何%になるか」を予想することよりも、「どの程度の金利上昇まで対応できるか」を考えることが、これからの時代の資産形成において重要なのである。
次回予告
住宅ローン金利が0.25%上がると返済額はいくら増える?3,000万・5,000万・8,000万円で比較【日銀の利上げで私たちの暮らしはどう変わる? 第2回】
次回は、住宅ローン金利が0.25ポイント、0.5ポイント、1ポイント、2ポイント上昇した場合、毎月の返済額や総返済額がどれくらい増えるのかを、借入額別に詳しくシミュレーションする。
引用元・参考元
※本記事は2026年11月18日時点の公表情報をもとに作成しています。記事中の住宅ローンや預金のシミュレーションは一定の条件を仮定したものであり、実際の返済額や利息、将来の不動産価格、投資収益を保証するものではありません。不動産投資には空室、家賃下落、金利上昇、修繕費の増加、不動産価格の下落などのリスクがあります。