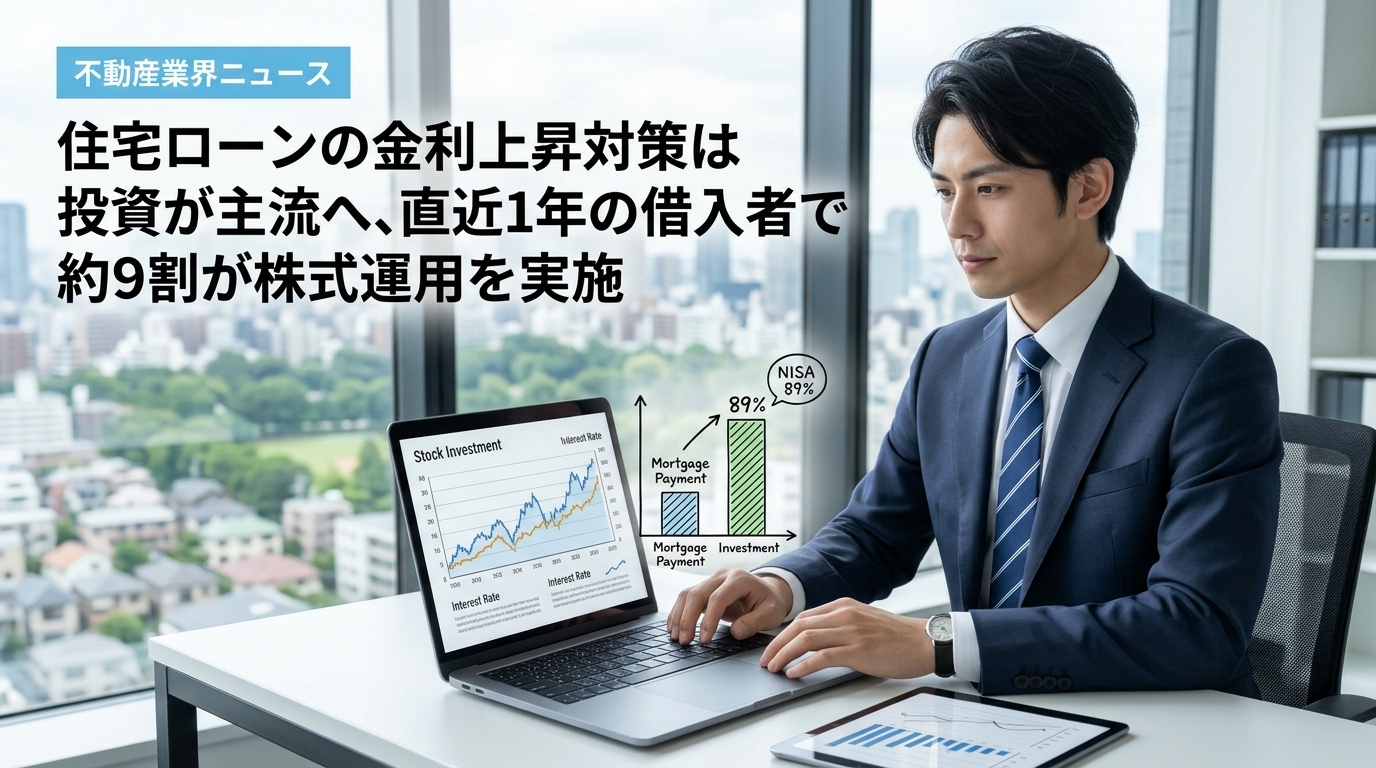
住宅ローンの金利上昇局面において、借り入れを行った人々の防衛策が従来の行動パターンから大きく変化している実態が明らかになりました。住宅ローン比較診断サービス「モゲチェック」の最新意識調査によると、直近1年以内に住宅ローンを組んだ人の89%が、金利上昇への備えとしてNISAなどの株式投資を行っていると回答しています。
これまで住宅ローンのリスク対策といえば、手元の資金を早めに返済にあてて元本を減らす「繰り上げ返済」が代表的な手法とされてきました。しかし今回の調査では、直近借入者の中で繰り上げ返済を選択した人が0%に激減しており、借り入れと運用の関係性に対する認識の変化が浮き彫りとなっています。
金利の先行きに関心が高まるなか、借入者は変動金利と全期間固定金利型(フラット35)との差額相当分を資産運用へ振り向ける動きを定着させつつあります。住宅購入に伴う資金計画のあり方が、単なる返済管理から総合的な資産形成へと移行している状況がうかがえます。
この記事のポイント
- 直近1年以内に住宅ローンを組んだ人の89%が金利上昇対策として株式投資を実施しています。
- かつて主流だった繰り上げ返済を選択した直近借入者は0%に激減し、対策の手法が大きく変化しました。
- 変動金利と固定金利(フラット35)の差額相当分をNISA等で運用に振り向ける動きが定着しています。
- 不動産の現場では、従来の返済試算だけでなく資産形成とセットにした提案力が問われる契機となります。
ニュースの概要と背景
金融機関の金利引き上げを背景に、住宅ローンの借り入れを行う人々の間では、金利上昇リスクに対する意識が一段と高まっています。ニッキンONLINEなどが報じたモゲチェックの意識調査によると、直近1年以内に住宅ローンを借り入れた層において、実に89%が対策として株式投資を実施しているという結果が示されました。
注目すべき点は、かつての定番対策であった「繰り上げ返済」への支持が急落していることです。住宅ローンを組んで期間が浅い利用者の間では、元本を前倒しで返済する手法を選ぶ回答者が0%となり、対策の選択肢として繰り上げ返済が選ばれなくなっている現状が確認できます。
この背景には、変動金利を選んで毎月の返済負担を抑えつつ、固定金利であるフラット35などとの差額分を手元に残し、少額投資非課税制度(NISA)などを活用して株式市場で運用しようとする発想の広がりがあります。手元資金を返済で減らすのではなく、運用によって資産を増やしながら備えようとする姿勢がうかがえます。
金利リスクへの向き合い方が変化したことで、家計における住宅ローンの位置づけも変わりつつあります。借入者自身が金利動向や金融商品の特徴を比較検討し、住宅ローン単体ではなく資産全体を俯瞰した資金防衛策を講じようとする傾向が明確になっています。
不動産市場・投資家への影響
住宅ローン利用者の意識が「投資による備え」へシフトしていることは、住宅販売や不動産仲介の現場における資金計画の提案にも影響を与える可能性があります。顧客に対して従来の返済シミュレーションを示すだけでは不十分となり、資産運用と組み合わせた現実的な資金設計の提示が求められる契機となりそうです。
不動産実務者にとっては、変動金利と固定金利の特性や金利差について説明する際、購入検討者の運用方針や金融リテラシーに応じた丁寧なリスク説明を行う重要性が増しています。金利上昇への不安を抱える顧客に対して、資産形成をセットにした複合的なアドバイスができるかどうかが信頼獲得の鍵となる可能性があります。
また、個人で資産形成を進める投資家や住宅購入者にとっても、変動金利を活用した差額運用のリスク管理については十分な注視が必要です。株式投資には元本割れのリスクが伴うため、住宅ローンの金利負担が増加した局面で期待通りの運用成果が得られるとは限らない点も考慮しておく必要があります。
今後は、住宅の購入検討時における資金計画において、単に金利の低さだけでなく家計全体の金融資産バランスをどのように維持するかという視点がより一層重視されると考えられます。不動産市場に関わるすべての関係者にとって、金利と投資環境の双面を見据えた柔軟な対応が求められます。
出典:住宅ローンの金利上昇対策、投資が主流に モゲチェック調査 直近1年の借入者、89%が株式投資 | ニッキンONLINE