マンションを購入するとき、
「修繕積立金 月8,000円」
「修繕積立金 月1万円」
と書かれていると、
「それくらいなら問題なさそう」
と思うかもしれない。
しかし、その金額が30年、40年と続くとは限らない。
マンションによっては、
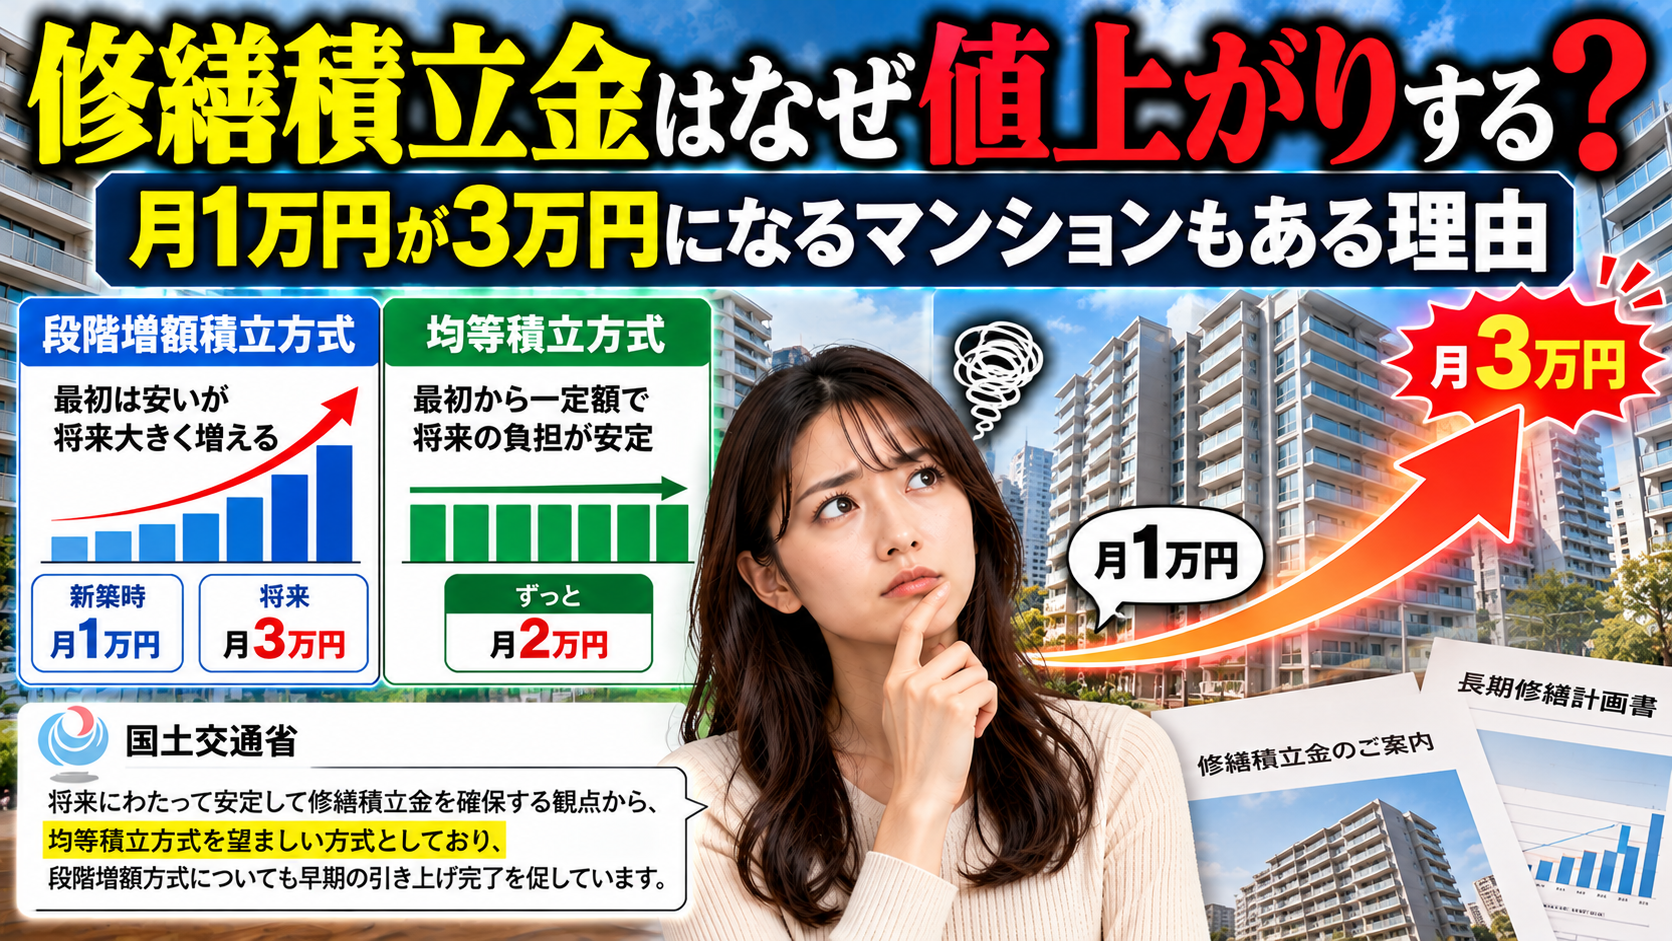
月1万円。
↓
月1万5,000円。
↓
月2万円。
↓
月3万円。
というように、
築年数に応じて修繕積立金を段階的に値上げする計画
になっていることがある。
実際、国土交通省が段階増額積立方式を採用している339件を分析したところ、
計画当初から最終計画年までの引き上げ幅は、
平均4.1倍
だった。
住戸面積を70㎡と仮定すると、
計画初期は、
月7,336円。
計画終期には、
月2万8,189円。
という結果である。
もちろん、すべてのマンションが4倍になるわけではない。
しかし、
「購入時に表示されている修繕積立金だけを見て住宅費を判断してはいけない」
ことは、この数字からも分かる。
今回は、
なぜ修繕積立金が値上がりするのか。
均等積立方式と段階増額積立方式は何が違うのか。
月1万円が3万円になることは本当にあるのか。
値上げできなかったら何が起こるのか。
そしてマンション購入前に何を確認すればよいのか。
詳しく見ていこう。
そもそも修繕積立金は何のためのお金?
マンションは建てた瞬間から少しずつ劣化していく。
外壁。
屋上防水。
バルコニー。
給排水設備。
エレベーター。
機械式駐車場。
共用廊下。
照明設備。
さまざまな部分を定期的に修繕しなければならない。
しかし大規模修繕工事のたびに、
「各世帯から突然100万円集めます」
という方法では負担が大きすぎる。
そこで毎月少しずつお金を集め、
将来の修繕に備える。
それが、
修繕積立金
である。
つまり修繕積立金とは、
マンションを長期間維持するための、
将来の修理代の積立
なのである。
修繕積立金には大きく2つの集め方がある
修繕積立金の代表的な積立方式には、
均等積立方式
と、
段階増額積立方式
がある。
国土交通省も、この2方式を修繕積立金の基本的な積立方法として示している。
違いは、
最初から必要な金額を集めるか
それとも、
最初は安くして後から増やすか
である。
均等積立方式とは?
均等積立方式は、
長期修繕計画で必要になる修繕費を見積もり、
計画期間を通して、
おおむね均等に積み立てる方法
である。
例えば将来の修繕に必要な金額から計算して、
月2万円必要だとする。
均等積立方式なら、
最初から月2万円。
10年後もおおむね2万円。
20年後もおおむね2万円。
という考え方になる。
もちろん、物価や工事費が変われば見直しは必要になる。
しかし、
最初だけ極端に安くすることはしない
というのが基本的な考え方である。
国土交通省も、将来にわたり安定して修繕積立金を確保する観点から、
均等積立方式が望ましい
としている。
段階増額積立方式とは?
一方、
段階増額積立方式では、
購入直後の修繕積立金を低めに設定する。
例えば、
1~5年目 月8,000円
6~10年目 月1万2,000円
11~15年目 月1万7,000円
16~20年目 月2万2,000円
21年目以降 月2万8,000円
というように、
将来少しずつ値上げする前提
で計画する。
購入直後の住宅費を安く見せられるため、
新築マンションなどで採用されてきた方式である。
新しいマンションほど段階増額方式が多い
国土交通省の令和5年度マンション総合調査では、
現在採用している積立方式は、
均等積立方式が、
40.5%。
段階増額積立方式が、
47.1%
だった。
さらに完成年別に見ると大きな差がある。
2015年以降に完成したマンションでは、
均等積立方式が、
11.0%。
段階増額積立方式が、
81.2%
となっている。
つまり比較的新しいマンションでは、
将来の値上げを前提にした修繕積立金
が珍しくないのである。
なぜ最初から必要な金額を集めないのか?
理由の一つは、
購入直後の負担を抑えられるからである。
例えば新築マンションを購入した人は、
住宅ローン。
管理費。
修繕積立金。
固定資産税。
駐車場。
などを負担する。
そこで修繕積立金が、
月3万円
と表示されているより、
月8,000円
と表示されていた方が、
購入時の住宅費は安く見える。
例えば、
住宅ローン15万円。
管理費1万5,000円。
修繕積立金8,000円。
なら、
月17万3,000円。
一方、
修繕積立金が3万円なら、
月19万5,000円。
差は、
月2万2,000円
になる。
住宅購入者にとってはかなり大きい。
しかし必要な修繕費そのものが安くなるわけではない
ここが重要である。
修繕積立金を、
月3万円ではなく、
月8,000円
に設定したからといって、
将来必要になる外壁工事や防水工事が安くなるわけではない。
必要な修繕費が同じなら、
最初に集めなかった分は、
将来どこかで集めなければならない。
つまり段階増額積立方式は、
修繕費を安くする方法ではない。
支払い時期を後ろへずらす方法
なのである。
国交省の実例では月7,000円から2万8,000円
国土交通省が示した段階増額積立方式のイメージでは、
初期額、
月7,000円。
均等積立方式なら、
月1万9,250円。
段階増額方式の最終額は、
月2万8,000円
という例が示されている。
最初の7,000円だけを見れば、
非常に安い。
しかし最終的には、
4倍
になる。
同じマンションでも、
購入直後と20年以上経過したあとでは、
修繕積立金の負担が大きく違うのである。
実際の339件でも平均4.1倍
これは単なる架空のモデルではない。
国土交通省は、マンションの予備認定制度で提出された、
段階増額積立方式339件
を分析している。
その結果、
計画当初から最終計画年までの引き上げ幅は、
平均4.1倍。
70㎡の住戸を仮定すると、
初期額平均、
月7,336円。
終期額平均、
月2万8,189円
だった。
つまり、
「月1万円だった修繕積立金が将来3万円前後になる」
というケースは、
決して非現実的な話ではないのである。
月1万円から3万円なら年間24万円増える
例えば、
現在の修繕積立金、
月1万円。
将来、
月3万円
へ値上がりするとする。
差は、
月2万円。
年間なら、
24万円。
10年間では、
240万円。
である。
住宅ローンが変わらなくても、
マンションを所有するだけで住宅費が月2万円増える。
これは家計にとってかなり大きい。
住宅ローンと修繕積立金が同時に上がる可能性もある
さらに現在は、
住宅ローン金利も上昇している。
例えば変動金利の住宅ローンが、
月15万円
から、
月17万円
へ上がった。
同じ時期に修繕積立金も、
月1万円
から、
月2万円
へ上がった。
すると住宅費は、
16万円
から、
19万円
へ。
月3万円増える。
年間では、
36万円。
マンション購入時には、
現在の住宅ローン返済額だけではなく、
将来の修繕積立金上昇も含めて住宅費を考える必要がある。
では修繕積立金はいくらくらい必要なのか?
国土交通省は、
「マンションの修繕積立金に関するガイドライン」で、
計画期間全体における修繕積立金の平均額の目安を示している。
機械式駐車場を除くと、
20階未満・建築延床面積5,000㎡未満では、
平均、
335円/㎡・月。
5,000~1万㎡未満なら、
252円/㎡・月。
1万~2万㎡未満なら、
271円/㎡・月。
2万㎡以上なら、
255円/㎡・月。
20階以上では、
338円/㎡・月
が平均値となっている。
70㎡なら月約1万7,600円~2万3,700円
例えば70㎡の住戸なら、
252円 × 70㎡
=
月1万7,640円。
335円なら、
月2万3,450円。
338円なら、
月2万3,660円。
となる。
つまりマンション規模などによって違うものの、
70㎡なら計画期間平均で、
月2万円前後
になるケースも十分考えられる。
ただし、この数値はあくまで国交省が長期修繕計画の事例から算出した目安であり、
この範囲を外れたから直ちに問題という意味ではない。
また、
機械式駐車場がある場合は別途加算
が必要になる。
「今8,000円だから安い」では判断できない
例えば70㎡のマンションで、
現在の修繕積立金、
月8,000円。
だったとする。
「国交省の目安より安くてお得」
とは言えない。
段階増額方式で、
5年後1万2,000円。
10年後1万8,000円。
15年後2万3,000円。
20年後2万8,000円。
という計画かもしれないからである。
見るべきなのは、
現在の金額ではなく、長期修繕計画全体でいくら集める予定なのか
なのである。
国交省も段階増額方式の引き上げ幅に考え方を示した
国土交通省は2024年6月にガイドラインを改定し、
段階増額積立方式について、
適切な引き上げ幅の考え方を示した。
均等積立方式にした場合の月額を基準とし、
計画初期の最低額は、
基準額の0.6倍以上。
計画最終額は、
基準額の1.1倍以内
とする考え方である。
例えば均等積立方式なら、
月2万円
必要なマンションだったとする。
この考え方なら、
初期額は、
2万円 × 0.6
=
1万2,000円以上。
最終額は、
2万円 × 1.1
=
2万2,000円以内
が目安になる。
「最初5,000円、最後3万円」のような極端な設計を減らしたい
均等積立額が2万円なのに、
最初5,000円。
最後3万円。
では、
購入当初の負担は非常に小さい。
しかし将来、
何倍もの値上げを所有者に求めることになる。
そのとき、
「そんなに払えない」
という住民が増えれば、
予定どおり値上げできない。
そこで国土交通省は、
初期額を極端に低くせず、早めに必要な水準へ近づける
考え方を示している。
最終的には均等積立方式へ誘導していく方向である。
なぜ「後から値上げ」が問題になる?
段階増額方式は、
計画どおり値上げできれば、
理論上は必要な修繕費を確保できる。
問題は、
値上げには区分所有者の合意が必要
になることだ。
例えば、
月1万円。
↓
月1万5,000円。
なら合意できた。
しかし次に、
月2万円。
さらに、
月3万円。
となれば、
「年金生活なので払えない」
「住宅ローンも残っている」
「そんな計画だとは知らなかった」
という反対意見が出る可能性がある。
国土交通省も、将来の負担増を前提とする方式では、
増額時に合意形成ができず、
修繕積立金が不足する事例がある
と指摘している。
実際、計画どおり増額できないマンションもある
国土交通省の調査では、
修繕積立金の増額を行ったマンションのうち、
計画どおりの額まで増額できたのは、
59.4%。
一方、
引き上げはできたものの、
計画どおりの額まで増額できなかったマンションが、
26.4%。
増額したかったができなかったマンションも、
3.6%
あった。
合わせると、
計画どおりに進まなかったケースが3割程度ある。
つまり、
「将来値上げすれば大丈夫」
という計画が、
必ず実現できるとは限らないのである。
値上げできなかったら何が起こる?
必要な修繕積立金を集められなければ、
いくつかの選択を迫られる。
例えば、
大規模修繕を延期する。
工事内容を減らす。
所有者から一時金を徴収する。
管理組合が金融機関から借り入れる。
修繕積立金を大幅に値上げする。
という方法である。
どれを選んでも、
住民の負担がなくなるわけではない。
修繕工事を延期すればお金を節約できる?
短期的には支出を減らせる。
しかし、
外壁。
防水。
配管。
などの劣化を放置すると、
問題が拡大する可能性がある。
小さな修理で済んだものが、
大きな工事になることもある。
マンションは、
修繕をしなければお金がかからない
のではない。
必要な修繕を適切な時期に行うことが、長期的な維持管理につながる。
一時金100万円という可能性もゼロではない
修繕積立金が不足した場合、
管理組合が区分所有者から、
一時金
を集めることもある。
例えば、
1戸50万円。
100万円。
などを追加徴収する可能性もある。
金額はマンションの状況によって異なるため、
「必ず100万円必要になる」
という意味ではない。
しかし国土交通省のガイドラインでも、
修繕時に一時金を徴収する方式や金融機関からの借入れを前提とする方法があること、
そして将来の負担増を前提とする方式では合意形成が難しくなる場合があることを指摘している。
購入者としては、
一時金を前提とした計画になっていないか
確認した方がよい。
工事費が上がれば均等積立方式でも値上がりする
ここでもう一つ重要なポイントがある。
「それなら均等積立方式のマンションなら絶対に値上がりしない?」
というと、
そうではない。
国土交通省は長期修繕計画について、
5年程度ごとの見直し
を推奨している。
理由は、
建物の劣化状況。
材料・工法の変化。
物価。
工事費。
消費税率。
借入金利。
などが変化するためである。
つまり、
均等積立方式でも、
当初計画より工事費が上昇すれば、
修繕積立金を引き上げる必要が出てくる。
長期修繕計画は「30年前に作った計画を守り続けるもの」ではない
例えば30年前、
外壁工事に1億円
と見積もった。
しかし実際に工事する時点では、
材料費。
人件費。
仮設費。
などが上昇し、
1億5,000万円
必要になった。
この場合、
昔の修繕積立金計画では足りなくなる。
だから国土交通省は、
定期的に計画を見直し、
必要な修繕積立金も設定し直す
ことを求めている。
設備が豪華なマンションほど修繕費も高くなりやすい
修繕費は、
マンションによって同じではない。
例えば、
タワーマンション。
機械式駐車場。
複数のエレベーター。
内廊下。
ゲストルーム。
ラウンジ。
プール。
温泉。
などがあれば、
将来の維持・修繕にも費用がかかる。
国土交通省も、
建物形状が複雑なマンションや超高層マンションでは、
仮設足場・ゴンドラなどが必要となり、
修繕工事費が高くなる傾向があるとしている。
また機械式駐車場や各種共用施設の有無も、
修繕費へ影響する。
豪華設備は、
購入時の魅力だけでなく、将来の維持費まで見る
必要がある。
修繕積立金不足はすでに珍しい問題ではない
令和5年度マンション総合調査では、
計画上必要とされる修繕積立金に対して、
現在の積立額が不足しているマンションは、
36.6%
だった。
3棟に1棟を超える割合である。
もちろん不足額や状況はマンションごとに違う。
しかし、
「修繕積立金不足は一部の特殊なマンションだけの問題」
とは言いにくい。
中古マンションでは「現在の積立金」より長期修繕計画を見る
中古マンションの広告には、
管理費 1万2,000円
修繕積立金 1万円
などと表示されている。
しかし本当に見るべきなのは、
長期修繕計画
である。
国土交通省のマンション管理チェックでも、
現在の修繕積立金残高。
将来の工事費に対して不足しないか。
支払額の変更予定。
値上げ予定額。
を確認することが重要だとしている。
購入前に確認したいのは「10年後いくらか」
例えば現在、
月1万円。
でも、
5年後 1万5,000円。
10年後 2万円。
15年後 2万5,000円。
という計画なら、
それを前提に住宅予算を考えなければならない。
住宅ローン35年で購入するなら、
現在の月額より、ローン期間中にどこまで上がる計画なのか
の方が重要である。
「修繕積立基金」にも注意
新築マンションでは購入時に、
修繕積立基金
として数十万円などまとまった金額を支払うケースがある。
これは毎月の修繕積立金とは別に、
購入時にまとめて将来の修繕費へ入れるお金である。
国土交通省のガイドラインでも、
購入時にまとまった基金を徴収する方式があることが示されている。
購入価格。
諸費用。
頭金。
だけでなく、
修繕積立基金も購入時費用として確認しておきたい。
「修繕積立金が高いマンション」は悪いマンション?
必ずしもそうではない。
むしろ、
必要な修繕費をきちんと計算し、
十分な積立を行っているため、
修繕積立金が高い
という場合もある。
例えば、
マンションA。
修繕積立金5,000円。
積立不足。
マンションB。
修繕積立金2万円。
十分な積立。
なら、
短期的にはAの方が安い。
しかし将来、
Aだけ大幅値上げ。
一時金。
修繕延期。
となれば、
長期的にはBの方が安心できる可能性がある。
つまり、
修繕積立金は安さではなく、適正さを見る費用
なのである。
「高いか安いか」より「計画どおり集まるか」
マンションの修繕積立金を見るとき、
月1万円。
月2万円。
という数字だけで判断しない。
重要なのは、
長期修繕計画で必要とされる金額。
現在の積立残高。
将来の値上げ。
予定される大規模修繕。
一時金。
借入れ。
などを合わせて見ることである。
必要な修繕費に対して、必要なお金が集まる計画になっているか。
これが最も重要である。
管理計画認定制度でも修繕積立金は重要
国のマンション管理計画認定制度でも、
長期修繕計画や修繕積立金は重要な審査項目になっている。
認定基準では、
長期修繕計画の計画期間が30年以上。
残存期間内に大規模修繕工事が2回以上含まれること。
さらに、
計画期間全体の修繕積立金平均額が著しく低額でないこと。
などが求められている。
マンションの管理状態を見るうえで、
修繕積立金は単なる毎月の出費ではなく、
建物の将来を支える財務基盤
なのである。
2026年現在、国も長期修繕計画をさらに見直している
マンションの高経年化や物価・工事費などの環境変化を受け、
国土交通省は2026年10月9日、
長期修繕計画作成ガイドラインの見直し等に関する検討会
を開始した。
2026年7月のマンション管理適正化に関する基本方針改正などを踏まえ、
長期修繕計画や標準様式などの見直しを検討している。
ただし2026年10月29日時点では、
検討が始まった段階であり、新しいガイドライン内容が確定したわけではない。
現時点では、2024年6月改訂のガイドラインを基準として考える必要がある。
住宅ローン審査に通っても修繕積立金上昇には備えてくれない
例えば銀行の住宅ローン審査に通り、
住宅ローン月18万円。
現在の修繕積立金1万円。
管理費1万5,000円。
だったとする。
購入時の負担は、
月20万5,000円。
しかし10年後、
修繕積立金が3万円になれば、
月22万5,000円。
さらに変動型住宅ローン金利が上がれば、
住宅費がもっと増える可能性がある。
銀行から借りられる金額と、
将来も無理なく所有できる金額
は同じではない。
不動産投資なら修繕積立金の値上げは直接収益を減らす
これは投資用マンションではさらに重要である。
例えば、
家賃10万円。
ローン返済6万円。
管理費8,000円。
修繕積立金7,000円。
なら、
単純な残りは、
2万5,000円。
しかし修繕積立金が、
7,000円
から、
2万円
へ上がれば、
残りは、
1万2,000円。
家賃が変わらなくても、
キャッシュフローは大きく減る。
物件購入時の収支表だけを見て、
「毎月2万5,000円残る」
と判断するのは危険である。
投資物件こそ長期修繕計画を見る
中古ワンルームマンションなどを投資目的で購入するときも、
現在の家賃。
現在の管理費。
現在の修繕積立金。
だけを見るのではなく、
将来の修繕積立金改定予定
を見る必要がある。
修繕積立金が、
5,000円から1万5,000円
になれば、
毎月の収支は1万円悪化する。
年間12万円。
10年なら120万円。
投資利回りにも大きな影響を与える。
不動産投資では、
購入価格と家賃だけでなく、管理・修繕費の将来予測まで含めて収益性を見る
ことが重要なのである。
まとめ
マンションの修繕積立金は、
購入時の金額がそのまま続くとは限らない。
代表的な積立方法には、
均等積立方式
と、
段階増額積立方式
がある。
均等積立方式は、
必要となる修繕費を計画期間を通じておおむね均等に積み立てる方法。
段階増額積立方式は、
購入当初を低く設定し、
将来値上げしていく方式である。
令和5年度マンション総合調査では、
段階増額積立方式が、
47.1%。
2015年以降に完成したマンションでは、
81.2%
となっている。
さらに国土交通省が339件の段階増額方式を分析した結果、
計画当初から終期までの引き上げ幅は、
平均4.1倍。
70㎡住戸を仮定した場合、
初期額、
月7,336円。
終期額、
月2万8,189円
だった。
つまり、
月1万円前後だった修繕積立金が、将来3万円前後になることは十分に考えられる。
国土交通省は現在、
均等積立方式を望ましい方式とし、
段階増額方式についても、
均等積立方式の月額を基準として、
初期額0.6倍以上。
最終額1.1倍以内。
という適切な引き上げの考え方を示している。
しかし均等積立方式なら絶対に値上がりしないわけでもない。
物価。
工事費。
人件費。
設備の劣化。
などによって必要な修繕費は変わる。
そのため国土交通省は、
5年程度ごとに長期修繕計画を見直し、修繕積立金も見直す
ことを推奨している。
マンション購入者が確認するべきなのは、
現在、
月1万円か。
月2万円か。
という数字だけではない。
重要なのは、
「10年後、20年後はいくら払う計画なのか」
である。
購入前には、
長期修繕計画。
現在の修繕積立金残高。
積立方式。
将来の値上げ予定。
一時金予定。
大規模修繕予定。
を確認する。
マンションの修繕積立金は、
安ければ得という費用ではない。
必要な修繕を将来きちんと行えるだけのお金が集まっていること
の方が重要である。
マンションを買うということは、
部屋を買うだけではない。
建物全体を数十年間維持する費用の一部を負担すること
でもある。
だからマンションを選ぶときは、
「今いくら払うか」
だけではなく、
「このマンションを30年後も維持できる資金計画になっているか」
を見る必要があるのである。
次回は、
大規模修繕は何年ごと?マンション1棟の修繕にいくらかかるのか【マンションは買った後いくらかかる? 第3回】
をテーマに、
外壁。
屋上防水。
給排水設備。
エレベーター。
機械式駐車場。
など、
マンションの大規模修繕では何を直すのか。
そして、
1回の大規模修繕に1戸あたり・1棟あたりどの程度のお金が必要になるのか
を具体的に見ていく。
引用元・参考元
国土交通省「マンションの修繕積立金に関するガイドライン」
国土交通省「段階増額積立方式における適切な引上げの考え方」
国土交通省「令和5年度マンション総合調査」
国土交通省「マンション管理・再生ポータルサイト」
国土交通省「長期修繕計画作成ガイドライン」
国土交通省「マンション管理計画認定制度」
国土交通省「長期修繕計画作成ガイドラインの見直し等に関する検討会」