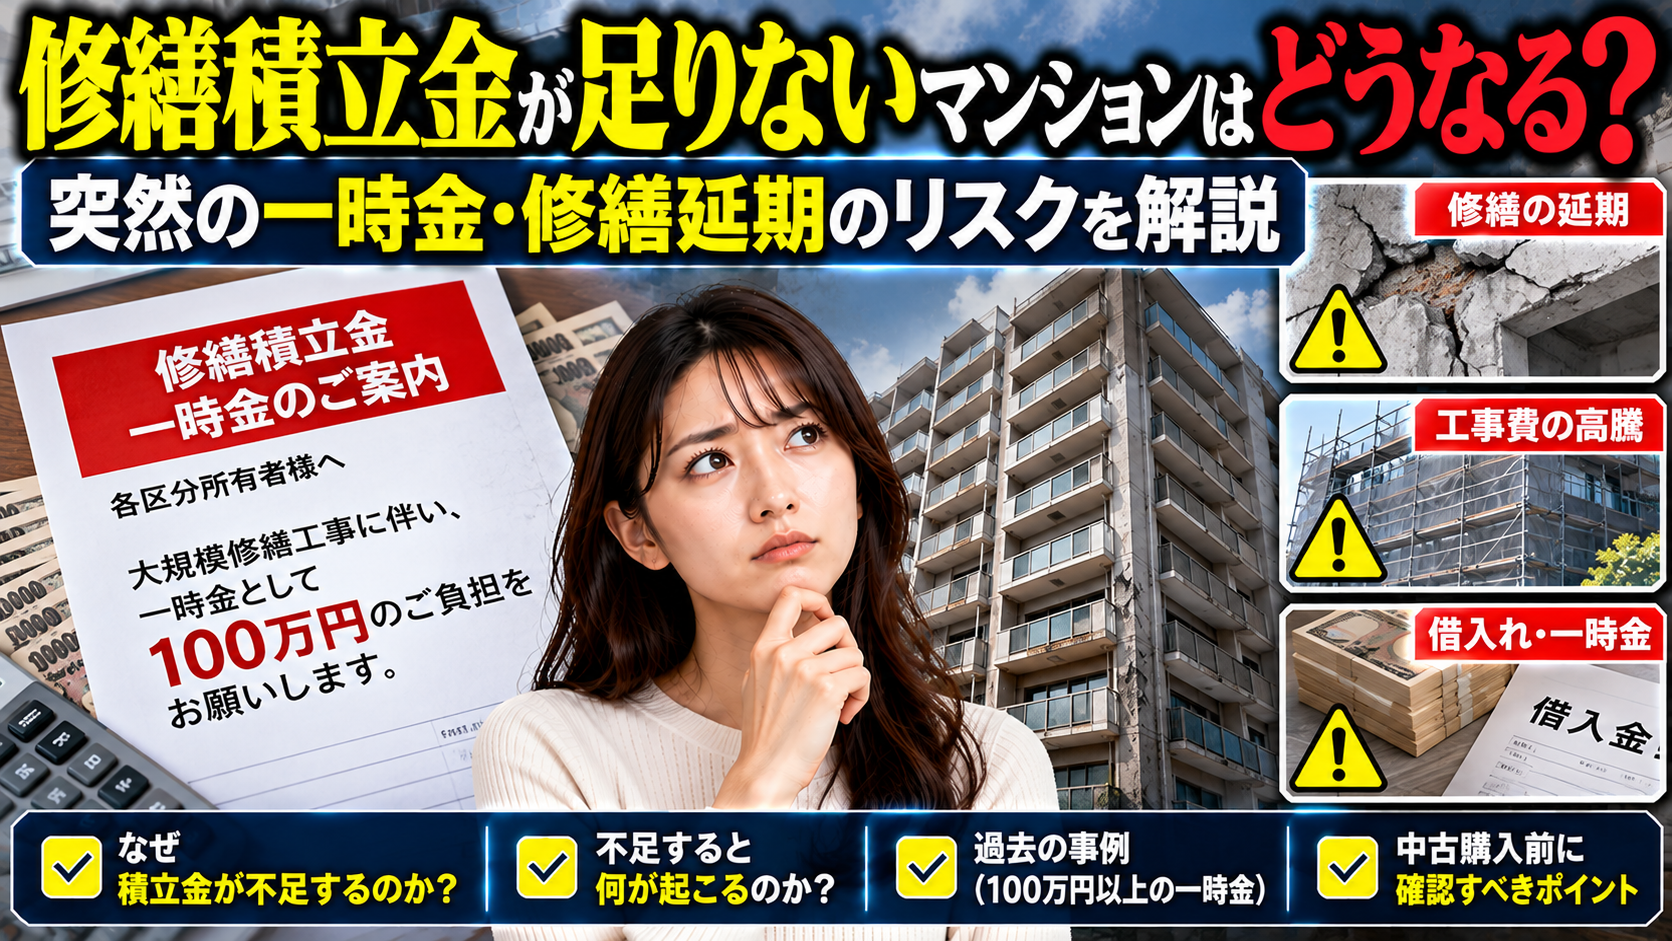
マンションを購入すると、毎月、
修繕積立金
を支払う。
そのため、
「毎月きちんと払っているのだから、大規模修繕のお金は心配しなくていい」
と思うかもしれない。
しかし実際には、
修繕積立金が計画どおり貯まっていないマンションも少なくない。
国土交通省の令和5年度マンション総合調査によると、長期修繕計画上必要とされる修繕積立金に対して、
実際の積立額が不足しているマンションは36.6%
だった。
3棟に1棟を超える割合である。
では、
大規模修繕に1億円必要。
しかし修繕積立金は7,000万円しかない。
という場合、
不足する3,000万円はどうするのだろうか。
答えは、
区分所有者から追加で集める。
毎月の修繕積立金を値上げする。
管理組合が借り入れる。
工事内容を変更・延期する。
などである。
つまり、
修繕積立金が不足したからといって、修繕費そのものが消えるわけではない。
最終的には、
現在または将来の区分所有者が何らかの形で負担することになる。
今回は、
修繕積立金が不足すると何が起こるのか。
突然一時金を請求されることはあるのか。
管理組合は借金できるのか。
修繕を延期するとどうなるのか。
そして中古マンション購入前に、
「修繕積立金不足」をどう見抜けばよいのか
を詳しく見ていこう。
修繕積立金不足は珍しい問題ではない
国土交通省の令和5年度マンション総合調査では、
長期修繕計画に対して現在の修繕積立金が不足しているマンションは、
36.6%
だった。
前回の平成30年度調査では34.8%だったため、
不足している割合は、
1.8ポイント増加
している。
一方、
計画に対して余剰があるマンションは39.9%。
状況が不明というマンションも23.5%あった。
つまり、
マンションによって財務状況にはかなり大きな違いがある。
同じ築20年。
同じ70㎡。
同じような販売価格。
であっても、
管理組合に十分なお金があるマンションと、
将来の修繕費が不足しているマンションでは、
購入後の負担が大きく変わる可能性がある。
なぜ修繕積立金が足りなくなる?
理由は一つではない。
第2回で紹介したように、
新築時の修繕積立金を低く設定し、
将来値上げする、
段階増額積立方式
を採用しているマンションがある。
しかし予定していた値上げについて、
区分所有者の合意を得られない。
すると計画より少ない金額しか集められない。
さらに、
建築費。
材料費。
人件費。
設備費。
などが当初の想定より上昇すれば、
昔作った長期修繕計画より実際の工事費が高くなる。
つまり、
計画どおり集められない
ことと、
予定していた工事費自体が上がる
ことの両方で不足が発生する可能性がある。
滞納によって積立金が集まらないこともある
さらに、
修繕積立金を払わない区分所有者
が増えれば、
管理組合へ入るお金も減る。
国土交通省の令和5年度マンション総合調査では、完成年次が古いマンションほど、
管理費または修繕積立金を3カ月以上滞納する住戸があるマンションの割合が高くなる傾向
が確認されている。
1984年以前に完成したマンションでは、滞納住戸がある管理組合が4割を超えている。
積立計画が適正でも、
実際に徴収できなければ修繕資金は不足する。
マンションの財務を見るときは、
「修繕積立金はいくらか」
だけではなく、
滞納がどの程度あるか
も重要なのである。
1億円必要なのに7,000万円しかなかったら?
具体的に考えてみよう。
100戸のマンション。
次の大規模修繕工事に必要な金額、
1億円。
ところが管理組合が使える修繕積立金は、
7,000万円。
不足額は、
3,000万円
である。
100戸で単純に均等負担すると、
1戸あたり、
30万円
になる。
もちろん実際には専有面積や規約などによって負担割合は異なる。
それでも、
管理組合全体の不足額が数千万円なら、
1戸あたり数十万円規模の追加負担になることは十分考えられる。
不足が5,000万円なら1戸50万円
同じ100戸のマンションで、
必要工事費1億2,000万円。
積立金7,000万円。
なら、
不足は、
5,000万円。
単純に100戸で割ると、
1戸50万円。
70戸しかなければ、
単純計算で約71万円。
50戸なら、
100万円
となる。
つまり、
「大規模修繕で突然100万円必要」
という話は、
不足額と戸数によっては現実に起こり得る。
ただし実際の一時金額は、管理規約、専有面積、工事内容、管理組合の判断などによって異なる。
対応1 修繕積立金を値上げする
不足への基本的な対応の一つが、
毎月の修繕積立金を増やすこと
である。
例えば、
現在月1万円。
しかし今後の長期修繕計画を作り直すと、
月2万5,000円必要。
と判明した。
そこで管理組合総会で値上げを決議する。
月1万円から2万5,000円なら、
毎月、
1万5,000円増。
年間、
18万円増。
10年間なら、
単純計算で、
180万円
の負担増となる。
住宅ローンの返済額が変わらなくても、
マンション所有コストは大きく上昇する。
値上げできれば一番分かりやすいが、合意形成が難しい
必要額が不足しているなら、
修繕積立金を必要な水準まで引き上げる。
理屈としては分かりやすい。
しかし実際には、
区分所有者にも生活がある。
住宅ローン。
教育費。
老後資金。
物価上昇。
などを抱えている。
特に高齢化したマンションでは、
「年金生活なので月2万円増額は難しい」
という所有者も出てくる。
そのため、
必要だから値上げしたい管理組合
と、
これ以上払いたくない区分所有者
の間で合意形成が難しくなる場合がある。
対応2 区分所有者から一時金を集める
もう一つが、
一時金
である。
例えば3,000万円不足しているなら、
区分所有者からまとまった金額を追加徴収する。
毎月少しずつ増額するのではなく、
工事前などに、
30万円。
50万円。
100万円。
といった金額をまとめて負担する方法である。
住宅金融支援機構も、管理組合が共用部分のリフォーム工事を行う際、
区分所有者が総会決議に基づいて負担する一時金を対象とした融資制度を設けている。
つまり制度上も、
大規模修繕で一時金負担が発生するケース
が想定されているのである。
一時金50万円は住宅購入時には見えにくい
中古マンションを購入するとき、
広告には、
管理費1万2,000円。
修繕積立金1万5,000円。
と書かれている。
この数字だけを見ると、
「毎月2万7,000円なら払える」
と考える。
ところが購入から2年後に、
大規模修繕一時金50万円
となれば話は変わる。
50万円を24カ月で考えれば、
月額換算で約、
2万800円。
つまり実質的には、
毎月2万7,000円
+一時金相当約2万800円
という負担だったとも考えられる。
マンション購入では、
毎月請求される金額だけを見てはいけない。
管理計画認定制度では「一時金を予定しない」ことが基準
国のマンション管理計画認定制度では、
長期修繕計画について、
一時的な修繕積立金の徴収を予定していないこと
が認定基準の一つになっている。
さらに、
計画期間30年以上。
残存期間内に大規模修繕2回以上。
計画期間全体の修繕積立金平均額が著しく低額でないこと。
計画期間の最終年度に借入金残高がないこと。
なども求められている。
つまり国の認定制度でも、
「将来足りなくなったら一時金で何とかする」という計画より、日頃から必要な金額を積み立てること
が重視されている。
対応3 管理組合が借金する
「住民からいきなり50万円集めるのは難しい」
という場合、
管理組合そのものが、
修繕工事費を借りる
方法もある。
住宅金融支援機構には、
マンション管理組合向けの、
マンションすまい・る融資
がある。
正式にはマンション共用部分リフォーム融資と呼ばれ、
大規模修繕などの際に不足する資金を管理組合へ融資する制度である。
工事途中でお金が足りなくなった場合にも対応する仕組みがある
住宅金融支援機構は2026年現在、
やむを得ない事情によって大規模修繕工事の途中で修繕積立金が不足した場合でも、
一定条件を満たせば、
工事完了までに融資申込み手続きを行うことで利用できる場合がある
と案内している。
つまり、
「工事を始めてみたら想定以上に費用が必要になった」
というケースも想定されている。
管理組合が借りれば住民は払わなくていい?
もちろん違う。
管理組合が3,000万円を借りれば、
3,000万円の返済が必要になる。
さらに、
利息
も発生する。
返済原資になるのは、
管理組合の収入である。
つまり最終的には、
修繕積立金。
管理費。
駐車場収入。
などから返済することになる。
管理組合の借入れとは、
住民の負担をなくす方法ではない。
負担する時期を後ろへ分散する方法
なのである。
管理組合の借金もマンションの財務状態の一部
例えば同じ中古マンションでも、
マンションA。
修繕積立金残高1億円。
借入金0円。
マンションB。
修繕積立金残高3,000万円。
借入金5,000万円。
なら、
財務状態はかなり違う。
当然、借入金があるだけで悪いマンションというわけではない。
適切な修繕のために計画的に融資を使っている場合もある。
しかし購入者としては、
誰が、いつまで、何を原資に返済するのか
を確認した方がよい。
住宅金融支援機構が管理組合融資の事前審査で、
管理規約。
決算書。
予算書。
修繕積立金の滞納額。
工事見積書。
などを確認するのも、管理組合の返済能力を判断する必要があるためである。
対応4 工事の内容を減らす
資金不足の場合、
予定していた工事の一部を、
次回へ先送りする
方法もある。
例えば今回、
外壁。
屋上防水。
鉄部塗装。
共用廊下。
設備更新。
を予定していた。
しかし資金が足りないため、
緊急性の高い外壁と防水だけ実施。
設備更新は5年後。
というように調整する。
劣化診断によって、
「まだ使用できる」
と判断された設備なら、
合理的な場合もある。
すべての工事を計画年に機械的に実施する必要があるわけではない。
ただし「お金がないから延期」は別問題
問題なのは、
本来修繕が必要なのに、
資金不足だけを理由に延期すること
である。
例えば防水性能が落ちているのに工事を延期すれば、
雨水が建物内部へ入る可能性がある。
外壁のひび割れを放置すれば、
コンクリートや鉄筋の劣化が進む可能性がある。
タイルの浮きを放置すれば、
剥落事故のリスクも考えられる。
つまり、
必要な修繕を先送りすると、将来さらに大きな工事費が必要になる可能性がある。
100万円節約して500万円の修理になることも考えられる
例えば小さな漏水を、
修繕費がないから
という理由で放置した。
すると内部へ水が入り、
防水だけでなく、
下地。
躯体。
室内。
まで被害が広がる可能性がある。
これはあくまで考え方の例だが、
マンション修繕では、
早期に直せば小規模で済むものが、放置によって大規模になる
ことがある。
だから修繕費不足は、
単に、
「今工事できない」
だけの問題ではない。
建物劣化を加速させる可能性がある。
修繕延期は資産価値にも影響し得る
中古マンションを探している人が、
2つのマンションを比較したとする。
マンションA。
大規模修繕実施済み。
修繕積立金十分。
外観良好。
長期修繕計画あり。
マンションB。
修繕積立金不足。
大規模修繕延期。
外壁劣化。
今後大幅値上げ予定。
同じ築年数。
同じ駅距離。
だったとしても、
買い手から見れば、
Aの方が安心感は高い。
つまり管理状態は、
将来の売却しやすさや資産価値にも影響する可能性がある。
「積立金残高1億円」だけでも判断できない
中古マンションの資料を見て、
修繕積立金残高、
1億円
と書いてあった。
「1億円あるなら安心」
と思うかもしれない。
しかし、
次回の大規模修繕費が、
1億5,000万円。
なら、
5,000万円不足
している。
反対に、
修繕積立金残高3,000万円でも、
次回工事まで10年以上あり、
毎年計画どおり積み立てられるなら問題ない可能性もある。
見るべきなのは、
残高そのものではない。
将来必要な工事費に対して十分かどうか
である。
「1戸あたり積立金残高」も単独では意味がない
例えば100戸で、
修繕積立金1億円。
なら、
単純計算で1戸100万円。
50戸で1億円なら、
1戸200万円。
一見すると後者の方が安心に見える。
しかしマンションの、
規模。
設備。
築年数。
エレベーター。
機械式駐車場。
外壁面積。
によって必要な修繕費は違う。
したがって、
残高だけで良し悪しを判断することはできない。
中古購入前に「長期修繕計画」を見る
最も重要なのは、
長期修繕計画
である。
そこには、
いつ。
どんな工事を。
いくらで。
行う予定か。
そして、
そのために修繕積立金をいくら集めるか。
が書かれている。
現在1億円あるかより、
今後30年間で資金が足りる設計になっているか
を見るのである。
貸借対照表も確認したい
管理組合にも、
貸借対照表
がある。
そこを見ると、
修繕積立金などの資産。
借入金。
未収金。
などを確認できる。
例えば、
修繕積立金は多い。
しかし管理組合の借入金も多い。
という場合もある。
マンションの管理組合は、
企業ではない。
しかし建物を何十年も維持するという意味では、
財務状況を見る必要がある組織
である。
総会議事録には将来の負担増が書かれていることがある
中古マンション購入で、
かなり重要なのが、
管理組合総会の議事録
である。
例えば、
来年度から修繕積立金を30%値上げ予定。
大規模修繕見積額が予算を5,000万円超過。
一時金徴収を検討。
管理組合借入れを検討。
機械式駐車場の更新を検討。
といった議題が書かれている場合がある。
現在の修繕積立金だけでは分からない、
購入後に起こりそうなこと
を把握できる可能性がある。
「一時金予定なし」は重要なチェックポイント
国の管理計画認定制度では、
長期修繕計画で、
一時的な修繕積立金の徴収を予定していないこと
が基準になっている。
これは、
一時金そのものが違法
という意味ではない。
しかし健全な長期計画を考えれば、
大規模修繕のたびに、
「突然50万円集める」
のではなく、
毎月計画的に積み立てる方が望ましい
という考え方である。
「借入金残高ゼロ」も認定基準に入っている
同制度では、
長期修繕計画の最終年度において、
借入金残高がない計画
になっていることも基準の一つである。
つまり借入れを利用すること自体が否定されているわけではない。
しかし、
借金を借金で返し続けるような計画ではなく、
最終的にはきちんと返済できる財務計画
が求められているのである。
修繕積立金の滞納もチェックする
管理計画認定制度では、
直前の事業年度終了時点で、
3カ月分以上の修繕積立金滞納額が、
徴収すべき修繕積立金全体の、
1割以内
であることも認定基準になっている。
これは、
積立金の「設定額」だけでなく、
実際に集金できているか
が重要だからである。
月2万円集める計画でも、
滞納者が多ければ実際の修繕資金は増えない。
管理計画認定マンションなら絶対安心?
これも、
絶対ではない。
管理計画認定制度は、
管理組合の運営。
管理規約。
経理。
長期修繕計画。
修繕積立金。
などについて一定基準を満たしていることを行政が認定する制度である。
管理状態を見る一つの材料にはなる。
しかし、
将来工事費が上昇しない。
絶対に値上げしない。
資産価値が下がらない。
という保証ではない。
中古購入では、
認定の有無だけでなく、
実際の資料を見ることが重要である。
修繕積立金不足を見抜くには「5つの数字」をつなげて見る
中古マンションを見るとき、
現在の修繕積立金、
月1万5,000円
という一つの数字だけでは判断できない。
見るべきなのは、
現在の修繕積立金残高。
次回大規模修繕予定額。
毎年の修繕積立金収入。
管理組合の借入金残高。
滞納額。
である。
例えば、
現在残高 8,000万円。
次回工事 1億円。
工事まであと3年。
毎年1,000万円積立。
なら、
3年間で3,000万円増える。
単純には、
8,000万円+3,000万円
=
1億1,000万円。
工事費1億円に対応できる。
一方、
残高8,000万円。
次回工事1億5,000万円。
工事まで1年。
年間積立1,000万円。
なら、
1年後でも、
9,000万円。
6,000万円不足
する。
同じ「積立残高8,000万円」でも意味がまったく違う。
中古マンションは売買価格だけで比較しない
例えば、
マンションA 5,000万円。
修繕計画良好。
積立金十分。
マンションB 4,800万円。
修繕積立金不足。
購入後50万円一時金。
翌年から修繕積立金月1万5,000円増。
なら、
購入価格だけではBが200万円安い。
しかし、
一時金50万円。
修繕積立金増額を10年間払えば、
1万5,000円 × 12カ月 × 10年
=
180万円。
合計230万円。
単純計算では、
購入価格差200万円を上回る。
つまり、
安いマンションを買ったつもりが、維持費まで含めると高かった
ということも起こり得る。
不動産投資ではさらに収益へ直結する
投資用マンションなら、
修繕積立金不足は直接収益へ影響する。
例えば、
家賃 10万円。
ローン 6万円。
管理費 1万円。
修繕積立金 1万円。
なら、
単純な残りは、
2万円。
年間24万円。
ところが修繕積立金不足によって、
月1万円から2万5,000円へ増額。
すると、
毎月の残りは、
5,000円。
年間、
6万円。
になる。
年間キャッシュフローは、
24万円
から、
6万円。
75%減少
する。
一時金50万円なら数年分の利益が消える
先ほどの例で、
年間手残り24万円。
なのに、
一時金50万円
が発生すれば、
単純には、
2年以上のキャッシュフローが消える
ことになる。
だから中古区分マンション投資では、
表面利回り。
家賃。
購入価格。
だけを見てはいけない。
管理組合の財務状態まで含めて物件を見る必要がある。
「管理が良いマンション」はお金の管理も良い
マンション管理というと、
掃除がきれい。
ゴミ置き場が整理されている。
植栽が整っている。
という見た目を想像しやすい。
もちろんそれも重要である。
しかし長期的な資産価値を考えるなら、
財務管理
も非常に重要である。
必要な修繕費を計算する。
適切な修繕積立金を設定する。
滞納を管理する。
計画を定期的に見直す。
必要な工事を適切な時期に行う。
これができる管理組合ほど、
長期間マンションを維持しやすい。
「修繕積立金が高いからやめる」は逆の場合もある
中古マンションA。
修繕積立金、
月8,000円。
中古マンションB。
月2万円。
数字だけならAが魅力的に見える。
しかし、
Aは積立不足。
近く大幅値上げ。
Bは30年以上の長期修繕計画に基づいて適正に積立。
なら、
むしろBの方が将来負担を予測しやすい。
修繕積立金は、
安いか高いかではなく、足りているか
を見る費用なのである。
まとめ
マンションの修繕積立金不足は、
一部の特殊なマンションだけの問題ではない。
国土交通省の令和5年度マンション総合調査では、
長期修繕計画に対し、現在の修繕積立金が不足しているマンションは、
36.6%
だった。
修繕積立金が不足しても、
必要な修繕費そのものが消えるわけではない。
例えば、
大規模修繕費1億円。
積立金7,000万円。
なら、
不足は3,000万円。
100戸なら単純計算で、
1戸30万円。
不足5,000万円なら、
1戸50万円となる。
不足分への対応としては、
修繕積立金を値上げする。
一時金を徴収する。
管理組合が借り入れる。
工事を見直す・延期する。
などが考えられる。
住宅金融支援機構には、修繕資金が不足した場合に管理組合が利用できる、
マンションすまい・る融資
が用意されている。
区分所有者が大規模修繕の一時金を負担する場合に利用できる融資制度も存在する。
しかし、
借りれば返済が必要。
一時金なら所有者が払う。
積立金を値上げすれば毎月負担が増える。
工事を延期すれば建物劣化が進む可能性がある。
つまり、
「誰も負担せずに解決する方法」は基本的にない。
だから国の管理計画認定制度でも、
長期修繕計画について、
計画期間30年以上。
大規模修繕2回以上。
一時的な修繕積立金の徴収を予定していない。
修繕積立金平均額が著しく低額でない。
最終年度に借入金残高がない。
などの基準が設けられている。
マンション購入者が見るべきなのは、
現在の修繕積立金が月いくらか
だけではない。
確認したいのは、
長期修繕計画。
修繕積立金残高。
次回大規模修繕予定額。
積立金の値上げ予定。
一時金予定。
借入金残高。
滞納状況。
そして管理組合総会の議事録。
である。
例えば5,000万円のマンションが、
近隣相場より200万円安い。
しかし購入後、
一時金50万円。
修繕積立金月1万5,000円増。
となれば、
10年間で増額分は180万円。
一時金と合わせて、
230万円
になる。
購入価格の安さが消えてしまう可能性もある。
マンションは、
部屋だけを買うものではない。
購入した瞬間から、
管理組合の一員として、
建物全体の将来の修繕費も負担することになる。
だから中古マンション選びでは、
物件価格。
駅距離。
築年数。
間取り。
だけでなく、
「このマンションには将来必要な修繕を行えるだけのお金があるか」
を見ることが重要である。
修繕積立金不足は、
単なる管理組合の問題ではない。
将来の、
毎月の住宅費。
突然の一時金。
売却価格。
そして資産価値。
にまで影響する可能性がある。
マンションを長期間安心して所有するためには、
建物の状態だけでなく、管理組合の財布の中身まで見る。
それが重要なのである。
次回は、
築40年マンションは買って大丈夫?老朽化・建替え・資産価値を考える【マンションは買った後いくらかかる? 第5回】
をテーマに、
築40年以上のマンションが今後どれだけ増えるのか。
築古だから安いのか。
何年住めるのか。
耐震性。
配管。
修繕。
管理状態。
そして、
築40年でも価値が残るマンションと、価値が下がりやすいマンションの違い
を詳しく見ていく。
引用元・参考元
国土交通省「令和5年度マンション総合調査」
国土交通省「平成30年度マンション総合調査と令和5年度マンション総合調査の比較」
国土交通省「マンション管理計画認定制度」
住宅金融支援機構「マンション再生」
住宅金融支援機構「マンションすまい・る融資(管理組合申込み)」
住宅金融支援機構「マンション共用部分リフォーム融資(区分所有者申込み)」
住宅金融支援機構「マンション管理・再生ポータル」