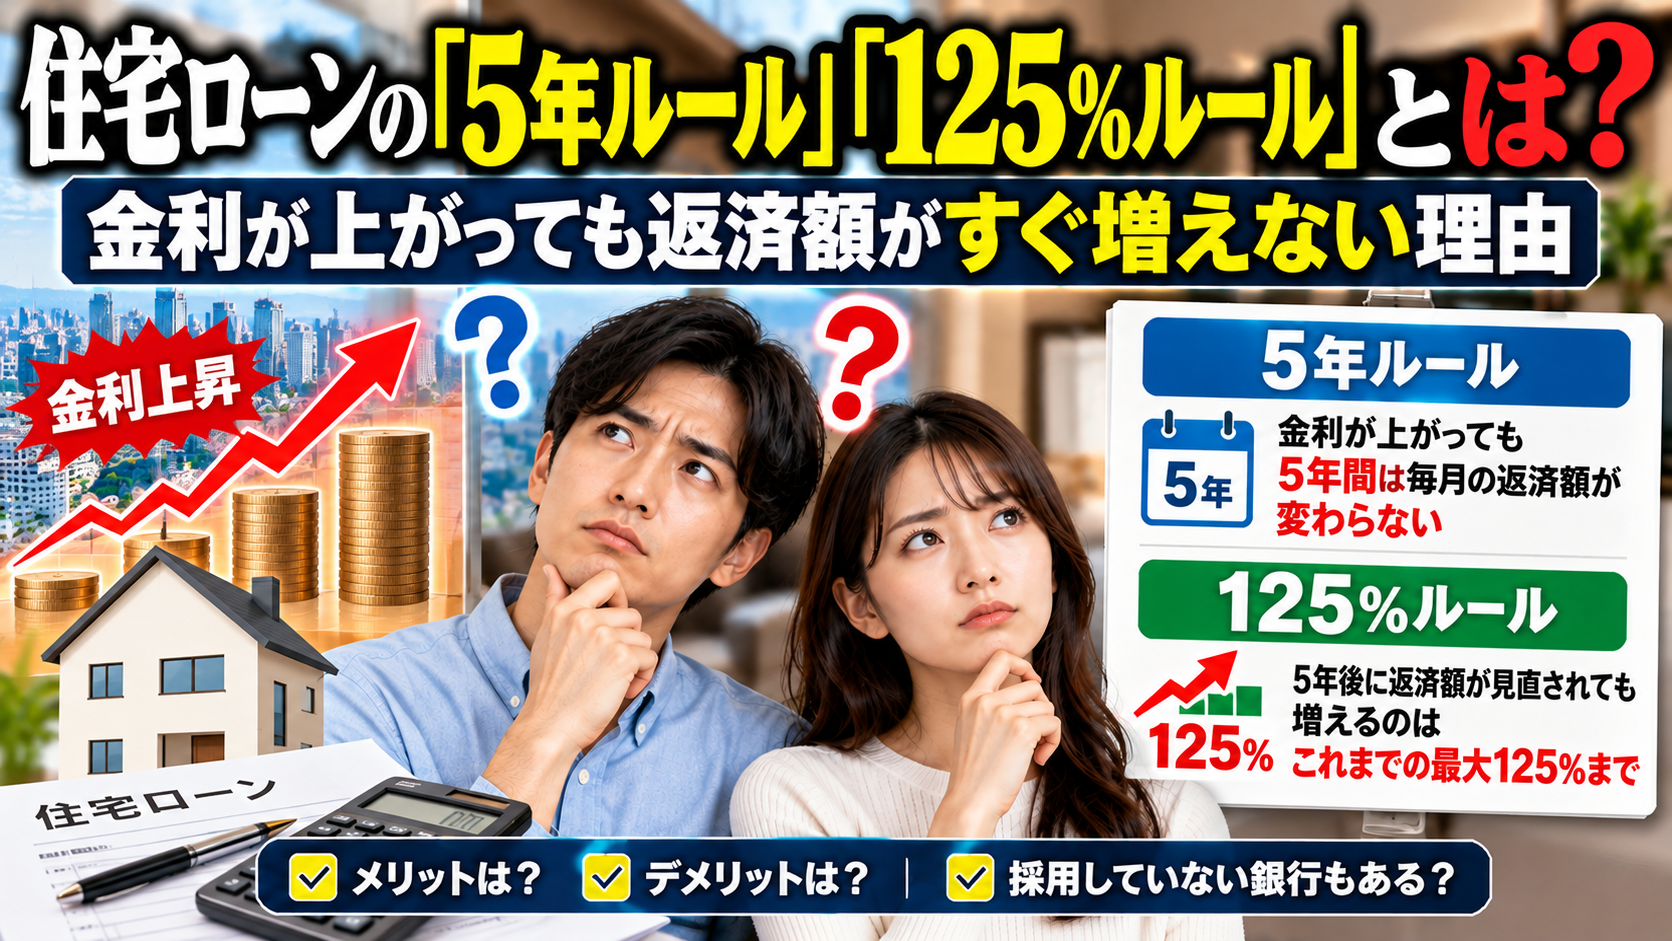
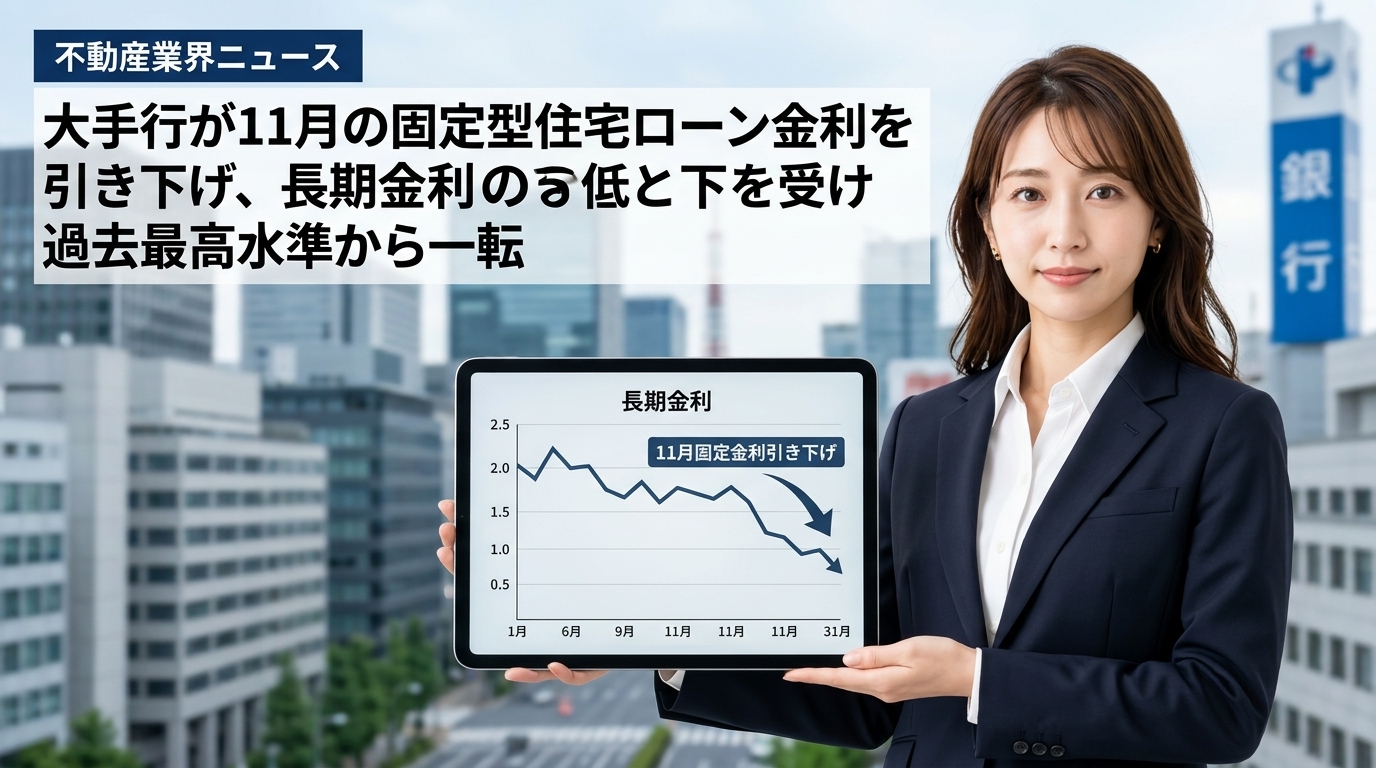
大手銀行が11月に適用する固定型の住宅ローン金利について、引き下げに転じる動きが見られました。これまで固定型金利は上昇が続いており、過去最高水準を更新する状況となっていましたが、その更新にストップがかかった形となります。
固定型住宅ローンの金利水準は、金融市場における長期金利の動向に大きく影響を受けます。今回は、指標となる長期金利の上昇が一服し低下したことを受けて、大手行各社が金利を引き下げる判断に至りました。
住宅ローン金利の変動は、住宅の購入を検討している方の借入判断や毎月の返済負担に直結します。金利動向が変化を見せるなかで、今後の資金計画をどのように立てるべきか改めて注目が集まっています。
この記事のポイント
- 大手行が11月適用の固定型住宅ローン金利を引き下げ、過去最高の更新が一転してストップしました。
- 今回の金利引き下げは、住宅ローン固定金利の指標となる市場の長期金利の上昇が一服し低下したことが要因です。
- 短プラ引き上げに伴い変動金利に上昇圧力がかかる中、固定金利との金利差に変化が生じています。
- 住宅購入検討者の借入判断や不動産販売現場における資金計画の提案実務に影響を与える可能性があります。
ニュースの概要と背景
今回の金利改定では、大手行が11月適用分の固定型住宅ローン金利を引き下げることが明らかになりました。固定型住宅ローンは借入時に将来の金利が確定する仕組みですが、直近では上昇傾向が続いており、3メガバンクの平均などでも過去最高水準を記録していました。しかし、今回の引き下げによってその連続した上昇が一転することになります。
この引き下げの直接的な背景となったのが、市場における長期金利の低下です。固定型の住宅ローン金利は、一般的に10年物国債の利回りといった長期金利の動きを基準として金融機関が設定します。これまで続いていた長期金利の上昇が一服したため、銀行側も店頭表示金利や適用金利の見直しを実施しました。
一方で、住宅ローンのもう一つの選択肢である変動金利を巡る環境にも変化が見られます。変動金利の基準となる短期プライムレート(短プラ)の引き上げなどを背景に、変動金利側には上昇圧力がかかっている状況です。これにより、従来と比べて固定金利と変動金利の差に新たな動きが生じています。
金融市場の金利動向は日々変動しており、今回の引き下げが一過性のものか、あるいは今後も落ち着いた推移が続くのかは不透明です。利用者は単月の金利改定の数字だけでなく、背景にある市場環境や各銀行の金利設定方針を把握しておくことが求められます。
不動産市場・投資家への影響
固定型住宅ローン金利の引き下げは、不動産の購入を検討している顧客の借入判断に直接的な影響を与える可能性があります。金利水準の上昇が続いていた期間は、固定金利を選びづらいと感じていた購入検討者も少なくありませんでしたが、今回の下落により選択肢としての再評価が進むことも考えられます。
不動産の販売現場や資金計画をサポートする実務においても、提案内容の見直しが必要になる場面が出てきそうです。変動金利の上昇リスクを警戒する層に対して、固定型住宅ローンを組み合わせた返済プランや、金利差を踏まえたシミュレーションを提示するなど、より丁寧な資金計画の提案が求められる可能性があります。
また、実需のマイホーム購入だけでなく、将来的な資産価値や毎月のキャッシュフローを重視する個人にとっても金利環境の把握は欠かせません。借入金利のわずかな変動であっても、長期にわたる総返済額や収支バランスには少なからぬ影響を与えるためです。
固定金利と変動金利の金利差が変化するなかでは、固定金利の安心感と変動金利の低水準というそれぞれの特徴を比較する視点がより重要になります。購入希望者や市場関係者は、先行きの金利予測を過信することなく、自身の返済能力やリスク許容度に応じた冷静な借入判断を行っていくことが注視されます。