金融庁が、信用金庫や信用組合といった地域金融機関による不動産向け融資への警戒感を強め、個別の実態調査に乗り出していることが明らかになりました。大都市圏を中心とした不動産向け貸出の増加や、日本銀行による利上げ観測などを背景に、金融機関における適切なリスク管理への関心が高まっています。
信用金庫や信用組合は、地域の事業者や個人投資家にとって身近な資金調達先として機能してきました。しかし、今回の個別調査を通じて当局のモニタリングが強化されることで、今後の融資姿勢や貸出条件に一定の変化が生じる可能性があります。
不動産投資や資産形成を進める投資家にとっては、資金調達環境の動向を把握することが極めて重要です。今回の調査がどのような背景で進められ、今後の不動産取引にどのような影響を与え得るのか、注意深く見守る必要があります。
この記事のポイント
- 金融庁が大都市圏の貸出増加や利上げ観測を背景に、信金・信組の不動産融資への警戒を強化しています。
- 金融機関のリスク管理体制や融資基準の適切性を確認するため、個別の実態調査が実施される見込みです。
- 個別調査の進展に伴い、投資用不動産ローンなどの審査基準や貸出姿勢が厳格化する可能性があります。
- 不動産投資家や事業者は、資金調達環境や各金融機関の融資条件の動向を注視する必要があります。
ニュースの概要と背景
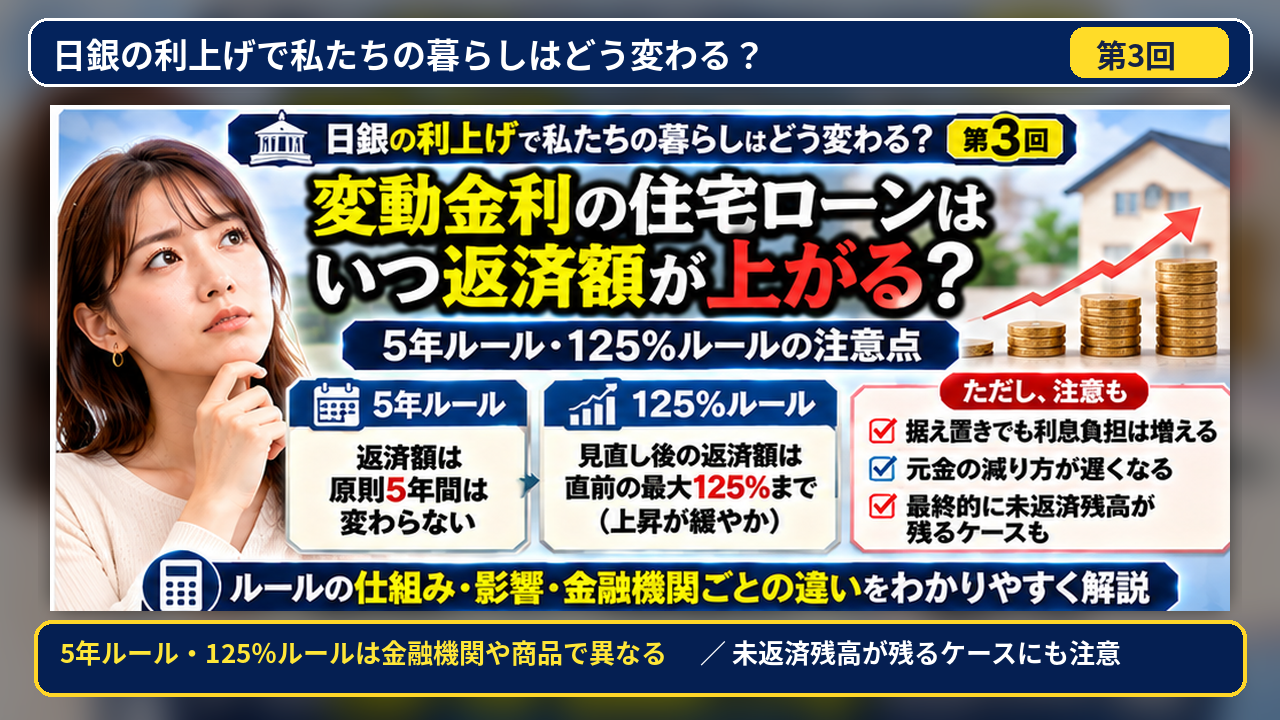
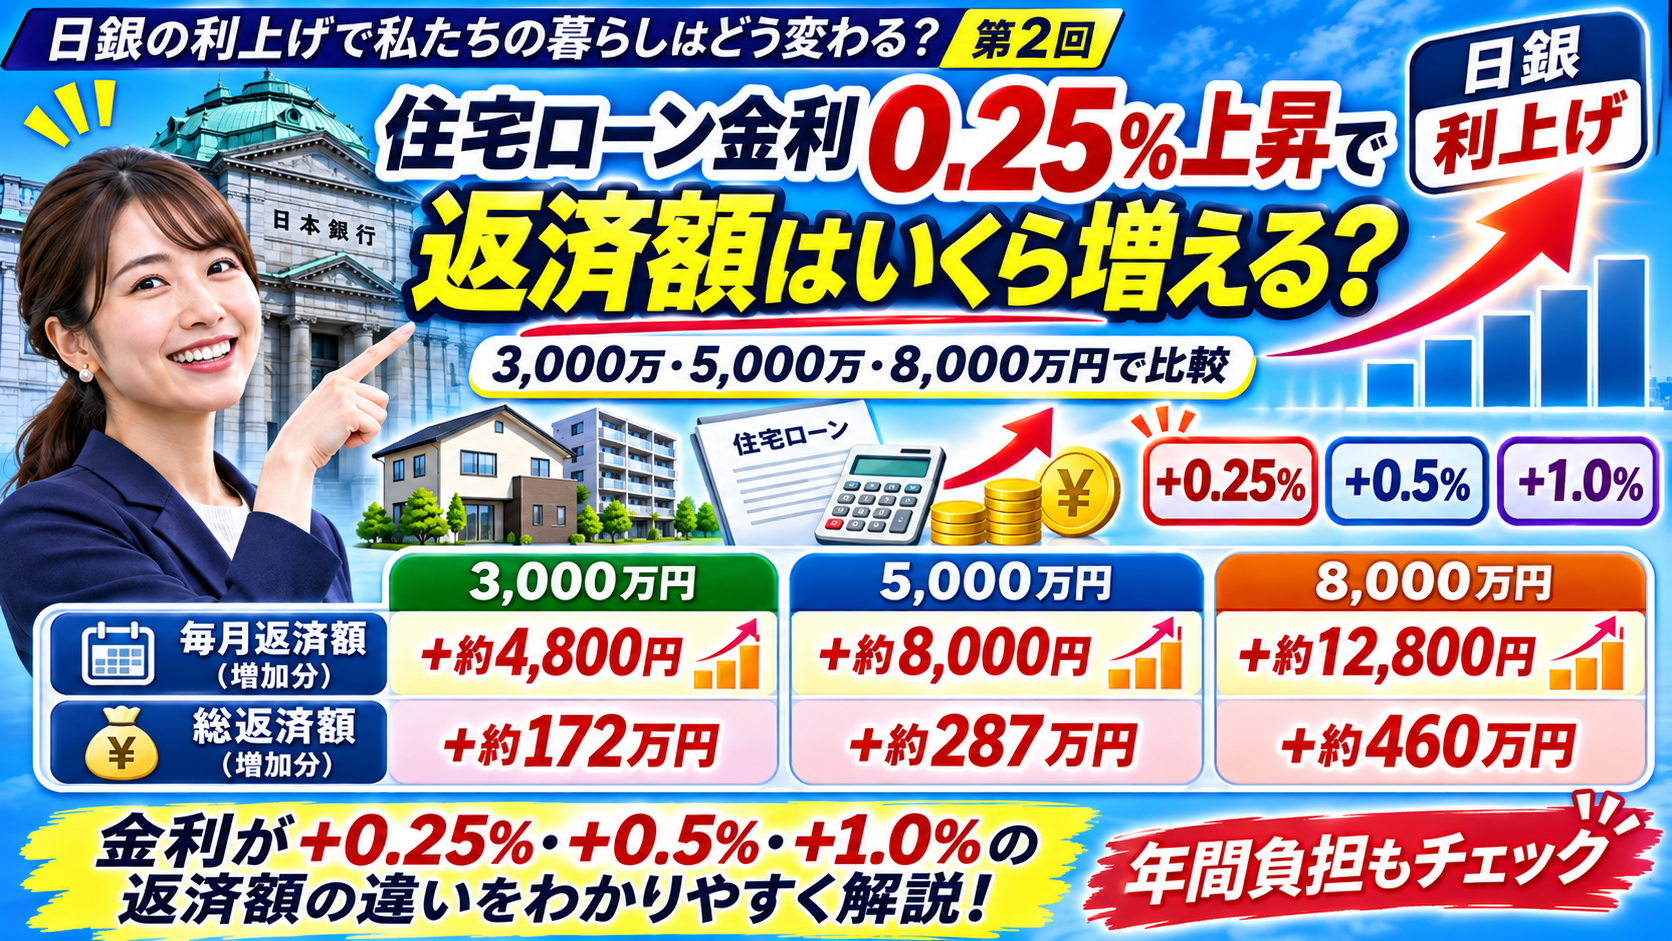
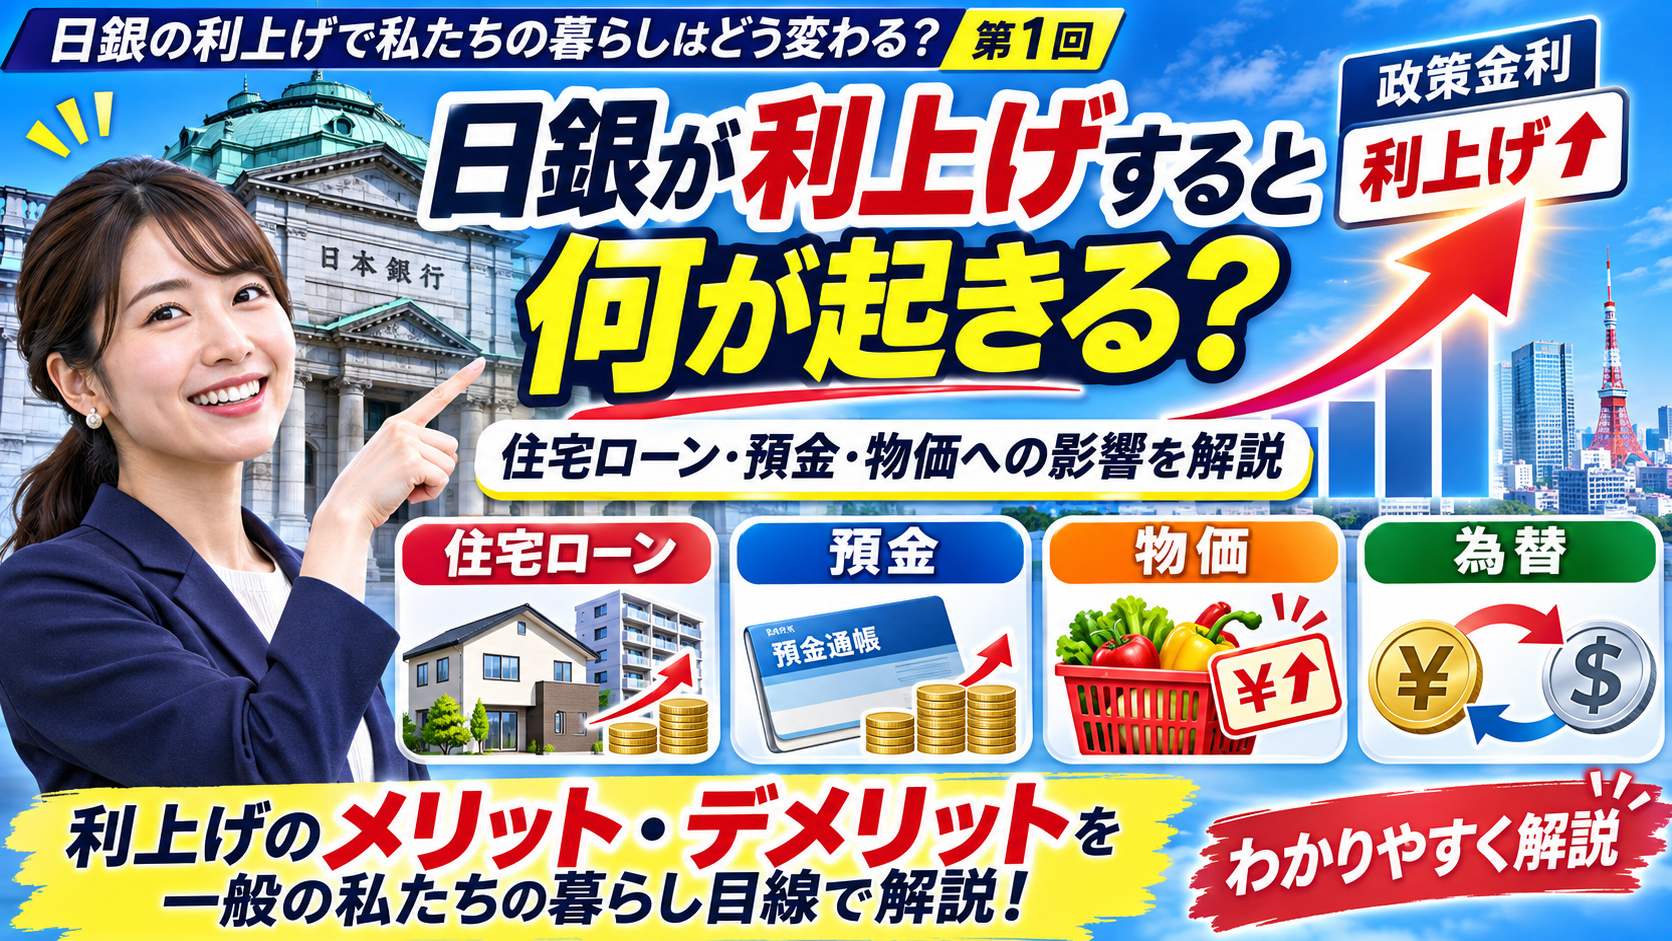
今回の動きの背景には、大都市圏を中心とする不動産市場において、金融機関による不動産向け融資の残高が高水準で推移している状況があります。これに加えて、日本銀行による利上げの観測が浮上しており、将来的な金利上昇に伴う借り入れリスクや不動産価値の変動リスクへの意識が高まっています。
金融庁は、金融システムの健全性を監督する官公庁として、過度な融資集中や金利上昇局面における貸倒れのリスクを警戒しています。特に、信用金庫や信用組合は地域に密着した金融機関であるため、特定の融資先にリスクが偏っていないか、十分な審査体制が整っているかなどを細かく確認する目的で、個別の調査を実施する方針です。
これまでも金融機関の不動産向け融資に対しては定期的なモニタリングが行われてきましたが、今回の個別調査はリスク管理の厳格化をより強く促すものと位置づけられます。融資先の返済能力や担保評価の方法が適切に保たれているかが、改めて検証されることになります。
地域金融機関がこれまでの貸出姿勢を見直し、リスクに応じた適切な貸出運営を行っているかどうかが問われており、金融業界全体としてもその調査の行方に強い関心が寄せられています。
不動産市場・投資家への影響
金融庁による個別調査の実施は、不動産投資家や住宅購入希望者の資金調達環境に直接波及する可能性があります。調査を受けた金融機関においてリスク管理の徹底が求められることで、投資用不動産ローンをはじめとする各種融資の審査基準が引き締められる懸念があります。
具体的には、物件の収益性や担保評価に対する見方がこれまで以上に慎重になることや、借入希望者の自己資金比率や返済能力の確認がより厳密になる可能性が考えられます。また、金利水準や融資期間などの貸出条件が見直されるケースも想定され、借入計画の再検討を迫られる場面が出てくるかもしれません。
不動産投資においては、金融機関からの融資条件が収支計画や事業の安定性に直結します。これまで信用金庫や信用組合を活用して投資を行ってきた投資家や事業者は、各行の融資姿勢の変化について情報収集を怠らない姿勢が求められます。
金利環境や金融行政の動向によって融資基準が変化する局面では、無理のない資金計画を立てるとともに、複数の金融機関との関係を構築するなど、柔軟に対応できる体制を整えておくことが注視されます。