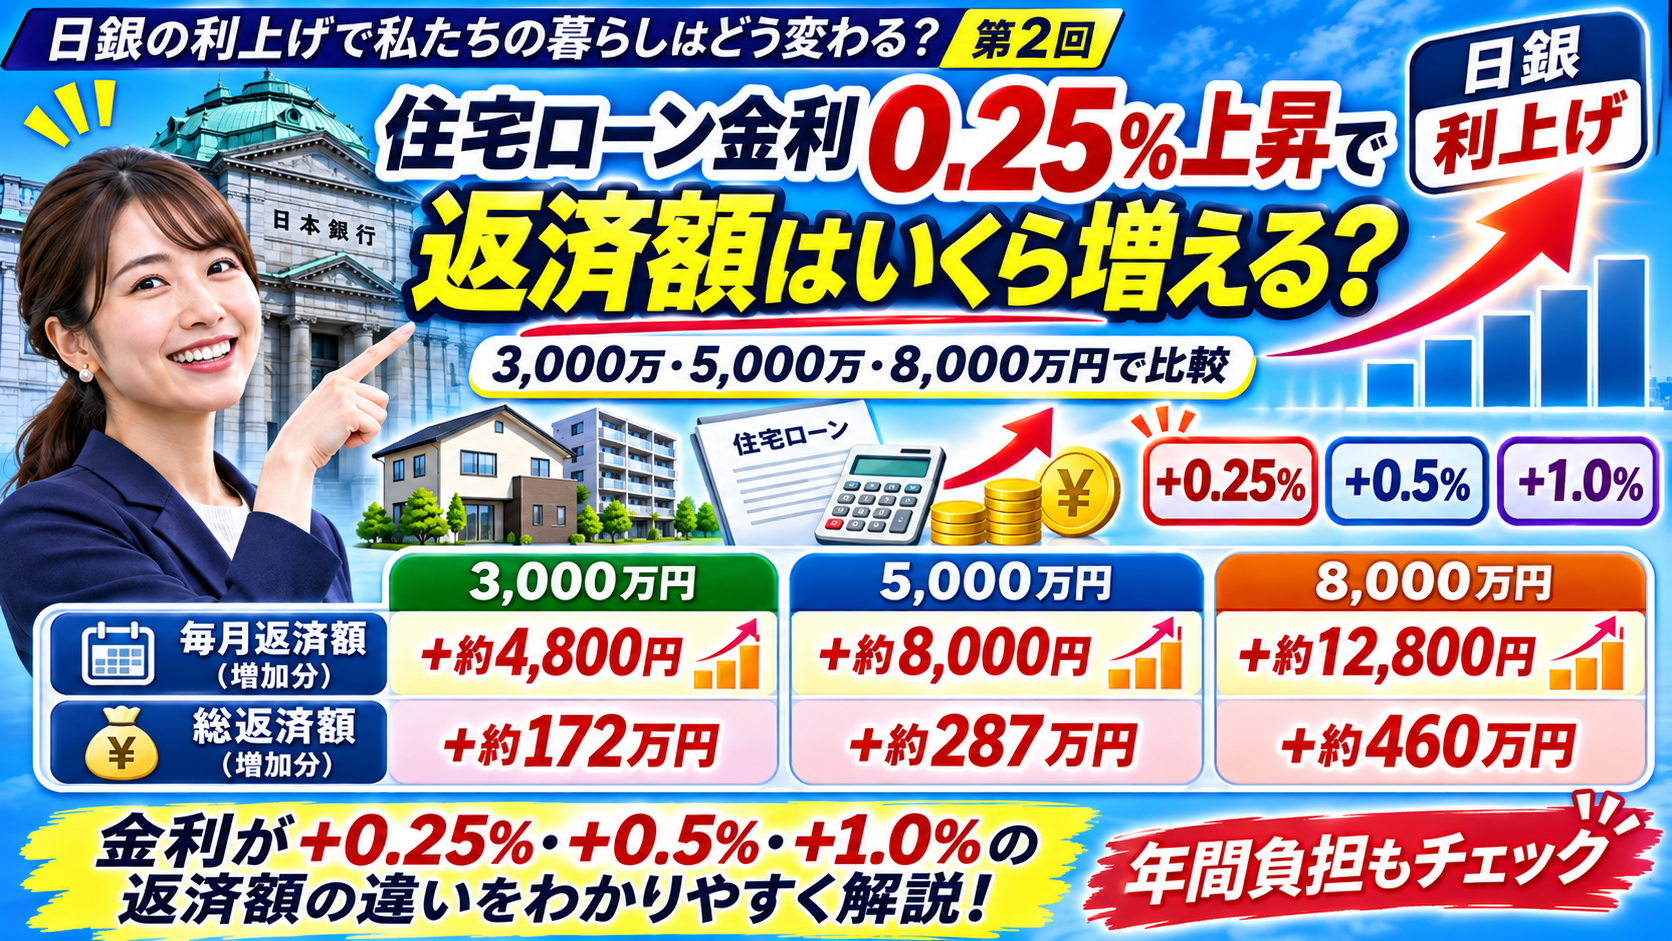
日本銀行(日銀)による利上げが続くなか、住宅ローンの返済負担に不安を感じている人も多いのではないだろうか。
2026年9月18日、日銀は政策金利を1.25%程度に引き上げた。同年10月30日の金融政策決定会合では据え置かれたものの、今後も経済や物価の状況によって追加利上げが行われる可能性がある。
日本銀行ホームページ+2
ニュースでは「0.25%の利上げ」という言葉をよく耳にする。わずか0.25%と聞くと、それほど大きな変化ではないように感じるかもしれない。
しかし、住宅ローンは数千万円という大きな金額を、30年、35年といった長期間にわたって返済するものである。そのため、わずかな金利上昇でも、最終的な支払総額には数百万円単位の差が生じることがある。
では、実際に住宅ローン金利が上昇すると、毎月の返済額はどれくらい増えるのだろうか。
今回は、3,000万円・5,000万円・8,000万円の住宅ローンを例に、金利が0.25ポイント、0.5ポイント、1ポイント、2ポイント上昇した場合の返済負担をシミュレーションする。
日銀が0.25%利上げすると住宅ローンも0.25%上がるのか?
まず理解しておきたいのは、日銀の政策金利と住宅ローン金利は同じものではないということである。
日銀が政策金利を0.25ポイント引き上げたからといって、すべての金融機関が住宅ローン金利を同じタイミングで0.25ポイント引き上げるとは限らない。
住宅ローンの金利は、金融機関の資金調達コスト、基準金利、金利優遇幅、他行との競争など、さまざまな要因によって決まる。
また、利用している住宅ローンの金利タイプによっても影響は異なる。
| 金利タイプ | 日銀の利上げによる影響 |
|---|---|
| 変動金利型 | 短期金利の上昇を受けて適用金利が上がる可能性がある |
| 固定金利期間選択型 | 固定期間中は原則として影響を受けないが、期間終了後に金利が上がる可能性がある |
| 全期間固定金利型 | 契約済みの住宅ローンは原則として影響を受けない |
| 新規の固定金利型 | 長期金利や金融市場の動向によって金利が変動する |
出典:全国銀行協会「住宅ローンの金利タイプ」
一般社団法人 全国銀行協会
今回の記事では、日銀の政策金利ではなく、実際に住宅ローンに適用される金利が上昇した場合を想定してシミュレーションする。
なお、金利が1.00%から1.25%になることは、正確には「0.25パーセントポイントの上昇」である。金利そのものは従来の1.25倍になっているが、住宅ローンの毎月返済額が1.25倍になるわけではない。
住宅ローン金利が上がった場合のシミュレーション条件
今回は、以下の条件で住宅ローンの返済額を比較する。
-
借入金額:3,000万円・5,000万円・8,000万円
-
返済期間:35年(420回)
-
返済方式:元利均等返済
-
ボーナス返済:なし
-
比較基準金利:年1.00%
-
比較対象金利:年1.25%・1.50%・2.00%・3.00%
-
繰り上げ返済:なし
-
融資手数料・保証料・その他諸費用:含まない
元利均等返済とは、金利が一定であれば毎月の返済額が一定になる返済方式である。
なお、今回の試算では借入時から完済まで同じ金利が続くと仮定している。実際の変動金利型住宅ローンでは、途中の金利変動や借入残高、返済額の見直しルールによって結果は異なる。
比較基準とする1.00%はシミュレーション上の仮定であり、2026年11月現在の住宅ローンの平均金利を示すものではない。
3,000万円の住宅ローンは金利上昇でいくら返済額が増える?
まずは、3,000万円の住宅ローンを35年間で返済する場合を見てみよう。
3,000万円・35年ローンの毎月返済額
| 住宅ローン金利 | 毎月返済額 | 月々の負担増 | 年間負担増 |
|---|---|---|---|
| 1.00% | 84,686円 | ― | ― |
| 1.25% | 88,226円 | 3,540円 | 約4.2万円 |
| 1.50% | 91,855円 | 7,170円 | 約8.6万円 |
| 2.00% | 99,379円 | 14,693円 | 約17.6万円 |
| 3.00% | 115,455円 | 30,769円 | 約36.9万円 |
※負担増は金利1.00%の場合との比較。端数処理により表示額の差と一致しない場合がある。
金利が1.00%から1.25%に上昇すると、毎月の返済額は約3,540円増加する。
毎月3,540円であれば、節約によって対応できると考える人もいるだろう。
しかし、年間では約4万2,000円、さらに35年間にわたってこの金利差が続けば、総返済額にも大きな差が生じる。
3,000万円・35年ローンの総返済額
| 住宅ローン金利 | 総返済額 | 1.00%との支払額の差 |
|---|---|---|
| 1.00% | 約3,557万円 | ― |
| 1.25% | 約3,705万円 | 約149万円 |
| 1.50% | 約3,858万円 | 約301万円 |
| 2.00% | 約4,174万円 | 約617万円 |
| 3.00% | 約4,849万円 | 約1,292万円 |
わずか0.25ポイントの金利差でも、35年間では約149万円の差になる。
金利が1.00%から3.00%になれば、その差は約1,292万円にまで拡大する。
3,000万円の住宅を購入するために借りたお金であっても、金利次第ではローンの総返済額が5,000万円近くになるのである。
5,000万円の住宅ローンは金利上昇でいくら返済額が増える?
続いて、5,000万円の住宅ローンを35年間で返済する場合を見てみよう。
5,000万円・35年ローンの毎月返済額
| 住宅ローン金利 | 毎月返済額 | 月々の負担増 | 年間負担増 |
|---|---|---|---|
| 1.00% | 141,143円 | ― | ― |
| 1.25% | 147,043円 | 5,900円 | 約7.1万円 |
| 1.50% | 153,092円 | 11,949円 | 約14.3万円 |
| 2.00% | 165,631円 | 24,489円 | 約29.4万円 |
| 3.00% | 192,425円 | 51,282円 | 約61.5万円 |
5,000万円の住宅ローンでは、金利が0.25ポイント上昇すると毎月約5,900円、年間では約7万1,000円の負担増となる。
さらに金利が1.00%から2.00%になると、毎月の返済額は約2万4,500円増加する。
年間では約29万4,000円である。
子どもの教育費、自動車の維持費、旅行費用、老後のための貯蓄など、ほかの支出にも影響を与えかねない金額である。
5,000万円・35年ローンの総返済額
| 住宅ローン金利 | 総返済額 | 1.00%との支払額の差 |
|---|---|---|
| 1.00% | 約5,928万円 | ― |
| 1.25% | 約6,176万円 | 約248万円 |
| 1.50% | 約6,430万円 | 約502万円 |
| 2.00% | 約6,957万円 | 約1,029万円 |
| 3.00% | 約8,082万円 | 約2,154万円 |
金利1.00%と2.00%を比較すると、総返済額には約1,029万円もの差が生じる。
さらに3.00%の場合には、5,000万円の借入に対して総返済額は約8,082万円となる。
そのうち約3,082万円が利息である。
住宅ローンを検討する際には、物件価格だけでなく、借入金利によって最終的にいくら支払うことになるのかを考える必要がある。
8,000万円の住宅ローンは金利上昇でいくら返済額が増える?
東京都心部など、住宅価格の高いエリアでは、8,000万円以上の住宅ローンを検討するケースもあるだろう。
借入金額が大きくなるほど、金利上昇による影響も大きくなる。
8,000万円・35年ローンの毎月返済額
| 住宅ローン金利 | 毎月返済額 | 月々の負担増 | 年間負担増 |
|---|---|---|---|
| 1.00% | 225,829円 | ― | ― |
| 1.25% | 235,269円 | 9,440円 | 約11.3万円 |
| 1.50% | 244,948円 | 19,119円 | 約22.9万円 |
| 2.00% | 265,010円 | 39,182円 | 約47.0万円 |
| 3.00% | 307,880円 | 82,052円 | 約98.5万円 |
金利がわずか0.25ポイント上昇するだけで、毎月約9,440円の負担増となる。
年間では11万円を超える計算である。
さらに金利が1.00%から3.00%になると、毎月の返済額は約8万2,000円も増加する。
年間では約98万5,000円となり、ほぼ100万円に相当する。
8,000万円・35年ローンの総返済額
| 住宅ローン金利 | 総返済額 | 1.00%との支払額の差 |
|---|---|---|
| 1.00% | 約9,485万円 | ― |
| 1.25% | 約9,881万円 | 約396万円 |
| 1.50% | 約1億288万円 | 約803万円 |
| 2.00% | 約1億1,130万円 | 約1,646万円 |
| 3.00% | 約1億2,931万円 | 約3,446万円 |
金利が1.00%から1.50%になるだけで、総返済額は1億円を超える。
さらに3.00%になると、総返済額は約1億2,931万円となり、金利1.00%の場合と比較して約3,446万円も多く支払う計算になる。
この金額は、地域によっては別のマンションや戸建て住宅を購入できるほどの金額である。
借入金額が大きい住宅ローンほど、金利上昇リスクを慎重に考える必要がある。
3,000万円・5,000万円・8,000万円の金利上昇による影響を比較
ここまでのシミュレーション結果を、借入金額別に比較してみよう。
金利上昇による毎月の負担増加額
| 金利上昇幅 | 3,000万円 | 5,000万円 | 8,000万円 |
|---|---|---|---|
| +0.25ポイント | 3,540円 | 5,900円 | 9,440円 |
| +0.50ポイント | 7,170円 | 11,949円 | 19,119円 |
| +1.00ポイント | 14,693円 | 24,489円 | 39,182円 |
| +2.00ポイント | 30,769円 | 51,282円 | 82,052円 |
金利上昇による年間の負担増加額
| 金利上昇幅 | 3,000万円 | 5,000万円 | 8,000万円 |
|---|---|---|---|
| +0.25ポイント | 約4.2万円 | 約7.1万円 | 約11.3万円 |
| +0.50ポイント | 約8.6万円 | 約14.3万円 | 約22.9万円 |
| +1.00ポイント | 約17.6万円 | 約29.4万円 | 約47.0万円 |
| +2.00ポイント | 約36.9万円 | 約61.5万円 | 約98.5万円 |
金利上昇による35年間の総返済額の増加
| 金利上昇幅 | 3,000万円 | 5,000万円 | 8,000万円 |
|---|---|---|---|
| +0.25ポイント | 約149万円 | 約248万円 | 約396万円 |
| +0.50ポイント | 約301万円 | 約502万円 | 約803万円 |
| +1.00ポイント | 約617万円 | 約1,029万円 | 約1,646万円 |
| +2.00ポイント | 約1,292万円 | 約2,154万円 | 約3,446万円 |
※すべて年1.00%を基準とした比較。各金利が借入時から35年間継続したと仮定した試算。
同じ0.25ポイントの金利上昇でも、借入額によって負担は大きく異なる。
また、0.25ポイントの利上げが何度も繰り返されれば、当初は小さかった返済負担の増加が、やがて家計に大きな影響を与えることになる。
一度の利上げだけではなく、複数回の利上げが積み重なった場合を想定しておくことが重要である。
すでに住宅ローンを返済している人はどれくらい影響を受けるのか?
これまでのシミュレーションは、これから住宅ローンを組む人が、借入時点から一定の金利で返済した場合を想定している。
しかし、すでに住宅ローンを返済している人については、当初の借入金額ではなく、現在の借入残高と残りの返済期間が重要になる。
例えば、10年前に5,000万円の住宅ローンを組んだ人を想定してみよう。
当初の借入条件は以下のとおりである。
| 項目 | 内容 |
|---|---|
| 当初借入金額 | 5,000万円 |
| 当初借入金利 | 1.00% |
| 返済期間 | 35年 |
| 返済経過期間 | 10年 |
| 残りの返済期間 | 25年 |
| 毎月の返済額 | 約14万1,143円 |
| 現在の借入残高 | 約3,745万円 |
10年間にわたって金利1.00%で返済を続けた場合、借入残高は約3,745万円まで減少している。
ここで住宅ローン金利が上昇し、残り25年間の返済額を再計算すると、次のようになる。
返済開始から10年後に金利が上昇した場合
| 変更後の金利 | 毎月返済額 | 月々の負担増 | 残り25年間の負担増 |
|---|---|---|---|
| 1.00% | 141,143円 | ― | ― |
| 1.25% | 145,422円 | 4,279円 | 約128万円 |
| 1.50% | 149,781円 | 8,638円 | 約259万円 |
| 2.00% | 158,738円 | 17,595円 | 約528万円 |
| 3.00% | 177,597円 | 36,454円 | 約1,094万円 |
※金利変更時に返済額を再計算し、その後25年間同じ金利が継続した場合。5年ルール・125%ルールは考慮していない。
当初5,000万円を借りていたとしても、すでに10年間返済しているため、新規で5,000万円を借りる場合と比較すると、金利上昇による負担増加額は小さくなる。
一般的に、借入残高が多く、残りの返済期間が長いほど、金利上昇による総返済額への影響は大きくなりやすい。
逆に、完済まであと数年しか残っていない人や、すでに借入残高が大幅に減少している人は、金利上昇による影響が比較的小さい場合もある。
住宅ローンの金利上昇について考える際には、当初いくら借りたのかだけではなく、現在いくら残っているのか、あと何年間返済するのかを確認することが重要である。
金利が上がっても毎月の返済額が変わらないのはなぜ?
住宅ローン金利が上昇したにもかかわらず、銀行口座から引き落とされる毎月の返済額が変わっていないという人もいるだろう。
これは、一部の金融機関が変動金利型の住宅ローンに採用している「5年ルール」によるものである。
5年ルールが適用される場合、住宅ローン金利が上昇しても、原則として次の返済額見直し時期までは毎月の返済額が変更されない。
ただし、毎月の返済額が変わっていなくても、その内訳は変化している。
例えば、借入残高5,000万円、毎月の返済額14万1,143円の住宅ローンを想定してみよう。
毎月の返済額が変わらない場合の元金と利息の内訳
| 住宅ローン金利 | 毎月返済額 | 利息部分 | 元金返済部分 |
|---|---|---|---|
| 1.00% | 141,143円 | 約41,667円 | 約99,476円 |
| 1.25% | 141,143円 | 約52,083円 | 約89,060円 |
| 2.00% | 141,143円 | 約83,333円 | 約57,810円 |
| 3.00% | 141,143円 | 約125,000円 | 約16,143円 |
※借入残高5,000万円時点における1カ月分の単純試算。実際の利息額は金融機関の計算方法などによって異なる。
金利1.00%の場合は、毎月約9万9,000円が元金の返済に充てられている。
ところが金利が3.00%になると、毎月の返済額14万1,143円のうち、12万5,000円が利息となる。
元金の返済に充てられるのは、わずか約1万6,000円である。
毎月同じ金額を返済していても、借金がほとんど減らない状態になる可能性があるのだ。
さらに、金利上昇の程度によっては、毎月の利息が返済額を上回り、「未払利息」が発生する場合もある。
ただし、5年ルールや125%ルールはすべての金融機関が採用しているわけではない。
例えば、三菱UFJ銀行では変動金利かつ元利均等返済の場合にこれらのルールを採用しているが、ソニー銀行では採用していない。
三菱UFJ銀行+1
そのため、自分が契約している金融機関の住宅ローン商品について確認する必要がある。
5年ルール・125%ルールについては、次回の記事でさらに詳しく解説する。
年収800万円の世帯は金利上昇にどこまで耐えられるのか?
住宅ローンを検討する際には、返済負担率という指標がよく用いられる。
返済負担率とは、年収に対して年間のローン返済額がどれくらいの割合を占めているかを示すものである。
例えば、年収800万円の世帯が年間200万円の住宅ローンを返済している場合、住宅ローンだけで計算した返済負担率は25%となる。
では、年収800万円の世帯が3,000万円・5,000万円・8,000万円の住宅ローンを組んだ場合、金利上昇によって返済負担率はどう変化するのだろうか。
年収800万円の場合の住宅ローン返済負担率
| 住宅ローン金利 | 3,000万円 | 5,000万円 | 8,000万円 |
|---|---|---|---|
| 1.00% | 12.7% | 21.2% | 33.9% |
| 1.25% | 13.2% | 22.1% | 35.3% |
| 1.50% | 13.8% | 23.0% | 36.7% |
| 2.00% | 14.9% | 24.8% | 39.8% |
| 3.00% | 17.3% | 28.9% | 46.2% |
※年収800万円、35年返済、元利均等返済。住宅ローン以外の債務は含まない。年収は税金・社会保険料控除前の金額。
8,000万円の住宅ローンを利用する場合、金利1.00%でも返済負担率は33.9%となる。
金利が3.00%になると46.2%に達する。
つまり、税金や社会保険料が差し引かれる前の年収の半分近くを、住宅ローンの返済だけに充てることになる。
実際の手取り収入に対する負担割合は、さらに大きくなる。
また、マンションを購入した場合には、住宅ローン以外にも管理費、修繕積立金、固定資産税、都市計画税、火災保険料、駐車場代などが必要になる。
例えば、住宅ローンの返済額が月額約26万5,000円で、管理費・修繕積立金・税金などの負担が月平均5万円あると仮定すれば、住宅関連の支出は毎月約31万5,000円となる。
住宅購入時には住宅ローンの返済額だけで判断せず、住宅を保有するために必要な費用全体を考える必要がある。
金融機関から借りられる金額と、家計に無理なく返済できる金額は必ずしも同じではないのである。
住宅ローンの返済期間を延ばせば金利上昇に対応できるのか?
近年では、35年を超える長期間の住宅ローンも選択肢となっている。
返済期間を延ばせば、毎月の返済額を抑えることができる。
それでは、5,000万円の住宅ローンについて、返済期間による違いを比較してみよう。
5,000万円の住宅ローンを返済期間別に比較
| 返済期間 | 金利1.00%の毎月返済額 | 金利2.00%の毎月返済額 | 金利2.00%の総返済額 |
|---|---|---|---|
| 20年 | 229,947円 | 252,942円 | 約6,071万円 |
| 25年 | 188,436円 | 211,927円 | 約6,358万円 |
| 30年 | 160,820円 | 184,810円 | 約6,653万円 |
| 35年 | 141,143円 | 165,631円 | 約6,957万円 |
| 40年 | 126,428円 | 151,413円 | 約7,268万円 |
※借入額5,000万円、元利均等返済、ボーナス返済なし、金利一定として試算。
金利2.00%の場合、35年ローンから40年ローンに変更すると、毎月の返済額は約1万4,000円少なくなる。
しかし、総返済額は約311万円増加する。
返済期間を延ばすことは、毎月の家計負担を軽減する方法の一つではあるが、必ずしも経済的に有利になるとは限らない。
また、長期間の住宅ローンでは、定年退職後も返済が続く可能性がある。
例えば、40歳で40年ローンを組めば、予定どおりに返済した場合の完済年齢は80歳となる。
現役時代には問題なく支払えていた住宅ローンでも、退職によって収入が減少すれば、返済が家計を圧迫する可能性がある。
すでに契約している住宅ローンの返済期間を延長できるかどうかも、金融機関の審査や契約条件によって異なる。
返済期間を長く設定する際には、毎月の返済額だけでなく、総返済額、完済年齢、退職後の収入についても考慮する必要がある。
金利上昇に備えて住宅ローンの繰り上げ返済をするべきか?
金利上昇への対策として、住宅ローンの繰り上げ返済を検討する人もいるだろう。
繰り上げ返済には、主に「期間短縮型」と「返済額軽減型」の2種類がある。
| 繰り上げ返済の種類 | 特徴 |
|---|---|
| 期間短縮型 | 毎月の返済額を原則維持しながら、返済期間を短縮する |
| 返済額軽減型 | 返済期間を原則維持しながら、毎月の返済額を減らす |
同じ金額を繰り上げ返済する場合、一般的には期間短縮型のほうが利息の軽減効果が大きくなりやすい。
一方で、金利上昇による毎月の家計負担を抑えることが目的であれば、返済額軽減型も選択肢となる。
例えば、借入残高5,000万円、金利2.00%の住宅ローンについて、500万円を繰り上げ返済した場合を考えてみよう。
借入残高は4,500万円になるため、繰り上げ返済直後の年間利息負担を残高一定として単純比較すると、以下のようになる。
| 項目 | 繰り上げ返済前 | 繰り上げ返済後 |
|---|---|---|
| 借入残高 | 5,000万円 | 4,500万円 |
| 金利 | 2.00% | 2.00% |
| 年間利息の概算 | 100万円 | 90万円 |
| 利息負担の差 | ― | 年間約10万円 |
※借入残高が一定と仮定した単純計算。実際の利息軽減額は返済方式や残りの返済期間などによって異なる。
ただし、手元の預貯金を大幅に減らしてまで繰り上げ返済することが、必ずしも正しい判断とは限らない。
病気や失業、子どもの教育費、自宅の修繕など、将来的にまとまった資金が必要になる可能性があるためである。
住宅ローン控除を受けている場合には、繰り上げ返済による控除額や適用条件への影響についても確認しておきたい。
金利負担を減らすことと、手元に十分な資金を残しておくことのバランスが重要である。
変動金利から固定金利に切り替えたほうがいいのか?
金利上昇局面では、変動金利から固定金利への切り替えや、他の金融機関への住宅ローン借り換えを考える人も増えるだろう。
変動金利と固定金利には、それぞれメリットとデメリットがある。
| 比較項目 | 変動金利 | 全期間固定金利 |
|---|---|---|
| 当初の金利 | 比較的低い傾向 | 比較的高い傾向 |
| 将来の金利 | 上昇・低下する可能性がある | 契約後は原則一定 |
| 毎月の返済額 | 将来変動する可能性がある | 原則一定 |
| 総返済額 | 借入時点では確定しない | 原則として借入時に確定 |
| 金利上昇リスク | あり | 原則なし |
| 金利低下の恩恵 | 受けられる可能性がある | 原則として自動的には受けられない |
固定金利に切り替えることによって、将来の金利上昇リスクを抑えることができる。
しかし、切り替え時点の固定金利が変動金利よりも大幅に高ければ、毎月の返済負担がすぐに増える可能性がある。
また、他の金融機関への借り換えには、融資手数料、登記費用、既存ローンの完済手数料などが発生する場合もある。
固定金利への切り替えは、将来の金利上昇に備える方法の一つではあるが、現在の金利差や借り換え費用を含めて判断する必要がある。
今後の金利動向を正確に予測することは難しい。
そのため、どちらの金利タイプが得になるかを予想するだけでなく、自分の家計がどれくらいの金利変動に耐えられるのかを基準に考えることが重要である。
住宅ローン金利が何%になったら家計が苦しくなるのか?
住宅ローンを利用している人にとって、重要なのは日銀が次に何%まで利上げするかを予想することだけではない。
それ以上に重要なのは、自分の家計がどこまで金利上昇に対応できるのかを把握することである。
例えば、5,000万円の住宅ローンを35年で返済する世帯が、住宅ローンとは別に毎月5万円の貯蓄をしていると仮定する。
収入やほかの支出が変わらず、金利上昇による返済負担の増加分を貯蓄額から差し引いた場合、次のようになる。
| 住宅ローン金利 | 毎月返済額 | 毎月の貯蓄可能額 |
|---|---|---|
| 1.00% | 141,143円 | 50,000円 |
| 1.25% | 147,043円 | 約44,100円 |
| 1.50% | 153,092円 | 約38,051円 |
| 2.00% | 165,631円 | 約25,511円 |
| 3.00% | 192,425円 | 約-1,282円 |
金利が3.00%になると、これまで毎月5万円を貯蓄できていた世帯であっても、その余裕がなくなり、家計が赤字になる計算である。
しかも、実際には住宅ローン金利の上昇だけでなく、食料品や光熱費の値上がり、マンションの修繕積立金の増額、子どもの教育費の増加などが重なる可能性もある。
反対に、賃上げによって収入が増加すれば、金利上昇による負担を吸収できる場合もある。
金利上昇に対応できる家計かどうかは、年収や住宅ローンの借入額だけでは判断できない。
毎月の収支、貯蓄額、将来の支出などを総合的に考えることが必要である。
まとめ
住宅ローン金利の上昇は、わずか0.25ポイントであっても、借入金額や返済期間によっては大きな負担増につながる。
35年ローンで金利が1.00%から1.25%になった場合、3,000万円の借入では毎月約3,540円、5,000万円では約5,900円、8,000万円では約9,440円の返済額増加となる。
さらに金利が1.00%から3.00%まで上昇した場合、5,000万円の住宅ローンでは年間約61万5,000円、8,000万円では年間約98万5,000円もの負担増となる。
ただし、すでに住宅ローンを返済している人については、借入残高や残りの返済期間によって影響が異なる。
また、5年ルールが適用される住宅ローンでは、毎月の返済額が変わらなくても、利息負担が増加し、元金が減りにくくなっている可能性がある。
現在の住宅ローン金利だけを前提に資金計画を立てるのではなく、金利がさらに上昇した場合でも生活を維持できるかを考えておくことが重要である。
住宅ローンは、数十年にわたって返済を続ける長期的な契約である。その間には、金利上昇だけでなく、収入の変化や家族構成の変化、教育費、老後資金など、さまざまな出来事が起きる。
住宅購入時に考えるべきなのは「いくらまで借りられるか」ではなく、「将来、金利が上がっても無理なく返済できるか」である。
次回予告
変動金利の住宅ローンはいつ返済額が上がる?5年ルール・125%ルールの注意点【日銀の利上げで私たちの暮らしはどう変わる? 第3回】
次回は、変動金利型住宅ローンに設けられていることがある「5年ルール」と「125%ルール」について詳しく解説する。
金利が上昇しても毎月の返済額が変わらない理由や、元金が減りにくくなる仕組み、未払利息が発生するケース、金融機関によるルールの違いなどを、具体的なシミュレーションを交えながら紹介する。
引用元・参考元
※本記事は2026年11月18日時点の公表情報をもとに作成しています。記事中のシミュレーションは一定の条件を仮定した独自の試算であり、実際の住宅ローン金利や返済額、将来の金利動向を保証するものではありません。金融機関ごとの適用金利、契約条件、諸費用、返済方式などについては、ご利用の金融機関にご確認ください。