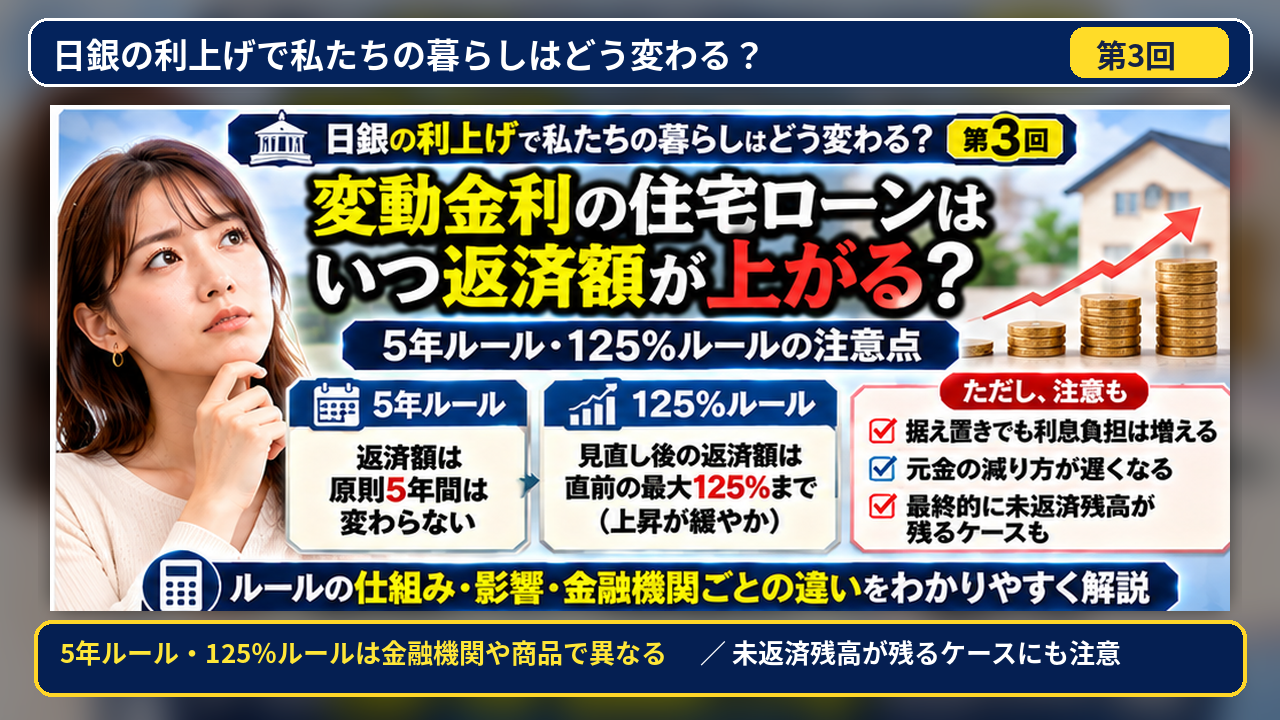
日本銀行(日銀)の利上げに伴い、金融機関では住宅ローンの変動金利の見直しが行われている。
しかし、住宅ローンの適用金利が上昇したにもかかわらず、毎月の返済額が変わっていないという人もいるのではないだろうか。
「金利が上がったとニュースで報じられているのに、銀行口座から引き落とされる金額は変わっていない」「自分の住宅ローンは利上げの影響を受けていないのだろうか」と考える人もいるかもしれない。
その理由の一つが、変動金利型住宅ローンに設けられていることがある「5年ルール」と「125%ルール」である。
これらは金利上昇による毎月の返済額の急激な増加を抑えるための仕組みだが、決して金利上昇による負担を免除する制度ではない。
むしろ、毎月の返済額が変わらないことで、金利上昇の影響に気付きにくくなるという問題もある。
今回は、住宅ローンの5年ルール・125%ルールの仕組みとメリット・デメリット、未払利息が発生する条件、金融機関による違いについて、具体的なシミュレーションを交えながら解説する。
変動金利の住宅ローンはいつ金利が上がるのか?
まず理解しておきたいのは、住宅ローンの「金利が上がるタイミング」と「毎月の返済額が上がるタイミング」は必ずしも同じではないということである。
日銀が政策金利を引き上げると、金融機関は短期プライムレートなどの見直しを通じて、住宅ローンの基準金利を引き上げる場合がある。
短期プライムレートとは、金融機関が信用力の高い企業に対して短期融資を行う際の優遇金利のことで、一部の金融機関では住宅ローンの変動金利を決める際の基準にもなっている。
変動金利型住宅ローンでは、金融機関が定めた基準日に適用金利が見直される。
ただし、金利の見直し時期や実際の返済への反映時期は、金融機関や契約内容によって異なる。
三菱UFJ銀行の変動金利見直し時期の例
| 項目 | 変動金利(毎月型) | 変動金利(年2回型) |
|---|---|---|
| 金利の見直し | 毎月1日 | 毎年4月1日・10月1日 |
| 新金利の適用開始 | 変更日の翌月の返済日の翌日 | 6月・12月の返済日の翌日 |
| 新金利の返済への反映 | 原則として翌々月の返済分 | 7月・翌年1月の返済分 |
出典:三菱UFJ銀行「変動金利で借入中だが、金利の見直し時期を知りたい。」
三菱UFJ銀行
例えば、年2回型の変動金利では、10月1日を基準として見直された金利が、翌年1月の返済分から反映される。
しかし、5年ルールが適用されている場合には、金利が変更されても毎月の返済額がすぐに増加するとは限らない。
この仕組みを理解するには、まず5年ルールについて知っておく必要がある。
住宅ローンの5年ルールとは?
5年ルールとは、一部の金融機関が変動金利型の元利均等返済方式の住宅ローンに採用している、毎月の返済額を原則として5年ごとに見直す仕組みである。
金利が上昇した場合でも、次の返済額見直し時期までは、毎月の返済額が原則として維持される。
例えば、毎月10万円を返済している人の住宅ローン金利が上昇した場合、5年ルールが適用されていれば、次の返済額見直し時期までは10万円のままとなる。
一見すると、金利上昇から住宅ローン利用者を守ってくれる制度のように思える。
しかし、毎月の返済額が変わらないだけであり、適用金利そのものは変更されている。
つまり、5年ルールは5年間金利が固定される制度ではない。
5年ルールによる返済額の変化
毎月の返済額が10万円で、金利が段階的に上昇した場合を想定してみよう。
| 借入経過期間 | 適用金利 | 毎月返済額 |
|---|---|---|
| 1年目 | 1.00% | 100,000円 |
| 2年目 | 1.25% | 100,000円 |
| 3年目 | 1.50% | 100,000円 |
| 4年目 | 1.75% | 100,000円 |
| 5年目 | 2.00% | 100,000円 |
| 6年目 | 2.00% | 借入残高等をもとに再計算 |
※5年ルールの仕組みを説明するための仮定。実際の返済額の見直し時期や計算方法は金融機関によって異なる。
このケースでは、5年間で住宅ローン金利が1.00%から2.00%に上昇しているにもかかわらず、毎月の返済額は10万円のままである。
では、増加した利息はどこに反映されるのだろうか。
その答えが、毎月の返済額に占める元金と利息の割合の変化である。
金利が上がると住宅ローンの元金が減りにくくなる
住宅ローンの毎月の返済額は、大きく分けて「元金」と「利息」で構成されている。
元金とは、金融機関から借りたお金そのものであり、利息とは、お金を借りることに対して金融機関に支払う費用である。
例えば、毎月10万円を返済している場合でも、10万円すべてが借入残高の減少につながるわけではない。
そのうち3万円が利息であれば、借入残高は7万円しか減らないことになる。
金利が上昇すれば利息の割合が増えるため、毎月の返済額が同じでも元金の返済に充てられる金額は少なくなる。
5,000万円の住宅ローンで元金と利息を比較
以下の条件でシミュレーションしてみよう。
借入額は5,000万円、当初金利は年1.00%、返済期間は35年、元利均等返済、ボーナス返済なしとする。
この場合、当初の毎月返済額は約14万1,143円となる。
借入残高が5,000万円の時点で、毎月の返済額が変わらず金利だけが上昇した場合、1カ月分の返済額の内訳は次のようになる。
| 住宅ローン金利 | 毎月返済額 | 利息 | 元金返済額 |
|---|---|---|---|
| 1.00% | 141,143円 | 41,667円 | 99,476円 |
| 1.25% | 141,143円 | 52,083円 | 89,060円 |
| 1.50% | 141,143円 | 62,500円 | 78,643円 |
| 2.00% | 141,143円 | 83,333円 | 57,810円 |
| 2.50% | 141,143円 | 104,167円 | 36,976円 |
| 3.00% | 141,143円 | 125,000円 | 16,143円 |
※借入残高5,000万円時点における1カ月分の試算。実際の利息は借入残高や金融機関の計算方法によって異なる。
金利1.00%の場合、毎月約9万9,000円が元金の返済に充てられている。
しかし、金利が2.00%になると、元金の返済額は約5万8,000円に減少する。
さらに金利が3.00%になると、毎月14万円以上を支払っているにもかかわらず、元金は約1万6,000円しか減らない。
返済額に占める利息の割合を比較すると、その違いがさらに分かりやすくなる。
| 住宅ローン金利 | 利息の割合 | 元金の割合 |
|---|---|---|
| 1.00% | 29.5% | 70.5% |
| 1.50% | 44.3% | 55.7% |
| 2.00% | 59.0% | 41.0% |
| 2.50% | 73.8% | 26.2% |
| 3.00% | 88.6% | 11.4% |
金利が3.00%まで上昇した場合、毎月支払っている住宅ローン返済額の約9割が利息となる。
これが5年ルールの注意すべき点である。
毎月の返済額が変わらないからといって、住宅ローンの負担が増えていないわけではない。
5年ルールで5年後の住宅ローン残高はどれくらい変わる?
それでは、金利が上昇しても毎月の返済額が変わらない状態が続いた場合、5年後の住宅ローン残高にはどれくらいの違いが生じるのだろうか。
以下の条件で比較する。
| 項目 | シミュレーション条件 |
|---|---|
| 当初借入額 | 5,000万円 |
| 返済期間 | 35年 |
| 当初金利 | 1.00% |
| 毎月返済額 | 約141,143円 |
| 金利上昇時期 | 借入開始から1年後 |
| 金利上昇後の返済額 | 5年目終了まで据え置き |
| 返済方式 | 元利均等返済 |
| ボーナス返済 | なし |
当初の1年間は金利1.00%で返済し、2年目から金利が上昇した場合を想定する。
金利別の5年後の借入残高
| 項目 | 金利1.00%のまま | 2年目から金利2.00% | 2年目から金利3.00% |
|---|---|---|---|
| 当初借入額 | 5,000万円 | 5,000万円 | 5,000万円 |
| 5年間の支払総額 | 約847万円 | 約847万円 | 約847万円 |
| 5年後の借入残高 | 約4,388万円 | 約4,581万円 | 約4,783万円 |
| 5年間で減少した元金 | 約612万円 | 約419万円 | 約217万円 |
| 5年間の利息支払額 | 約235万円 | 約428万円 | 約630万円 |
※2年目以降は各金利が継続し、5年間の返済額が一定と仮定した独自試算。表示金額は万円単位に丸めている。
金利1.00%のまま返済した場合、5年後には借入残高が約4,388万円まで減少する。
一方、2年目から金利が3.00%に上昇した場合、5年後の借入残高は約4,783万円となる。
両者とも5年間で約847万円を支払っているにもかかわらず、残っている借金には約394万円もの差が生じる。
金利3.00%のケースでは、5年間に支払った約847万円のうち、約630万円が利息として支払われていることになる。
金利上昇の影響は、毎月の返済額ではなく、借入残高に表れているのである。
住宅ローンの125%ルールとは?
125%ルールとは、5年ルールによって返済額を見直す際に、新しい毎月の返済額を従来の返済額の125%以内に抑える仕組みである。
例えば、毎月10万円の住宅ローンを返済していた人が、金利上昇によって本来は毎月15万円を返済する必要が生じたとする。
125%ルールが適用されている場合、返済額見直し後の毎月返済額は12万5,000円が上限となる。
125%ルールによる返済額の上限
| 従来の毎月返済額 | 見直し後の返済額の上限 | 最大増加額 |
|---|---|---|
| 80,000円 | 100,000円 | 20,000円 |
| 100,000円 | 125,000円 | 25,000円 |
| 120,000円 | 150,000円 | 30,000円 |
| 150,000円 | 187,500円 | 37,500円 |
| 200,000円 | 250,000円 | 50,000円 |
| 250,000円 | 312,500円 | 62,500円 |
| 300,000円 | 375,000円 | 75,000円 |
毎月の返済額が急激に増加することを防ぎ、家計への影響を緩和することが125%ルールの目的である。
ただし、本来返済する必要がある金額との差額が免除されるわけではない。
125%ルールによって返済額が抑えられた場合、元金の返済ペースが遅くなり、将来の返済負担が増加する可能性がある。
三菱UFJ銀行+1
125%ルールがあれば住宅ローンの返済額は最大25%しか増えないのか?
125%ルールについて、誤解されやすい点がある。
それは、住宅ローンの返済額が借入当初から最大25%までしか増えないと思ってしまうことである。
実際には、125%という上限は借入当初の返済額ではなく、直前の返済額に対して適用される。
そのため、金利が上昇した状態が長期間続けば、返済額の見直しのたびに返済額が増加する可能性がある。
毎月10万円の住宅ローンが125%ずつ増加した場合
| 返済額の見直し時期 | 毎月返済額の上限 | 当初返済額との比較 |
|---|---|---|
| 借入当初 | 100,000円 | 100.0% |
| 5年後 | 125,000円 | 125.0% |
| 10年後 | 156,250円 | 156.3% |
| 15年後 | 195,313円 | 195.3% |
| 20年後 | 244,141円 | 244.1% |
| 25年後 | 305,176円 | 305.2% |
| 30年後 | 381,470円 | 381.5% |
※各見直し時に125%の上限まで返済額が増加したと仮定した理論上の例。将来の金利や実際の返済額を予測するものではない。
当初の返済額が10万円であっても、125%ずつ増加する状態が続けば、15年後には約19万5,000円、20年後には約24万4,000円となる。
もちろん、このような返済額の上昇が実際に起きるとは限らない。
しかし、125%ルールがあるからといって、住宅ローンの返済額が将来にわたって当初の1.25倍以内に収まるわけではないのである。
125%ルールは返済額の上昇速度を抑える仕組みであり、返済負担の上限を永久に保証する制度ではない。
5年ルール・125%ルールがある場合とない場合を比較
では、5年ルール・125%ルールがある住宅ローンと、これらのルールがない住宅ローンでは、最終的な返済負担にどれくらいの違いが生じるのだろうか。
先ほどと同様に、5,000万円の住宅ローンを35年で返済するケースで比較してみよう。
シミュレーション条件
| 項目 | 内容 |
|---|---|
| 借入額 | 5,000万円 |
| 返済期間 | 35年 |
| 当初金利 | 1.00% |
| 2年目以降の金利 | 3.00% |
| 当初の毎月返済額 | 約141,143円 |
| 返済方式 | 元利均等返済 |
| ボーナス返済 | なし |
| 繰り上げ返済 | なし |
金利が借入開始から1年後に1.00%から3.00%に上昇し、その後は完済まで3.00%が続いた場合を想定する。
5年ルール・125%ルールがない場合
金利が上昇した時点で、借入残高と残りの返済期間をもとに毎月の返済額が再計算される。
この場合、毎月の返済額は約14万1,143円から約19万943円に増加する。
毎月約5万円の負担増となるため、家計への影響は大きい。
しかし、新しい金利に応じた返済を開始するため、元金の返済が後回しになることを抑えられる。
5年ルール・125%ルールがある場合
金利が3.00%に上昇しても、5年目終了までは毎月の返済額が約14万1,143円に据え置かれる。
5年目終了時点で残り30年間の返済額を再計算すると、本来必要となる毎月の返済額は約20万1,636円である。
しかし、125%ルールが適用されるため、実際の返済額は約17万6,429円に抑えられる。
さらに5年後の返済額見直しでは、残っている借入残高をもとに再び返済額が計算される。
返済額と借入残高の比較
| 項目 | 5年・125%ルールあり | 5年・125%ルールなし |
|---|---|---|
| 1年目の毎月返済額 | 約141,143円 | 約141,143円 |
| 2~5年目の毎月返済額 | 約141,143円 | 約190,943円 |
| 5年後の借入残高 | 約4,783万円 | 約4,529万円 |
| 6~10年目の毎月返済額 | 約176,429円 | 約190,943円 |
| 11年目以降の毎月返済額 | 約209,364円 | 約190,943円 |
| 35年間の総返済額 | 約8,186万円 | 約7,960万円 |
| 35年間の利息総額 | 約3,186万円 | 約2,960万円 |
※金利上昇後は3.00%が継続し、両ルールがある場合は5年ごとに返済額を見直すモデルとして試算。実際の金融機関の見直し基準日、端数処理、諸費用などは考慮していない。
このシミュレーションでは、5年ルール・125%ルールがある場合のほうが、総返済額が約227万円多くなっている。
最初の数年間は返済額が抑えられるため、家計への急激な負担増を防ぐことができる。
しかし、その間に元金が減りにくくなり、より多くの借入残高に対して利息が発生し続けるため、結果として総返済額が増加するのである。
また、11年目以降の毎月返済額は、5年ルール・125%ルールがない場合よりも高くなっている。
ただし、この結果は特定の金利推移を仮定したものであり、実際には金利が低下したり、繰り上げ返済を行ったりすることで結果は変わる。
5年ルール・125%ルールは、短期的な家計の安定と引き換えに、長期的な返済負担が増加する可能性のある仕組みだと理解しておきたい。
住宅ローンの未払利息とは?
住宅ローンの金利が大幅に上昇すると、「未払利息」が発生する可能性がある。
通常、毎月の住宅ローン返済額は利息と元金の返済に充てられる。
しかし、金利が大きく上昇し、毎月発生する利息が毎月の返済額を上回ってしまうと、元金を返済できないだけでなく、利息すら全額支払えなくなる。
この支払いきれなかった利息が未払利息である。
5,000万円の住宅ローンで未払利息が発生するケース
借入残高5,000万円、毎月返済額14万1,143円の状態で、金利がさらに上昇した場合を考えてみよう。
| 住宅ローン金利 | 毎月の利息 | 元金返済額 | 未払利息 |
|---|---|---|---|
| 2.00% | 83,333円 | 57,810円 | 0円 |
| 2.50% | 104,167円 | 36,976円 | 0円 |
| 3.00% | 125,000円 | 16,143円 | 0円 |
| 3.50% | 145,833円 | 0円 | 約4,690円 |
| 4.00% | 166,667円 | 0円 | 約25,524円 |
| 4.50% | 187,500円 | 0円 | 約46,357円 |
| 5.00% | 208,333円 | 0円 | 約67,190円 |
※借入残高5,000万円、毎月返済額141,143円として1カ月分を単純計算。実際の未払利息の処理方法は金融機関や契約によって異なる。
金利が4.00%になった場合、毎月発生する利息は約16万6,667円となる。
しかし、毎月の返済額は約14万1,143円であるため、利息だけでも約2万5,524円不足する。
元金は1円も減らない。
さらに、支払いきれなかった利息は翌月以降に持ち越される場合がある。
借入残高と返済額、金利が変わらず、同じ状態が1年間継続したと仮定すると、未払利息は約30万6,000円になる。
毎年約169万円を住宅ローンの返済に充てているにもかかわらず、元金が全く減らず、未払利息が増加するという状態である。
住宅ローン金利が何%になると未払利息が発生するのか?
未払利息が発生する金利は、借入残高と毎月の返済額によって異なる。
目安となる金利は、次の計算式で求めることができる。
未払利息が発生し始める金利の目安=毎月返済額×12÷借入残高×100
例えば、借入残高5,000万円、毎月返済額14万1,143円の場合、約3.39%を超えると、1カ月分の利息が返済額を上回る計算になる。
借入残高・毎月返済額別の未払利息発生水準
| 借入残高 | 毎月返済額 | 未払利息が発生し始める金利の目安 |
|---|---|---|
| 3,000万円 | 80,000円 | 約3.20%超 |
| 3,000万円 | 100,000円 | 約4.00%超 |
| 4,000万円 | 100,000円 | 約3.00%超 |
| 5,000万円 | 120,000円 | 約2.88%超 |
| 5,000万円 | 150,000円 | 約3.60%超 |
| 5,000万円 | 200,000円 | 約4.80%超 |
| 8,000万円 | 200,000円 | 約3.00%超 |
| 8,000万円 | 250,000円 | 約3.75%超 |
| 8,000万円 | 300,000円 | 約4.50%超 |
※年利を12で割って毎月の利息を計算する簡易試算。実際の利息計算や未払利息の発生条件とは異なる場合がある。
同じ借入残高であっても、毎月の返済額が少ないほど、比較的低い金利で未払利息が発生する可能性がある。
特に低金利時に長期間の住宅ローンを組み、毎月の返済額を低く設定している場合には、金利が大幅に上昇した際の影響を確認しておきたい。
なお、未払利息が発生する金利は、住宅ローンの返済が苦しくなる金利を示しているわけではない。
未払利息が発生しない水準であっても、元金の返済ペースが大幅に遅くなる場合があるためである。
住宅ローンの最終返済日に借金が残ることはあるのか?
通常、住宅ローンは契約時に設定された返済期間で完済することを前提としている。
しかし、5年ルールや125%ルールによって返済額が抑えられ、元金の返済が十分に進まなかった場合には、最終返済日時点で借入残高が残る可能性がある。
三菱UFJ銀行では、金利の変動状況などによって最終返済日に未返済残高が生じた場合、原則としてその日に一括返済する必要があると案内している。
また、みずほ銀行でも返済期間終了後に未払利息が残った場合には、一括返済が必要になる旨を説明している。
三菱UFJ銀行+1
例えば、35年間の住宅ローンを組み、契約どおり毎月返済を続けていたとしても、金利上昇の程度によっては完済予定日に未返済残高が残っている可能性があるのである。
特に注意したいのは、住宅ローンの完済予定年齢が65歳や70歳、75歳などに設定されている場合である。
現役時代であれば給与収入によって対応できた負担でも、定年退職後は年金や貯蓄から支払う必要があるかもしれない。
完済予定時点で借入残高が残った場合
| 項目 | 当初の返済計画 | 金利上昇による未返済残高がある場合の例 |
|---|---|---|
| 借入時の年齢 | 35歳 | 35歳 |
| 返済期間 | 35年 | 35年 |
| 完済予定年齢 | 70歳 | 70歳 |
| 最終返済後の借入残高 | 0円 | 300万円 |
| 追加で必要となる資金 | 0円 | 300万円 |
※未返済残高が発生した際の影響を説明するための仮定であり、実際の住宅ローン残高を予測するものではない。
70歳で住宅ローンを完済する予定だった人が、その時点で300万円の追加返済を求められれば、老後の生活資金にも影響を与える可能性がある。
金融機関によって対応や契約条件は異なるものの、5年ルール・125%ルールがあるからといって、必ず当初の返済期間内に完済できるとは限らない点は理解しておく必要がある。
5年ルール・125%ルールがある銀行とない銀行
5年ルールと125%ルールは、すべての金融機関が採用している制度ではない。
法律によって一律に義務付けられているものではなく、金融機関や住宅ローン商品によって取り扱いが異なる。
主な金融機関の5年ルール・125%ルール採用状況
| 金融機関 | 5年ルール | 125%ルール |
|---|---|---|
| 三菱UFJ銀行 | あり | あり |
| みずほ銀行 | あり | あり |
| ソニー銀行 | なし | なし |
| PayPay銀行 | なし | なし |
※各金融機関の公式サイトに掲載されている変動金利型・元利均等返済の住宅ローンに関する説明をもとに作成。契約時期や商品によって異なる場合がある。2026年11月18日時点。
三菱UFJ銀行+3
ソニー銀行やPayPay銀行では、適用金利が上昇した場合、その金利に応じて返済額を見直す仕組みを採用している。
5年ルール・125%ルールがない住宅ローンの場合、金利が大幅に上昇すれば、毎月の返済額も大きく増加する可能性がある。
その一方で、金利上昇による負担を早い段階から返済額に反映するため、返済額の据え置きによる将来への負担の先送りを防ぐことができる。
また、ネット銀行であれば必ずこれらのルールがないわけではなく、都市銀行であれば必ず採用しているとも限らない。
金融機関の種類だけで判断せず、個別の商品説明書や契約書を確認することが重要である。
5年ルール・125%ルールがある住宅ローンのメリット・デメリット
5年ルール・125%ルールについて、金利上昇時に元金が減りにくくなる点だけを見れば、デメリットの多い制度に感じるかもしれない。
しかし、毎月の家計負担を安定させるという点ではメリットもある。
| 比較項目 | 5年・125%ルールあり | 5年・125%ルールなし |
|---|---|---|
| 金利上昇直後の返済額 | 原則として据え置き | 金利上昇に応じて増加 |
| 急激な返済額の増加 | 抑制される | 発生する可能性がある |
| 短期的な家計管理 | 比較的しやすい | 金利変動への備えが必要 |
| 金利上昇時の元金返済 | 遅くなる可能性がある | 新金利に応じて返済額を再計算 |
| 未払利息 | 発生する可能性がある | 据え置きルールに起因する未払利息は原則として発生しない |
| 総返済額への影響 | 負担の先送りによって増加する場合がある | 金利上昇分が早期に反映される |
| 最終返済時の負担 | 未返済残高が残る可能性がある | 据え置きによる負担の先送りがない |
例えば、子どもの教育費が増加している時期や、育児休業によって一時的に世帯収入が減少している時期に住宅ローン金利が上昇した場合、毎月の返済額が据え置かれることは家計にとって大きなメリットとなる。
その間に貯蓄を増やしたり、支出を見直したり、繰り上げ返済の準備をしたりすることもできる。
重要なのは、返済額が増加しない期間を、金利上昇がなかった期間として過ごしてしまわないことである。
5年ルール・125%ルールを、将来の負担増に備えるための猶予期間として活用するという考え方もできる。
元利均等返済と元金均等返済では何が違うのか?
5年ルール・125%ルールについて考える際には、住宅ローンの返済方式も確認する必要がある。
住宅ローンには、主に「元利均等返済」と「元金均等返済」の2種類がある。
元利均等返済とは、金利が一定であれば、元金と利息を合わせた毎月の返済額が一定になる返済方式である。
一方、元金均等返済とは、毎月返済する元金を一定とし、その時点の借入残高に応じた利息を加えて支払う返済方式である。
元利均等返済と元金均等返済の比較
| 比較項目 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| 毎月の元金返済額 | 変動する | 一定 |
| 毎月の返済額 | 金利一定なら原則一定 | 金利一定なら徐々に減少 |
| 借入当初の返済額 | 比較的少ない | 比較的多い |
| 元金の減少ペース | 当初は比較的遅い | 比較的速い |
| 総利息額 | 比較的多い | 比較的少ない |
| 5年ルール | 商品によって適用 | 一般的に適用されない |
| 125%ルール | 商品によって適用 | 一般的に適用されない |
例えば、三菱UFJ銀行では、変動金利であっても元金均等返済の場合には5年ルール・125%ルールは適用されない。
三菱UFJ銀行
5,000万円・35年ローンの返済方式を比較
元金均等返済の場合、5,000万円を420回で返済するため、毎月の元金返済額は約11万9,048円となる。
借入残高5,000万円時点で金利が変動した場合の毎月返済額を、5年ルールが適用される元利均等返済と比較してみよう。
| 住宅ローン金利 | 元利均等返済(据え置き中) | 元金均等返済 |
|---|---|---|
| 1.00% | 141,143円 | 160,714円 |
| 1.25% | 141,143円 | 171,131円 |
| 1.50% | 141,143円 | 181,548円 |
| 2.00% | 141,143円 | 202,381円 |
| 3.00% | 141,143円 | 244,048円 |
※借入残高5,000万円時点における1カ月分の比較。元利均等返済は当初金利1.00%で設定された返済額が維持されていると仮定。
元金均等返済の場合、金利が3.00%まで上昇すると、毎月の返済額は約24万4,000円となる。
元利均等返済と比較すると、その時点での家計負担は大きい。
しかし、元金均等返済では金利が上昇しても、毎月約11万9,000円ずつ元金が減少する。
一方、5年ルールが適用される元利均等返済では、金利3.00%の場合、元金は約1万6,000円しか減少しない。
どちらの返済方式が適しているのかは、現在の収入、将来の収入見通し、貯蓄額、毎月の生活費などによって異なる。
金利が下がった場合も5年ルールは適用されるのか?
ここまで金利が上昇した場合について解説してきたが、将来、日銀が利下げに転じる可能性もある。
5年ルールが適用されている住宅ローンでは、原則として金利が低下した場合も、次の返済額見直し時期までは毎月の返済額が維持される。
ただし、金利が低下すれば、毎月の返済額に占める利息の割合が減少するため、その分だけ元金の返済が進みやすくなる。
例えば、借入残高4,000万円、毎月返済額15万円の状態で金利が低下した場合を考えてみよう。
| 住宅ローン金利 | 毎月返済額 | 利息 | 元金返済額 |
|---|---|---|---|
| 3.00% | 150,000円 | 100,000円 | 50,000円 |
| 2.50% | 150,000円 | 83,333円 | 66,667円 |
| 2.00% | 150,000円 | 66,667円 | 83,333円 |
| 1.50% | 150,000円 | 50,000円 | 100,000円 |
| 1.00% | 150,000円 | 33,333円 | 116,667円 |
※借入残高4,000万円時点の1カ月分の試算。未払利息がない状態を想定。
金利が3.00%から1.00%まで低下した場合、毎月の返済額は変わらなくても、元金の返済額は5万円から約11万7,000円に増加する。
つまり、5年ルールによる影響は、金利上昇時と金利低下時では反対になる。
金利低下時には、毎月の返済額が据え置かれることで、元金の減少が早まる可能性もあるのである。
住宅ローンの返済額が上がるまでに準備しておきたいこと
5年ルール・125%ルールが適用されている場合、金利上昇から毎月の返済額が増加するまでに一定の期間がある。
この期間をどのように活用するかが重要である。
1.現在の住宅ローン適用金利を確認する
毎月の引き落とし額だけを確認していても、金利が上昇していることに気付かない可能性がある。
金融機関のインターネットバンキングや返済予定表などで、現在適用されている住宅ローン金利を定期的に確認しておきたい。
確認すべき項目は、現在の適用金利、借入残高、残りの返済期間、元金と利息の内訳、次回の金利見直し時期、次回の返済額見直し時期などである。
特に、毎月どれくらい元金が減っているかを確認する習慣をつけておくとよいだろう。
2.125%まで返済額が増加した場合の家計を試算する
現在の毎月返済額が15万円であれば、125%ルールによる次回見直し時の上限は18万7,500円となる。
毎月3万7,500円、年間では45万円の負担増となる。
| 現在の毎月返済額 | 125%適用時の返済額 | 年間負担増 |
|---|---|---|
| 100,000円 | 125,000円 | 300,000円 |
| 150,000円 | 187,500円 | 450,000円 |
| 200,000円 | 250,000円 | 600,000円 |
| 250,000円 | 312,500円 | 750,000円 |
| 300,000円 | 375,000円 | 900,000円 |
次回の返済額見直しで上限まで返済額が増加した場合でも、現在の生活を維持できるかを事前に試算しておくことが重要である。
3.返済額が増えない期間に貯蓄を増やす
例えば、毎月15万円の住宅ローンを返済している人が、将来の125%までの返済額増加を想定し、毎月3万7,500円を追加で貯蓄するとする。
| 貯蓄期間 | 貯蓄額 |
|---|---|
| 1年間 | 45万円 |
| 2年間 | 90万円 |
| 3年間 | 135万円 |
| 4年間 | 180万円 |
| 5年間 | 225万円 |
※毎月3万7,500円を積み立てた場合の単純計算。預金利息や運用益は考慮していない。
返済額が増加する前に貯蓄を増やしておけば、その後の金利上昇への備えとして活用できる。
また、将来の返済額を想定した生活にあらかじめ慣れておくという効果も期待できる。
4.繰り上げ返済を検討する
繰り上げ返済によって借入残高を減らすことができれば、その後に発生する利息負担も軽減できる。
例えば、住宅ローン金利が3.00%の状態で500万円を繰り上げ返済した場合、借入残高が一定という仮定で年間約15万円分の利息負担を減らせる計算になる。
ただし、繰り上げ返済によって手元資金を減らしすぎると、突然の失業、病気、教育費、自宅の修繕費などに対応できなくなる可能性がある。
住宅ローン控除への影響も含め、十分な生活防衛資金を確保したうえで検討する必要がある。
5.固定金利への切り替えや借り換えを検討する
今後の金利上昇に対する不安が大きい場合には、固定金利への切り替えや住宅ローンの借り換えも選択肢の一つである。
固定金利に変更すれば、その固定期間中の金利上昇リスクを抑えることができる。
ただし、固定金利は変動金利より高く設定されている場合も多く、切り替えによって直ちに返済額が増加する可能性がある。
また、借り換えには融資手数料や登記費用などが発生する場合があり、現在の借入残高や残りの返済期間によっては、借り換えのメリットが十分に得られないこともある。
金利だけで比較するのではなく、総返済額と諸費用、将来の金利変動リスクを含めて判断する必要がある。
住宅ローンの5年ルール・125%ルールに関するよくある質問
日銀が利上げしたら翌月から住宅ローンの返済額は増える?
必ずしも翌月から増えるわけではない。金融機関が定める金利の見直し時期や適用開始時期によって異なる。また、5年ルールが適用されている場合は、次回の返済額見直しまで毎月の返済額が変わらないことがある。
5年ルールは利上げが行われてから5年間適用される?
利上げのたびに5年間の据え置き期間が始まるわけではない。借入時期や金融機関所定の基準日をもとに返済額の見直し時期が決まるため、利上げの数カ月後に返済額見直しが行われる可能性もある。
125%ルールがあれば住宅ローン金利も25%までしか上がらない?
125%ルールは毎月の返済額に関するものであり、住宅ローンの適用金利に上限を設けるものではない。
未払利息は免除されるのか?
原則として免除されるものではない。支払いきれなかった利息は契約条件に従って翌月以降に持ち越される場合があり、将来的に返済する必要がある。
5年ルール・125%ルールがない住宅ローンは危険なのか?
一概に危険とはいえない。金利が上昇した際に毎月の返済額が早い段階で増加する可能性がある一方、返済負担の先送りを防ぐというメリットもある。
5年ルールは全期間固定金利の住宅ローンにも適用される?
5年ルールは主に変動金利型の元利均等返済における仕組みである。全期間固定金利型の住宅ローンでは、契約済みの適用金利が原則として変わらないため、通常、このような仕組みは必要とされない。
不動産投資ローンにも5年ルール・125%ルールはある?
不動産投資ローンにも必ず適用されるわけではない。居住用住宅ローンと不動産投資ローンでは商品設計や契約条件が異なるため、個別に確認する必要がある。
まとめ
住宅ローンの5年ルール・125%ルールは、金利上昇による毎月の返済額の急激な増加を抑え、家計への影響を緩和するための仕組みである。
しかし、金利上昇によって増加する利息を免除してくれる制度ではない。
今回の記事のポイントを整理すると、以下のとおりである。
-
5年ルールは毎月の返済額を原則として5年ごとに見直す制度であり、金利を5年間固定する制度ではない。
-
金利が上昇すると、毎月の返済額が変わらなくても利息の割合が増加し、元金が減りにくくなる。
-
125%ルールは返済額見直し時の増加を従来の返済額の25%以内に抑える仕組みである。
-
返済額の見直しを繰り返せば、当初の返済額の1.25倍を超える可能性がある。
-
金利が大幅に上昇すると、元金が減らなくなり、未払利息が発生する可能性がある。
-
最終返済日に未返済残高が残り、一括返済が必要になる場合がある。
-
5年ルール・125%ルールは、すべての金融機関や住宅ローン商品に適用されるわけではない。
-
金利上昇に備えるためには、毎月の返済額だけでなく、借入残高と元金・利息の内訳を確認することが重要である。
長年にわたって超低金利が続いてきた日本では、住宅ローンの金利上昇リスクを十分に意識する必要がなかった人も多いだろう。
しかし、金利のある時代には、銀行口座から引き落とされる金額だけでは住宅ローンの状況を正確に把握できない。
毎月14万円を返済していても、そのうち10万円が元金の返済に充てられている場合と、1万円しか元金が減っていない場合では、将来の資産状況は大きく異なる。
5年ルール・125%ルールによって返済額が抑えられている期間は、金利上昇の影響がなくなった期間ではなく、将来の返済負担に備えるための期間として考えるべきである。
住宅ローンで重要なのは、毎月いくら支払っているかだけではない。毎月いくら借金が減っているかである。
次回予告
利上げでマンション価格は下がる?東京23区の不動産価格への影響を検証【日銀の利上げで私たちの暮らしはどう変わる? 第4回】
次回は、日銀の利上げによってマンション価格が下落する可能性について解説する。
住宅ローン金利の上昇によって住宅購入者の借入可能額が減少すれば、マンション価格にも下落圧力がかかると考えられる。
しかし、東京23区では建築費の上昇、土地価格、新築マンションの供給状況、国内外の投資需要など、価格を支える要因も存在する。
利上げによってマンション価格は本当に下がるのか。過去の金利と不動産価格の推移、東京23区の市場動向、住宅購入者の借入可能額の変化などをもとに検証する。
引用元・参考元
-
三菱UFJ銀行「住宅ローンの5年ルール・125%ルールについて知りたい。」
-
三菱UFJ銀行「変動金利で借入中だが、金利の見直し時期を知りたい。」
-
三菱UFJ銀行「返済方法の選び方(住宅ローン)」
-
三菱UFJ銀行「ご返済のお知らせについて」
-
みずほ銀行「変動金利方式の仕組み」
-
ソニー銀行「お借入後の変動金利の見直しルール」
-
ソニー銀行「金利変動リスクなどに関する説明書」
-
PayPay銀行「住宅ローンに5年ルール・125%ルールはありますか。」
-
全国銀行協会「現在借りている変動金利がアップしないか、不安です」
※本記事は2026年11月18日時点の公表情報をもとに作成しています。記事中のシミュレーションは一定の借入条件と金利推移を仮定した独自試算であり、将来の金利や住宅ローン返済額を予測・保証するものではありません。5年ルール・125%ルールの適用条件、金利見直し時期、未払利息の取り扱い、最終返済時の対応などは、金融機関や契約内容によって異なります。詳細はご利用の金融機関にご確認ください。