住宅の取得にあたり、購入者が金融機関から借り入れる住宅ローンの平均額が新築・既存住宅ともに大きく伸びていることが、最新の消費者動向調査で明らかになりました。背景には住宅価格の上昇傾向が続いており、住まいを購入するための必要資金が全体として膨らんでいる実態があります。
さらに、借入額の拡大だけにとどまらず、親などの親族から資金援助を受けて購入資金を補う世帯の割合も高まりを見せています。住宅を購入する一般消費者の資金計画において、民間融資の活用拡大と家族間での資産移転の両面が大きな役割を果たしている状況が示されています。
この記事のポイント
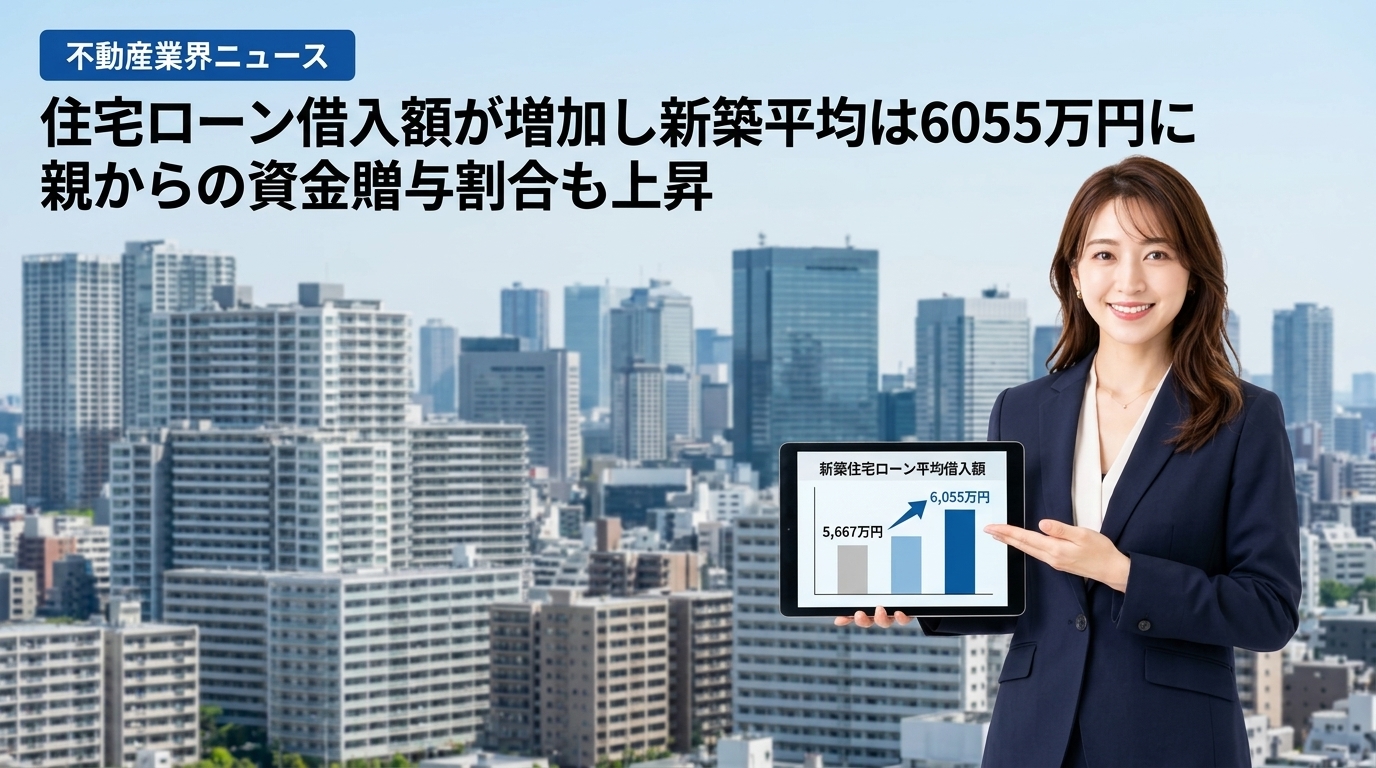
- 民間住宅ローンの平均借入額は新築で前年度比388万円増の6,055万円に達しました。
- 既存住宅(中古住宅)でも借入額は前年度比347万円増の5,156万円へと拡大しています。
- 住宅価格高騰を背景に親からの資金援助(受贈率)が上昇傾向にあります。
- 親から贈与を受けた世帯のうち1,000万円超の支援を受けた割合が約3割を占めました。
- 借入規模の拡大に伴い金利上昇局面での返済リスクや顧客動向への注視が必要です。
ニュースの概要と背景
一般社団法人不動産流通経営協会(FRK)が発表した「不動産流通業に関する消費者動向調査2026」によると、住宅取得時に利用された民間住宅ローンの平均借入額は、新築住宅において前年度比388万円増となる6,055万円に達しました。既存住宅(中古住宅)においても前年度比347万円増の5,156万円となり、新旧を問わず借入負担の規模が一段と大きくなっています。
こうした借入規模の拡大傾向は、近年の住宅価格の高騰に対応せざるを得ない買い手側の実態を色濃く反映しています。物件価格の上昇に伴い、頭金だけでなく金融機関からの融資金額を上乗せして購入予算を組み立てるケースが一般的になりつつあることがうかがえます。
また、借入額の増加と並行して注目されるのが、親からの資金援助(受贈率)の上昇です。価格高騰によって自己資金や単独での借入のみではまかないきれない差額を埋める手段として、親族からの贈与を活用する動きが広がっています。
贈与を受けた世帯の内訳を見ると、1,000万円を超える多額の資金援助を受けた層が約3割を占めていることも判明しました。購入価格の上昇を背景に、家族全体の支援を得ながら住宅取得を実現している家庭が一定数存在することが数字からも裏付けられています。
不動産市場・投資家への影響
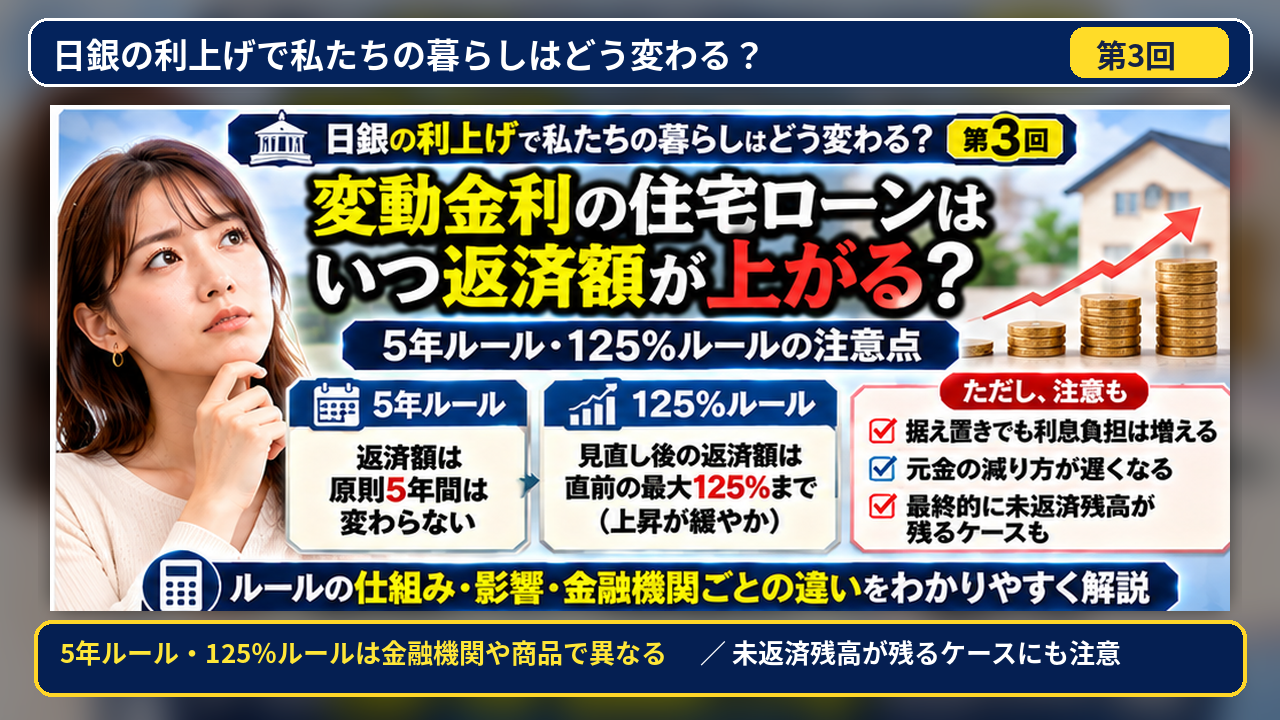
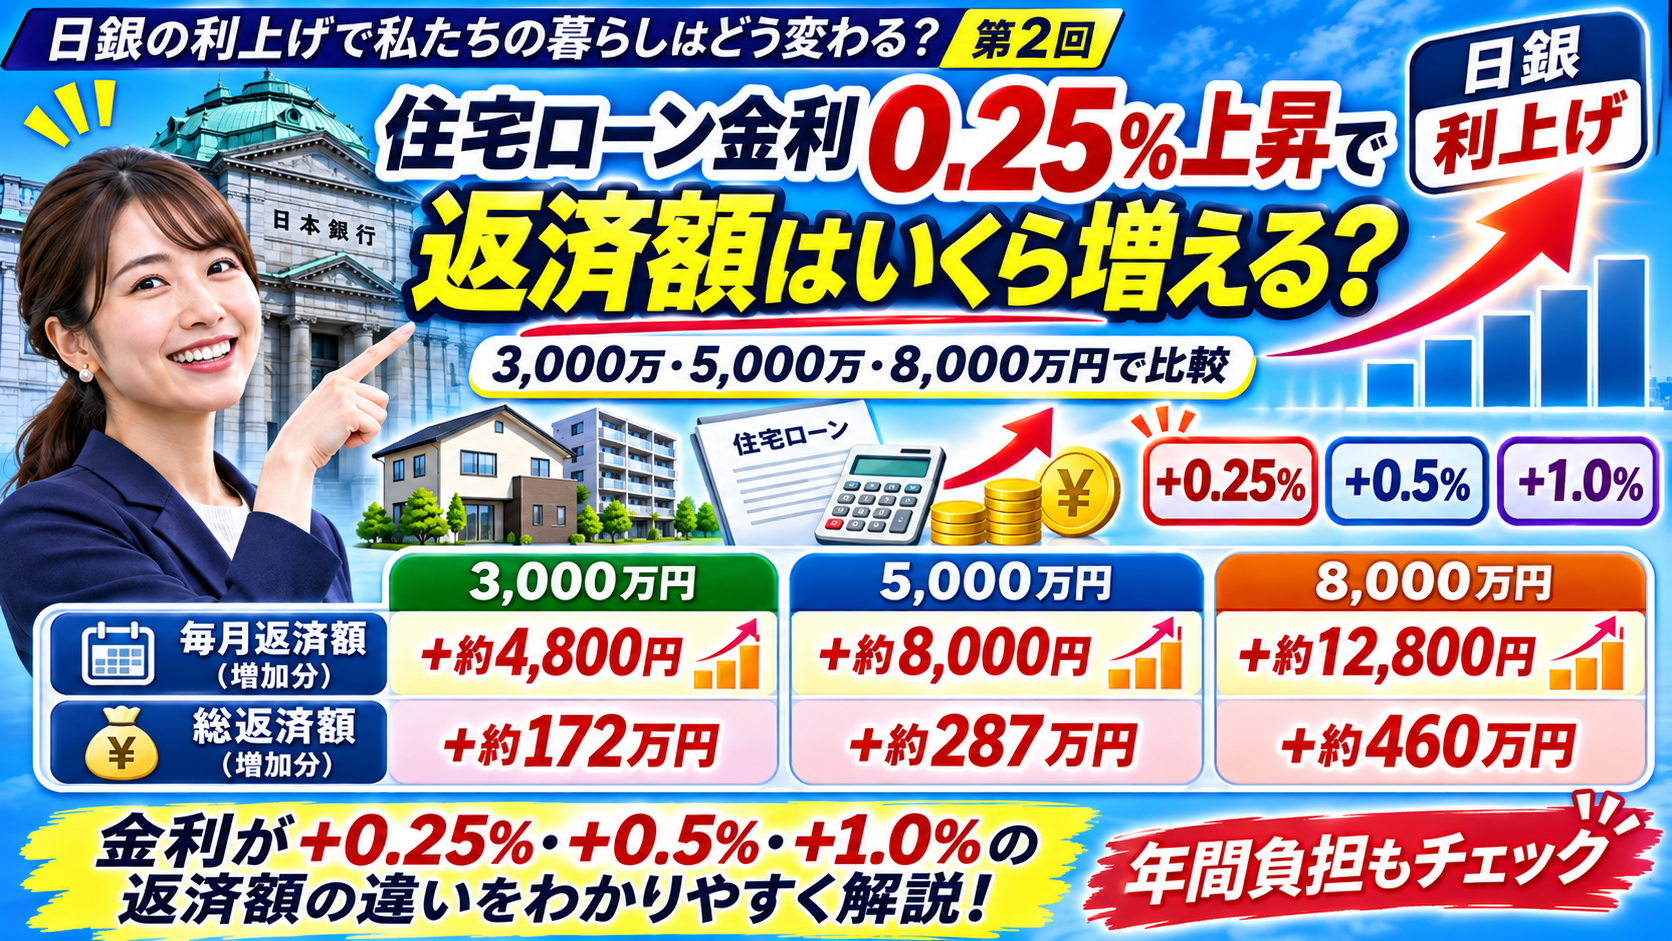
住宅ローンの借入額が新築で6,000万円超、既存住宅でも5,000万円超という高い水準に達していることは、金利上昇局面における返済負担の増加リスクを慎重に見極める必要性を示しています。借入総額が大きいほど、わずかな金利変動でも将来的な月々の返済額に影響を及ぼす可能性があるため、より綿密な資金計画が求められます。
不動産の実務現場においては、顧客に対する購入提案のあり方にも変化が生じる可能性があります。単に借入可能上限額を前提にするのではなく、親からの援助資金の有無や将来の金利動向を踏まえた、持続可能で現実的な返済プランを提示できるかどうかが重視されると考えられます。
また、個人向け実需市場における借入額の上昇や親からの資金依存度の高まりは、市場全体の購買力動向を把握する上でも重要な指標です。資金調達環境の厳格化や価格動向の変化が起きた際、エンドユーザーの購入意欲や成約価格にどのような影響を与えるか、今後の市場動向について継続的な注視が必要です。