アメリカのニュースを見ていると、
「大統領が利下げを求めている」
「FRBは金利を据え置いた」
「FRB議長が利上げを示唆した」
といった報道を目にすることがある。
ここで疑問が出てくる。
アメリカの金利は、結局誰が決めているのだろうか。
大統領なのか。
FRB議長なのか。
それとも別の組織なのか。
2026年現在のアメリカでは、
ドナルド・トランプ大統領が、
より低い金利を求める発言をしている。
2026年9月には、
政策金利について、
1%以下が望ましい
という趣旨の主張を行ったと報じられた。
ところが、
その同じ2026年9月、
FRBは逆に、
政策金利を0.25%引き上げた。
そして2026年10月時点でも、
政策金利は、
3.75~4.00%
である。
つまり、
大統領が、
「金利を下げてほしい」
と考えていても、
FRBが、
「インフレを抑えるためには高い金利が必要」
と判断すれば、
利下げしない。
場合によっては、
利上げすることさえある。
なぜこのようなことが起こるのだろうか。
今回は、
アメリカ大統領。
FRB議長。
FOMC。
の関係を整理しながら、
「アメリカの金利は誰が決めているのか」
を詳しく見ていこう。
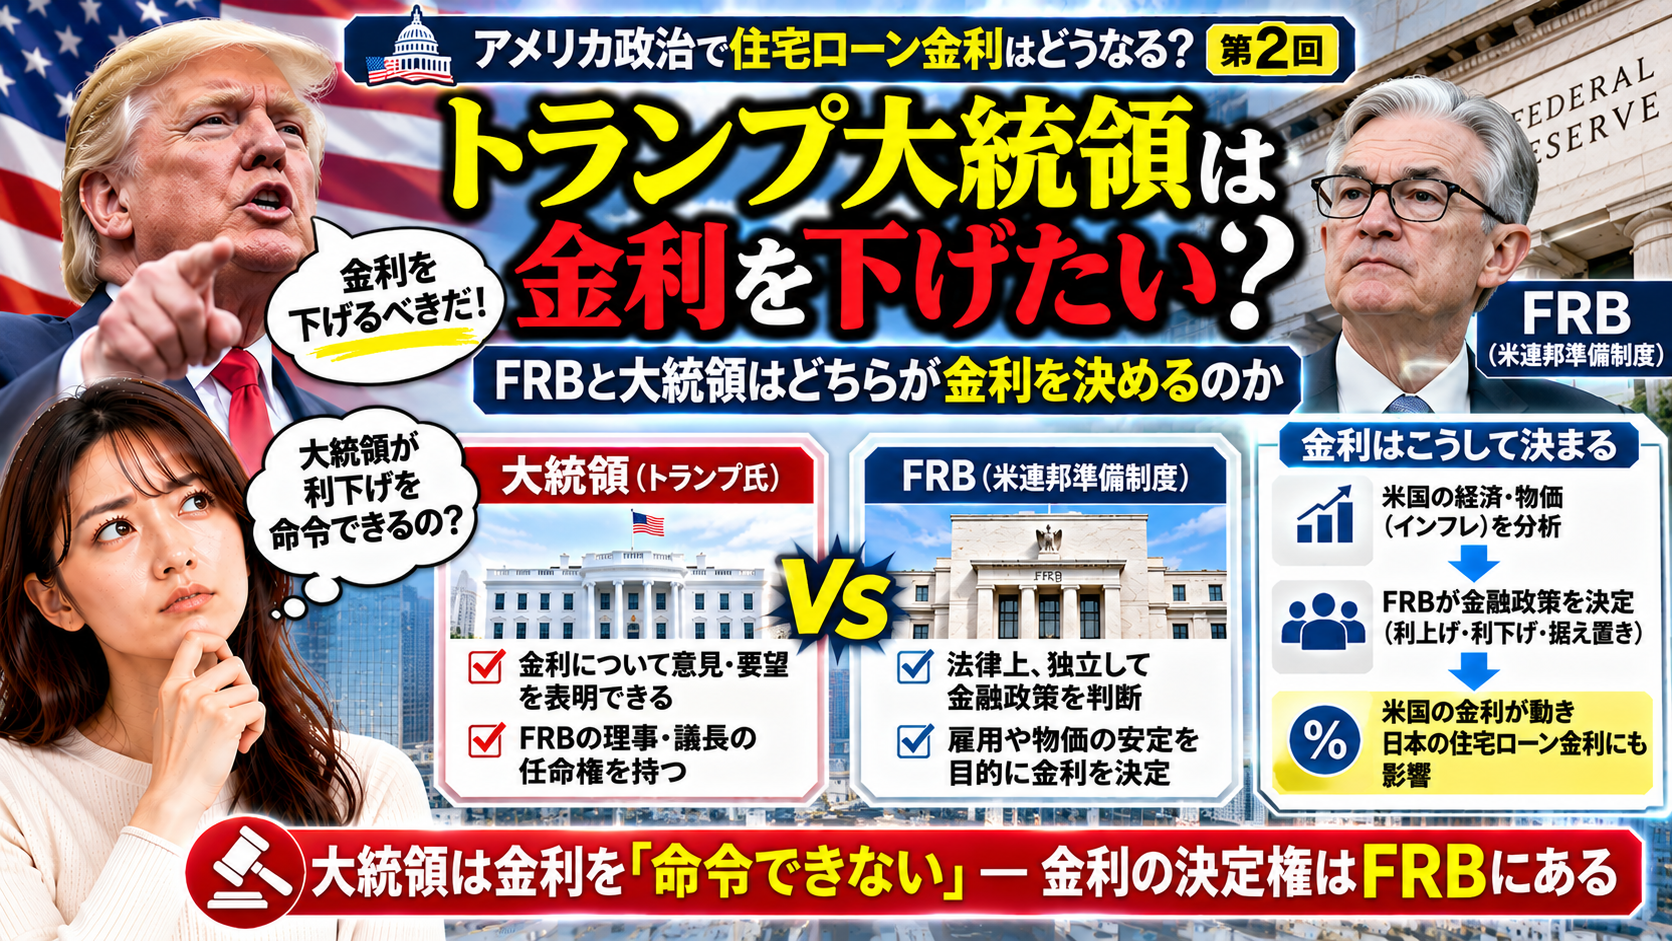
アメリカの政策金利を決めるのは大統領ではない
まず結論から言えば、
アメリカの政策金利を決めるのは、
大統領ではない。
金融政策を決定する中心的な機関は、
FRB、
正式には、
Federal Reserve System(連邦準備制度)
である。
さらに具体的には、
政策金利の方針を決めるのが、
FOMC
である。
Federal Open Market Committee。
日本語では、
連邦公開市場委員会
と呼ばれる。
FRBによれば、
FOMCは米国の金融政策を決定する組織であり、
年8回の定例会合を開いて、
経済や金融状況を確認しながら政策方針を判断する。
2026年10月の政策金利は3.75~4.00%
2026年10月27~28日に開かれたFOMCでは、
政策金利であるフェデラルファンド金利の誘導目標レンジを、
3.75~4.00%
に据え置くことが決まった。
この決定は、
10対2。
反対した2人は、
利下げを求めたのではない。
むしろ、
さらに0.25%利上げすることを主張した。
FRBは当時、
アメリカ経済は力強く拡大している一方、
インフレ率は依然として高いと判断していた。
つまり2026年秋のFRB内部では、
「利下げするべきか」
ではなく、
「今の金利を維持するか、さらに上げるか」
という議論が行われていたのである。
現在のFRB議長はケビン・ウォーシュ氏
ここで重要なのが、
2026年にFRB議長が変わったことである。
2026年5月22日、
ケビン・ウォーシュ氏
がFRB議長に就任した。
前任は、
ジェローム・パウエル氏である。
ウォーシュ氏は、
トランプ大統領が2026年3月4日に指名し、
上院の承認を経て、
FRB議長に就任した。
議長としての任期は、
2030年5月21日まで。
FRB理事としての任期は、
2040年1月31日まで
となっている。
「トランプ大統領が選んだFRB議長」なら大統領の言う通りにする?
ここで、
自然な疑問が出る。
ウォーシュ氏を指名したのは、
トランプ大統領である。
それなら、
トランプ大統領が、
「利下げしてほしい」
と言えば、
ウォーシュ議長も利下げするのではないか。
実際には、
そう単純ではない。
その象徴的な出来事が、
2026年9月16日の利上げ
である。
FOMCはこの日、
政策金利を、
0.25%引き上げ、
3.75~4.00%
とすることを決定した。
しかも決定は、
12対0の全会一致
だった。
つまり、
ウォーシュ議長も利上げに賛成した。
トランプ大統領は利下げを求めたがFRBは利上げした
2026年9月の利上げ後、
トランプ大統領はFRBの判断を批判し、
金利について、
1%以下を望む
という趣旨の発言を行ったと報じられた。
しかしFRBは、
インフレ率が依然として高いことを理由に、
金利を引き上げた。
つまり、
大統領の意向。
FRBの判断。
が、
明確に違う方向を向いた
のである。
これは、
「FRB議長を指名した大統領が、政策金利まで自由に決められるわけではない」
ことを理解する非常に分かりやすい例である。
なぜFRBは大統領から独立している?
理由は、
金融政策を短期的な政治判断から切り離すため
である。
例えば選挙前。
金利が低ければ、
住宅ローン。
自動車ローン。
企業融資。
などの負担が軽くなる可能性がある。
景気も刺激されるかもしれない。
政治家から見れば、
選挙前に景気が良くなることは、
政治的に望ましいと考える可能性がある。
しかし、
必要以上に低い金利を続ければ、
インフレを加速させるリスクもある。
そこで中央銀行には、
短期的な政治利益ではなく、
物価や雇用を見ながら金融政策を判断する役割
が求められる。
FRB自身も「政治的圧力から距離を置く制度」と説明している
FRBは、
自らを、
政府内で独立した機関
と説明している。
完全に政府から離れた民間組織という意味ではない。
FRB理事会は連邦政府機関であり、
議会へ説明責任を負っている。
一方で、
金融政策が日々の政治的圧力によって左右されないよう、
制度が設計されている。
FRB理事の任期は14年
その仕組みの一つが、
長い任期
である。
FRB理事の任期は、
原則、
14年間。
しかも7人の理事の任期が一度に終わるわけではなく、
段階的に満了する仕組みになっている。
例えば、
大統領が4年間で交代しても、
FRB理事全員が同時に入れ替わるわけではない。
これによって、
一つの政権が、
FRB全体を短期間で入れ替えることを難しくしている。
FRB議長の任期は4年
一方、
FRB議長の役職としての任期は、
4年間
である。
大統領が候補者を指名し、
上院が承認する。
つまり大統領には、
FRB人事へ影響を与える権限がある。
ここは重要である。
大統領がFRBと完全に無関係なのではない。
人事を通じて、FRBの構成に影響を与えることはできる。
しかし、
議長を指名したからといって、
毎回のFOMCで、
「今月は0.5%下げろ」
と直接決められるわけではない。
FRB議長一人でも金利を決められない
実は、
FRB議長自身も、
一人で金利を決められるわけではない。
政策金利を決めるFOMCには、
最大12人の投票メンバーがいる。
基本構成は、
FRB理事7人。
ニューヨーク連銀総裁1人。
その他11地区の連銀総裁のうち、
持ち回りで4人。
である。
つまり、
7+1+4=12人
で金融政策を決める。
2026年のFOMCメンバー
2026年のFOMCでは、
議長、
ケビン・ウォーシュ氏。
ニューヨーク連銀の、
ジョン・ウィリアムズ氏。
FRB理事。
そして、
クリーブランド。
ミネアポリス。
ダラス。
フィラデルフィア。
などの地区連銀総裁が投票メンバーとなっている。
つまり、
トランプ大統領。
↓
ウォーシュ議長。
↓
政策金利。
という1本の指揮命令系統ではない。
金利は「多数決」で決める
FOMCでは、
参加者が、
インフレ。
雇用。
景気。
金融市場。
海外経済。
などを分析する。
そのうえで、
政策金利を、
上げるのか。
据え置くのか。
下げるのか。
を投票する。
例えば2026年10月は、
10人が据え置き。
2人が0.25%利上げ。
だった。
結果として、
据え置きになった。
つまり、
FRB議長も非常に大きな影響力を持つが、
最終的にはFOMCという委員会で決定する
のである。
では大統領はFRBにまったく影響できない?
それも違う。
大統領には、
いくつかの大きな影響力がある。
代表的なのが、
人事
である。
FRB理事は、
大統領が指名し、
上院が承認する。
FRB議長。
副議長。
銀行監督担当副議長。
についても、
大統領が指名し、
上院が承認する。
したがって長期的には、
政権が誰をFRB理事へ指名するかによって、
FOMCの考え方へ影響する可能性がある。
トランプ大統領もウォーシュ氏を指名した
2026年3月4日、
トランプ大統領は、
ケビン・ウォーシュ氏を、
FRB理事および議長候補として上院へ送った。
その後、
上院の承認を受け、
5月22日に就任した。
つまり、
大統領がFRB議長人事に大きな影響を持つこと自体は事実
である。
しかし、
そのウォーシュ議長が、
9月にはトランプ大統領が望む方向とは逆の、
利上げに賛成した。
ここに、
中央銀行独立の仕組みが表れている。
大統領は「FRB議長を選べる」が「政策金利は選べない」
非常に単純化すると、
大統領とFRBの関係は、
次のようになる。
| 項目 | 大統領 | FRB・FOMC |
|---|---|---|
| FRB議長候補を指名 | できる | ― |
| FRB理事候補を指名 | できる | ― |
| 上院承認 | 大統領だけではできない | ― |
| 政策金利を直接決定 | できない | FOMCが決定 |
| 利下げを求める発言 | できる | 判断を拘束されない |
| インフレ・雇用を分析 | 政策判断の材料にはなる | 金融政策判断に使用 |
| 税・関税・政府支出 | 政権・議会が担当 | 直接決定しない |
つまり、
大統領はFRBの人事に関与する。
しかし、
毎回の政策金利はFOMCが決める。
という関係である。
大統領が低金利を望む理由
では、
なぜ大統領は低い金利を望むことがあるのだろうか。
金利が下がると、
住宅ローン。
自動車ローン。
クレジット。
企業融資。
などの借入コストが下がる可能性がある。
例えば、
企業が低い金利で借りられる。
↓
設備投資を増やす。
↓
雇用が増える。
↓
景気が良くなる。
という効果が期待できる。
住宅についても、
住宅ローン金利が下がれば、
購入者の返済負担が軽くなる。
そのため、
住宅市場を活性化させる要因になる。
政府の利払い負担にも関係する
アメリカ政府自身も、
巨額の国債を発行している。
国債金利が高ければ、
政府が支払う利息負担も大きくなりやすい。
そのため政府にとっても、
金利が低いことにはメリットがある。
しかし、
政府にとって低金利が都合がよいこと
と、
経済全体にとって低金利が適切であること
は同じではない。
FRBが気にするのは「インフレ」と「雇用」
FRBの金融政策には、
議会から与えられた主要な目標がある。
物価の安定
と、
最大雇用
である。
例えば、
インフレ率が高い。
景気も強い。
雇用も悪くない。
という状況なら、
FRBとしては、
低金利にする必要性が小さいと判断する可能性がある。
むしろ、
インフレを抑えるため、
高い金利を維持したり、
利上げしたりする可能性がある。
2026年はまさにその状況
2026年10月時点で、
FRBが公表しているPCEインフレ率は、
9月時点で、
3.6%。
失業率は、
10月時点で、
4.1%
だった。
FRBのインフレ目標は、
2%
である。
つまり物価上昇率は、
依然として目標を上回っている。
そのため10月FOMCも、
インフレは高止まりしているとして、
3.75~4.00%の政策金利を維持した。
ウォーシュ議長も「物価安定が仕事」と明言
ウォーシュ議長は、
2026年8月のジャクソンホール講演で、
FRBの仕事は、
物価安定を実現することだと強調した。
その時点で、
PCEインフレ率が目標を上回っていることを問題視し、
基調的なインフレが明確に目標へ向かう必要があるとの考えを示している。
つまり、
誰が大統領であっても、
FRB議長としては、
FRBに与えられた物価安定という責任
を重視する立場になる。
なぜ中央銀行が政治から独立していることが重要?
仮に、
選挙のたびに、
大統領が自由に政策金利を決められたとする。
選挙半年前。
↓
景気を良くしたい。
↓
政策金利を0%へ。
↓
借入増加。
↓
消費増加。
↓
景気拡大。
という政策を取る誘惑が生まれる可能性がある。
しかし、
景気がすでに過熱している状態で、
さらに金利を下げれば、
物価上昇が加速するかもしれない。
つまり、
政治的に望ましい短期政策と、経済に必要な長期政策が一致しない場合がある。
だから中央銀行は、
ある程度政治から距離を置く仕組みになっている。
ただしFRBは「誰にも責任を負わない組織」ではない
独立しているからといって、
FRBが好き勝手に政策を決められるわけではない。
FRBは議会によって設立された機関であり、
議会へ説明責任を負っている。
FRB議長などは議会で証言する。
金融政策報告も議会へ提出する。
FOMC議事要旨や政策決定も公開される。
つまり、
独立しているが、説明責任はある。
という仕組みである。
「独立」と「無関係」は違う
ここが重要である。
FRBは政治から独立している。
だから、
大統領選は金利に関係ない。
とはならない。
大統領や議会が、
減税。
政府支出。
関税。
移民政策。
規制。
エネルギー政策。
などを変更すれば、
アメリカ経済は影響を受ける。
例えば、
減税や政府支出で需要が強くなる。
↓
インフレ圧力が高まる。
↓
FRBが高金利を長く維持。
という可能性もある。
つまり、
大統領は金利を直接決めないが、金利を決める経済環境には影響する。
のである。
トランプ大統領が「1%」と言っても翌日1%にはならない
例えば、
政策金利、
3.75~4.00%。
大統領が、
「1%にしてほしい」
と発言する。
その翌日のFOMCで、
自動的に1%になる。
ということはない。
FRBは、
インフレ。
雇用。
GDP。
賃金。
金融市場。
インフレ期待。
などを分析したうえで、
金融政策を判断する。
2026年9月は、
大統領が低金利を望む中でも、
FOMCは全会一致で0.25%利上げを実施した。
住宅ローンにとってはどちらが重要?
では日本で住宅ローンを組んでいる人は、
トランプ大統領の発言。
ウォーシュ議長の発言。
どちらを見るべきなのだろうか。
答えは、
両方を見る。
ただし、
意味が違う。
大統領の発言は、
政策の方向性
を見る材料になる。
FRBの発言やFOMCは、
金融政策そのもの
を見る材料になる。
特に短期的な金利を見るなら、
FOMCの方が直接的である。
「大統領発言だけ」で住宅ローンを動かさない
例えば、
「トランプ大統領が利下げを求めた」
というニュースを見る。
↓
「アメリカはもうすぐ利下げする」
↓
「日本の金利も下がる」
↓
「変動金利のままで問題ない」
と考える。
これは飛躍が大きい。
実際には、
大統領が利下げを求めていても、
2026年9月にはFRBが利上げした。
つまり、
政治家の希望と実際の金融政策は一致しない場合がある。
日本の住宅ローンにも同じ考え方が使える
日本でも、
政府。
日本銀行。
民間銀行。
は、
それぞれ役割が違う。
政府が、
「住宅取得を支援したい」
と考えても、
それだけで住宅ローン金利が決まるわけではない。
日銀が金融政策を決める。
市場金利が動く。
銀行の資金調達コストが変わる。
各銀行が商品ごとの金利を決める。
という流れがある。
アメリカでも日本でも、
政治家の発言=翌月の住宅ローン金利
ではないのである。
2026年11月の日本の住宅ローンを見ると?
2026年11月の三菱UFJ銀行では、
新規借入れの変動金利が、
年1.195%。
固定10年が、
年3.89%。
全期間固定31~35年が、
年4.50%
となっている。
わずか1年前、2年前と比べても、
日本の住宅ローン金利環境は大きく変わっている。
変動金利は日本の日銀政策がより直接的
例えば三菱UFJ銀行の変動金利では、
短期プライムレートなどを基準として金利を見直す商品がある。
同銀行の変動金利の店頭表示金利は、
2024年10月、
2.625%。
2025年4月、
2.875%。
2026年4月、
3.125%。
2026年10月、
3.375%
へ上昇している。
つまり日本の変動住宅ローンを見るなら、
まず重要なのは、
日本銀行の金融政策と日本の短期金利
である。
それでもアメリカを見る必要がある理由
では、
日本の住宅ローンなら、
アメリカを見る必要はないのか。
そうでもない。
第1回で解説したように、
アメリカの金利は、
米国債。
ドル円。
世界の金融市場。
を通じて、
日本にも影響する。
例えば、
FRBが高い金利を維持。
↓
日米金利差が大きい。
↓
円安圧力の一因。
↓
日本の輸入物価へ影響。
↓
日本の物価。
↓
日銀の金融政策判断。
という経路があり得る。
したがって、
大統領とFRBの関係を理解することは、
日本の住宅ローンを理解するうえでも意味がある。
「トランプ大統領が利下げを望む=日本の住宅ローンも下がる」ではない
ここまでを整理すると、
次の式にはならない。
トランプ大統領が利下げ希望
↓
アメリカが利下げ
↓
日本も利下げ
↓
住宅ローン金利低下
実際には、
途中に多くの判断がある。
トランプ大統領の政策。
↓
アメリカの景気・インフレ。
↓
FOMCの判断。
↓
米国金利・米国債。
↓
為替・世界金融市場。
↓
日本の景気・物価。
↓
日銀。
↓
銀行。
↓
住宅ローン。
という長い経路である。
むしろ「利下げを求めているのに利上げ」ということもある
2026年は、
まさにその例になった。
トランプ大統領は低金利を求める。
一方、
FRBは、
インフレが高い。
と判断する。
そして9月、
利上げ。
10月、
高い金利を維持。
となった。
つまり、
政治ニュースだけを見て金利を予測するのは危険なのである。
住宅ローンを考える人が見るべき順番
日本で住宅ローンを組む人なら、
アメリカについては、
まず、
FOMCの政策金利
を見る。
次に、
FRB議長の発言
を見る。
その次に、
米国10年国債金利
を見る。
さらに、
ドル円
を見る。
そして日本では、
日銀政策金利
日本の長期金利
自分の銀行の住宅ローン金利
を見る。
大統領発言は、
その背景となる政策方向を理解するために見る。
この順番の方が、
金利の流れを把握しやすい。
「誰が正しいか」ではなく役割が違う
大統領が、
「金利はもっと低い方がいい」
と考える。
FRBが、
「インフレを抑えるためには高い金利が必要」
と考える。
これは、
単純に、
どちらか一方が金利の仕組みを理解していない
という話ではない。
政府は、
経済成長。
住宅政策。
財政。
雇用。
など広い政策を考える。
FRBは、
物価安定。
最大雇用。
という金融政策上の目標を重視する。
それぞれの役割が違うから判断が異なることがある。
中央銀行の独立性は住宅ローンにも関係する
「中央銀行の独立性」
というと、
難しい政治経済の話に聞こえる。
しかし、
住宅ローン利用者にも関係がある。
もし選挙のたびに、
政策金利が大きく上下する仕組みなら、
住宅ローン。
企業融資。
国債。
為替。
などの予測可能性が低くなる。
そこで、
日々の政治から一定の距離を置き、
経済データを中心に金融政策を判断する仕組みが設けられている。
それでも金利予測は難しい
中央銀行が独立していても、
将来の金利を正確に予測できるわけではない。
FRB自身も、
経済情勢に応じて判断する。
ウォーシュ議長も2026年8月の講演で、
経済予測には限界があり、
機械的なルールだけで政策金利の経路を決めることは難しいという趣旨を述べている。
つまり、
FRB自身でさえ、
3年後、5年後の金利を完全に確定できるわけではない。
だから35年住宅ローンで「次のFOMC」を当て続ける必要はない
住宅ローンは、
35年。
40年。
50年。
という長期間になる。
その間、
アメリカ大統領は何度も変わる。
FRB議長も変わる。
FOMCメンバーも変わる。
政策金利も変わる。
為替も変わる。
日本銀行の政策も変わる。
したがって住宅購入者が、
すべてのFOMCを完璧に予測する必要はない。
重要なのは、
金利が予想と違った場合でも返済できるか
である。
5,000万円の住宅ローンなら金利差は大きい
例えば、
借入額、
5,000万円。
期間35年。
元利均等返済。
ボーナス返済なし。
とする。
金利が最後まで変わらない単純計算なら、
1%では、
月約14万1,000円。
2%では、
月約16万6,000円。
3%では、
月約19万2,000円。
4%では、
月約22万1,000円。
となる。
1%と3%なら、
毎月、
約5万1,000円
違う。
年間では、
約61万円。
だから、
大統領が誰かを当てることより、
3%になっても月19万円を払えるか
を見る方が住宅購入者には重要である。
大統領選を見るときも「金利が上がる・下がる」だけで判断しない
例えば、
ある政策が、
景気を刺激する。
それ自体は良いニュースに見える。
しかし、
景気が強くなりすぎ、
インフレが再加速すれば、
FRBが金利を高く維持する可能性もある。
一方、
景気が弱くなる政策や出来事があれば、
住宅需要にはマイナスでも、
金利は下がる可能性がある。
つまり、
金利低下=すべて良い
金利上昇=すべて悪い
とも限らない。
経済全体を見る必要がある。
不動産投資でもFRBを見る意味は大きい
不動産投資でも同じである。
金利が下がれば、
融資コストが下がる可能性がある。
一方、
金利低下の理由が、
大きな景気後退
だった場合、
賃料。
入居率。
不動産価格。
へ別の影響が出る可能性がある。
逆に高金利でも、
景気が非常に強ければ、
賃料が伸びる可能性もある。
不動産投資では、
金利だけではなく、なぜその金利になっているのか
を見る必要がある。
まとめ
アメリカの政策金利を決めているのは、
大統領ではない。
金融政策を決めるのは、
FRBのFOMC
である。
FOMCには最大12人の投票メンバーがおり、
FRB理事7人。
ニューヨーク連銀総裁。
その他の地区連銀総裁4人。
で構成される。
2026年現在のFRB議長は、
ケビン・ウォーシュ氏
である。
トランプ大統領が2026年3月に指名し、
上院承認を経て、
5月22日に就任した。
つまり大統領は、
FRB議長や理事を、
指名することができる。
しかし、
政策金利そのものを、
大統領が直接決定することはできない。
2026年9月には、
トランプ大統領が低い金利を求める中、
FOMCは全会一致で、
政策金利を0.25%引き上げた。
2026年10月には、
政策金利を、
3.75~4.00%
に据え置いた。
しかも反対した2人は、
利下げではなく、
さらなる利上げを求めた。
この事実を見るだけでも、
「大統領が利下げを求める=FRBが利下げする」
ではないことが分かる。
FRBが重視するのは、
物価安定。
最大雇用。
である。
一方、
大統領・政府は、
税。
政府支出。
関税。
住宅。
エネルギー。
規制。
など、より幅広い政策を扱う。
役割が違うため、
判断も違うことがある。
ただし、
大統領が金利と無関係
というわけでもない。
大統領はFRB人事へ関与する。
さらに、
減税。
関税。
政府支出。
などの政策によって、
景気やインフレが変化すれば、
結果としてFRBの金融政策にも影響する可能性がある。
したがって、
正確には、
大統領は政策金利を直接決められないが、政策金利を決める経済環境には大きな影響を与える可能性がある。
ということである。
日本の住宅ローン利用者にとっても、
これは重要である。
2026年11月の三菱UFJ銀行では、
新規借入れの変動金利が、
年1.195%。
固定10年は、
年3.89%。
全期間固定31~35年は、
年4.50%
となっている。
住宅ローンは、
すでに、
「0%台が当たり前」
という時代から変わっている。
だからアメリカ政治を見るときも、
「トランプ大統領が利下げと言った」
というニュースだけで、
住宅ローンの将来を判断してはいけない。
見るべきなのは、
大統領の政策
↓
アメリカの景気・インフレ
↓
FRB・FOMC
↓
米国金利
↓
為替・日本の金利
↓
日本の住宅ローン
という流れである。
そして住宅ローン利用者にとって最も重要なのは、
次回のFOMCを当てることではない。
金利が2%、3%、4%になったとき、自分の家計がどうなるのかを知っておくこと
である。
大統領選挙。
FRB議長。
FOMC。
という巨大なニュースも、
最終的には、
自分の毎月返済額へどうつながるのか
という視点で見ると理解しやすくなるのである。
次回は、
トランプ政権で住宅ローンは安くなる?2026年の住宅政策と金利対策を解説【アメリカ政治で住宅ローン金利はどうなる? 第3回】
をテーマに、
2026年10月にトランプ政権が発表した、
住宅取得費を下げるための政策。
住宅ローン保険。
借り換え費用。
政府系住宅ローン。
などを取り上げ、
「トランプ政権が住宅ローンを安くすると言っているのは、具体的に何をするという意味なのか」
を詳しく解説する。
引用元・参考元
- 米連邦準備制度理事会(FRB)「Federal Open Market Committee」
- FRB「Who is on the Federal Open Market Committee?」
- FRB「What does it mean that the Federal Reserve is independent within the government?」
- FRB「Who are the members of the Federal Reserve Board, and how are they selected?」
- FRB「Kevin Warsh takes oath of office as chairman」2026年5月22日
- ホワイトハウス「Nominations Sent to the Senate」2026年3月4日
- FRB「FOMC Minutes」2026年9月15~16日会合
- FRB「Federal Reserve issues FOMC statement」2026年10月28日
- FRB「Economy at a Glance」2026年11月時点
- FRB「Keynote remarks by Chairman Warsh at the 2026 Jackson Hole Economic Policy Symposium」
- Reuters「Trump lashes out at Fed after Warsh backs rate hike」2026年9月16日
- 三菱UFJ銀行「住宅ローン金利」2026年11月
- 三菱UFJ銀行「住宅ローンをご利用中のお客さまの金利」