アメリカ大統領選挙のニュースを見ると、
「日本にはあまり関係ない」
と思う人もいるかもしれない。
しかし、
住宅ローン。
円安。
物価。
株価。
不動産価格。
という視点で見ると、
アメリカの政治は日本の家計と無関係ではない。
特に重要なのが、
金利
である。
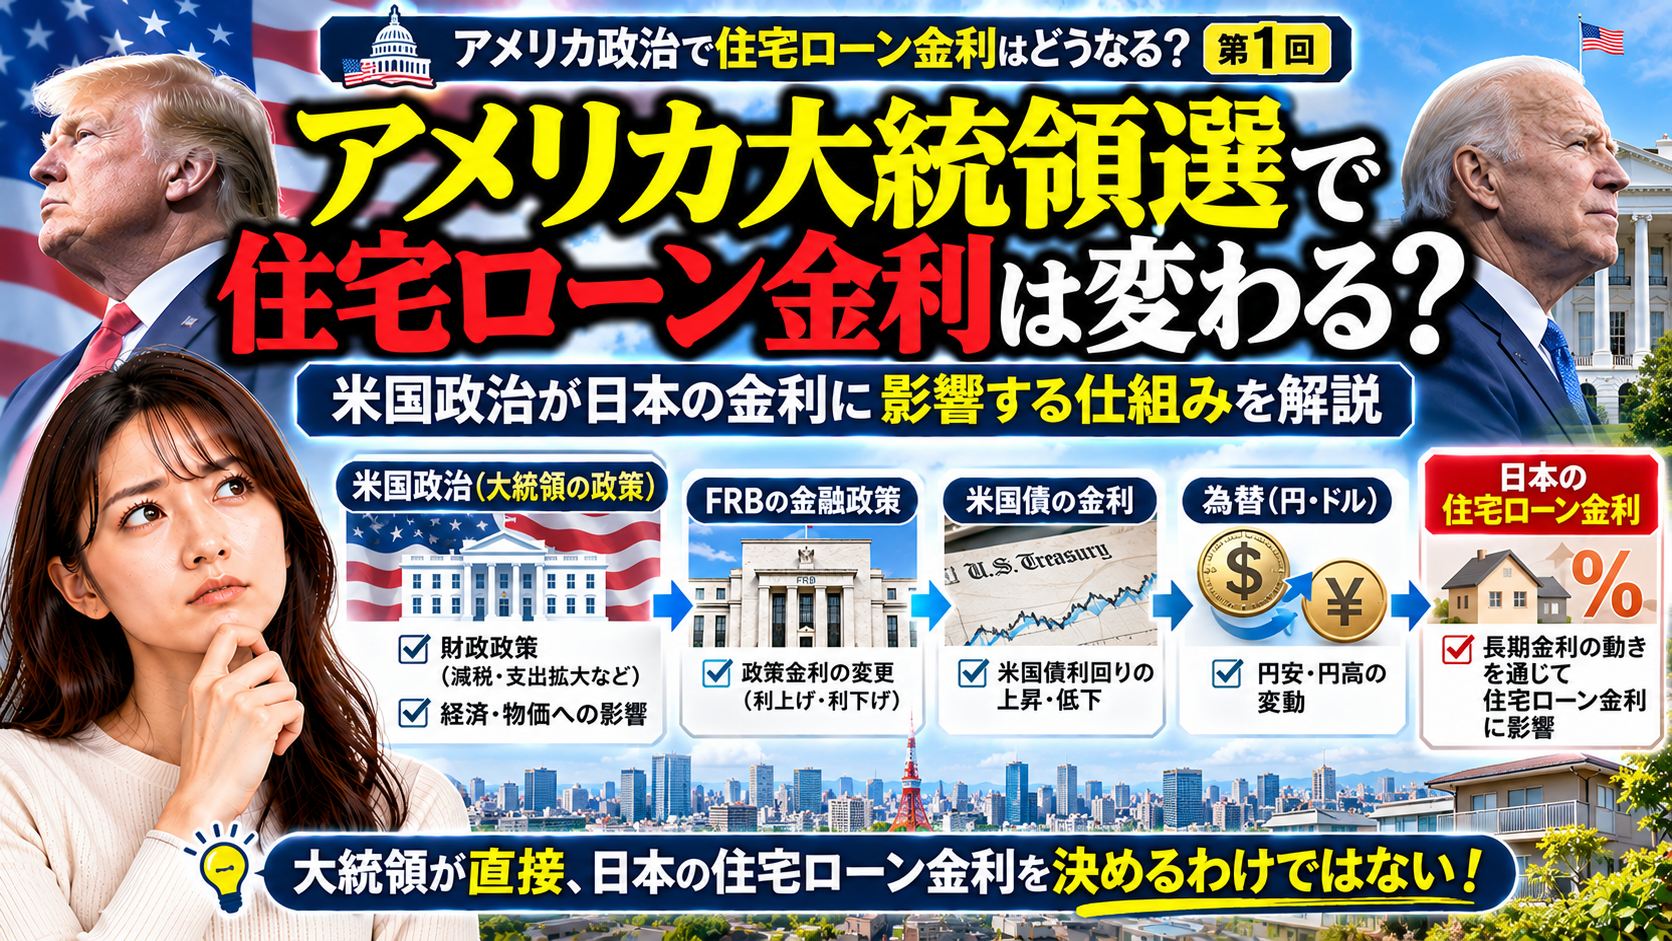
アメリカの大統領が変わる。
↓
税制や財政政策、関税、規制、エネルギー政策などが変わる。
↓
アメリカの景気や物価の見通しが変わる。
↓
FRBの金融政策や米国債金利が動く。
↓
ドル円などの為替市場にも影響する。
↓
日本の物価や長期金利、日銀の金融政策にも影響する可能性がある。
↓
結果として、
日本の住宅ローン金利にも間接的な影響が及ぶ可能性がある。
という流れである。
ただし最初に重要なことを確認しておきたい。
アメリカ大統領が、日本の住宅ローン金利を直接決めるわけではない。
さらに、
アメリカ大統領がFRBへ、
「明日から金利を1%下げろ」
と命令して、そのまま政策金利が決まる仕組みでもない。
では、
なぜアメリカ大統領選が日本の住宅ローンと関係するのだろうか。
今回は、
アメリカ政治 → FRB → 米国金利 → 為替 → 日銀 → 日本の住宅ローン
という流れを、一つずつ見ていこう。
まず現在のアメリカはどうなっている?
2026年11月現在、
アメリカ大統領は、
ドナルド・トランプ氏
である。
2024年の大統領選を経て、第47代大統領として2025年1月に就任している。ホワイトハウスも現在、トランプ氏を第45代・第47代大統領として掲載している。
つまり2026年現在は、
大統領選そのものの直前ではない。
しかし、
アメリカの大統領選挙は、
その後4年間の、
税金。
政府支出。
関税。
エネルギー。
移民。
規制。
住宅政策。
などの方向性を左右する非常に大きな政治イベントである。
そして市場は、
選挙が終わってから初めて動くわけではない。
候補者の政策。
世論調査。
選挙結果。
議会構成。
政策実行。
などを見ながら、
将来の、
インフレ。
景気。
財政赤字。
金利。
を先回りして考える。
だから、
大統領選挙は「金利を直接決めるイベント」ではないが、「将来の金利を市場が考える材料」にはなる。
アメリカの金利は誰が決める?
アメリカの金融政策を担う中央銀行が、
FRB(Federal Reserve/米連邦準備制度)
である。
政策金利の方針を決めるのが、
FOMC、
日本語では、
連邦公開市場委員会
である。
2026年10月28日のFOMCでは、
政策金利であるフェデラルファンド金利の誘導目標レンジを、
3.75~4.00%
に据え置いた。
日本の日銀政策金利と比べると、
現在もかなり高い水準である。
大統領がFRBの金利を決めるわけではない
ここは非常に重要である。
アメリカ政府とFRBでは、
役割が違う。
政府が行うのが、
財政政策
である。
例えば、
減税。
増税。
政府支出。
補助金。
などである。
一方、
FRBが担当するのが、
金融政策
である。
FRB自身も、
財政政策は議会と政権が決定し、
FRBは財政政策を決定しないと説明している。
また金融政策については、
政治的影響から独立して運営できるよう制度設計されている。
つまり、
大統領=金利を決める人
ではない。
それなら大統領選と金利は関係ないのでは?
ここが少し複雑なところである。
大統領はFRBの政策金利を直接決定しない。
しかし、
大統領や議会が決める政策によって、
アメリカ経済そのものが変化する可能性がある。
例えば、
大規模な減税。
政府支出拡大。
関税。
規制緩和。
規制強化。
エネルギー政策。
などである。
それによって、
景気。
雇用。
物価。
が変化すれば、
FRBも金融政策を判断する際に、
その影響を考えることになる。
FRB自身も、
財政政策がGDP成長率、雇用、インフレなどへ与える影響を考慮しながら金融政策を判断すると説明している。
つまり、
大統領 → FRBへ直接命令
ではなく、
大統領・議会の政策 → 景気・物価 → FRBの判断
という間接的な関係なのである。
例えば大型減税をしたら金利はどうなる?
仮にアメリカ政府が、
大規模減税。
政府支出拡大。
などを行ったとする。
家計や企業の使えるお金が増え、
景気を押し上げる可能性がある。
一方、
需要が強くなりすぎれば、
物価上昇圧力が強くなる可能性もある。
FRBは、
最大雇用
と、
物価安定
を金融政策の目標としている。
そのためインフレ圧力が強ければ、
政策金利を高めに維持する。
あるいは、
利下げを急がない。
という判断につながる可能性がある。
反対に、
景気が大きく悪化し、
雇用も弱くなれば、
利下げ方向を検討する可能性がある。
したがって、
同じ政策でも景気・物価への影響によって金利への作用は変わる。
関税でも金利が動く可能性がある
大統領選挙では、
関税政策
も大きな争点になることがある。
例えば輸入品に高い関税をかける。
すると、
輸入価格が上昇し、
企業が販売価格へ転嫁すれば、
物価上昇要因になる可能性がある。
一方で、
関税によって貿易量が減ったり、
企業活動が弱くなったりすれば、
景気を冷やす方向へ働く場合もある。
つまり、
関税政策だから必ず金利上昇
とも、
必ず金利低下
とも言えない。
重要なのは、
関税が最終的にインフレ・景気・雇用へどう影響するか
である。
このテーマは第5回で詳しく取り上げる。
大統領選では「国債金利」も重要
もう一つ、
住宅ローンを考えるうえで重要なのが、
米国債金利
である。
例えば、
アメリカ政府の財政赤字が拡大する。
そのため国債発行が増える。
市場が、
「将来もインフレや財政負担が大きくなるのではないか」
と考える。
すると、
長期国債を保有するために、
より高い利回りを求める可能性がある。
結果として、
米国の長期金利が上昇することがある。
2026年11月5日時点で、
米国10年国債のコンスタント・マチュリティ利回りは、
4.84%
だった。
これはFRBの政策金利とは別の金利である。
政策金利と10年国債金利は同じではない
ここも住宅ローンを理解するうえで重要である。
FRBが決める政策金利は、
主に短期金利へ強く影響する。
一方、
10年国債などの長期金利は、
現在の政策金利だけでなく、
将来の政策金利予想。
インフレ予想。
景気。
財政。
国債需給。
など多くの要因で動く。
例えば、
FRBがまだ利下げしていなくても、
市場が、
「半年後には利下げするだろう」
と予想すれば、
長期金利が先に低下することがある。
逆もある。
選挙結果を受けて、
将来のインフレや財政赤字拡大が意識されれば、
FRBが何もしていなくても、
長期金利が上昇することもあり得る。
ここまでを整理すると
アメリカ大統領選挙から金利までの流れは、
単純化すると、
大統領選挙
↓
税制・政府支出・関税・規制などの政策
↓
景気・雇用・インフレ・財政見通し
↓
FRBの金融政策予想
+
米国債の需給・長期金利
↓
アメリカの市場金利
となる。
つまり、
選挙結果そのものではなく、
選挙によって何の政策が実施され、それを市場やFRBがどう評価するか
が重要なのである。
では、なぜアメリカ金利が日本に関係する?
ここから日本の話になる。
アメリカ金利と日本金利の間には、
一つの非常に重要な市場がある。
それが、
為替市場
である。
ドル円相場である。
一般に、
アメリカの金利が日本より高い状態では、
ドル資産の利回りが相対的に魅力的になることがある。
そのため、
金利差はドル円相場を見る際の重要な材料の一つになる。
ただし為替は、
金利差だけでは決まらない。
景気。
貿易。
投資資金。
地政学。
市場心理。
などでも動く。
したがって、
米金利上昇=必ず円安
という単純な式ではない。
円安になると日本の物価にも影響する
日本は、
エネルギー。
食料。
原材料。
など多くの商品を海外から輸入している。
例えば、
1ドル120円。
だったものが、
1ドル160円。
になれば、
同じ1ドルの商品を購入するために必要な円は増える。
100ドルの商品なら、
1ドル120円では、
1万2,000円。
1ドル160円なら、
1万6,000円。
である。
為替だけで、
4,000円違う。
もちろん実際の商品価格は、
為替以外にも、
原材料価格。
輸送費。
企業努力。
契約条件。
などによって決まる。
しかし円安は、
輸入物価を押し上げる要因になり得る。
円安→物価上昇→日銀というルート
仮に円安によって、
日本の物価上昇圧力が強くなる。
さらに、
賃金も上がる。
企業の価格転嫁も進む。
という状況になれば、
日銀の金融政策判断にも影響する可能性がある。
2026年11月現在、
日本銀行は、
無担保コール翌日物金利を、
1.25%程度
で推移するよう促している。
かつて日本では、
マイナス金利。
ゼロ金利。
が長く続いた。
しかし現在は、
すでに政策金利が1%を超える環境になっている。
アメリカ政治から日本の住宅ローンまではかなり長い
ここまでの流れを一つにつなげると、
アメリカ大統領選
↓
アメリカの政策変更
↓
米国の景気・インフレ・財政見通し
↓
FRB政策・米国債金利
↓
ドル円などの金融市場
↓
日本の物価・長期金利
↓
日銀金融政策
↓
銀行の資金調達環境や市場金利
↓
日本の住宅ローン金利
となる。
かなり長い。
つまり、
「大統領選で○○候補が勝ったから、日本の住宅ローン金利が0.5%上がる」
というような直接的な関係ではないのである。
日本の変動住宅ローンは何の影響を受ける?
日本の住宅ローンには、
大きく、
変動金利。
固定期間選択型。
全期間固定金利。
がある。
変動金利は、
各銀行の基準金利や短期プライムレートなどと関連している商品が多い。
そして短期金利には、
日銀の政策金利が強く影響する。
例えば三菱UFJ銀行では、
2026年9月の日銀利上げを受けた短期プライムレート引き上げに伴い、
住宅ローン変動金利の基準金利を見直している。
つまり変動住宅ローンでは、
最終的には日銀の金融政策を見ることが非常に重要
である。
固定金利では長期金利も重要
一方、
固定金利の住宅ローンでは、
長期金利の影響が大きくなる。
日本の国債市場では、
将来の、
物価。
日銀政策。
景気。
海外金利。
財政。
などを織り込みながら長期金利が動く。
そのため、
アメリカの長期金利が大きく動けば、
日本の国債市場にも間接的な影響が及ぶ場合がある。
変動金利より、
固定金利の方が海外の市場金利変化を早く織り込む場面
もある。
2026年11月の住宅ローン金利は?
実際に現在の住宅ローン金利を見てみよう。
三菱UFJ銀行の2026年11月の新規借入金利では、
変動金利、
年1.195%。
固定10年、
年3.89%。
全期間固定31~35年、
年4.50%
となっている。
住宅金融支援機構のフラット35では、
2026年11月の21~35年の最頻金利は、
年3.81%
である。
一定の金利引下げ条件を適用した例では、
当初5年間2.81%、
6年目以降3.81%
となっている。
かつて、
住宅ローンは0%台
という印象が強かった時代から、
金利環境は大きく変化している。
金利1%違うだけでも住宅ローンは大きく変わる
例えば、
5,000万円を、
35年。
元利均等返済。
ボーナス返済なし。
金利が最後まで変わらない、
という単純な条件で比較してみよう。
| 金利 | 毎月返済額 | 総返済額 |
|---|---|---|
| 1.195% | 約14万6,000円 | 約6,121万円 |
| 2.0% | 約16万6,000円 | 約6,957万円 |
| 3.0% | 約19万2,000円 | 約8,082万円 |
| 4.0% | 約22万1,000円 | 約9,298万円 |
※元利均等返済・35年・ボーナス返済なしの単純試算。実際の変動金利ローンは途中で金利が変化するため、この通りの総返済額になるとは限らない。
1.195%から3%になると、
毎月返済は、
約14万6,000円
から、
約19万2,000円。
差は、
約4万7,000円。
年間なら、
約56万円。
総返済額では、
約1,960万円
違う。
だから、
アメリカの政治。
FRB。
為替。
日銀。
といったニュースが、
最終的に住宅ローンへつながる可能性を無視できないのである。
ただし「大統領選前に固定へ変える」は早計
ここで、
「それなら大統領選前に固定金利へ変更した方がいいのでは?」
と思うかもしれない。
しかし、
それも単純ではない。
大統領選結果。
政策実行。
市場評価。
FRB判断。
日銀判断。
までには、
多くの不確定要素がある。
さらに市場金利は、
政策が正式に実施される前から、
将来予想を織り込んで動く。
つまり、
選挙結果を見てから動いても、
すでに固定金利が動いている可能性がある。
逆に、
選挙前の予想と、
実際の政策結果が違うこともある。
だから、
選挙結果だけを予想して住宅ローンを選ぶことは避けたい。
大切なのは「誰が勝つか」ではなく「何が起きても払えるか」
住宅ローンは、
35年。
最近では、
40年。
50年。
という長期間に及ぶ。
その間には、
アメリカ大統領選は何度も行われる。
日本の首相も変わる。
FRB議長も変わる。
日銀総裁も変わる。
景気も変わる。
戦争。
金融危機。
感染症。
資源価格高騰。
など、
予測できないことも起こる。
つまり35年住宅ローンで、
一つの選挙結果を完璧に当てることに意味はない。
重要なのは、
金利が、
2%。
3%。
4%。
になっても、
家計を維持できるかを確認することなのである。
大統領選を見るなら「候補者」より5つの数字を見る
日本で住宅ローンを組んでいる人が、
アメリカ政治を見るときに確認したいのは、
候補者の名前だけではない。
まず、
FRB政策金利。
次に、
米国10年国債利回り。
そして、
ドル円相場。
さらに、
日銀政策金利。
最後に、
自分の住宅ローン金利。
この5つである。
例えば、
アメリカ政治で市場が動いた。
↓
米国10年金利が上昇。
↓
ドル円も変化。
↓
日本の長期金利も上昇。
↓
固定住宅ローン金利が上昇。
という流れなら、
「アメリカの政治ニュースが自分の住宅ローンとつながっている」
ことが見えてくる。
大統領選そのものより「選挙後の政策」が重要
ニュースでは、
当選。
落選。
という選挙結果が大きく報道される。
しかし金融市場にとっては、
その後、
どの税制が実施されるのか。
どれだけ政府支出を増やすのか。
関税はどうなるのか。
エネルギー政策はどうなるのか。
議会が法案を通すのか。
という部分の方が重要になる。
例えば大統領が掲げた政策でも、
議会の承認が必要であれば、
すべてそのまま実現するとは限らない。
したがって、
大統領選挙結果=政策結果
でもないのである。
「共和党なら金利上昇」「民主党なら金利低下」とは言えない
これも注意したい。
共和党政権だから、
必ず金利が上がる。
民主党政権だから、
必ず下がる。
という単純な関係はない。
どちらの政権でも、
景気。
インフレ。
財政。
国際情勢。
FRB政策。
によって金利は変化する。
重要なのは、
政党名ではなく、
実際にどの政策が実施され、その政策を市場とFRBがどう評価するか
である。
不動産価格にも影響する可能性がある
金利が変われば、
住宅ローンだけではなく、
不動産価格にも影響する可能性がある。
例えば住宅ローン金利が上がる。
すると、
同じ年収でも借りられる金額が減る。
あるいは、
毎月返済額が増える。
その結果、
住宅購入者が出せる価格が下がる可能性がある。
反対に、
金利低下によって購入余力が増えれば、
住宅需要を押し上げる要因になることもある。
つまり、
アメリカ政治。
↓
金利。
↓
住宅ローン。
↓
住宅購入力。
↓
不動産市場。
というルートも考えられる。
不動産投資ならさらに金利の影響が大きい
不動産投資では、
住宅ローンより高い金利で融資を受けるケースも多い。
例えば、
借入金5,000万円。
金利1.5%。
だったものが、
3%。
になれば、
利息負担は大きく変わる。
さらに、
金利上昇。
物価上昇。
修繕費上昇。
管理費上昇。
が同時に起これば、
キャッシュフローを圧迫する。
したがって不動産投資でも、
日本国内の金融政策だけではなく、
アメリカの金融・政治動向を見る意味はある。
「アメリカ大統領選で日本の住宅ローン金利は上がる?」への答え
結論を一言で言えば、
上がる可能性も、下がる可能性もある。
大統領選そのものが住宅ローン金利を決めるわけではないからである。
例えば、
選挙後の政策でインフレ圧力が強まる。
↓
米金利が高止まり。
↓
円安圧力や世界的な長期金利上昇。
↓
日本の物価・金利にも上昇圧力。
となれば、
日本の住宅ローン金利に上昇圧力がかかる可能性がある。
一方、
政策によって景気が大きく減速。
↓
米インフレ低下。
↓
FRB利下げ。
↓
米長期金利低下。
という方向になれば、
反対の動きになる可能性もある。
だから、
大統領選挙だけを見て金利方向を断定することはできない。
まとめ
アメリカ大統領選挙は、
日本の住宅ローン金利を直接決めるイベントではない。
アメリカの政策金利を決めるのは、
FRBのFOMCである。
2026年10月28日時点の政策金利は、
3.75~4.00%。
またFRBは、
金融政策について政治的影響から独立して判断する制度となっている。
しかし、
大統領や議会が行う、
税制。
政府支出。
関税。
規制。
などの政策は、
アメリカの、
景気。
雇用。
インフレ。
財政。
へ影響する。
それを受けて、
FRBの政策判断。
米国債金利。
為替市場。
が変化する可能性がある。
そして、
その影響が、
日本の物価。
日本の長期金利。
日銀の金融政策。
へ波及すれば、
最終的に、
日本の住宅ローン金利へ影響する可能性がある。
2026年11月現在、
日銀は政策金利を、
1.25%程度
としている。
日本の住宅ローンも、
三菱UFJ銀行の新規借入変動金利が、
年1.195%。
固定10年は、
年3.89%。
フラット35の21~35年の最頻金利は、
年3.81%
となっている。
住宅ローン金利が、
1%。
2%。
3%。
と変われば、
5,000万円を35年間借りる場合、
毎月返済額も総返済額も大きく変わる。
だから、
アメリカの大統領選挙やFRBのニュースは、
日本で住宅を購入する人にとっても、
無関係ではない。
ただし大切なのは、
「次の選挙で誰が勝てば金利が上がるか」を当てることではない。
重要なのは、
アメリカ政治。
FRB。
米国債。
為替。
日銀。
そして自分の住宅ローン。
という、
金利が動く経路を理解しておくこと
である。
住宅ローンは35年、40年という長期間に及ぶ。
その間、
大統領選挙も、
金融政策も、
為替も、
何度も変わる。
だから最終的には、
金利を完璧に予測するより、
金利が2%、3%、4%になった場合でも返済を続けられるか
を考える方が重要なのである。
次回は、
トランプ大統領は金利を下げたい?FRBと大統領はどちらが金利を決めるのか【アメリカ政治で住宅ローン金利はどうなる? 第2回】
をテーマに、
アメリカ大統領とFRBの関係。
大統領はFRBへ利下げを命令できるのか。
FRB議長は誰が決めるのか。
なぜ中央銀行は政治から独立しているのか。
そして、
トランプ政権と金利政策をどう見ればよいのか
を詳しく解説する。
引用元・参考元
- 米連邦準備制度理事会(FRB)「Federal Reserve issues FOMC statement」2026年10月28日
- FRB「Economy at a Glance – Policy Rate」
- FRB「What is the difference between monetary policy and fiscal policy?」
- FRB「What does it mean that the Federal Reserve is independent within the government?」
- FRB「The Fed Explained – Monetary Policy」
- FRB「H.15 Selected Interest Rates」2026年11月6日公表
- 日本銀行「金融市場調節方針」
- 三菱UFJ銀行「住宅ローン金利」2026年11月
- 三菱UFJ銀行「住宅ローン変動金利の基準金利見直しについて」
- 住宅金融支援機構「フラット35 金利情報」2026年11月
- ホワイトハウス「President Donald J. Trump」