住宅ローンを検討するとき、
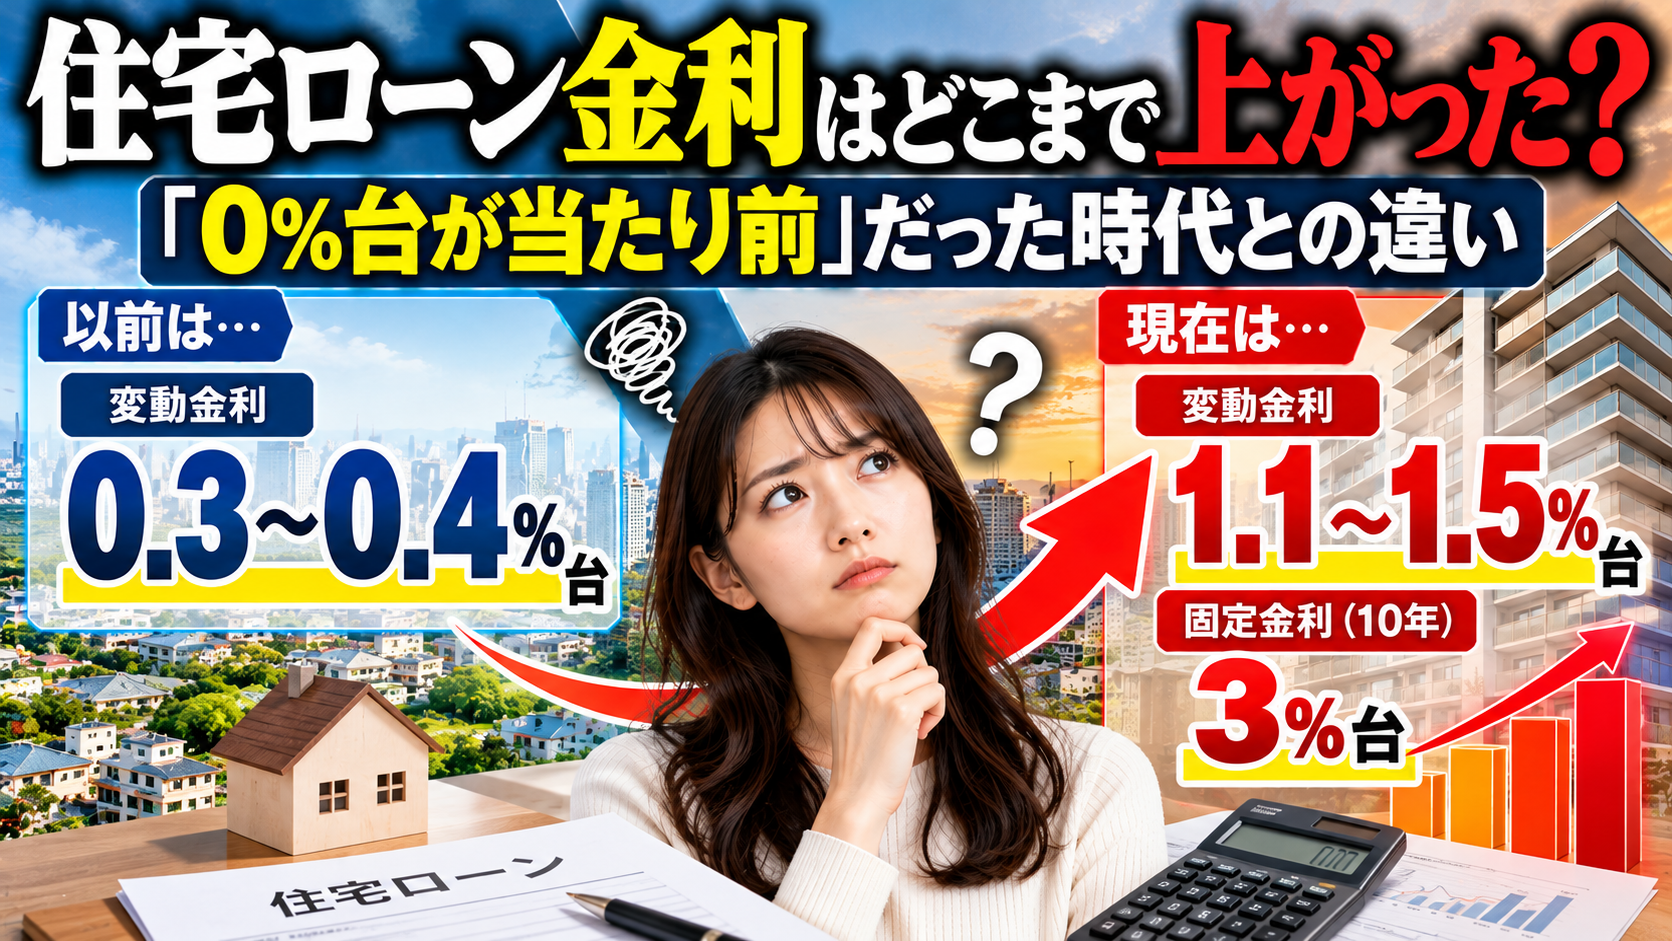
「変動金利なら0%台」
という感覚を持っている人は多いかもしれない。
実際、少し前まで0.3%台、0.4%台の住宅ローンは珍しくなかった。
例えばPayPay銀行の新規借入れ向け変動金利は、2024年4月時点で年0.380%だった。
自己資金など一定条件を満たすキャンペーンでは、年0.250%という水準もあった。
ところが2026年。
状況は大きく変わっている。
三菱UFJ銀行では、2026年10月の新規借入れ向け変動金利が、
年1.195%
固定10年が、
年3.75%
となっている。
PayPay銀行でも、新規借入れ向け変動金利の公表値は2026年10月時点で、
年1.580%
となっている。
さらに全期間固定金利の代表例であるフラット35では、2026年10月の21~35年の最頻金利が、
年3.83%
となった。
住宅ローンは今、
「0%台が当たり前だった時代」から、「1%台、固定なら3%台も考える時代」
へ移りつつある。
では、なぜ住宅ローン金利はこれほど変わったのだろうか。
そして金利が1%違うだけで、住宅ローン返済額はいくら変わるのだろうか。
今回は、日本銀行の金融政策から住宅ローン金利までの流れを整理する。
住宅ローン金利が上がった最大の転換点は2024年
現在の金利上昇を理解するには、
2024年3月
までさかのぼる必要がある。
日本銀行は2016年1月、
「マイナス金利付き量的・質的金融緩和」
を導入した。
金融機関が日本銀行に預ける当座預金の一部に、
-0.1%
のマイナス金利を適用する政策である。
さらに長期金利についても低い水準へ誘導する金融政策が続いた。
日本では長期間、
極めて金利の低い環境
が続いたのである。
その恩恵を大きく受けた商品の一つが住宅ローンだった。
2024年には変動金利0.3%台も珍しくなかった
実際の住宅ローンを見ると、その低さが分かる。
PayPay銀行の変動金利の推移では、新規借入れ向け金利は、
2020年4月 0.399%
2021年4月 0.380%
2022年4月 0.380%
2023年4月 0.380%
2024年4月 0.380%
という水準だった。
約4年間、
0.3%台
が続いていたのである。
住宅購入者からすれば、
「変動金利なら1%を大きく下回る」
ことが普通に見える時代だった。
2024年3月、日本銀行がマイナス金利政策を終了
しかし2024年3月、日本銀行は金融政策の大きな転換を決めた。
マイナス金利政策を終了し、政策金利である無担保コールレート・オーバーナイト物を、
0~0.1%程度
で推移するよう促す方針へ変更した。
ここから日本は、
「金利を下げ続ける時代」から「金利を正常化する時代」
へ入り始める。
その後、政策金利は段階的に上昇
日銀はその後も政策金利を引き上げた。
2024年7月には、
0.25%程度。
2025年1月には、
0.5%程度。
2025年12月には、
0.75%程度。
2026年6月には、
1.0%程度。
そして2026年9月には、
1.25%程度
まで引き上げられた。
2026年10月19日時点でも、日本銀行は無担保コールレートを1.25%程度で推移させる方針としている。
整理すると次のようになる。
| 時期 | 日銀の政策金利・誘導水準 |
|---|---|
| 2016年 | -0.1%のマイナス金利を導入 |
| 2024年3月 | 0~0.1%程度 |
| 2024年7月 | 0.25%程度 |
| 2025年1月 | 0.5%程度 |
| 2025年12月 | 0.75%程度 |
| 2026年6月 | 1.0%程度 |
| 2026年9月 | 1.25%程度 |
わずか2年半ほどで、日本の金利環境は大きく変化したのである。
日銀が1.25%なら住宅ローンも1.25%になる?
ここでよくある誤解がある。
日銀の政策金利が1.25%だから、
「住宅ローンも1.25%になる」
というものだ。
実際にはそうではない。
政策金利と住宅ローン金利は関係しているが、
同じ数字になるわけではない。
金融機関は、
市場金利
資金調達コスト
競争環境
顧客への優遇幅
信用リスク
などを考慮して住宅ローン金利を決めている。
そのため銀行によって金利は異なる。
変動金利は「短期金利」の影響を受けやすい
住宅ローンの変動金利では、
短期プライムレート
を基準としている銀行が多い。
三菱UFJ銀行も、住宅ローンの変動金利の基準金利について、
同行所定の短期プライムレートをもとに決定する
としている。
短期プライムレートとは、銀行が信用力の高い企業へ短期融資を行う際の基準となる金利である。
日本銀行が政策金利を引き上げる。
↓
銀行の短期資金調達環境が変わる。
↓
短期プライムレートが上がる。
↓
住宅ローンの基準金利も上がる。
という流れが起こりやすい。
つまり変動金利は、
日銀の金融政策の影響を比較的受けやすい住宅ローン
なのである。
実際に変動金利はここ2年で大きく上がった
PayPay銀行の新規借入れ向け変動金利を見ると、変化が非常に分かりやすい。
| 時期 | 新規借入れ向け変動金利 |
|---|---|
| 2024年4月 | 0.380% |
| 2024年10月 | 0.530% |
| 2025年4月 | 0.780% |
| 2025年10月 | 0.730% |
| 2026年4月 | 0.980% |
| 2026年7月 | 1.330% |
| 2026年10月 | 1.580% |
金融機関1社の商品例であり、住宅ローン市場全体の平均ではない。
それでも、
2024年4月 0.380%
から、
2026年10月 1.580%
へ、
約1.2ポイント上昇
している。
「変動金利はほとんど上がらない」
という前提で住宅ローンを考える時代ではなくなってきたことが分かる。
三菱UFJ銀行でも変動金利は1%台
三菱UFJ銀行では、2026年10月に新しく住宅ローンを借りる場合の変動金利は、
年1.195%
となっている。
一方、店頭表示金利は年3.375%。
そこから年2.18%の引き下げが適用されている。
ここで覚えておきたいのが、
「基準金利」と「実際に借りる適用金利」は別
ということである。
住宅ローンでは、
基準となる金利
-優遇幅
=実際の適用金利
という形の商品が多い。
だから同じ銀行でも、
借入時期
契約内容
審査
商品
によって適用金利が異なることがある。
では固定金利はなぜ3%台なのか
2026年10月のフラット35では、返済期間21~35年の最頻金利が、
3.83%
である。
三菱UFJ銀行の固定10年も、
3.75%
となっている。
変動金利の1%台と比べるとかなり高く見える。
固定金利が高くなりやすいのは、
将来の金利上昇リスクを金融機関側が負う
ためである。
変動金利なら市場金利が上がれば、一定のルールに従って利用者の金利も変更できる。
しかし全期間固定なら、契約時に決めた金利を何十年も維持する。
そのため長期金利や将来の金利見通しなどを織り込んだ水準になりやすい。
「変動1%、固定3%」なら変動が得?
数字だけを見ると、
変動1%。
固定3%。
なら、
変動金利を選んだ方が得
に見える。
しかしこれは、
今後35年間ずっと変動金利が1%なら
という前提である。
変動金利は将来、
1.5%。
2%。
3%。
へ上昇する可能性がある。
反対に金利が下がる可能性もある。
つまり変動金利では、
将来の金利リスクを住宅購入者が負っている。
固定金利では、
そのリスクを避ける代わりに、
現在の金利を高めに支払っている
と考えると分かりやすい。
金利1%の違いは本当に大きい?
「0.5%が1.5%になっても、たった1%でしょ」
と思うかもしれない。
しかし住宅ローンでは、
数千万円を、
30年、35年、50年
という長期間借りる。
そのため1%の差でも非常に大きくなる。
例えば、
5,000万円を35年
元利均等返済、ボーナス返済なしで借りるとする。
金利0.5%なら月約13万円
金利0.5%なら、
毎月返済額は約、
13万0,000円。
総返済額は約、
5,451万円。
支払う利息は約451万円となる。
金利1.5%なら月約15万3,000円
同じ5,000万円でも、
金利1.5%なら、
毎月返済額は約、
15万3,000円。
総返済額は約、
6,430万円。
利息は約1,430万円となる。
つまり金利が、
0.5% → 1.5%
へ1%上がるだけで、
毎月返済額は約、
2万3,000円増加。
35年間の総返済額では約、
979万円増える
計算になる。
※金利が全期間変わらないと仮定した単純試算。実際の変動型住宅ローンでは金利見直しや返済額変更ルールなどが商品によって異なる。
金利2%になると月約16万6,000円
さらに金利2%なら、
毎月返済額は約、
16万6,000円。
総返済額は約、
6,957万円。
利息だけで約、
1,957万円
となる。
比較するとこうなる。
| 金利 | 月返済額 | 総返済額 | 利息 |
|---|---|---|---|
| 0.5% | 約13.0万円 | 約5,451万円 | 約451万円 |
| 1.0% | 約14.1万円 | 約5,928万円 | 約928万円 |
| 1.5% | 約15.3万円 | 約6,430万円 | 約1,430万円 |
| 2.0% | 約16.6万円 | 約6,957万円 | 約1,957万円 |
| 3.0% | 約19.2万円 | 約8,082万円 | 約3,082万円 |
※5,000万円、35年、元利均等返済、ボーナス返済なし。全期間同じ金利が続くと仮定した参考試算。
金利差が大きくなるほど、
「住宅価格以外に支払う金額」
が急激に増えていく。
住宅価格が高い今ほど金利の影響は大きい
昔なら、
3,000万円の住宅ローン
だった人が、
現在は、
5,000万円。
7,000万円。
1億円。
を借りるケースもある。
当然、借入額が大きいほど、
0.1%、0.5%、1%という金利差の影響も大きくなる。
5,000万円で月2万円の差なら、
1億円なら単純にはその約2倍の影響となる。
つまり現在は、
住宅価格高騰+金利上昇
という二重の負担が住宅購入者にかかっている。
例えば5,000万円の家そのものが高くならなくても負担は増える
住宅価格が5,000万円で変わらなかったとしても、
金利0.5%
と、
金利2%
では、
月返済額が約3万6,000円違う。
年間なら約43万円。
35年間なら総返済額で約1,500万円もの差になる。
つまり、
住宅価格が値上がりしなくても、金利だけで「家が高くなる」
のである。
住宅購入で重要なのは物件価格だけではない。
物件価格+金利
で考える必要がある。
0%台だった時代はむしろ特殊だったともいえる
日本では低金利が非常に長く続いた。
そのため、
住宅ローン金利0.3%。
0.4%。
0.5%。
といった数字に慣れてしまった。
しかし2016年には、そもそも日本銀行が一部の当座預金へ、
-0.1%
を適用するマイナス金利政策を行っていた。
極めて強い金融緩和政策の中で生まれた住宅ローン金利だったのである。
2024年以降はその金融政策が正常化へ向かっている。
したがって現在の住宅ローン金利上昇は、
単に銀行が住宅ローンを高くした
という話ではない。
日本の金融環境そのものが変わった結果
なのである。
それでも変動金利を選ぶ人は多い
金利が上昇しているからといって、
変動金利がなくなったわけではない。
現在でも、
固定より当初金利が低い
という大きなメリットがある。
一方で現在は、
「とりあえず一番安い変動金利を選ぶ」
だけではなく、
金利が2%、3%になっても返済できるか
を考える必要性が高まっている。
三菱UFJ銀行でも、2026年9月の短期プライムレート引き上げを受け、住宅ローンの変動金利基準金利を2026年12月から見直すことを公表している。
政策金利の変化が、
実際の住宅ローンへ波及しているのである。
住宅ローン利用者に必要なのは「金利を当てること」ではない
今後、
政策金利は1.5%になるのか。
2%まで上がるのか。
再び下がるのか。
それを正確に当てることは難しい。
住宅ローンは35年、場合によっては50年続く。
35年間の金利を予想できる人はいない。
だから重要なのは、
未来の金利を当てることではない。
金利が、
1%。
2%。
3%。
になった場合に、
自分の住宅ローン返済がいくらになるのか。
そして、
その金額でも家計を維持できるのか
を確認することである。
「低い金利を選ぶ」から「金利上昇に耐えられるローンを選ぶ」へ
これまでの住宅ローン選びでは、
0.3%と0.4%ならどちらが安い?
という比較が重視されてきた。
もちろん金利の低さは重要である。
しかし金利が上昇する時代では、
考え方を少し変える必要がある。
重要なのは、
最初の金利が最も低い商品を探すこと
だけではない。
家計にどれだけ余裕があるか。
借入額はいくらか。
固定にした場合の負担はいくらか。
変動が2%になったらどうなるか。
繰り上げ返済できる資金はあるか。
という、
金利上昇に耐えられる住宅ローン設計
が重要になる。
これから住宅を買う人には「金利ストレステスト」が必要
例えば変動金利1%で住宅ローンを組むとしても、
返済計画は1%だけで考えない。
1%なら月14万円。
2%なら月16万円。
3%なら月19万円。
というように、
複数の金利で返済額を試算しておく。
そして3%まで上がった場合でも、
生活費
教育費
老後資金
貯蓄
を維持できるのか確認する。
これは住宅ローンの、
ストレステスト
と考えることができる。
すでに変動金利で借りている人も確認が必要
今回の金利上昇は、
これから住宅ローンを借りる人だけの問題ではない。
すでに変動金利で借りている人にも影響する。
ただし、
基準金利が上がった日
と、
住宅ローンの適用金利が変わる日
と、
実際の毎月返済額が変わる日
が同じとは限らない。
金融機関や契約によって、
毎月見直し
年2回見直し
5年ルール
125%ルール
など仕組みが異なる。
三菱UFJ銀行でも、契約内容によって金利の見直し時期が異なるとしている。
この仕組みについては、第5回で詳しく取り上げる。
固定金利にすぐ変えれば安心なのか
金利上昇のニュースを見ると、
「変動は危険だから固定に変えよう」
と思うかもしれない。
しかし2026年10月時点で、
三菱UFJ銀行の固定10年は3.75%。
フラット35の21~35年最頻金利は3.83%である。
現在1%前後の変動金利から3%台の固定へ変更すれば、
その時点から毎月返済額が大きく上昇する可能性がある。
だから、
「金利が上がりそうだから固定」
という判断だけでも不十分である。
変動を続けた場合。
固定へ変更した場合。
どの水準で損益が逆転するのか。
を比較する必要がある。
このテーマは第3回で詳しく検証する。
金利上昇は不動産価格にも影響する
住宅ローン金利は、
住宅購入者の家計だけでなく、
不動産価格そのもの
にも影響する。
金利が低ければ、
同じ年収でも多く借りられる。
住宅を買える人が増える。
↓
住宅需要が増える。
という作用がある。
反対に金利が上がれば、
毎月返済額が増える。
借入可能額が下がる。
↓
購入できる人が減る。
ということも起こる。
つまり住宅ローン金利の上昇は、
住宅価格を抑える要因
にもなり得る。
不動産投資にも金利上昇は無関係ではない
これは自宅だけの問題ではない。
不動産投資でも、多くの場合は金融機関から融資を利用する。
金利が上がれば、
投資用不動産ローンの返済額も増える可能性がある。
例えば家賃収入が月10万円でも、
ローン返済額が、
6万円から7万円。
7万円から8万円。
へ上がれば、
手元に残るキャッシュフローは減る。
一方、金利上昇によって新しい住宅供給や購入需要が抑えられれば、
既存物件や賃貸市場に影響する可能性もある。
金利は、
住宅ローンだけでなく、不動産市場全体を動かす重要な要素
なのである。
まとめ
日本の住宅ローン金利は、
大きな転換期
に入っている。
2016年、日本銀行は-0.1%のマイナス金利政策を導入した。
その後、日本では非常に低い金利環境が長く続き、2024年4月のPayPay銀行では新規住宅ローンの変動金利が、
0.380%
だった。
しかし2024年3月に日本銀行はマイナス金利政策を終了。
政策金利は、
0~0.1%
0.25%
0.5%
0.75%
1.0%
と段階的に上昇し、
2026年9月には、
1.25%程度
となった。
住宅ローンにも変化が表れている。
2026年10月の三菱UFJ銀行では、
変動金利 1.195%
固定10年 3.75%。
フラット35の21~35年最頻金利は、
3.83%
となっている。
わずか数年前まで、
「変動金利0%台」
が珍しくなかった住宅ローン市場は、
「変動1%台、固定3%台」
も視野に入れる市場へ変化した。
そして金利差は小さく見えても、住宅ローンでは影響が大きい。
5,000万円を35年間借りた場合、
金利0.5%なら月約13万円。
金利1.5%なら月約15万3,000円。
金利2%なら月約16万6,000円。
金利3%なら月約19万2,000円。
0.5%から1.5%へ1ポイント上昇するだけで、
35年間の総返済額は約980万円増える計算になる。
だからこれからの住宅ローン選びでは、
「一番低い金利はどこか」
だけを見てはいけない。
重要なのは、
「金利が上がったときでも返済できるか」
である。
0%台の超低金利を前提に住宅ローンを組む時代から、
金利上昇を織り込んで住宅ローンを設計する時代
へ。
住宅ローンの常識そのものが変わり始めているのである。
次回は、
変動金利はこれからどこまで上がる?日銀の利上げが住宅ローンに反映される仕組み【住宅ローン金利1%時代の新常識 第2回】
をテーマに、
日銀の政策金利。
短期プライムレート。
住宅ローンの基準金利。
優遇金利。
実際の適用金利。
がどのようにつながっているのか、
「日銀が0.25%利上げすると、自分の住宅ローンはいつ、どれくらい上がるのか」
まで詳しく見ていく。
引用元・参考元
日本銀行「2013年以降の量的・質的金融緩和のもとでの金融政策」
日本銀行「金融政策の枠組みの見直しについて」
日本銀行「金融市場調節方針の変更について」
日本銀行「金融市場調節・現在の方針」
三菱UFJ銀行「住宅ローン金利」
三菱UFJ銀行「住宅ローン変動金利の基準金利」
PayPay銀行「変動金利 改定履歴」
住宅金融支援機構「フラット35 金利情報」