住宅ローンを返済していると、
「貯金が増えてきたので100万円くらい繰り上げ返済した方がいいのでは?」
「金利が上がるなら、できるだけ早く住宅ローンを減らした方がいい?」
と考えることがある。
繰り上げ返済とは、毎月の通常返済とは別に住宅ローンの元金を前倒しして返済する方法である。
元金を早く減らすことで、その元金に将来かかるはずだった利息を減らせる。
ただし、繰り上げ返済には大きく、
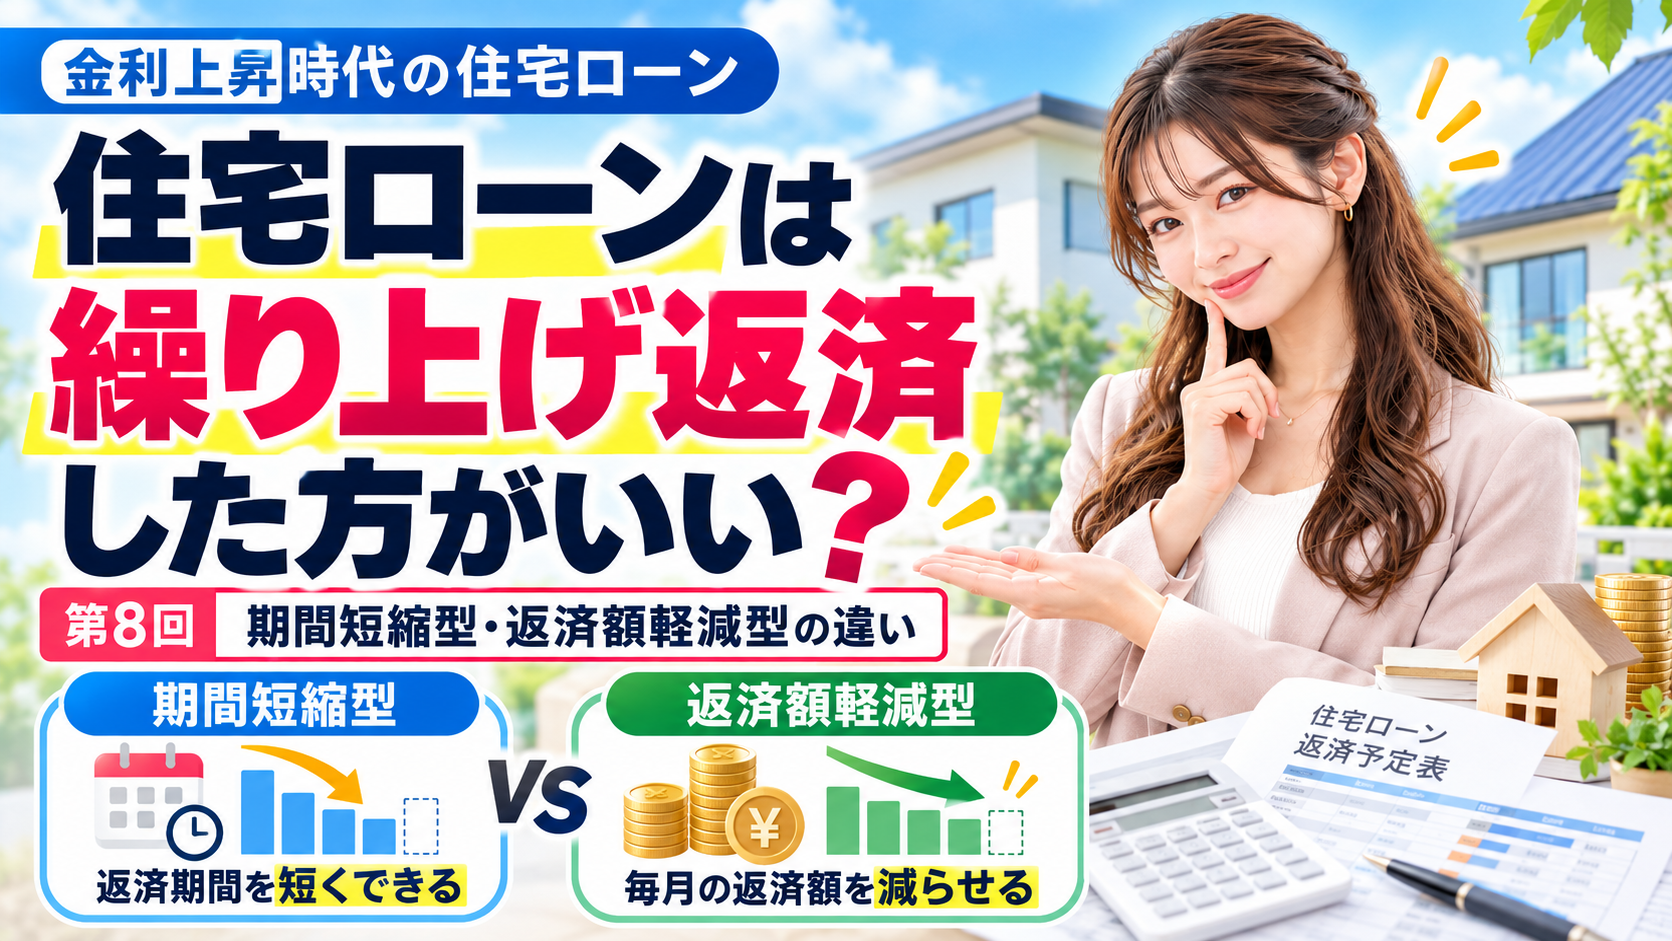
期間短縮型
と
返済額軽減型
の2種類があり、同じ100万円を返済しても効果が異なる。
さらに現在は住宅ローン控除を受けている人も多く、むやみに繰り上げ返済すると控除額が減ったり、条件によっては住宅ローン控除の対象から外れたりする可能性もある。
今回は、住宅ローンの繰り上げ返済は本当にした方がいいのか、具体的な金額を使いながら解説する。
そもそも繰り上げ返済とは?
住宅ローンを毎月返済すると、その返済額は大きく、
元金
と
利息
に分かれている。
例えば毎月13万円を返済していても、その13万円すべてが住宅ローン残高を減らしているわけではない。
一部は利息として金融機関へ支払い、残りが元金返済に充てられる。
繰り上げ返済では、通常返済とは別にまとまった金額を元金へ充当する。
例えば住宅ローン残高が3,500万円のときに100万円繰り上げ返済すると、
3,500万円 → 3,400万円
と元金を一気に減らせる。
その100万円には、それ以後の利息が原則として発生しなくなるため、総返済額を減らす効果がある。
住宅金融支援機構も、一部繰り上げ返済には「返済期間を短縮する方法」と「返済期間を変えず毎月返済額を減らす方法」があると案内している。
繰り上げ返済には2種類ある
代表的なのが次の2つである。
期間短縮型
毎月の返済額は原則そのままにして、
住宅ローンの返済期間を短くする方法
である。
例えば、
完済予定70歳
↓
繰り上げ返済後68歳
といったように、完済時期を早める。
返済額軽減型
返済期間はそのままにして、
毎月の住宅ローン返済額を減らす方法
である。
例えば、
月13万円
↓
月12万5,000円
というように毎月の負担を軽くする。
三井住友銀行でも、一部繰り上げ返済についてこの2つを代表的な方法として案内しており、一般的には期間短縮型の方が利息軽減効果は高いとしている。
100万円繰り上げ返済するとどうなる?
では実際に計算してみよう。
今回は、
借入額4,000万円
金利2.0%
返済期間35年
元利均等返済
ボーナス返済なし
の住宅ローンを組み、
5年後に100万円を繰り上げ返済
するものとする。
金利は全期間2%で変わらないものとして試算する。
この場合、当初の毎月返済額は約、
13万2,505円
である。
5年間返済した時点の住宅ローン残高は約、
3,585万円
となる。
ここで100万円を繰り上げ返済する。
期間短縮型なら約13か月早く完済
期間短縮型では、毎月返済額約13万2,500円を変えずに、その後も返済していく。
すると残り30年間だった返済期間が、概算で約13か月短くなる。
つまり、
約30年
↓
約28年11か月
程度になる計算である。
そして将来支払う利息は、繰り上げ返済をしなかった場合と比べて約、
80万円
少なくなる。
100万円を先に元金へ返すことで、将来の利息を約80万円減らせる計算になる。
※実際の金額は繰り上げ返済日、金融機関の計算方法、金利変動などによって異なる。
返済額軽減型なら月々約3,700円減る
同じ100万円を、今度は返済額軽減型で繰り上げ返済する。
残りの返済期間30年は変えない。
この場合、毎月返済額は概算で、
約13万2,505円
↓
約12万8,809円
となる。
つまり、
毎月約3,700円
住宅ローン返済額を減らせる。
将来支払う利息の軽減効果は約、
33万円
となる。
同じ100万円でも効果はかなり違う
比較すると次のようになる。
| 期間短縮型 | 返済額軽減型 | |
|---|---|---|
| 繰り上げ返済額 | 100万円 | 100万円 |
| 毎月返済額 | 約13.3万円のまま | 約12.9万円へ |
| 返済期間 | 約13か月短縮 | 変わらない |
| 利息軽減効果 | 約80万円 | 約33万円 |
| 主な目的 | 早く完済・利息削減 | 毎月負担を軽減 |
同じ100万円を使うなら、一般的には期間短縮型の方が利息を多く減らしやすい。
一方、毎月の生活費が苦しくなっている場合には、返済額軽減型で毎月の住宅費を下げる方が家計改善につながる可能性がある。
つまり、
どちらが優れているかではなく、何を目的に繰り上げ返済するのか
で選ぶ必要がある。
なぜ期間短縮型の方が利息を減らしやすい?
住宅ローンの利息は、基本的にローン残高と借入期間の影響を受ける。
期間短縮型では、
元金を減らす
だけでなく、
利息を支払う期間そのものも短くなる。
一方、返済額軽減型では元金は減るものの、返済終了日は変わらない。
そのため同じ繰り上げ返済額なら、一般的には期間短縮型の方が将来支払う利息を大きく削減しやすいのである。
繰り上げ返済は早いほど効果が大きい
もう一つ重要なのが、
いつ繰り上げ返済するか
である。
先ほどと同じ、
4,000万円
35年
金利2%
の住宅ローンで、100万円を期間短縮型で繰り上げ返済するとする。
概算では、
| 繰り上げ返済時期 | 利息軽減効果 |
|---|---|
| 5年後 | 約80万円 |
| 15年後 | 約48万円 |
| 25年後 | 約21万円 |
となる。
同じ100万円でも、早い時期に返済した方が利息軽減効果は大きい。
理由は単純である。
5年目に元金を100万円減らせば、その後約30年間、その100万円にかかるはずだった利息を減らせる。
一方、25年目なら残り10年しかない。
利息を減らせる期間が短いのである。
金利が高いほど繰り上げ返済の効果も大きくなる
金利1%と金利3%では、同じ100万円に対して発生する利息が違う。
そのため一般的には、住宅ローン金利が高いほど、繰り上げ返済による利息削減効果も大きくなる。
金利上昇局面では、
「預金として置いておく」
のか、
「住宅ローンを減らす」
のかを比較する意味も大きくなる。
特に変動金利型の場合、今後適用金利が上昇すれば、残っている住宅ローン元金に対してより多くの利息が発生する可能性がある。
では貯金ができたらすぐ返した方がいい?
ここまで読むと、
「繰り上げ返済は早いほどいいなら、貯金ができたら全部返せばいい」
と思うかもしれない。
しかし、ここが重要である。
住宅ローンを減らすことと、家計の安全性を高めることは必ずしも同じではない。
例えば貯金が500万円あり、300万円を繰り上げ返済するとする。
住宅ローンは減る。
しかし手元の現金は、
500万円
↓
200万円
になる。
その直後に、
病気
失業
子どもの進学
自動車の買い替え
住宅設備の故障
などが重なれば、資金不足になる可能性がある。
一度住宅ローンへ返したお金は、通常は簡単に引き出すことができない。
「生活防衛資金」まで返済しない
繰り上げ返済を考えるなら、
使う予定のない余裕資金で行う
ことが基本である。
例えば手元資金が500万円あるからといって、その全額を返済する必要はない。
当面の生活費
教育費
住宅修繕費
緊急予備資金
などを残したうえで、余裕部分を住宅ローンへ回す。
住宅ローン残高を減らすことだけを目的に、手元資金をほぼゼロにすることには注意したい。
住宅ローン控除を受けている人は特に注意
2026年現在の住宅ローン減税では、対象となる年末の住宅ローン残高等に対して、基本的に**0.7%**を所得税などから控除する仕組みとなっている。住宅性能などにより借入限度額や控除期間は異なる。
そのため繰り上げ返済を行って年末残高が減れば、住宅ローン控除額も減る可能性がある。
例えば控除対象となる住宅ローン残高がそのまま100万円減ったとすると、
100万円 × 0.7%
= 7,000円
である。
理論上は、その年の住宅ローン控除額が最大7,000円小さくなる可能性がある。
ただし、実際には借入限度額や所得税・住民税の控除可能額なども関係する。
例えば住宅ローン残高が借入限度額を大きく上回っている場合には、100万円繰り上げ返済しても控除額が変わらないこともある。
金利と住宅ローン控除を両方比較する
住宅ローン控除期間中の繰り上げ返済は、
住宅ローン利息を減らせるメリット
と、
住宅ローン控除が減る可能性
の両方を考える必要がある。
例えば住宅ローン金利が非常に低い場合には、
「住宅ローン控除を受けながら現金を残し、控除期間終了後に繰り上げ返済する」
という考え方もある。
一方、住宅ローン金利が高くなれば、控除を維持するより早く元金を減らす方が利息削減効果が大きくなる可能性もある。
重要なのは、
「住宅ローン控除があるから絶対返さない」
でも、
「借金だからすぐ返す」
でもない。
自分の住宅ローン金利、控除額、残高、手元資金を合わせて比較することである。
期間短縮型では「10年未満」に注意
住宅ローン控除を利用している人には、さらに重要な注意点がある。
住宅ローン控除の対象となる借入金には、原則として10年以上の返済期間が必要である。
そして期間短縮型の繰り上げ返済によって、当初の最初の返済月から短縮後の最終返済月までの期間が10年未満になると、その年以後は住宅ローン控除を受けられなくなる。
国税庁も、繰り上げ返済後の償還期間で10年以上あるかを判定すると説明している。
住宅金融支援機構も、繰り上げ返済によって返済期間が10年未満になる場合には住宅ローン控除の対象外になると案内している。
したがって控除期間中に大きな期間短縮型の繰り上げ返済をする場合には、返済期間を確認する必要がある。
「残り10年」ではなく最初からの償還期間を見る
ここは少し分かりにくい。
例えば35年ローンを20年間返済して、
「残り15年」
になったとする。
そこから繰り上げ返済して残り8年になったからといって、それだけで必ず住宅ローン控除の条件から外れるわけではない。
国税庁は、
最初に返済した月から、繰り上げ返済後の最終返済月まで
の期間が10年以上あるかで判断するとしている。
したがって「現在の残り期間が10年以上必要」という意味ではない。
具体的な繰り上げ返済を行う場合には、金融機関や税務署などで確認した方がよい。
返済額軽減型は金利上昇対策にも使える
返済額軽減型は利息削減効果では期間短縮型に劣りやすい。
しかし、金利上昇によって毎月返済額が高くなっている場合には有効な選択肢になり得る。
例えば、
金利上昇前 月12万円
↓
金利上昇後 月14万円
になった場合に、まとまった資金を繰り上げ返済して、
月13万円程度へ下げる
といった使い方である。
住宅ローンを早く完済することより、
現在の毎月のキャッシュフローを改善したい
という場合には返済額軽減型の意味がある。
定年前なら期間短縮型を検討する意味も大きい
例えば60歳時点で住宅ローンがまだ10年残る予定だったとする。
そこから繰り上げ返済によって数年間返済期間を短縮できれば、
70歳完済
↓
65歳完済
など、定年や年金生活に入る前後で住宅ローンを終えられる可能性がある。
老後の固定費を減らすという意味では、期間短縮型のメリットは利息削減だけではない。
「何歳まで住宅ローンを払うのか」
という点でも検討する価値がある。
団体信用生命保険との関係も考える
多くの住宅ローンには団体信用生命保険、いわゆる団信が付いている。
住宅ローン利用者が死亡または所定の高度障害状態などになった場合、保険の条件を満たせば住宅ローン残高が保険で返済される仕組みである。
そのため、
現金1,000万円
住宅ローン残高2,000万円
という家庭が、現金1,000万円を全額繰り上げ返済した直後に住宅ローン利用者が亡くなった場合と、現金を残していた場合では、遺族が持つ現金と住宅ローン残高の関係が異なる。
もちろん団信の保障内容は商品によって違うが、
繰り上げ返済は住宅ローンという債務だけでなく、手元資金と保障のバランスも変える
という視点も持っておきたい。
繰り上げ返済手数料も確認
繰り上げ返済の最低金額や手数料は金融機関・商品・手続方法によって異なる。
例えば住宅金融支援機構の個人向け融資では、金融機関窓口で一部繰り上げ返済を行う場合、100万円以上などの条件があり、手数料は不要としている。
民間金融機関では、インターネット手続きなら無料でも窓口では手数料が発生するなど、条件が異なる場合がある。
繰り上げ返済前に、
最低返済額
手数料
手続方法
返済方式
を確認したい。
繰り上げ返済するなら「何を改善したいか」を決める
繰り上げ返済を考える場合には、目的を明確にすると判断しやすい。
利息をできるだけ減らしたい
→ 期間短縮型
同じ金額なら一般的に利息削減効果が大きい。
毎月の住宅ローンを減らしたい
→ 返済額軽減型
家計の毎月のキャッシュフローを改善できる。
定年前に住宅ローンを終わらせたい
→ 期間短縮型
完済年齢を早めることができる。
今後の収入減少に備えたい
→ 返済額軽減型
毎月の固定費を下げられる。
目的によって適した方法は変わる。
100万円あったら全部繰り上げ返済するべき?
例えば余裕資金が100万円あるとする。
選択肢は繰り上げ返済だけではない。
100万円を、
住宅ローン返済に使う
預金として残す
教育費として確保する
将来の住宅修繕費として残す
など、さまざまな使い方がある。
繰り上げ返済をすれば確実に住宅ローン元金を減らせる。
一方、一度返済した100万円は原則として簡単には取り戻せない。
そのため、
「100万円余ったから返す」
ではなく、
「100万円を今後使う予定が本当にないか」
を確認してから判断したい。
金利上昇時代は定期的に住宅ローンを確認する
住宅ローンは一度借りたら放置するものではない。
特に変動金利を利用している場合には、
現在の適用金利
住宅ローン残高
残り返済期間
毎月返済額
住宅ローン控除の残り期間
貯蓄額
を定期的に確認したい。
そのうえで、
繰り上げ返済
借り換え
返済方法の変更
などを比較する。
住宅金融支援機構でも、繰り上げ返済後の返済額・返済期間を確認できるシミュレーションを提供している。
まとめ
住宅ローンの繰り上げ返済には、大きく、
期間短縮型
と、
返済額軽減型
がある。
期間短縮型は毎月返済額を変えず、完済時期を早める。
返済額軽減型は返済期間を変えず、毎月返済額を減らす。
例えば、
4,000万円
35年
金利2%
の住宅ローンを5年間返済した後に100万円を繰り上げ返済した場合、今回の試算では、
期間短縮型なら返済期間を約13か月短縮し、利息を約80万円削減。
返済額軽減型なら毎月返済額を約3,700円減らし、利息を約33万円削減できる。
利息をできるだけ減らしたいなら期間短縮型が有力である。
一方、毎月の住宅ローン負担を小さくしたいのであれば返済額軽減型にも意味がある。
ただし、繰り上げ返済は必ず行った方がよいとは限らない。
住宅ローン控除期間中なら控除額が減る可能性があり、期間短縮によって一定の要件を満たさなくなれば、その後の住宅ローン控除を受けられなくなる可能性もある。
そして最も重要なのは、
手元資金まで使い切らないこと
である。
住宅ローンを100万円減らした結果、病気や失業、教育費などに使える現金がなくなってしまえば、家計全体ではリスクが高くなることもある。
繰り上げ返済を考えるときには、
金利はいくらか
住宅ローン控除はあと何年あるか
完済時年齢は何歳か
手元にいくら現金を残せるか
毎月返済と総利息のどちらを減らしたいか
を確認したうえで判断することが重要である。
今回で全8回の**「金利上昇時代の住宅ローン」**シリーズは終了である。
住宅ローンは借入金額だけでなく、
金利
返済期間
年収
頭金
住宅ローン控除
繰り上げ返済
によって最終的な負担が大きく変わる。
だからこそ住宅ローンを検討するときには、
「今いくら借りられるか」ではなく、「将来まで無理なく返せるか」
という視点を持っておきたい。
引用元・参考元
- 住宅金融支援機構「繰上返済(個人住宅融資の場合)」
- 住宅金融支援機構「返済方法変更シミュレーション」
- 国税庁「繰上返済等をした場合の償還期間」
- 国税庁「住宅借入金等特別控除」
- 国土交通省「令和8~12年の住宅ローン減税の概要」
- 三井住友銀行「金利上昇時の住宅ローン返済プランの見直し方法」
- 三井住友銀行「一部繰り上げ返済の返済方式」