住宅を購入するとき、
「頭金は2割くらい用意した方がいい」
「頭金なしでも住宅ローンを組める」
といった話を聞いたことがある人も多いだろう。
では実際、頭金なしで家を買うとどうなるのだろうか。
現在は、住宅購入価格のほぼ全額を住宅ローンで借りる、いわゆる**「フルローン」**が利用できる商品もある。
例えばフラット35では、2026年4月現在、借入額は原則として住宅の建設費または購入価額以内とされているため、条件を満たせば購入価額の100%を借りることも制度上可能である。
しかし、頭金を入れなければ借入額が増え、月々の返済額や利息も増える。
一方で、頭金を多く入れすぎると、住宅購入後の貯蓄がほとんど残らないという別のリスクもある。
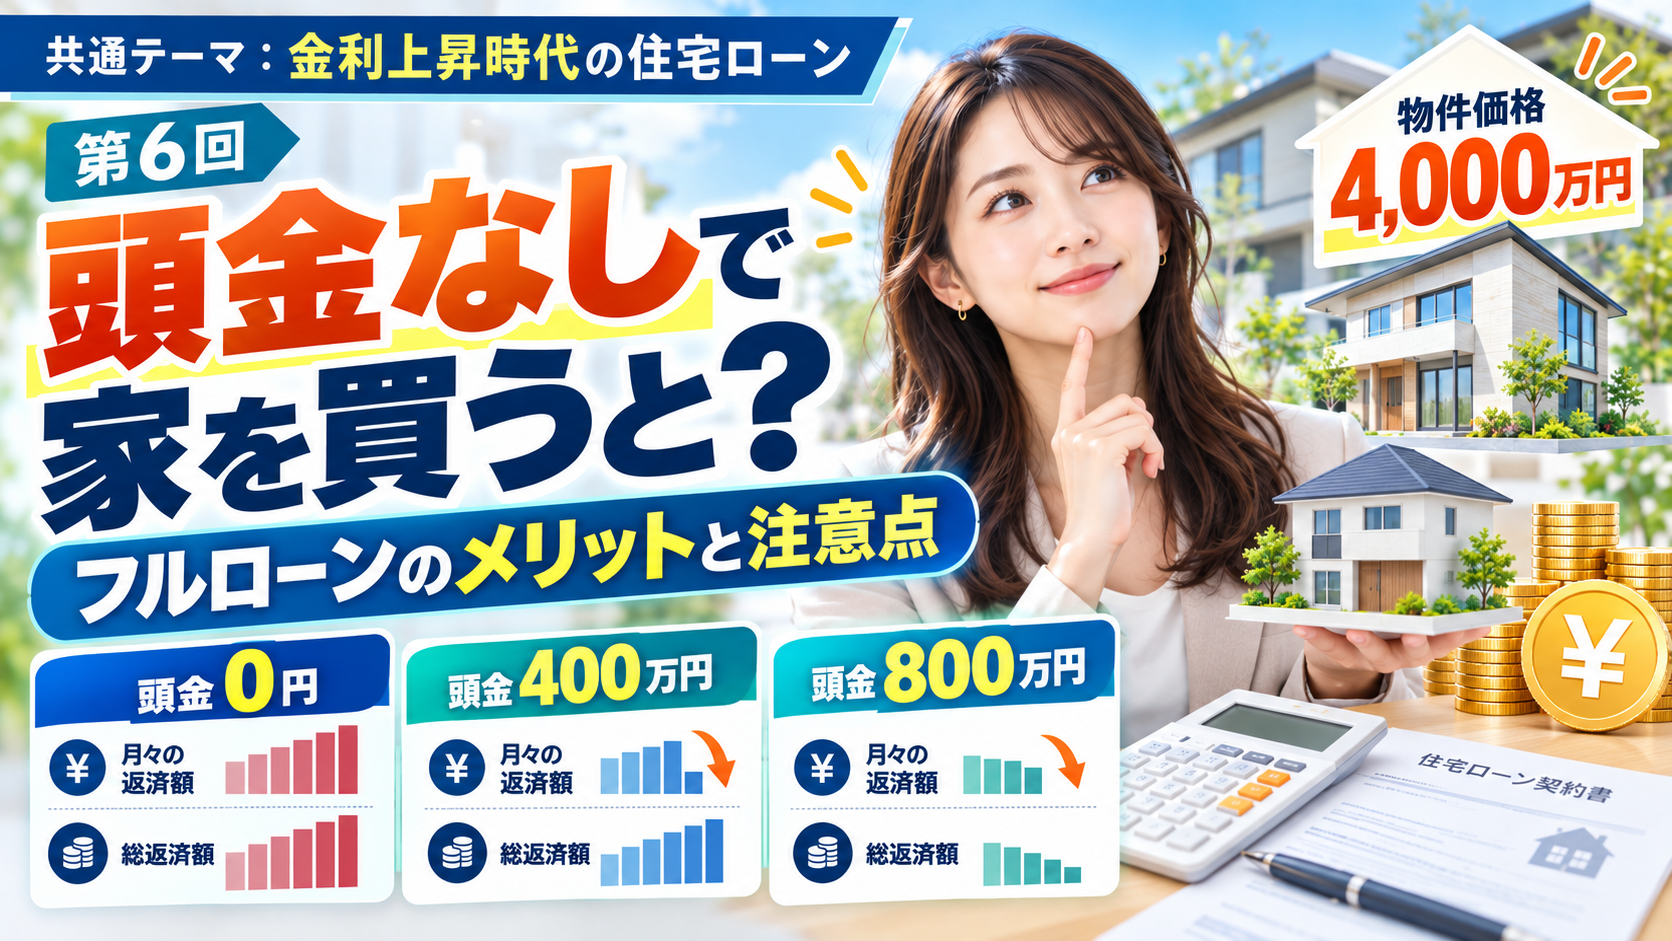
今回は4,000万円の住宅を例に、
頭金0円
頭金400万円
頭金800万円
の場合で、住宅ローンの月々返済額や総利息がどの程度変わるのかを比較する。
そもそも「頭金」とは?
頭金とは、住宅の購入価格のうち住宅ローンではなく、自分の資金で支払う部分のことである。
例えば4,000万円の住宅を購入するとする。
頭金0円なら、
住宅価格4,000万円
住宅ローン4,000万円
となる。
頭金400万円なら、
住宅価格4,000万円
頭金400万円
住宅ローン3,600万円
となる。
頭金800万円なら、
住宅価格4,000万円
頭金800万円
住宅ローン3,200万円
となる。
頭金を多く入れるほど住宅ローンの借入額は小さくなる。
その結果、月々の返済額と支払う利息も少なくなる。
「頭金なし」と「現金が一切不要」は違う
ここは最初に理解しておきたい。
頭金0円で住宅を購入できることと、現金を全く用意しなくてもよいことは同じではない。
住宅購入では物件価格とは別に、
仲介手数料
登記関係費用
住宅ローンの融資手数料
火災・地震保険料
税金
引っ越し費用
家具・家電購入費
などが必要になることがある。
金融機関によっては一部の諸費用を住宅ローンの借入対象にできる商品もあるが、すべての商品ですべての費用を借りられるわけではない。
さらに売買契約時には手付金など、一時的に現金が必要になる場合もある。
したがって、
「頭金なし=貯金ゼロでも問題ない」
と考えるのは避けたい。
4,000万円を頭金なしで借りると月々いくら?
まず、
住宅価格4,000万円
頭金0円
借入額4,000万円
返済期間35年
金利1.0%
元利均等返済
ボーナス返済なし
として計算する。
月々返済額は、
約11万2,914円
となる。
35年間の総返済額は約、
4,742万円
である。
元金4,000万円を差し引くと、支払う利息は約、
742万円
となる。
頭金400万円を入れた場合
次は住宅価格の10%にあたる400万円を頭金として入れる。
借入額は、
4,000万円 − 400万円
= 3,600万円
となる。
同じ金利1%・35年なら、
月々返済額:約10万1,623円
総返済額は約、
4,268万円
である。
このうち元金3,600万円を除いた利息は約668万円となる。
頭金なしの場合と比較すると、
月々返済額は約1万1,300円減少。
利息総額は約74万円減少する。
頭金800万円ならどうなる?
今度は住宅価格の20%、800万円を頭金として入れる。
借入額は、
4,000万円 − 800万円
= 3,200万円
となる。
金利1%・35年の場合、
月々返済額:約9万331円
総返済額は約、
3,794万円
である。
利息は約594万円となる。
頭金なしと比較すると、
月々約2万2,600円
住宅ローン返済額が少なくなる。
利息についても約148万円少なくなる計算である。
頭金0円・10%・20%を比較
4,000万円の住宅を金利1%・35年で購入した場合をまとめると次のようになる。
| 頭金 | 借入額 | 月々返済額 | 利息総額 |
|---|---|---|---|
| 0円 | 4,000万円 | 約11万2,900円 | 約742万円 |
| 400万円 | 3,600万円 | 約10万1,600円 | 約668万円 |
| 800万円 | 3,200万円 | 約9万300円 | 約594万円 |
頭金800万円を入れると、頭金なしに比べて毎月の住宅ローン返済額は約2万2,600円低くなる。
年間では約27万円の差である。
35年間では利息も約148万円少なくなる。
当然ではあるが、最初に現金を多く入れるほど、その後のローン負担は軽くなる。
金利2%なら頭金の効果はさらに大きくなる
金利が高くなると、借入額を減らす効果も大きくなる。
同じ4,000万円の住宅を、今度は金利2%・35年で比較してみよう。
| 頭金 | 借入額 | 月々返済額 | 利息総額 |
|---|---|---|---|
| 0円 | 4,000万円 | 約13万2,500円 | 約1,565万円 |
| 400万円 | 3,600万円 | 約11万9,300円 | 約1,409万円 |
| 800万円 | 3,200万円 | 約10万6,000円 | 約1,252万円 |
頭金800万円を入れると、頭金なしに比べ、
月々返済額は約2万6,500円低くなり、
総利息は約313万円少なくなる。
金利が高いほど、借入元金を減らしておく効果も大きくなりやすいのである。
頭金を入れると金利自体が下がる商品もある
頭金のメリットは、単に借入額が減ることだけではない。
住宅ローン商品によっては、購入価格に対する借入額の割合、つまり**「融資率」**によって適用金利が変わることがある。
フラット35では、
借入額 ÷ 住宅の購入価額
などによって融資率を計算し、
融資率9割以下
と、
融資率9割超
で借入金利が異なる。
例えば4,000万円の住宅なら、
3,600万円借入
→ 融資率90%
4,000万円借入
→ 融資率100%
となる。
2026年9月のフラット35でも金利差がある
実際に2026年9月のフラット35を見ると、新機構団信付き・返済期間21年以上35年以下の場合の最頻金利は、
融資率9割以下:年3.46%
融資率9割超:年3.57%
となっている。
差は0.11ポイントである。
一見すると小さいが、住宅ローンは金額が大きいため、借入額の違いに加えて金利差の影響も受ける。
ただし、これは2026年9月のフラット35の例であり、民間金融機関を含むすべての住宅ローンで同じ仕組みになっているわけではない。
頭金を考える際には、自分が利用する商品の融資率と適用金利を確認する必要がある。
では頭金は多ければ多いほどいい?
ここまでを見ると、
「それなら貯金をできるだけ頭金に入れた方がいい」
と思うかもしれない。
しかし必ずしもそうではない。
住宅購入後には、まとまった現金が必要になることがある。
例えば購入直後に、
引っ越し
家具・家電の購入
子どもの進学
自動車の買い替え
住宅設備の故障
などが重なる可能性もある。
手元の貯金1,000万円のうち800万円を頭金として支払ってしまえば、残る現金は200万円である。
住宅ローンは減っても、急な支出への対応力も下がる。
頭金を入れない最大のメリットは「現金を残せること」
フルローンの最大のメリットは、
住宅購入時に手元資金を大きく減らさなくて済む
ことである。
例えば貯金800万円を持っている人が4,000万円の住宅を購入するとする。
頭金800万円
住宅ローン 3,200万円
購入直後の貯金 大幅に減少
となる。
頭金0円
住宅ローン 4,000万円
貯金800万円を維持しやすい
となる。
もちろん住宅ローン返済額は増えるが、現金を持っていれば、
病気
失業
出産
教育費
住宅修繕
など予想外の支出にも対応しやすい。
特に住宅購入直後に貯金をほぼ使い切ることには注意したい。
頭金を貯めている間に住宅価格が変わることもある
例えば、
「頭金500万円を貯めてから家を買おう」
として5年間購入を待つとする。
その間に住宅価格が上昇すれば、せっかく500万円を貯めても購入価格そのものが500万円以上上がる可能性もある。
逆に住宅価格が下落する可能性もある。
金利も同様である。
したがって、
頭金が貯まるまで必ず待った方が得
とは一概にはいえない。
住宅価格、金利、家族のタイミングなどを総合的に考える必要がある。
フルローンの注意点1 毎月の返済額が増える
最も分かりやすいデメリットである。
頭金を入れなければ借入額が増えるため、月々返済額も増える。
4,000万円・金利1%・35年では、
頭金0円
→ 約11万2,900円
頭金800万円
→ 約9万300円
と月約2万2,600円違う。
この差は住宅購入後、毎月続くことになる。
フルローンの注意点2 総利息が増える
借入額が増えれば、その借入額に対して利息が発生する。
金利2%・35年の場合、
4,000万円借入
→ 利息約1,565万円
3,200万円借入
→ 利息約1,252万円
となる。
その差は約313万円である。
住宅価格だけを見るのではなく、
最終的に銀行へいくら返すのか
まで確認することが重要である。
フルローンの注意点3 売却時にローンが残る可能性
頭金を入れずに住宅価格の100%近くを借りる場合、購入直後の住宅ローン残高は住宅購入価格とほぼ同じである。
しかし住宅を売却するとき、
購入価格4,000万円
↓
売却価格3,500万円
となっている可能性もある。
その時点の住宅ローン残高が3,700万円なら、
売却価格3,500万円ではローンを完済できない。
このような状態は一般に、住宅の売却価値よりローン残高の方が大きい状態として問題になる。
特に購入からそれほど期間が経っていない段階で売却する可能性がある人は注意したい。
購入価格以外にも売却コストがある
仮に4,000万円で購入した住宅が4,000万円で売れたとしても、
「プラスマイナスゼロ」
とは限らない。
住宅購入時には各種諸費用が発生し、売却時にも不動産会社の仲介手数料などが必要になる可能性がある。
したがって短期間で売却する場合には、
売却価格が住宅ローン残高を上回っているか
だけではなく、売却に必要な費用も考える必要がある。
フルローンの注意点4 審査への影響
購入価格に対する借入割合が高くなれば、金融機関側から見ると融資リスクも高くなる。
そのため住宅ローン商品によっては、
適用金利が高くなる
審査条件が変わる
場合がある。
先ほど紹介したフラット35でも、融資率が9割以下か9割超かによって金利区分が分かれている。2026年9月の最頻金利では、9割以下の年3.46%に対し、9割超は年3.57%である。
「頭金0円でも借りられるか」だけでなく、
頭金を入れた場合に金利条件まで変わるか
を確認したい。
頭金10%には意味がある?
フラット35のように融資率90%を境に金利条件が変わる商品では、頭金10%が一つの意味を持つ場合がある。
4,000万円の住宅なら、
頭金400万円
で借入額は3,600万円。
融資率は90%となる。
ただし民間金融機関では条件が異なるため、
「住宅は必ず頭金10%必要」
という意味ではない。
頭金の最適額は住宅ローン商品や家計によって異なる。
頭金20%という昔からの目安にこだわる必要はない
「家を買うなら頭金2割」
という話も以前からよく聞かれる。
4,000万円なら800万円である。
確かに頭金800万円を入れれば、住宅ローンは3,200万円まで減り、毎月返済や利息負担も小さくなる。
しかし、
800万円を頭金へ投入した結果、手元資金がほとんどなくなる
のであれば、その家庭にとって必ずしも安全とはいえない。
住宅ローンだけを少なくすることではなく、
住宅購入後の現金をどれだけ残すか
も同時に考えたい。
住宅購入後にどのくらい現金を残す?
必要な金額は家族構成や収入によって異なるため、「必ず○万円」と決めることはできない。
しかし少なくとも、
住宅購入諸費用
引っ越し費用
家具・家電購入費
当面の生活費
緊急時の予備資金
をすべて頭金に使ってしまわないことが重要である。
例えば子どもの進学が数年以内に控えているのであれば、その教育費も考えておく必要がある。
頭金と繰り上げ返済は似ているようで違う
手元に800万円ある場合、
購入時に800万円を頭金として入れる
方法と、
頭金を少なくしておき、住宅購入後に余裕があれば繰り上げ返済する
方法がある。
頭金を入れれば、最初から借入額が少なくなるため、その分の利息は発生しない。
一方、手元に現金を残しておけば、急な支出に対応できる。
そして必要な資金を確保できた後に余裕資金を繰り上げ返済へ回すこともできる。
ただし借りている期間には利息が発生するため、頭金と完全に同じ効果になるわけではない。
繰り上げ返済については第8回で詳しく解説する。
頭金より先に確認したい「住宅購入後の家計」
住宅購入では、
「いくら頭金を入れるか」
から考えがちである。
しかし先に考えたいのは、
住宅購入後に毎月いくら残るのか
である。
住宅ローンのほかにも、
固定資産税
火災・地震保険
マンションなら管理費・修繕積立金
戸建てなら将来の修繕費
などが発生する。
頭金を多く入れて住宅ローンを減らしても、現金がなくなれば別の支出に対応できない。
一方、頭金を全く入れず住宅ローン返済額が高くなりすぎれば、毎月の家計を圧迫する。
その中間を探すことが重要である。
フルローンが考えやすいケース
頭金なしという選択肢は、
若く、これから長期間収入を得る見込みがある
購入後にも十分な貯蓄を確保している
頭金を入れるより手元資金を残したい理由がある
住宅ローン返済額が収入に対して無理のない範囲である
といったケースでは検討しやすい。
ただし、これは「フルローンがおすすめ」という意味ではない。
金融機関の審査に通ることと、長期間無理なく返済できることは別だからである。
頭金を多めに入れる意味が大きいケース
一方、
毎月の住宅ローン負担を下げたい
借入額をできるだけ減らしたい
総利息を抑えたい
借入割合によって金利が有利になる商品を利用する
といった場合には、頭金を入れる意味が大きくなる。
ただし、頭金を支払った後にも十分な現金を確保できることが前提となる。
「頭金0円か800万円か」の二択ではない
実際には、
0円
100万円
300万円
400万円
500万円
800万円
など自由に考えられる。
例えば貯金800万円があるからといって、
「全部頭金」
か、
「全部残す」
の二択にする必要はない。
400万円を頭金として使い、400万円を手元に残すという方法もある。
住宅ローン商品によっては、融資率90%など金利条件が変わるラインもあるため、
どこまで頭金を入れると借入条件が変わるのか
も確認して決めるとよい。
まとめ
現在は、頭金なしで住宅購入価格のほぼ全額を住宅ローンで借りられる商品もある。
フラット35でも、2026年4月現在、条件を満たせば建設費または購入価額以内まで借りられる仕組みになっている。
しかし頭金を入れなければ借入額が増えるため、月々返済額と総利息も増える。
4,000万円・35年・金利1%の場合、
頭金0円なら月約11万2,900円、
頭金400万円なら約10万1,600円、
頭金800万円なら約9万300円
となる。
一方、頭金を多く入れることにもデメリットがある。
住宅購入直後の現金が少なくなることである。
住宅購入後にも、
生活費
教育費
修繕費
病気や失業などへの備え
が必要になる。
そのため、
「頭金はいくら入れれば得か」
だけで考えるのではなく、
「頭金を払った後に、現金がいくら残るのか」
まで考えることが重要である。
頭金なしには、
手元資金を残せる
というメリットがある一方、
借入額が増える
利息が増える
月々返済額が増える
商品によって金利条件が変わる
売却時にローンが残りやすくなる
といった注意点がある。
住宅ローンは、
借りられるかどうかではなく、購入後も家計に余裕を残せるか
で判断したい。
次回は、
「住宅ローン控除は2026年にどう変わった?中古住宅・省エネ住宅の新制度を解説」
をテーマに、2026年度の住宅ローン減税について、控除率、借入限度額、控除期間、中古住宅への拡充などを詳しく解説する。
引用元・参考元
住宅金融支援機構「フラット35 ご利用条件」
住宅金融支援機構「融資率とは」
住宅金融支援機構「2026年9月 フラット35金利情報」
住宅金融支援機構「フラット35利用者調査」