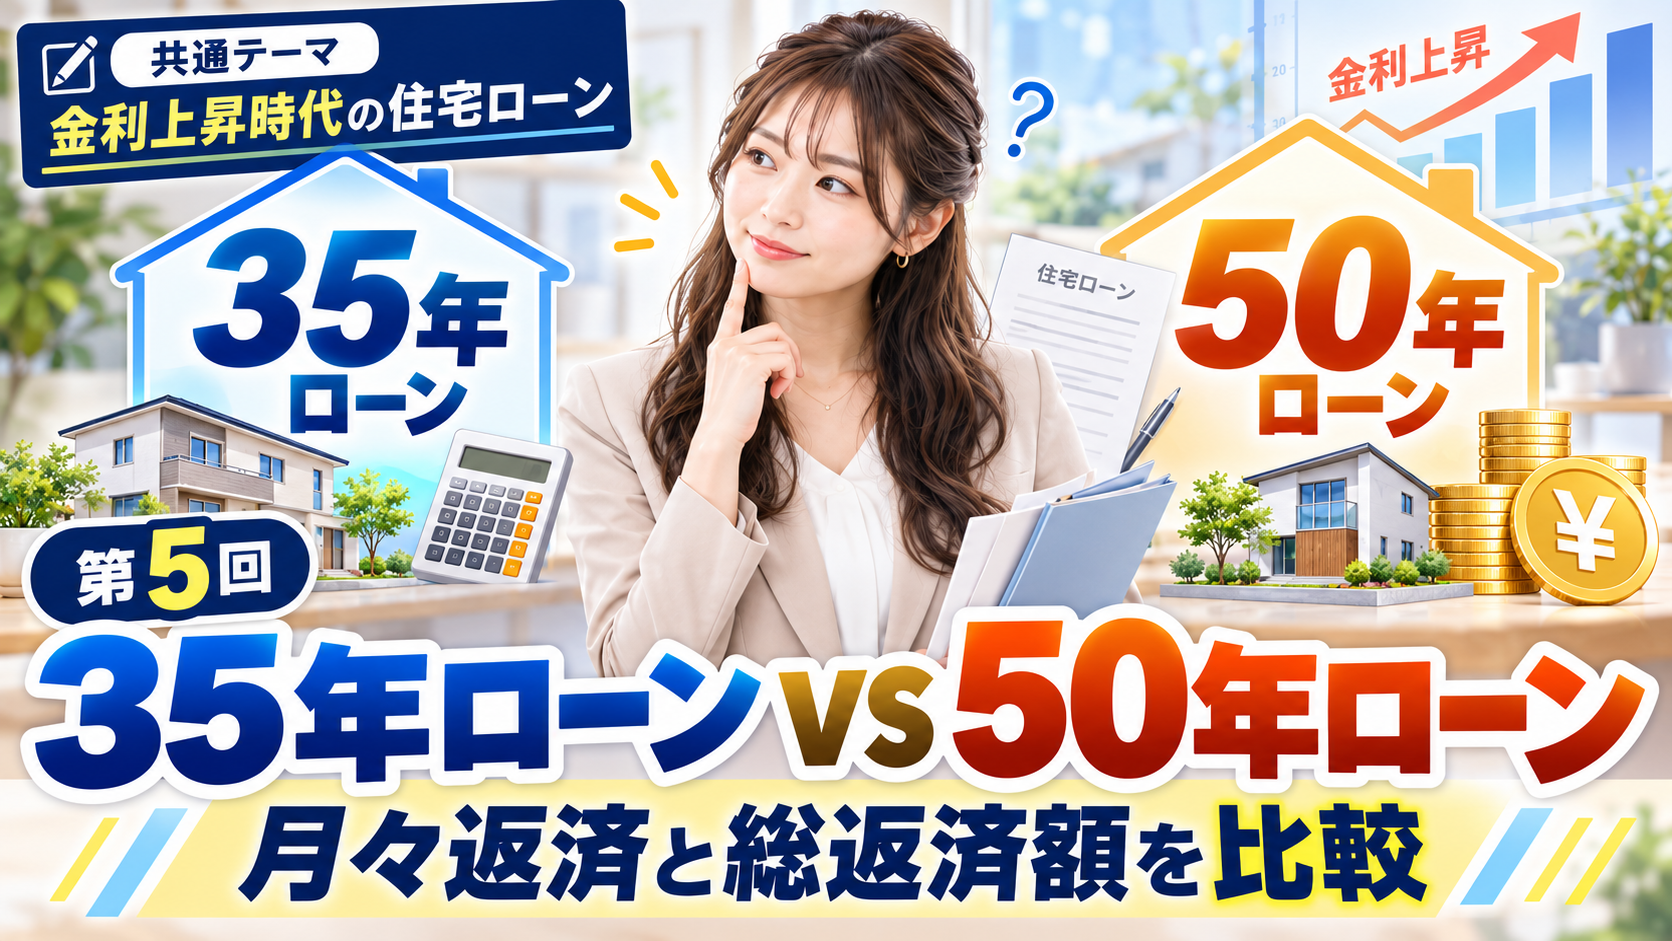
住宅ローンといえば、これまでは「35年返済」が一般的だった。
しかし近年では、40年、45年、50年といった長期住宅ローンを取り扱う金融機関も増えている。
返済期間を50年まで延ばせば、毎月の返済額を大きく下げられる。
そのため、
「35年だと月々の返済が高いから50年にしたい」
「50年にすれば、もう少し高い住宅を買えるのでは?」
と考える人もいるだろう。
一方、返済期間が長くなれば、その分だけ利息を支払う期間も長くなる。
さらに、ローン残高の減り方が遅くなり、定年後まで住宅ローンが残る可能性もある。
今回は、35年ローンと50年ローンについて、
月々返済額
総返済額
利息総額
完済年齢
途中のローン残高
を比較しながら、それぞれの違いを解説する。
なお、金利と返済期間の影響を比較するため、基本的な試算は、
元利均等返済
ボーナス返済なし
金利は返済期間中一定
としている。
35年ローンと50年ローンの一番大きな違いは?
最も分かりやすい違いは、
50年ローンの方が毎月の返済額を低くできる
ことである。
例えば同じ4,000万円を同じ金利で借りる場合でも、
35年間で返す
のと、
50年間で返す
のでは、毎月返さなければならない元金の量が違う。
返済期間が15年長くなるため、1回あたりの返済額を小さくできるのである。
ただしその代わり、
利息を支払う期間も15年長くなる。
そのため月々の返済は楽になっても、最終的な総返済額は増える。
ここが35年ローンと50年ローンを比較するときの基本である。
4,000万円を金利1%で借りるとどうなる?
まず、
借入額4,000万円
金利1.0%
で比較してみよう。
35年ローン
月々返済額は、
約11万2,914円
総返済額は約、
4,742万円
となる。
支払う利息の総額は約742万円である。
50年ローン
同じ4,000万円・金利1%でも、50年返済にすると、
月々約8万4,744円
となる。
総返済額は約、
5,085万円
である。
利息総額は約1,085万円となる。
月々は約2万8,000円下がる
比較すると次のようになる。
| 35年ローン | 50年ローン | 差 | |
|---|---|---|---|
| 月々返済額 | 約11.3万円 | 約8.5万円 | 約2.8万円減 |
| 総返済額 | 約4,742万円 | 約5,085万円 | 約343万円増 |
| 利息総額 | 約742万円 | 約1,085万円 | 約343万円増 |
つまり50年ローンにすると、
毎月約2万8,000円負担を減らせる代わりに、最終的には約343万円多く支払う
計算になる。
年間で考えると、毎月の負担は約34万円軽くなる。
子育て世帯など、現在の家計負担を抑えたい場合には大きな違いである。
金利2%になると総返済額の差はさらに広がる
次は同じ4,000万円を金利2%で借りてみよう。
35年
月々返済額は、
約13万2,505円
総返済額は、
約5,565万円
となる。
50年
月々返済額は、
約10万5,516円
総返済額は、
約6,331万円
となる。
比較すると、
| 35年ローン | 50年ローン | 差 | |
|---|---|---|---|
| 月々返済額 | 約13.3万円 | 約10.6万円 | 約2.7万円減 |
| 総返済額 | 約5,565万円 | 約6,331万円 | 約766万円増 |
金利1%では総返済額の差は約343万円だった。
しかし金利2%になると、
約766万円
まで差が広がる。
長期間借りる住宅ローンでは、金利が高いほど「返済期間を延ばすコスト」も大きくなるのである。
5,000万円ならどうなる?
住宅価格が高い地域では、5,000万円以上の住宅ローンを利用するケースもある。
そこで今度は、
借入額5,000万円
金利1.0%
で比較する。
35年ローン
月々返済額は、
約14万1,143円
総返済額は、
約5,928万円
となる。
50年ローン
月々返済額は、
約10万5,930円
総返済額は、
約6,356万円
となる。
差を整理すると、
| 35年ローン | 50年ローン | |
|---|---|---|
| 月々返済額 | 約14.1万円 | 約10.6万円 |
| 総返済額 | 約5,928万円 | 約6,356万円 |
| 利息総額 | 約928万円 | 約1,356万円 |
月々では、
約3万5,200円
50年ローンの方が低くなる。
一方、総返済額は、
約428万円増える
計算になる。
5,000万円・金利2%なら総返済額は約960万円違う
さらに金利2%で比較する。
35年ローンでは、
月々約16万5,631円
総返済額約6,957万円
50年ローンでは、
月々約13万1,895円
総返済額約7,914万円
となる。
| 35年ローン | 50年ローン | 差 | |
|---|---|---|---|
| 月々返済額 | 約16.6万円 | 約13.2万円 | 約3.4万円減 |
| 総返済額 | 約6,957万円 | 約7,914万円 | 約957万円増 |
毎月の返済額は約3万4,000円下がる。
しかし最終的には、50年ローンの方が約960万円多く支払う。
金利と借入額が大きくなるほど、35年と50年の差も大きくなることが分かる。
50年ローンのメリットは「家計に余裕を残しやすい」
50年ローン最大のメリットは、やはり毎月返済額を抑えられることだ。
例えば5,000万円・金利1%なら、
35年 約14万1,000円
50年 約10万6,000円
である。
毎月約3万5,000円の差がある。
年間では約42万円になる。
そのお金を、
教育費
貯蓄
住宅の修繕費
自動車購入
老後資金
などへ回すという考え方もできる。
住宅ローンを早く返すことだけを優先して毎月の家計が苦しくなるより、一定の手元資金を確保する方が安心できる家庭もある。
ただし「借りられる金額」が増えることには注意
返済期間を長くすると毎月返済額が下がる。
その結果、住宅ローン審査上もより大きな金額を借りられる可能性がある。
例えば35年なら4,000万円しか借りられなかった人が、50年に延ばすことで5,000万円近くまで借りられるケースも考えられる。
しかし、
借りられる金額が増えることと、住宅が安くなることは全く別である。
借入額そのものを増やせば、当然返さなければならない元金も増える。
50年ローンを、
「月々が同じならもっと高い家を買おう」
というためだけに使うと、将来の負担が大きくなる可能性がある。
50年ローンではローン残高の減り方も遅い
もう一つ大きな違いが、
元金が減るスピード
である。
例えば4,000万円を金利1%で借りた場合を見てみよう。
10年後の残高
35年ローンでは約、
2,996万円
50年ローンでは約、
3,351万円
となる。
10年間返済しても、50年ローンではまだ約3,350万円残っている。
20年後
35年ローンでは約、
1,887万円
50年ローンでは約、
2,635万円
である。
差は約750万円になる。
30年後
35年ローンでは残り約、
661万円
なのに対し、
50年ローンではまだ約、
1,843万円
残っている。
同じ4,000万円を同じ1%で借りても、ローン残高の減り方にはこれだけの違いが出る。
なぜローン残高が重要なのか?
「毎月きちんと返しているなら問題ないのでは?」
と思うかもしれない。
しかし、住宅を途中で売却する場合に重要になる。
例えば20年後に住宅を売ろうとしたとき、
住宅の売却価格 2,500万円
住宅ローン残高 2,800万円
なら、売却代金だけでは住宅ローンを完済できない。
こうした状態では、基本的に不足分を自己資金などで補う必要がある。
長期ローンでは元金の減りが遅いため、将来売却する可能性がある人は、
住宅の価値と住宅ローン残高
の関係も考えておく必要がある。
50年ローンでは「何歳まで払うか」が重要
35年と50年を比較するとき、総返済額と同じくらい重要なのが、
完済年齢
である。
例えば、
25歳で借りる場合
35年ローン
→ 完済60歳
50年ローン
→ 完済75歳
30歳の場合
35年ローン
→ 完済65歳
50年ローン
→ 完済80歳
35歳の場合
35年ローン
→ 完済70歳
50年ローン
→ 完済85歳
となる。
ただし、実際には金融機関ごとに完済時年齢の上限があるため、誰でも50年間借りられるわけではない。
フラット50では最長「80歳-申込時年齢」
住宅金融支援機構の「フラット50」は、最長50年間の全期間固定金利住宅ローンである。
2026年4月現在、原則として申込時年齢が満44歳未満であることが条件となっている。
借入期間は36年以上で、
「80歳-申込時年齢」と50年のいずれか短い期間
が上限となる。親子リレー返済の場合には別の取扱いがある。
例えば、
30歳
→ 最長50年
35歳
→ 最長45年程度
40歳
→ 最長40年程度
というイメージになる。
つまり「50年ローン」という名称でも、年齢によって実際に利用できる返済期間は変わる。
50年ローンはどんな住宅でも利用できる?
商品によって条件は異なる。
例えばフラット50の場合、2026年4月現在は、
長期優良住宅
予備認定マンション
管理計画認定マンション
のいずれかで、住宅金融支援機構が定める技術基準にも適合する住宅が対象となっている。
2025年10月の制度改正によって、それまで中心だった長期優良住宅に加え、予備認定マンションや管理計画認定マンションも対象となった。
民間金融機関の50年住宅ローンでは条件が異なるため、利用時には商品ごとの確認が必要である。
実際には35年と50年で金利が同じとは限らない
ここまでの試算では、
返済期間だけの影響を比較するため、35年と50年を同じ金利
として計算した。
しかし実際の住宅ローンでは、50年ローンの方が35年ローンより金利が高く設定されている場合もある。
例えば2026年9月のフラットシリーズでは、融資率9割以下の場合の最頻金利は、
フラット35(21年以上35年以下) 年3.46%
フラット50(36年以上50年以下) 年3.70%
となっている。
つまり現実に比較するときには、
返済期間だけでなく金利差も含めて計算する必要がある。
金利が高い50年ローンでは総返済額がさらに増える
先ほどのフラット35・フラット50の2026年9月の最頻金利をそのまま使い、4,000万円を借りたものとして単純計算してみる。
フラット35相当、
金利3.46%・35年
では、
月々約16万4,000円
総返済額約6,904万円
となる。
一方、
金利3.70%・50年
では、
月々約14万6,000円
総返済額約8,785万円
となる。
月々は50年の方が約1万8,000円低い。
しかし総返済額では約、
1,880万円
の差になる。
もちろん、実際の適用金利は融資率、金融機関、金利引下げ制度、団体信用生命保険などによって変わる。
重要なのは、
「50年にすれば月々が安くなる」という数字だけで判断しないこと
である。
定年後の返済をどうする?
例えば30歳で50年ローンを組めば、完済は80歳になる可能性がある。
仮に65歳で退職すると、
退職後も15年間返済が残る
ことになる。
その15年間を、
年金から返済するのか
再雇用後の給与から払うのか
貯蓄から支払うのか
途中で繰り上げ返済するのか
を考える必要がある。
現役時代には月10万円程度なら問題なくても、年金生活になってから同額を支払う場合には負担感が大きく変わる可能性がある。
「50年で借りて、途中で繰り上げ返済」という考え方もある
50年ローンだからといって、必ず50年間そのまま返し続けなければならないわけではない。
例えば、
子どもの教育費が大きい時期
→ 月々返済額を低くする
教育費が終わった後
→ 繰り上げ返済する
という方法も考えられる。
つまり、
返済期間を長めに設定して現在の家計に余裕を持たせ、余裕ができた段階で元金を減らす
という考え方である。
ただし、
「将来必ず繰り上げ返済する予定」
として50年ローンを組んでも、実際には教育費や生活費などで資金を使い、予定通り返済できない可能性もある。
最初から繰り上げ返済を前提にしすぎないことも重要である。
繰り上げ返済については、本シリーズ第8回で詳しく解説する。
35年ローンのメリット
35年ローンには、
総利息を50年より抑えやすい
という大きなメリットがある。
また元金の減少も早いため、
途中で住宅を売却するときにローン残高が少なくなりやすい。
さらに若いうちに借りれば、定年前後で完済できる可能性も高くなる。
一方、毎月返済額は50年ローンより高くなるため、現在の家計への負担は大きくなる。
50年ローンのメリット
50年ローンでは、
月々返済額を抑えやすい。
そのため、
住宅購入後の貯蓄を残したい
教育費を確保したい
若いうちに住宅を購入したい
という人にはメリットがある。
特に20代など若い時期に住宅を購入する場合には、50年間借りても完済年齢を一定範囲に収めやすい。
ただし、
総利息が増える
元金が減るスピードが遅い
定年後まで返済が残る可能性がある
という点には注意が必要である。
どちらがいいかは「月々」だけでは決められない
35年と50年を比較すると、
35年ローンは、
毎月高い・総額は少ない
50年ローンは、
毎月低い・総額は多い
という関係になりやすい。
そのため確認したいのは、
毎月いくらまでなら無理なく払えるか
何歳で完済するのか
教育費はいくら必要か
老後資金をどう準備するか
途中で売却する可能性があるか
繰り上げ返済する余力があるか
といった点である。
「50年だから危険」「35年だから安心」とも限らない
例えば35年ローンでも、毎月返済額が高すぎて貯蓄が全くできなければ、急な支出に対応できなくなる可能性がある。
逆に50年ローンでも、月々の返済を抑えながら十分な貯蓄を行い、余裕資金で計画的に繰り上げ返済できれば、家計に柔軟性を持たせることもできる。
大切なのは、
返済期間そのものより、その期間をどのように使うか
である。
まとめ
35年ローンと50年ローンでは、同じ金額を借りても月々返済額と総返済額が大きく変わる。
例えば4,000万円・金利1%なら、
35年ローン
→ 月約11万3,000円、総返済額約4,742万円
50年ローン
→ 月約8万5,000円、総返済額約5,085万円
となる。
50年に延ばすことで月々約2万8,000円負担を軽くできる一方、総返済額は約343万円増える。
金利2%なら総返済額の差は約766万円まで広がる。
さらに50年ローンでは元金の減り方も遅い。
4,000万円・金利1%の場合、20年後の残高は、
35年ローン 約1,887万円
50年ローン 約2,635万円
と約750万円の差が生じる。
住宅ローンを比較するときには、
月々いくら払うか
だけでなく、
総額でいくら払うか
何歳で完済するか
途中でいくら残っているか
まで確認することが重要である。
50年ローンは毎月の家計負担を抑えられる便利な選択肢だが、その代わり長期間債務を抱えることになる。
35年か50年かを選ぶ際には、
今の生活だけでなく、20年後・30年後の自分の家計まで考えて選ぶこと
が重要である。
次回は、
「頭金なしで家を買うとどうなる?フルローンのメリットと注意点」
をテーマに、頭金0円の場合と頭金を入れた場合で、月々返済額や総利息がどの程度変わるのかを具体的に比較する。
引用元・参考元
- 住宅金融支援機構「フラット50」
- 住宅金融支援機構「フラット50 ご利用条件」
- 住宅金融支援機構「2025年10月制度改正のお知らせ」
- 住宅金融支援機構「2026年9月 フラット35・フラット50金利情報」