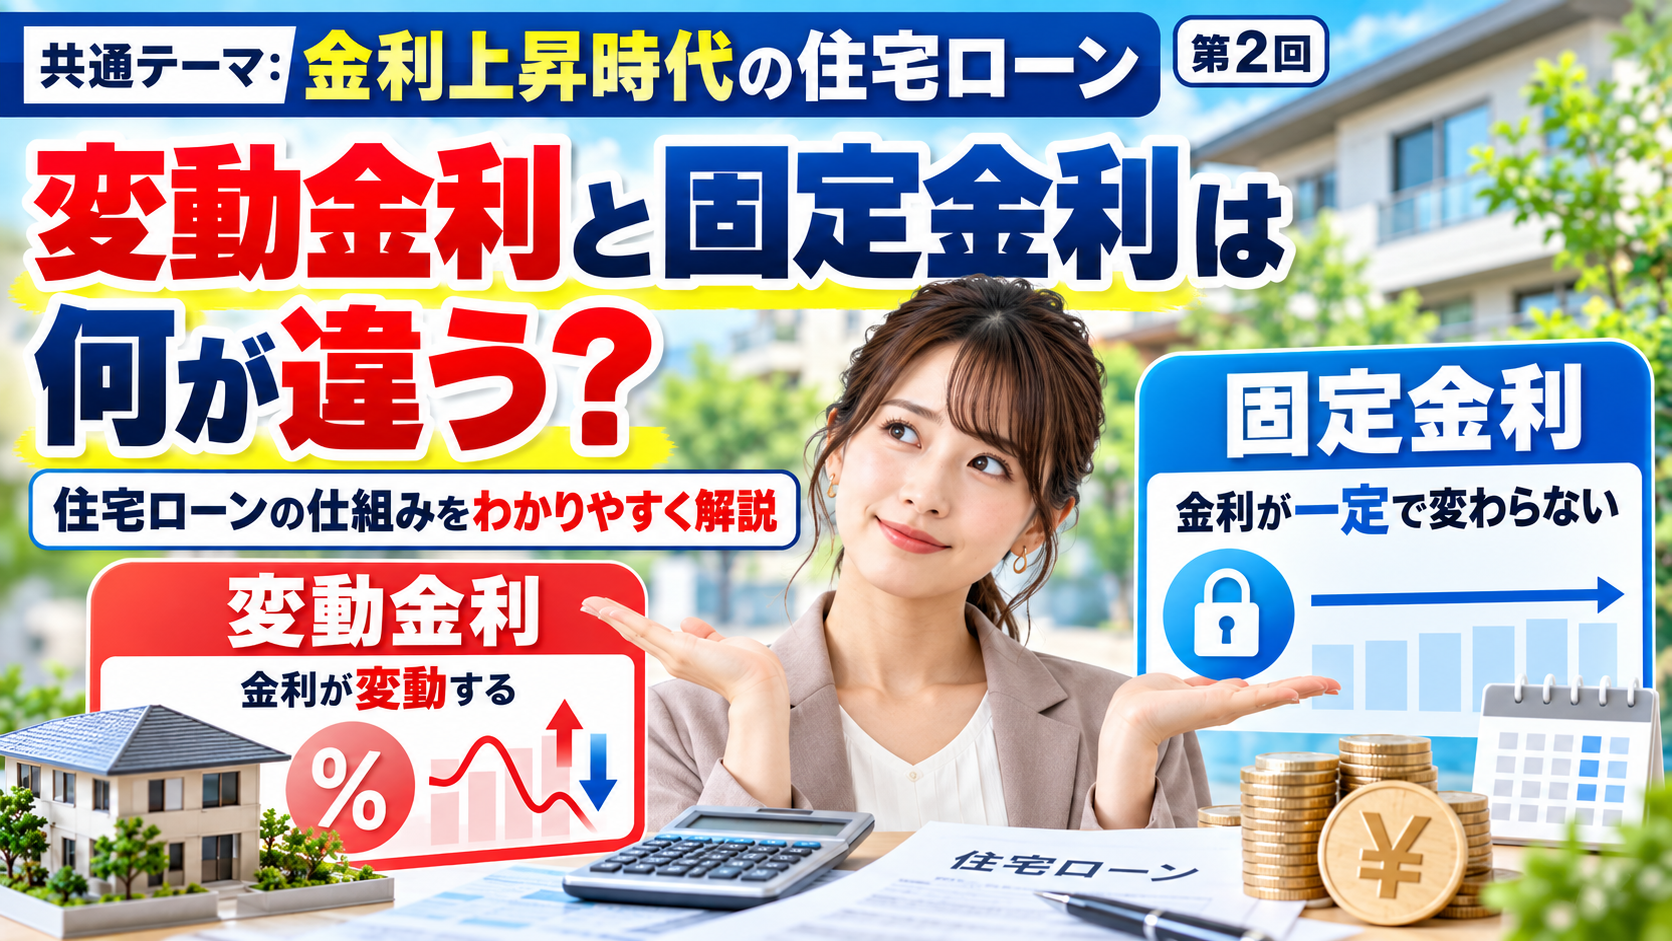
住宅ローンを選ぶとき、多くの人が最初に迷うのが、
「変動金利と固定金利、どちらを選べばいいのか?」
という問題ではないだろうか。
変動金利は、一般的に借入当初の金利を低く抑えやすい一方で、将来金利が上昇すると返済負担が増える可能性がある。
固定金利は、一定期間または返済終了まで金利を固定できるため返済計画を立てやすいが、借入時点では変動金利より高い金利が設定されることが多い。
さらに住宅ローンには、
変動金利型
固定期間選択型
全期間固定金利型
という大きく3つのタイプがある。
2026年は住宅ローン金利を取り巻く環境も変化している。
今回は、それぞれの住宅ローンがどのような仕組みなのか、メリットと注意点を分かりやすく解説する。
住宅ローンの金利タイプは大きく3種類
住宅ローンの金利タイプは、大きく分けると次の3つである。
| 金利タイプ | 金利 | 主な特徴 |
|---|---|---|
| 変動金利型 | 定期的に見直される | 当初金利を低く抑えやすいが、将来上昇する可能性がある |
| 固定期間選択型 | 2年・5年・10年など一定期間固定 | 固定期間中は返済額を確定しやすい |
| 全期間固定金利型 | 完済まで固定 | 将来の金利上昇の影響を受けにくい |
「固定金利」と呼ばれるものにも、
一定期間だけ固定するタイプ
と、
住宅ローン完済まで固定するタイプ
がある。
ここを区別して考えることが重要である。
変動金利とは?
変動金利型とは、その名の通り、住宅ローン返済中に適用金利が変わる可能性がある住宅ローンである。
例えば三井住友銀行では、変動金利型の適用金利を半年ごとに見直す仕組みとなっている。金融機関や商品によって具体的な見直し方法は異なる。(smbc.co.jp)
変動金利の大きな特徴は、一般的に固定金利より借入当初の金利が低めに設定されることが多い点である。
金利が低ければ、
毎月の返済額を抑えられる
利息負担を抑えられる
同じ返済額でもより多く借りられる
といったメリットがある。
一方で、返済期間中に金利が上昇すれば、将来的な利息負担も増える可能性がある。
変動金利は「最初の金利が35年間続く」わけではない
例えば、
「変動金利0.7%で住宅ローンを借りた」
としても、
35年間ずっと0.7%で返済できることが約束されているわけではない。
適用金利は金融機関のルールに従って見直される。
市場金利などが上昇すれば、
0.7%
↓
1.0%
↓
1.5%
といったように、適用金利が上昇する可能性がある。
逆に金利が低下すれば、適用金利が下がる場合もある。
つまり変動金利を選ぶということは、
将来の金利変動を住宅ローン利用者自身が一定程度引き受ける
ということでもある。
2026年には実際に変動金利の基準も動いている
住宅ローン金利は理論上だけでなく、実際に動いている。
例えば三井住友銀行が公表している新規住宅ローンの金利水準では、変動金利型の店頭金利は、
2026年8月 年3.125%
2026年9月 年3.375%
へ上昇している。
これは店頭金利であり、実際に利用者へ適用される金利とは異なる場合があるが、住宅ローンを取り巻く金利環境が変化していることは確認できる。(smbc.co.jp)
三菱UFJ銀行も、短期プライムレートの引き上げに伴い、2026年9月1日から住宅ローンの変動金利の基準金利を見直している。(bk.mufg.jp)
「低い変動金利が今後もずっと続く」と決めつけず、金利上昇時の返済額も確認しておくことが重要である。
変動金利の「5年ルール」とは?
変動金利についてよく聞くのが、
5年ルール
である。
一部の金融機関では、元利均等返済の変動金利について、適用金利が途中で上昇しても毎月返済額そのものは5年間変更しない仕組みを採用している。
例えば現在、
毎月10万円
を返済していたとする。
金利が上昇しても、5年ルールの対象であれば返済額そのものはすぐ12万円などへ増えるわけではない。
しかし、
返済額10万円のうち、
元金7万円・利息3万円
だったものが、
元金5万円・利息5万円
になるように、返済額の内訳が変わる可能性がある。
つまり、
毎月の支払額が変わらなくても、元金の減り方が遅くなる
のである。
三井住友銀行では、元利均等返済の変動金利型についてこの5年間一定ルールを採用している。(qa.smbc.co.jp)
「125%ルール」とは?
もう一つが、
125%ルール
である。
5年後に返済額を見直す際、金利が大幅に上がっていたとしても、新しい返済額をそれまでの返済額の125%以内に抑える仕組みである。
例えば、
毎月10万円
だった場合、
10万円 × 125%
= 12万5,000円
が新しい返済額の上限となる。
急激に返済額が増えることを抑える仕組みである。
ただし、
支払わなくてよくなった利息が消えるわけではない。
金利が急激に上昇すれば元金の減少が遅れたり、商品によっては未払利息が発生したりする可能性がある。
三井住友銀行でも、金利上昇によって利息が毎月返済額を上回った場合には未払利息として繰り延べられる場合があると説明している。(qa.smbc.co.jp)
すべての変動金利に「5年・125%ルール」があるわけではない
ここは非常に重要である。
変動金利なら必ず、
5年ルール
125%ルール
が適用されるわけではない。
金融機関や商品、返済方法によって仕組みは異なる。
例えば三井住友銀行でも、元金均等返済の場合には元利均等返済のような5年ルール・125%ルールはない。(qa.smbc.co.jp)
住宅ローンを契約するときには、
自分の商品に5年ルールがあるか
125%ルールがあるか
を確認することが重要である。
固定期間選択型とは?
固定期間選択型は、
最初の一定期間だけ金利を固定する住宅ローン
である。
例えば、
2年固定
5年固定
10年固定
20年固定
などがある。
仮に10年固定を選べば、原則として最初の10年間は金利が変わらない。
そのため、
「子どもの教育費が大きい最初の10年間だけ返済額を安定させたい」
といった考え方もできる。
固定期間中は金利と返済額を把握しやすいことがメリットである。
固定期間が終わったらどうなる?
注意したいのは、
「10年固定=その後も同じ金利」ではない
ことである。
固定期間が終了すると、その時点の金利を基準として、
変動金利へ変更する
再び固定期間を選ぶ
などの選択をする商品がある。
具体的な選択肢や条件は金融機関によって異なる。
そして固定期間終了時に金利が大幅に上昇していた場合には、返済額が大きく増える可能性がある。
例えば三井住友銀行の固定金利特約型では、固定期間終了後の返済額を見直す際、適用金利の変更による返済額の増減に上限はない。(smbc.co.jp)
つまり、
「固定期間中は安心だが、その後の金利は確定していない」
という住宅ローンである。
全期間固定金利とは?
全期間固定金利型は、
借入時から完済まで金利が固定される住宅ローン
である。
代表的な商品が住宅金融支援機構と民間金融機関が提供する「フラット35」である。
フラット35では、資金を受け取る時点で返済終了までの借入金利と返済額が確定する。(flat35.com)
例えば35年間固定で借りれば、市場金利がその後上昇しても、原則として住宅ローンの適用金利は変わらない。
そのため、
将来の返済額を確定できる
ことが最大の特徴である。
全期間固定なら金利が上がっても返済額は変わらない
例えば住宅ローンを全期間固定金利2%で借りた後、
市場金利が3%
4%
5%
へ上昇したとしても、契約した住宅ローンの金利がそれに連動して上昇することは基本的にない。
毎月返済額が最初から分かるため、
教育費
老後資金
自動車購入
住宅修繕
など、将来の家計計画を立てやすい。
一方で、借入後に市場金利が大幅に下がっても、適用金利は自動的には下がらない。
また、一般的には借入時点では変動金利より高めの金利になる場合が多い。
2026年9月のフラット35はどうなっている?
住宅金融支援機構によると、2026年9月のフラット35の金利は、返済期間21年以上35年以下の場合、
年3.46%~5.69%
で、最も多い金利は、
年3.46%
となっている。(flat35.com)
ただし住宅性能や家族構成などによって一定期間金利を引き下げる制度もあるため、実際の適用条件は個別に確認する必要がある。
重要なのは、
変動金利より数字が高いから固定金利は損
と単純に判断しないことである。
固定金利には、将来の金利上昇リスクを住宅ローン利用者が負わないという特徴がある。
変動・固定期間・全期間固定を比較すると?
特徴を整理すると次のようになる。
| 項目 | 変動金利 | 固定期間選択 | 全期間固定 |
|---|---|---|---|
| 当初金利 | 比較的低い傾向 | 中間的 | 比較的高い傾向 |
| 金利変動 | あり | 固定期間後あり | なし |
| 将来の返済額 | 確定しない | 固定期間後は確定しない | 借入時に確定 |
| 金利上昇リスク | 大きい | 固定期間後にある | 小さい |
| 金利低下の恩恵 | 受けやすい | 固定期間中は受けにくい | 原則受けない |
| 家計計画 | 変化に備える必要 | 一定期間は立てやすい | 長期計画を立てやすい |
つまり、
どれが絶対に得というものではない。
重要なのは、
「金利がどのように動くか」
を当てることだけではなく、
金利が動いたときに自分の家計が耐えられるか
である。
変動金利を検討するときのポイント
変動金利を検討する場合には、
現在の低い金利だけで返済計画を作らないことが重要である。
例えば、
現在の金利なら月12万円
だったとしても、
金利+1%なら月14万円
金利+2%なら月16万円
といったシミュレーションも行う。
そのうえで、
月々2万円、4万円増えても返済を続けられるか
を考える。
十分な貯蓄がある
借入額が比較的小さい
収入に対して返済額に余裕がある
早期返済できる可能性がある
といった家庭であれば、金利上昇に対応できる余地も大きくなる。
一方、
現在の返済額ですでに家計がぎりぎり
という場合には、金利上昇が家計へ与える影響も大きくなる。
固定金利を検討するときのポイント
全期間固定金利では、
毎月返済額を最初から確定できる
ことに大きな意味がある。
例えば、
今後教育費が増える
毎月の支出を一定にしたい
長期の家計計画を立てたい
金利上昇を気にし続けたくない
といった場合には、固定金利の特徴を活かしやすい。
ただし、その安心の代わりに借入時点の金利が高めになることがある。
つまり固定金利では、
将来の金利上昇リスクを避ける代わりに、現時点で一定の金利負担を受け入れる
という考え方になる。
「変動か固定か」だけで住宅ローンを決めない
住宅ローンを選ぶときには、
変動金利の方が安い
固定金利なら安心
という一つの要素だけで判断しない方がよい。
確認したいのは、
借入額
返済期間
現在の年齢
収入
貯蓄額
教育費
毎月の生活費
将来の収入変化
繰り上げ返済予定
などである。
例えば同じ5,000万円の住宅ローンでも、
年収1,000万円で十分な貯蓄がある家庭
と、
返済後にほとんど余裕が残らない家庭
では、同じ金利上昇でも影響は異なる。
金利タイプは家計全体と合わせて考える必要がある。
金利の未来を正確に予測することは難しい
住宅ローンは30年、35年、場合によっては50年という長期間にわたる。
その間の金利を正確に予測することは簡単ではない。
「これから必ず金利が上がる」
「また必ず低金利に戻る」
と断定して住宅ローンを選ぶのではなく、
上がった場合
下がった場合
変わらなかった場合
のそれぞれを考えておく方が現実的である。
変動金利を選ぶのであれば金利上昇への余力を持つ。
固定金利を選ぶのであれば、その固定金利で長期間返済しても家計に無理がないか確認する。
この考え方が重要である。
まとめ
住宅ローンの金利タイプは、大きく、
変動金利型
固定期間選択型
全期間固定金利型
の3種類に分けられる。
変動金利は、一般的に借入当初の金利を低く抑えやすい一方、将来の金利上昇によって利息や返済額が増える可能性がある。
固定期間選択型は、5年、10年など一定期間の金利を固定できるが、その期間終了後の金利や返済額は確定していない。
全期間固定金利は、完済まで金利と返済額を確定できる一方、借入時点では変動金利より高めの金利になることが多い。
つまり、
「変動金利と固定金利のどちらが得か」
という問いに、すべての人に共通する答えがあるわけではない。
住宅ローンで大切なのは、
現在もっとも低い金利を探すことだけではなく、将来金利が変化しても返済を続けられる仕組みを選ぶこと
である。
住宅ローンを選ぶ際には、現在の返済額だけでなく、
金利が1%上がった場合
2%上がった場合
も試算し、家計がどの程度まで耐えられるか確認しておきたい。
次回は、
「住宅ローン4,000万円の月々返済はいくら?金利別・返済期間別に比較」
をテーマに、
35年・40年・50年では月々いくらになるのか、金利0.5%・1%・2%など複数条件で具体的に比較する。
引用元・参考元
- 住宅金融支援機構「フラット35」 (flat35.com)
- 住宅金融支援機構「フラット35 金利情報(2026年9月)」 (flat35.com)
- 三井住友銀行「住宅ローン 金利種類変更」 (smbc.co.jp)
- 三井住友銀行「変動金利が上昇した場合の返済額への影響」 (qa.smbc.co.jp)
- 三井住友銀行「住宅ローン 金利水準推移」 (smbc.co.jp)
- 三菱UFJ銀行「住宅ローン 変動金利の基準金利見直しについて」 (bk.mufg.jp)