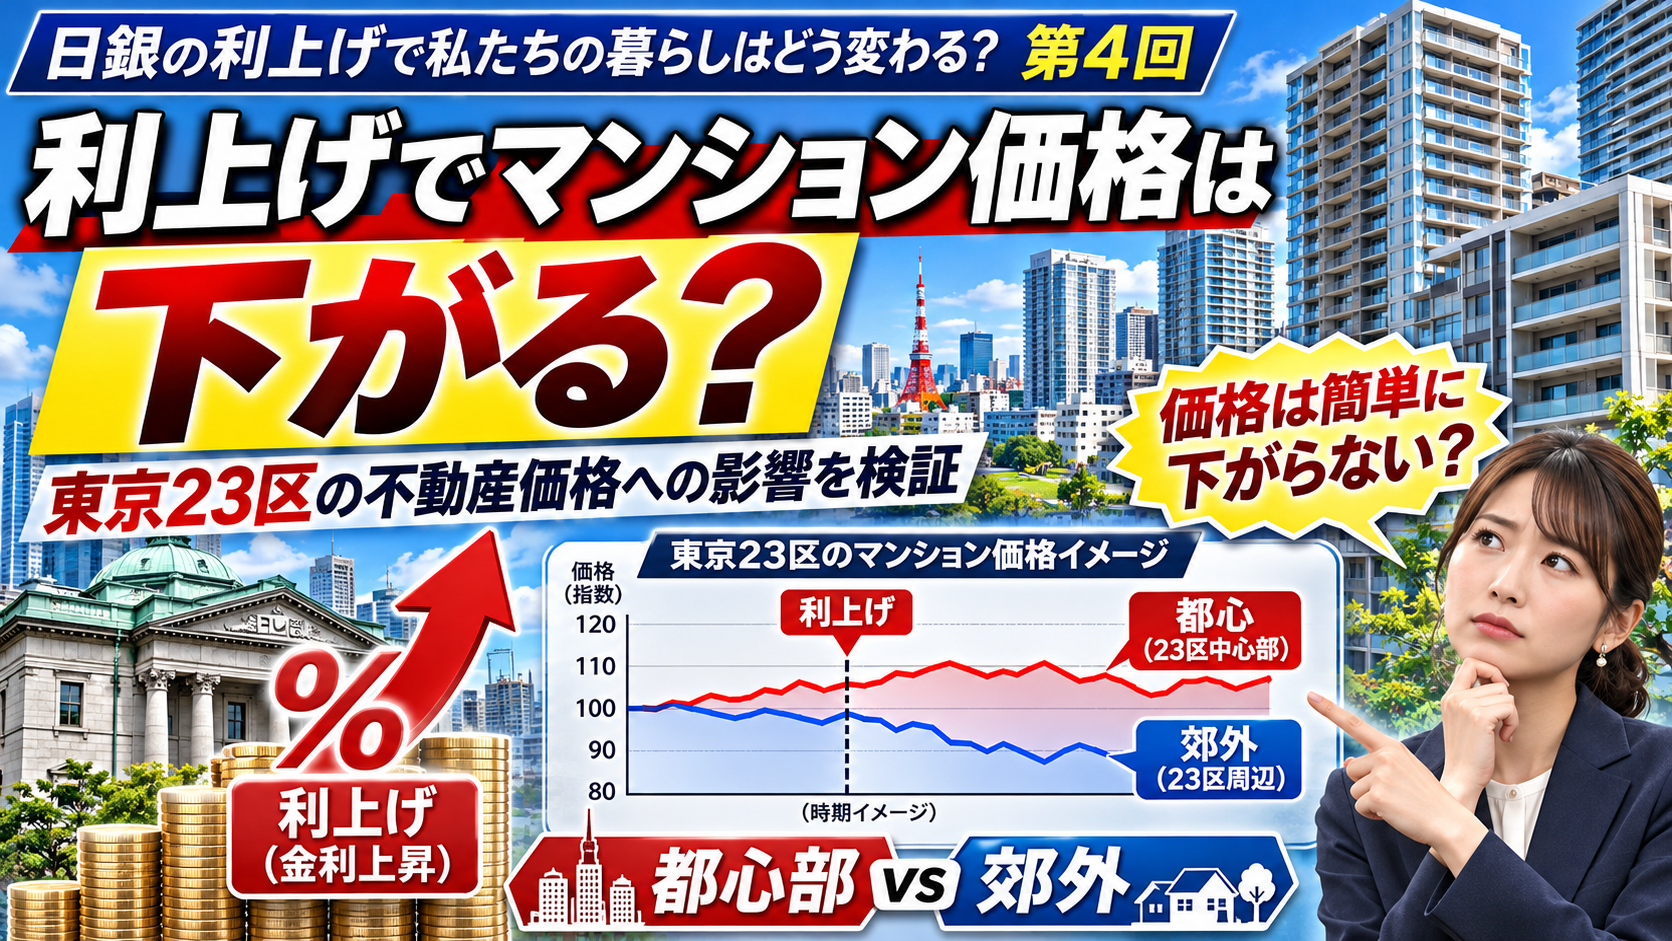
東京カンテイが2026年10月22日に発表した調査によると、2026年9月の東京23区の中古マンション価格は70㎡換算で1億2,629万円となり、4カ月連続で前月を下回った。
さらに、千代田区、中央区、港区などを含む都心6区では、5カ月連続で価格が下落している。
不動産データ・鑑定評価・土壌汚染調査の東京カンテイ+1
これまで「東京のマンション価格はどこまで上がるのか」といったニュースが相次いでいたが、今後は「いつまで下がるのか」という議論が増えていくかもしれない。
しかし、日銀が利上げを続ければ、マンション価格も必ず下がるのだろうか。
住宅ローン金利の上昇によって購入希望者の予算が縮小する一方、建築資材の高騰、建設業界の人手不足、土地価格、新築マンションの供給不足など、価格を支える要因も存在する。
また、マンション価格が下がったとしても、住宅ローン金利が上昇すれば、購入者の総支払額はかえって増加する可能性がある。
今回は、東京23区の最新のマンション市場動向を確認しながら、利上げによって不動産価格がどのような影響を受けるのか、具体的な数字とシミュレーションを交えて検証する。
なぜ利上げをするとマンション価格が下がるといわれるのか?
一般的に、金利の上昇は不動産価格に対する下落要因の一つとされている。
その最大の理由は、住宅ローン金利が上昇すると、同じ年収で購入できるマンションの価格が低くなる可能性があるためである。
例えば、毎月15万円までなら住宅ローンを返済できるという世帯があったとする。
金利が低ければ、毎月15万円の返済でより多くのお金を借りることができる。しかし、金利が上昇すると、同じ15万円を返済する場合でも借りられる金額は少なくなる。
住宅ローン金利が上昇すると、住宅購入者の予算が縮小し、希望する物件を購入できなくなる人が増える可能性がある。
その結果、住宅購入を延期する人や、より価格の低い物件に変更する人が増えれば、不動産市場全体の需要が弱まる。
物件を売却したい人に対して購入希望者が少なくなれば、売主が販売価格を引き下げる可能性も高くなる。
これが、利上げによって不動産価格に下落圧力がかかる基本的な仕組みである。
ただし、日銀の政策金利と住宅ローンの適用金利は同じものではない。金融機関によって金利の上昇幅や見直し時期は異なるため、利上げの影響が不動産市場に表れるまでには時間差が生じることもある。
2026年、東京23区のマンション価格は実際に下がっているのか?
まずは、最新の中古マンション市場のデータを確認してみよう。
東京カンテイの調査によると、2026年9月時点の東京23区の中古マンション価格は1億2,629万円となっている。
前月比では0.4%下落しているものの、前年同月比では14.5%上昇している。
つまり、短期的には価格が下がり始めているが、1年前と比較すると依然として高い水準にあるということだ。
東京23区の中古マンション価格の推移
| 時期 | 中古マンション価格 |
|---|---|
| 2026年7月 | 1億2,724万円 |
| 2026年8月 | 1億2,677万円 |
| 2026年9月 | 1億2,629万円 |
※専有面積70㎡換算。出典:東京カンテイ「2026年9月 三大都市圏・主要都市別 中古マンション価格推移」
不動産データ・鑑定評価・土壌汚染調査の東京カンテイ+1
7月から9月までの2カ月間で、東京23区の中古マンション価格は95万円下落した。
しかし、これまでの価格上昇幅を考えると、現時点では大幅な価格下落というよりも、価格調整が始まっている段階と捉えることもできる。
ここで注意したいのは、東京カンテイの中古マンション価格は、売り出し時の希望価格を70㎡に換算した指標であり、実際に売買契約が成立した価格ではないという点である。
実際の取引状況を把握するためには、成約価格や成約件数についても確認する必要がある。
マンションが売れなくなっている?成約件数と在庫件数の変化
公益財団法人東日本不動産流通機構(東日本レインズ)が2026年11月10日に発表した「月例速報 Market Watch 2026年10月度」によると、首都圏の中古マンション市場では、成約件数の減少と在庫件数の増加が続いている。
首都圏の中古マンション市場(2026年10月)
| 項目 | 数値 | 前年同月比 |
|---|---|---|
| 成約件数 | 3,392件 | −19.7% |
| 平均成約価格 | 4,979万円 | −6.5% |
| 成約㎡単価 | 79.44万円 | −6.9% |
| 在庫件数 | 53,510件 | +22.5% |
| 在庫物件の平均価格 | 7,007万円 | +24.3% |
出典:東日本不動産流通機構「月例速報 Market Watch サマリーレポート 2026年10月度」
レインズ
成約件数は7カ月連続で前年同月を下回り、在庫件数は8カ月連続で増加している。
さらに東京23区に限定すると、2026年10月の中古マンション成約件数は1,343件で、前年同月比26.9%減少している。成約件数が前年同月を下回るのは10カ月連続である。
成約㎡単価も129.69万円となり、前年同月比4.0%下落している。
レインズ
売主が希望する価格は依然として高い一方、実際に購入できる人や、その価格で購入したいと考える人が減少している可能性がある。
マンション価格より先に取引件数が減少する理由
不動産市場では、需要が弱くなったからといって、売主がすぐに販売価格を引き下げるとは限らない。
例えば、1億円で売却したいと考えているマンションの所有者がいたとする。
購入希望者から9,000万円であれば購入したいという申し出があっても、売却を急いでいなければ、1億円のまま販売を続けることができる。
しかし、その価格で購入する人が半年間、1年間と現れなければ、売主も価格の見直しを検討するようになる。
不動産市場では、次のような順序で価格調整が進む場合がある。
| 段階 | 市場で起きること |
|---|---|
| 第1段階 | 住宅ローン金利が上昇する |
| 第2段階 | 購入希望者の予算が縮小する |
| 第3段階 | 成約件数が減少する |
| 第4段階 | 売れ残る物件が増加する |
| 第5段階 | 販売期間が長期化する |
| 第6段階 | 売主が価格を引き下げる |
| 第7段階 | 市場全体の成約価格が下落する |
もちろん、すべての不動産市場がこの順番で変化するわけではない。
しかし、不動産価格の将来を考える際には、現在の平均価格だけではなく、成約件数や在庫件数の変化を確認することが重要である。
利上げが続いてもマンション価格は上昇してきた
日本では2024年3月にマイナス金利政策が解除され、その後、段階的に政策金利が引き上げられてきた。
日銀の政策金利の推移
| 時期 | 政策金利の誘導水準 |
|---|---|
| 2024年3月 | 0~0.1%程度 |
| 2024年7月 | 0.25%程度 |
| 2025年1月 | 0.50%程度 |
| 2025年12月 | 0.75%程度 |
| 2026年6月 | 1.00%程度 |
| 2026年9月 | 1.25%程度 |
| 2026年10月 | 1.25%程度(据え置き) |
出典:日本銀行「金融市場調節方針に関する公表文」
日本銀行ホームページ+1
しかし、利上げが始まった2024年以降も、東京のマンション価格は上昇を続けてきた。
東京カンテイによると、2025年の首都圏の中古マンション年間平均価格は前年比22.1%上昇している。
不動産データ・鑑定評価・土壌汚染調査の東京カンテイ
利上げが始まればすぐに不動産価格が下がるのであれば、2024年や2025年の段階でマンション価格が下落していても不思議ではない。
それでも価格が上昇したのは、金利上昇による下落圧力以上に、不動産価格を押し上げる要因が存在していたためと考えられる。
不動産価格は金利だけで決まるものではなく、需要と供給、建築費、土地価格、所得、投資資金など、複数の要因によって形成されるのである。
住宅ローン金利が上がると購入できるマンション価格はいくら下がる?
住宅ローン金利の上昇が不動産価格に影響する仕組みを、具体的なシミュレーションで確認してみよう。
毎月の住宅ローン返済額を15万円、20万円、25万円に設定した場合、金利によって借りられる金額はどれくらい変化するのだろうか。
毎月の返済額と住宅ローン借入可能額の比較
| 住宅ローン金利 | 月15万円返済 | 月20万円返済 | 月25万円返済 |
|---|---|---|---|
| 1.00% | 約5,314万円 | 約7,085万円 | 約8,856万円 |
| 1.25% | 約5,101万円 | 約6,801万円 | 約8,501万円 |
| 1.50% | 約4,899万円 | 約6,532万円 | 約8,165万円 |
| 2.00% | 約4,528万円 | 約6,038万円 | 約7,547万円 |
| 2.50% | 約4,196万円 | 約5,594万円 | 約6,993万円 |
| 3.00% | 約3,898万円 | 約5,197万円 | 約6,496万円 |
※返済期間35年、元利均等返済、ボーナス返済なし、金利一定として独自試算。金融機関の融資審査における借入限度額ではなく、毎月の返済額から逆算した理論上の借入額。
毎月20万円を住宅ローンの返済に充てることができる世帯では、金利1.00%であれば約7,085万円を借りることができる。
しかし、金利が2.00%になると約6,038万円、3.00%になると約5,197万円まで減少する。
金利が1.00%から3.00%になった場合、同じ毎月返済額でも購入予算には約1,888万円もの差が生じる。
仮に自己資金として1,000万円を用意している場合、住宅購入予算は以下のように変化する。
| 住宅ローン金利 | 借入可能額 | 自己資金 | 住宅購入予算 |
|---|---|---|---|
| 1.00% | 7,085万円 | 1,000万円 | 8,085万円 |
| 1.50% | 6,532万円 | 1,000万円 | 7,532万円 |
| 2.00% | 6,038万円 | 1,000万円 | 7,038万円 |
| 2.50% | 5,594万円 | 1,000万円 | 6,594万円 |
| 3.00% | 5,197万円 | 1,000万円 | 6,197万円 |
※購入時の諸費用は考慮していない。
これまで8,000万円のマンションを購入できていた世帯が、6,000万円台のマンションしか購入できなくなる可能性がある。
こうした世帯が増加すれば、マンション市場全体の購買力は低下する。
これが住宅ローン金利の上昇によって不動産価格に下落圧力がかかる大きな理由の一つである。
1億円のマンションは金利が上がると何%値下がりする必要があるのか?
では、金利上昇によって住宅ローンの負担が増加した場合、従来と同じ毎月返済額で購入するためには、マンション価格がどれくらい下がる必要があるのだろうか。
1億円のマンションを全額住宅ローンで購入し、金利1.00%、35年で返済する場合を基準として考えてみよう。
この場合、毎月の住宅ローン返済額は約28万2,286円となる。
同じ毎月返済額で購入できるマンション価格
| 住宅ローン金利 | 購入可能価格 | 必要な価格下落率 |
|---|---|---|
| 1.00% | 1億円 | ― |
| 1.25% | 約9,599万円 | 約4.0% |
| 1.50% | 約9,219万円 | 約7.8% |
| 2.00% | 約8,522万円 | 約14.8% |
| 2.50% | 約7,896万円 | 約21.0% |
| 3.00% | 約7,335万円 | 約26.6% |
※35年、元利均等返済、ボーナス返済なし、全額借入、諸費用なしとして試算。
住宅ローン金利が1.00%から2.00%になった場合、従来と同じ返済額を維持するためには、1億円だったマンション価格が約8,522万円まで下がる必要がある。
つまり、約14.8%の価格下落が必要になる。
さらに金利が3.00%まで上昇した場合、約26.6%の価格下落がなければ、従来と同じ毎月返済額にはならない。
もちろん、これはマンション価格が実際に14.8%や26.6%下落するという予測ではない。
あくまでも、住宅ローンを利用する購入者の購買力がどれほど変化するのかを示すシミュレーションである。
マンション価格が1,000万円下がっても支払総額が増える?
マンション価格が高騰している現在、金利が上がってマンション価格が下落することを待っている人もいるだろう。
しかし、金利上昇局面では、物件価格が下落したからといって、住宅を安く購入できるとは限らない。
例えば、現在1億円で販売されているマンションが、将来9,000万円まで下落したとする。
物件価格だけを見れば1,000万円も安くなっている。
しかし、その間に住宅ローン金利が1.00%から2.00%へ上昇していた場合、どうなるのだろうか。
マンション価格と住宅ローン金利の組み合わせ別比較
| マンション価格 | 住宅ローン金利 | 毎月返済額 | 総返済額 |
|---|---|---|---|
| 1億円 | 1.00% | 約28.23万円 | 約1億1,856万円 |
| 9,500万円 | 1.50% | 約29.09万円 | 約1億2,217万円 |
| 9,000万円 | 2.00% | 約29.81万円 | 約1億2,522万円 |
| 8,500万円 | 2.00% | 約28.16万円 | 約1億1,826万円 |
| 8,000万円 | 3.00% | 約30.79万円 | 約1億2,931万円 |
※全額住宅ローン、35年、元利均等返済、ボーナス返済なし、借入期間中の金利一定、諸費用なしとして独自試算。
1億円のマンションを金利1.00%で購入した場合、35年間の総返済額は約1億1,856万円となる。
一方、マンション価格が9,000万円に下落したものの、住宅ローン金利が2.00%になった場合、総返済額は約1億2,522万円となる。
物件価格は1,000万円下がっているにもかかわらず、総返済額は約666万円増加する計算である。
さらに、マンション価格が8,000万円まで下落しても、住宅ローン金利が3.00%になれば、総返済額は約1億2,931万円となる。
物件価格が2,000万円安くなっているにもかかわらず、金利1.00%で1億円のマンションを購入した場合よりも、約1,075万円多く支払うことになる。
住宅購入を検討する際には、マンション価格だけでなく、住宅ローン金利も合わせて比較する必要がある。
マンション価格が下落することと、マンションを購入しやすくなることは必ずしも同じではないのである。
利上げしても東京のマンション価格が下がりにくい5つの理由
住宅ローン金利が上昇すれば、購入希望者の予算は縮小する。
しかし、東京のマンション市場には、価格を支えるさまざまな要因がある。
理由① 建築資材や建設費の上昇
マンションの建設には、鉄筋、コンクリート、木材、ガラス、住宅設備など、さまざまな建築資材が必要となる。
これらの価格が上昇すれば、マンションを建設するための費用も増加する。
さらに、建設業界の人手不足や労務費、物流費、エネルギー価格なども建設費に影響する。
国土交通省では、建設工事に必要な費用の変化を示す「建設工事費デフレーター」を公表している。
国土交通省
金利が上昇したとしても、マンションを建設するための費用が同じ割合で下落するわけではない。
例えば、以下のようなマンション事業を想定してみよう。
| 費用項目 | 従来 | 費用上昇後 |
|---|---|---|
| 土地取得費 | 30億円 | 36億円 |
| 建設費 | 45億円 | 58.5億円 |
| その他事業費 | 10億円 | 12億円 |
| 事業費合計 | 85億円 | 106.5億円 |
| 100戸で割った1戸当たり事業費 | 8,500万円 | 1億650万円 |
※マンション建設費の構造を説明するための仮想事例。実際の建設事業費や販売価格の内訳を示すものではない。販売利益は含まない。
この場合、同じ100戸のマンションを建設しても、1戸当たりの事業費は2,150万円増加している。
住宅ローン金利が上昇して購入希望者の予算が縮小しても、不動産会社は事業費を大きく下回る価格で継続的に販売することが難しい。
その結果、販売価格を引き下げるのではなく、建設計画そのものを延期したり、供給戸数を減らしたりする可能性もある。
理由② 東京23区のマンション用地が限られている
東京23区、とりわけ都心部では、マンションを建設できるまとまった土地が限られている。
すでに建物が存在している土地を取得する場合には、既存建物の解体、権利関係の調整、地権者との交渉などが必要になることもある。
また、駅周辺や商業施設の近くといった利便性の高い土地では、オフィスビル、ホテル、商業施設などとの土地取得競争も発生する。
住宅需要が多少減少したとしても、希少性の高い土地の価格が同じように下落するとは限らない。
土地取得費が高止まりすれば、新築マンションの価格も下がりにくくなる。
ただし、土地価格も景気や資金調達環境の影響を受けるため、将来にわたって上昇し続けることが保証されているわけではない。
理由③ 新築マンションの供給戸数が減少している
不動産経済研究所の調査によると、2026年度上半期(4月~9月)の首都圏の新築マンション発売戸数は8,601戸となり、前年同期比6.0%減少した。
その一方で、平均価格は1億1,494万円となり、過去最高を更新した。
新築マンションの供給状況
| 地域 | 2026年度上半期発売戸数 | 前年同期比 |
|---|---|---|
| 東京23区 | 3,313戸 | −7.9% |
| 東京都下 | 874戸 | −23.1% |
| 神奈川県 | 2,211戸 | +1.4% |
| 埼玉県 | 873戸 | −21.8% |
| 千葉県 | 1,330戸 | +19.1% |
| 首都圏全体 | 8,601戸 | −6.0% |
出典:不動産経済研究所「首都圏新築分譲マンション2026年度上半期」
東京都宅建協会 全宅保証協会東京本部+1
マンションを購入したい人が減少したとしても、それ以上に新築マンションの供給戸数が減少すれば、需給バランスによって価格が維持される可能性がある。
また、新築マンションの価格が高騰すれば、新築を購入できない人が中古マンション市場へ流れる。
その結果、中古マンションの価格も下がりにくくなる場合がある。
一方で、2026年9月の首都圏の新築マンション初月契約率は50.4%となっており、販売状況にも弱さが見られる。
自由住宅NAVI
供給戸数が減少しているだけで、必ず価格が維持されるわけではない点には注意が必要である。
理由④ 東京への人口集中が続いている
日本全体では人口減少が進んでいるが、人口の増減は地域によって異なる。
総務省の「住民基本台帳人口移動報告」によると、2025年の東京圏では国内の人口移動によって12万3,534人の転入超過が発生している。
東京都だけでも6万5,219人の転入超過となった。
| 地域 | 2025年の国内人口移動による転入超過数 |
|---|---|
| 東京都 | 65,219人 |
| 東京圏 | 123,534人 |
※東京圏は東京都、神奈川県、埼玉県、千葉県。出典:総務省統計局「住民基本台帳人口移動報告 2025年結果」
統計局
就職、進学、転勤などによって東京圏に人が集まれば、住宅需要が生まれる。
住宅購入需要だけでなく、賃貸住宅の需要にもつながるため、人口集中は不動産市場を支える要因の一つとなる。
ただし、人口が増加しているからといって、すべてのエリアや物件の価格が上昇するわけではない。
駅からの距離、通勤の利便性、生活環境、住宅供給量、世帯構成などによって、住宅需要には違いが生じる。
理由⑤ 現金購入者や国内外の投資家が存在する
住宅ローン金利が上昇すると、住宅ローンを利用する一般的な購入者は影響を受けやすい。
しかし、マンションを購入する人のすべてが住宅ローンを利用しているわけではない。
自己資金が豊富な個人、国内外の投資家、法人など、金融機関から住宅ローンを借りずにマンションを購入する人も存在する。
こうした購入者は、住宅ローン金利の上昇による直接的な影響を比較的受けにくい。
また、海外の投資家にとっては、為替レートも日本の不動産を購入する際の重要な要素となる。
例えば、日本円で1億円のマンションを米ドルで購入すると仮定した場合、次のようになる。
| 為替レート | 1億円のマンションの米ドル換算価格 |
|---|---|
| 1ドル=100円 | 約100万ドル |
| 1ドル=120円 | 約83.3万ドル |
| 1ドル=140円 | 約71.4万ドル |
| 1ドル=150円 | 約66.7万ドル |
| 1ドル=160円 | 約62.5万ドル |
※為替手数料や購入諸費用を含まない単純計算。
日本人にとっては1億円のマンションであっても、円安が進めば、米ドルを保有している購入者にとっては割安になる場合がある。
反対に、日銀の利上げによって円高が進めば、海外投資家の購買力が低下する可能性もある。
さらに、現金で購入する投資家であっても、預金や国債などの金利が上昇すれば、不動産以外の資産に資金を振り向ける可能性がある。
現金購入者や海外投資家が存在することは価格を支える要因の一つではあるが、金利上昇の影響を全く受けないというわけではない。
利上げで不動産投資家の購入価格も下がる可能性がある
マンション価格には、実際に居住する人の住宅購入需要だけでなく、家賃収入を目的とした投資需要も影響している。
不動産投資では、物件価格に対してどれくらいの収益を得られるのかが重要となる。
例えば、年間の純収益が300万円の不動産を購入する投資家が、金利環境の変化によって、より高い投資利回りを求めるようになった場合を考えてみよう。
投資家が求める利回りと不動産価格の関係
| 投資家が求める還元利回り | 年間純収益 | 理論上の不動産価格 |
|---|---|---|
| 3.0% | 300万円 | 1億円 |
| 3.5% | 300万円 | 約8,571万円 |
| 4.0% | 300万円 | 7,500万円 |
| 4.5% | 300万円 | 約6,667万円 |
| 5.0% | 300万円 | 6,000万円 |
※直接還元法の考え方を用いた簡易試算。不動産価格=年間純収益÷還元利回り。純収益は賃貸収入から運営経費を差し引いた金額とし、借入金返済や所得税などは含まない。
年間の純収益が同じ300万円でも、投資家が求める還元利回りが3.0%から4.0%になれば、理論上の不動産価格は1億円から7,500万円に下がる。
金利が上昇すると、不動産投資向けの融資金利が上昇するだけでなく、預金や債券など、ほかの金融資産の収益性も変化する。
これまで低い利回りでも購入されていた不動産について、投資家がより高い収益性を求めるようになれば、不動産価格の下落圧力につながる可能性がある。
ただし、政策金利が1ポイント上昇したからといって、不動産の還元利回りも必ず1ポイント上昇するわけではない。
家賃収入の見通し、立地、空室リスク、物件の希少性、将来的な売却価格への期待などによって、投資家が求める利回りは変化する。
東京23区でも利上げの影響はエリアによって異なる
東京23区のマンション価格を一つの平均値だけで判断することには注意が必要である。
千代田区、中央区、港区などの都心部と、それ以外の住宅地では、購入者の属性や購入目的、価格帯が異なるためである。
東日本レインズの2026年10月の成約データをエリア別に確認してみよう。
東京23区のエリア別中古マンション成約㎡単価
| エリア | 成約㎡単価 | 前年同月比 |
|---|---|---|
| 都心3区 | 227.43万円 | −3.6% |
| 城南地区 | 135.47万円 | +7.6% |
| 城西地区 | 145.33万円 | −8.4% |
| 城北地区 | 100.67万円 | −3.2% |
| 城東地区 | 98.55万円 | −2.9% |
※東日本レインズの地区区分による。出典:2026年10月の成約動向データ。
首都圏 不動産データレポート+1
都心3区は前年同月を下回っている一方、品川区、目黒区、大田区、世田谷区を含む城南地区では、前年同月比7.6%上昇している。
このように、同じ東京23区でも価格動向には違いがある。
都心の高額マンション
都心の高額マンションでは、富裕層や投資家など、自己資金の豊富な購入者が存在するため、一般的な住宅ローン金利の影響が比較的小さい場合がある。
一方で、価格が急激に上昇していた物件については、投資需要の減少や割高感によって、大きな価格調整が起きる可能性もある。
都心だから必ず価格が維持されるとは限らない。
一般的なファミリー向けマンション
ファミリー向けマンションでは、住宅ローンを利用して購入する世帯が多いと考えられる。
そのため、住宅ローン金利の上昇によって購入予算が縮小すれば、その影響を受けやすい。
ただし、駅に近く、子育て環境や生活利便性に優れた物件であれば、継続的な住宅需要によって価格が支えられる場合もある。
駅から離れたマンションや築年数の古いマンション
駅から遠い物件や、修繕費の増加が見込まれる築年数の古い物件では、購入者が慎重になる可能性がある。
住宅ローン金利が上昇するなかで、管理費や修繕積立金まで増加すると、毎月の住宅関連支出が大きくなるためである。
このような環境では、同じエリア内でも物件によって価格差が広がる可能性がある。
利上げによって新築マンションと中古マンションのどちらが下がりやすい?
新築マンションと中古マンションでは、販売価格の決まり方が異なる。
新築マンションでは、土地取得費や建設費、販売経費などを考慮して、不動産会社が販売価格を設定する。
一方、中古マンションでは、個人や法人の所有者が、周辺相場や自身の売却事情などを考慮して販売価格を決めることが多い。
| 比較項目 | 新築マンション | 中古マンション |
|---|---|---|
| 価格を決める主な要因 | 土地取得費・建設費・事業採算・需要 | 周辺相場・物件状態・売主の事情 |
| 金利上昇の影響 | 購入需要の減少 | 購入需要の減少 |
| 価格調整の方法 | 販売延期・供給調整・値引きなど | 売出価格の変更・価格交渉など |
| 建築費上昇の影響 | 直接的に受けやすい | 新築価格を通じて間接的に受ける |
| 売却期限 | 事業計画や資金調達に左右される | 所有者ごとに異なる |
中古マンションでは、転勤、相続、住み替え、離婚、住宅ローンの返済負担など、所有者ごとに異なる事情がある。
売却を急いでいる所有者は、購入需要が減少した場合に販売価格を引き下げる可能性がある。
そのため、中古マンションの一部では、新築マンションより早く価格調整が進むことも考えられる。
一方、新築マンションでも販売在庫が増加し、事業者の資金調達負担が大きくなれば、値引きなどによる販売促進が行われる可能性がある。
どちらが先に、どれくらい下落するかは、市場環境や個別の販売状況によって異なる。
利上げで住宅ローンを返済できない人が増えるとマンション価格は下がる?
金利上昇が長期間続いた場合、住宅ローンの返済負担が家計を圧迫する可能性がある。
前回の記事で紹介したように、変動金利型住宅ローンには5年ルール・125%ルールが設けられている場合がある。
しかし、これらのルールは金利上昇による負担を免除する制度ではない。
返済額の見直し時期を迎えれば、毎月の返済額が大きく増加する可能性がある。
例えば、住宅ローンの毎月返済額が20万円だった世帯が、125%ルールによる上限まで返済額を引き上げられた場合、毎月25万円となる。
年間では60万円の負担増である。
このような負担増に対応できない世帯が住宅の売却を選択すれば、中古マンション市場の供給が増加する可能性がある。
さらに、景気悪化による収入減少や失業が重なれば、住宅ローンの返済が困難になる世帯が増えることも考えられる。
ただし、住宅ローンの返済負担が増加したからといって、すぐに多くの人が自宅を売却するわけではない。
貯蓄による対応、支出の見直し、金融機関への返済条件の相談、繰り上げ返済などによって、住宅を保有し続ける人もいる。
金利上昇による売却物件の増加が市場全体にどの程度影響するのかは、雇用環境や賃金、家計の資産状況にも左右される。
2027年以降、東京のマンション価格はどうなる?
今後の東京のマンション価格については、大きく分けて3つのシナリオが考えられる。
シナリオ① マンション価格が緩やかに下落する
日銀の利上げが続き、住宅ローン金利も段階的に上昇する。
購入者の予算が縮小し、中古マンションの在庫件数が増加することで、売主が徐々に販売価格を引き下げる。
一方で、建築費や土地価格は高水準にあり、新築マンションの供給も限られているため、市場全体の価格は急落せず、緩やかな価格調整が進むケースである。
シナリオ② マンション価格が高止まりする
住宅ローン金利は上昇するものの、賃金も上昇し、住宅購入者の購買力が大きく低下しない。
また、建築費や土地価格が高止まりし、新築マンションの供給不足が続く。
その結果、販売件数は減少しても、マンション価格そのものは大きく下がらないケースである。
シナリオ③ マンション価格が大きく下落する
金利上昇に加えて、景気後退、雇用環境の悪化、所得の減少、投資資金の流出などが重なる。
住宅の購入需要が大幅に減少する一方、資金繰りなどの理由から売却を希望する所有者が増加する。
その結果、販売価格を大幅に引き下げなければ売却できない物件が増加し、不動産市場全体で大きな価格調整が起きるケースである。
3つのシナリオの比較
| 項目 | 緩やかな下落 | 高止まり | 大幅な下落 |
|---|---|---|---|
| 住宅ローン金利 | 上昇 | 緩やかに上昇 | 大幅上昇など |
| 賃金・雇用 | 比較的安定 | 改善 | 悪化 |
| 住宅購入需要 | 減少 | 一定水準を維持 | 大幅減少 |
| 中古マンション在庫 | 増加 | 安定または緩やかに増加 | 大幅増加 |
| 建築費 | 高止まり | 高止まり・上昇 | 景気次第で変動 |
| 投資需要 | 減少 | 一定水準を維持 | 大幅減少 |
| マンション価格 | 緩やかに下落 | 横ばい・上昇 | 大きく下落 |
※将来の市場環境を整理するための仮定であり、価格予測ではない。
2026年秋時点では、東京23区の中古マンション市場において価格調整の動きが確認できる。
しかし、現時点のデータだけで、不動産バブルが崩壊する、マンション価格が暴落すると断定することはできない。
今後の金利動向だけでなく、景気や雇用、住宅供給量、投資需要がどのように変化するのかを確認していく必要がある。
マンション価格の下落を判断するために見るべき7つの指標
マンションの購入や売却、不動産投資を検討している人は、平均価格だけでなく、複数の経済指標を確認しておきたい。
| 指標 | 確認する内容 | 主な情報源 |
|---|---|---|
| 日銀の政策金利 | 利上げ・利下げの動向 | 日本銀行 |
| 住宅ローン金利 | 実際の借入負担の変化 | 各金融機関 |
| 中古マンション成約価格 | 実際に取引された価格 | 東日本レインズ |
| 中古マンション成約件数 | 購入需要の強さ | 東日本レインズ |
| 中古マンション在庫件数 | 売れ残り物件の増減 | 東日本レインズ |
| 新築マンション供給戸数 | 新規住宅供給の増減 | 不動産経済研究所 |
| 建築費・土地価格 | 新築価格を支える費用の変化 | 国土交通省 |
特に注目したいのが、成約件数と在庫件数の関係である。
成約件数が減少する一方で在庫件数が増加している場合、販売物件に対する購入需要が弱まっている可能性がある。
その状態が長期間続けば、販売価格の引き下げにつながることも考えられる。
反対に、利上げが続いていても在庫件数が減少し、成約件数が増加している場合には、住宅需要が強い状態が維持されている可能性がある。
不動産価格の動きを判断する際には、一つの指標だけで結論を出さないことが重要である。
利上げでマンション価格が下がることに関するよくある質問
日銀が利上げしたらマンション価格は必ず下がる?
必ず下がるわけではない。住宅ローン金利の上昇によって住宅購入需要が減少する可能性がある一方、建築費の上昇、土地価格、新築マンションの供給不足などが価格を支える場合もある。
マンション価格は利上げから何年後に下がる?
決まった期間はない。不動産市場では、価格よりも先に成約件数の減少や在庫件数の増加が見られる場合がある。金利上昇の影響が価格に反映されるまでには、数カ月から数年以上かかる可能性もある。
東京23区のマンション価格は暴落する?
大幅に下落する可能性を否定することはできないが、利上げだけを理由に暴落すると断定することはできない。景気、雇用、所得、住宅供給量、投資需要なども重要な判断材料となる。
都心のタワーマンションは利上げに強い?
自己資金の豊富な購入者や国内外の投資家が存在するため、住宅ローン金利の影響が比較的小さい場合がある。ただし、投資需要の減少や割高感によって価格が大幅に調整される可能性もある。
マンション価格が下がるまで購入を待ったほうがいい?
マンション価格が下落しても、その間に住宅ローン金利が上昇すれば、総返済額が増加する可能性がある。待っている間に支払う家賃や、希望する物件の供給状況なども含めて判断する必要がある。
住宅ローンを使わず現金で購入する場合は利上げの影響を受けない?
住宅ローン金利上昇による直接的な返済負担は発生しない。ただし、利上げによって不動産価格が下落したり、預金や債券などの利回りが上昇したりする可能性があるため、間接的な影響は受ける。
利上げは不動産投資を始めるチャンスになる?
物件価格が下落すれば、より低い価格で購入できる可能性がある。一方で、融資金利の上昇によって投資収支が悪化する可能性もある。購入価格だけでなく、家賃収入、空室率、修繕費、借入金利などを総合的に検討する必要がある。
まとめ
日銀の利上げは、マンション価格に対する下落要因の一つである。
住宅ローン金利が上昇すれば、同じ毎月返済額で借りられる金額が減少し、住宅購入者の予算が縮小する。
2026年秋の東京23区の中古マンション市場では、成約件数の減少や価格調整の動きが見られている。
しかし、マンション価格には金利以外にもさまざまな要因が影響している。
今回の記事のポイントを整理すると、以下のとおりである。
-
利上げによって住宅ローン金利が上昇すると、住宅購入者の購買力が低下する。
-
不動産価格の下落に先行して、成約件数の減少や在庫件数の増加が起きる場合がある。
-
東京23区の中古マンション市場では、2026年秋時点で価格調整の動きが確認されている。
-
建築費、土地価格、新築マンションの供給不足、人口集中などは価格を支える要因となる。
-
不動産投資家が求める利回りの上昇も、不動産価格の下落圧力につながる可能性がある。
-
同じ東京23区でも、エリアや物件によって金利上昇の影響は異なる。
-
マンション価格が下落しても、住宅ローン金利の上昇によって総返済額が増える可能性がある。
-
今後の不動産価格を考える際には、金利だけでなく、成約件数、在庫件数、住宅供給量、経済状況などを確認する必要がある。
これまで日本では、低金利によって住宅ローンを利用しやすい環境が長期間続いてきた。
しかし、金利のある時代には、物件価格だけでなく、お金を借りるための費用についても、これまで以上に考える必要がある。
マンション価格が高いから購入できないという時代から、マンション価格が下がっても金利が高いため購入しにくいという時代に変化する可能性もある。
住宅購入や不動産投資を検討する際には、物件価格の上昇・下落だけに注目するのではなく、金利を含めた総支払額や将来の収支を慎重に検討することが重要である。
マンションの価格がいくらなのかということと、そのマンションを手に入れるために最終的にいくら必要なのかということは、別の問題なのである。
次回予告
利上げで不動産投資は赤字になる?借入金利と家賃収入から収益をシミュレーション【日銀の利上げで私たちの暮らしはどう変わる? 第5回】
次回は、金利上昇が不動産投資の収益性に与える影響について詳しく解説する。
家賃収入が変わらない状態で、不動産投資ローンの金利が1%、2%、3%、4%と上昇した場合、毎月のキャッシュフローはどれくらい変化するのだろうか。
また、金利上昇によって赤字になる物件と、収益を維持できる物件にはどのような違いがあるのか。
物件価格、家賃収入、借入金利、管理費、修繕積立金、空室リスクなどを考慮しながら、金利上昇時代の不動産投資について具体的なシミュレーションを行う。
引用元・参考元
※本記事は2026年11月18日時点の公表情報をもとに作成しています。中古マンション、新築マンションの統計は調査対象や公表時期が異なります。住宅ローンや不動産価格に関するシミュレーションは一定の条件を仮定した独自試算であり、将来の金利、不動産価格、投資収益を予測・保証するものではありません。不動産投資には、空室、家賃下落、金利上昇、修繕費の増加、不動産価格の下落などのリスクがあります。
編集時の確認事項:東日本レインズの資料はPDFのテキストデータと関連資料で確認していますが、PDFのページ画像は取得できませんでした。掲載前には原本の数値もご確認ください。今回は従来の制作方針に沿って、グラフ・画像は使用せず、文章と表のみで構成しています。