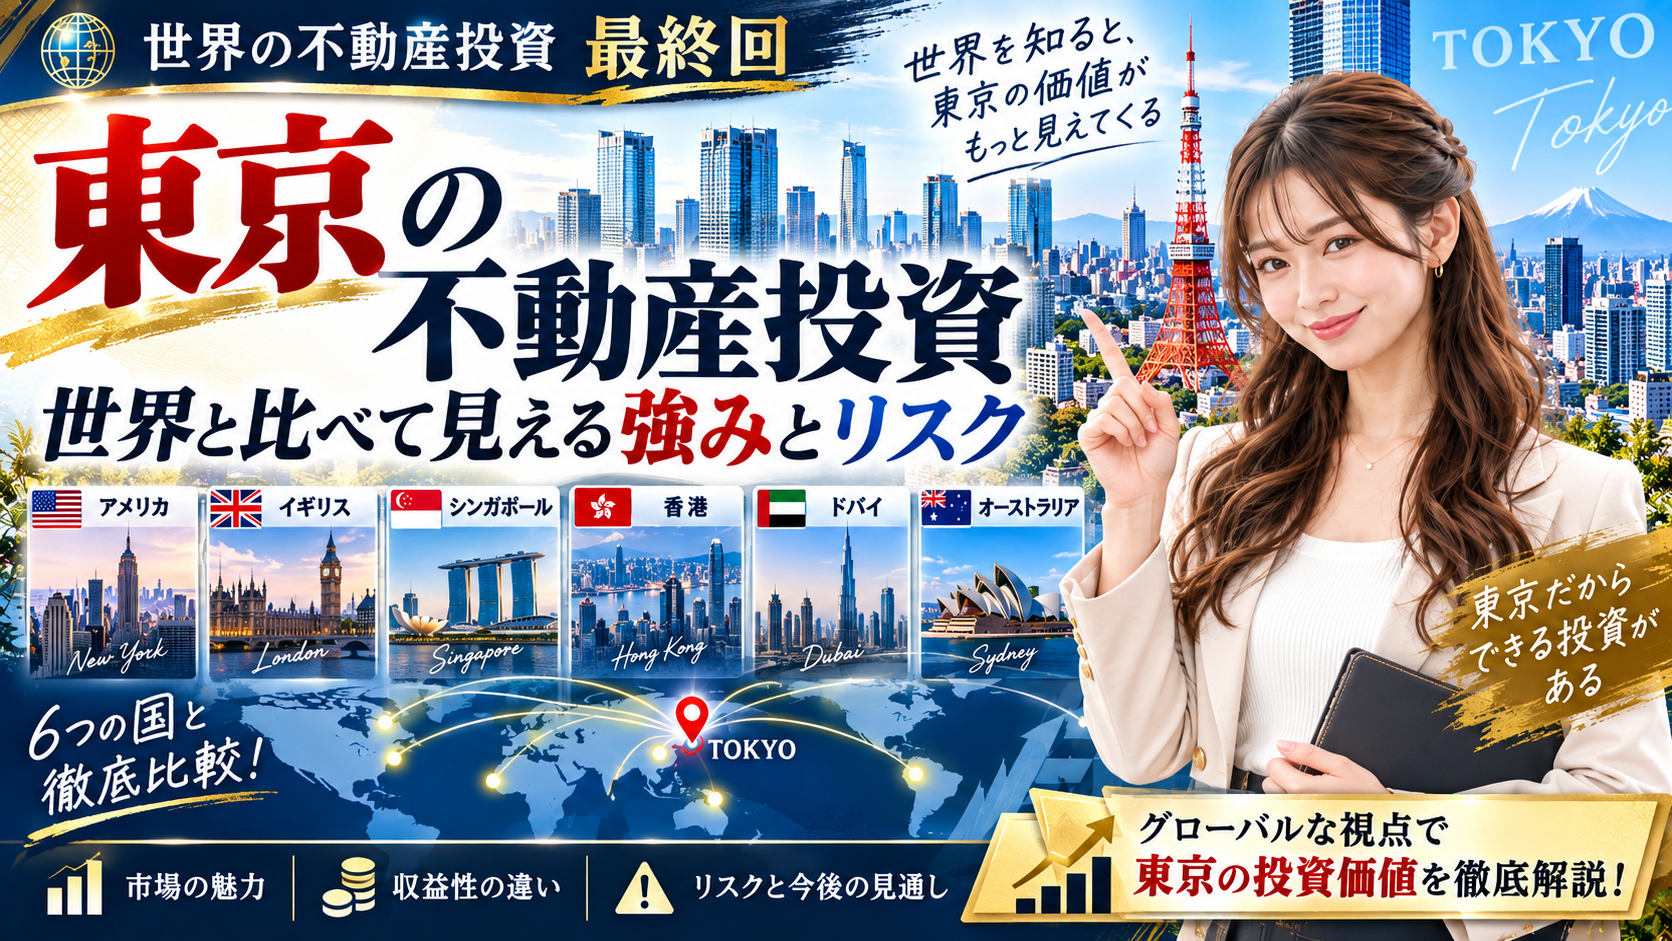
アメリカ、ロンドン、シンガポール、香港、ドバイ、オーストラリア。
これまで6回にわたり、世界の不動産市場を見てきました。
中古住宅の流通が活発なアメリカ。
世界中から資金が集まるロンドン。
外国人購入に高額な税金を課すシンガポール。
土地供給と政府政策の影響が大きい香港。
人口増加と巨大開発が続くドバイ。
外国人による中古住宅購入を原則禁止するオーストラリア。
では、こうした国々と比べたとき、日本、そして東京の不動産市場はどのように見えるのでしょうか。
「世界の不動産投資」最終回は、海外6市場との比較から見えてくる東京不動産の特徴、強み、そして注意すべきリスクを考えます。
東京の中古マンションはすでに「1億円」が珍しくない市場へ
まず現在の東京の住宅価格を見てみましょう。
東京カンテイによると、2026年6月の東京23区における中古マンションの70㎡換算価格は1億2,741万円でした。
前月比では0.8%下落し、26カ月ぶりのマイナスとなりましたが、依然として非常に高い価格水準です。東京都全体でも70㎡換算価格は1億1,248万円となっています。
一昔前なら「1億円のマンション」と聞けば、ごく一部の高級物件という印象がありました。
しかし現在の東京では、都心部を中心に億単位の中古マンションが珍しくなくなっています。
だからといって、
「東京なら今後も必ず上がる」
とは考えられません。
2026年6月には東京23区の中古マンション価格が前月比で下落しており、価格が高くなった市場では買い手の負担感も無視できません。
家賃も上がっているが、価格とのバランスを見る必要がある
不動産投資では売買価格だけでなく、賃料も重要です。
東京カンテイによると、2026年7月の東京23区の分譲マンション賃料は1㎡当たり5,157円となり、2カ月連続で上昇しました。
2026年6月も5,118円で、賃貸市場は比較的堅調に推移しています。
これは投資家にとってプラス材料に見えます。
しかし住宅価格も大きく上昇しています。
家賃が上がっても、それ以上に購入価格が上がれば、投資額に対して得られる賃料収入の割合は低くなります。
つまり東京の不動産を見る際には、
「家賃が上がっているから有利」
ではなく、
「現在の購入価格に対して家賃はいくら取れるのか」
を見る必要があります。
これはロンドンでも同じでした。
住宅価格と家賃がともに高い都市では、家賃の絶対額だけでは投資効率を判断できません。
「日本は人口減少だから不動産は厳しい」は半分正しく、半分違う
日本の不動産を考えるとき、必ず出てくるのが人口減少です。
確かに日本全体では人口減少が大きな課題です。
しかし不動産市場では、国全体の人口だけを見ても十分ではありません。
東京都の推計人口は2026年8月1日時点で約1,430万人となり、前年同月より約6万1,000人増加しています。
東京23区だけでも約1,000万人が暮らしています。
つまり、
日本全体では人口が減る。
しかし東京には人が集まる。
という現象が同時に起きています。
これは不動産投資を考えるうえで非常に重要です。
「日本の人口」ではなく、「その物件の周辺人口がどう動くか」
を見る必要があります。
アメリカと比べると「中古住宅の考え方」が違う
第1回で取り上げたアメリカでは、中古住宅が住宅売買の中心です。
中古住宅を購入し、
リフォームする。
賃貸する。
価値を高める。
売却する。
という考え方が不動産投資の中に深く根付いています。
日本でも中古住宅の流通は増えていますが、住宅市場では長い間「新築志向」が強い傾向がありました。
ただし東京では、中古マンション価格の上昇や新築価格の高騰によって、中古住宅の存在感が以前より大きくなっています。
東京カンテイの2026年第1四半期調査では、首都圏の新築マンション坪単価は前期比0.4%上昇し502.1万円となっています。
新築が高額になれば、
「中古でも立地や管理が良ければ十分」
と考える購入者が増える可能性があります。
東京の不動産市場も少しずつ、建物の新しさだけでなく、立地や管理状態、資産性を重視する市場へ変化していると考えられます。
ロンドンと東京は「世界都市」という点では似ている
第2回のロンドンと東京には共通点があります。
企業が集まる。
鉄道網が発達している。
大学や文化施設が多い。
海外から人が訪れる。
雇用が集中する。
こうした都市機能は住宅需要を支える要素になります。
しかし土地・建物の制度を見ると違います。
ロンドンのフラットではリースホールドが多く、土地や建物を一定期間利用する権利を購入するケースがあります。
一方、日本の区分マンションでは一般的に、専有部分の所有権と土地の共有持分を取得する形が広く使われています。
同じ「マンション購入」であっても、国によって買っている権利の中身が違うのです。
海外不動産を見ることで、日本では当たり前に感じている所有制度も、世界共通ではないことが分かります。
シンガポールと比較すると日本は外国人が買いやすい
ここは今回のシリーズで最も大きな比較ポイントの一つです。
シンガポールでは、一般的な外国人が住宅を購入すると、原則60%のABSDが課されます。
オーストラリアでは、外国人投資家による中古住宅購入が現在原則禁止されています。
一方、日本には、外国籍であることだけを理由として一般的なマンションや住宅を全国一律に購入禁止とする制度や、シンガポールのような外国人だけに60%の取得税を課す制度はありません。
その意味では、日本の一般的な住宅市場は海外投資家も参加しやすい市場といえます。
ただし、近年は制度も変化しています。
2026年4月からは、外為法に基づき、非居住者による日本国内の不動産取得について報告対象が拡大されました。原則として対象となる取得では、取得後20日以内に日本銀行を経由して財務大臣へ報告する必要があります。
つまり、
「外国人が買える」ことと「何のルールもない」ことは同じではありません。
外国人の不動産所有は今まさに制度議論が進んでいる
さらに2026年の日本では、外国人による不動産所有の実態把握も進んでいます。
法務省は、不動産の所有権移転登記などを行う際、新たな所有者の国籍情報を把握する仕組みを導入する方向を示しています。
また政府では、安全保障の観点から土地取得等のルールについても検討が進められています。
重要施設周辺や国境離島などについては、すでに「重要土地等調査法」に基づく土地利用状況の調査や規制の仕組みがあります。
そのため、
「日本は外国人が何でも自由に買える国」
と単純化するのも正確ではありません。
2026年現在は、購入そのものを全国一律で禁止する仕組みではなく、実態把握や安全保障上のルールを強化する方向へ動いていると見るのが適切でしょう。
香港と比べると「土地」の考え方が大きく違う
香港では土地の大部分を政府が保有し、民間は長期リースによって利用する仕組みが基本です。
一方、日本では土地の所有権を個人や法人が保有できます。
この違いは、不動産投資にとって大きな意味があります。
土地を所有できる。
建物を建て替えられる。
相続できる。
売却できる。
担保に入れられる。
こうした所有権の仕組みは、日本の不動産市場の大きな特徴です。
ただし所有できるから価値が維持されるとは限りません。
地方では人口減少や空き家増加によって、土地そのものに買い手がつきにくい地域もあります。
つまり、
「土地を所有できる」ことと「その土地に資産価値がある」ことは別
なのです。
ドバイと東京では「成長の仕方」が違う
第5回のドバイは、人口増加と新規開発によって都市そのものを拡大する市場でした。
人工島を造る。
新しい住宅街を造る。
高層マンションを造る。
商業施設を造る。
そして世界から人を呼び込む。
という成長モデルです。
一方、東京はすでに巨大な都市が完成しています。
そのため現在は、
渋谷。
虎ノ門。
品川。
高輪。
日本橋。
八重洲。
など、既存の都市を再開発して価値を高める動きが中心です。
つまり東京では、
「これから街ができる」より、「すでに便利な街がさらに変化する」
という不動産投資が多くなります。
これはドバイとはかなり違う特徴です。
オーストラリアと比べると日本の中古住宅市場は開かれている
第6回のオーストラリアでは、外国人投資家による中古住宅購入が原則として認められていません。
海外資金を既存住宅ではなく、新築住宅の供給へ誘導する政策です。
日本では、外国人だからという理由だけで中古マンションの購入を全国一律に禁止する制度にはなっていません。
そのため海外投資家から見ると、
東京の中古マンション。
大阪のマンション。
京都の住宅。
北海道の不動産。
など、さまざまな既存物件を検討できます。
これは世界的に見ると、日本市場の大きな特徴の一つです。
ただし今後の外国人土地取得制度については政府内で議論が続いているため、将来も現在と全く同じルールとは限りません。
東京の最大の強みは「すでに人がいること」
不動産投資で非常に重要なのは、
将来人が来るかもしれない。
ではなく、
現在すでに人がいること
です。
東京都の人口は約1,430万人。
23区だけでも約1,000万人です。
さらに、
鉄道。
地下鉄。
オフィス。
大学。
病院。
商業施設。
飲食店。
文化施設。
観光施設。
などがすでに存在しています。
新興都市の場合、
「将来この街が発展すれば価値が上がる」
という投資になります。
東京では、
「すでに人が住んでいる街の中で、どの場所が今後も選ばれるか」
を見る投資になります。
ここは大きな違いです。
「駅」という存在が東京不動産では非常に重要
東京不動産を世界と比較したとき、もう一つ特徴的なのが鉄道です。
住宅選びで、
駅徒歩何分か。
どの路線を使えるか。
乗り換えは何回か。
都心まで何分か。
という条件が資産価値に大きく影響します。
駅を中心に住宅、商業施設、オフィスが形成されているためです。
そのため東京では、
「東京都にある物件」
というだけでは意味がありません。
山手線沿線なのか。
地下鉄沿線なのか。
急行停車駅なのか。
駅徒歩5分なのか15分なのか。
複数路線を利用できるのか。
によって需要が変わります。
東京不動産は「都市」よりも「駅単位」で見る必要がある市場
ともいえます。
東京だから空室にならないわけではない
東京都の人口が増えているからといって、どんな物件でも入居者が見つかるわけではありません。
同じ東京23区でも、
駅から遠い。
間取りが需要に合わない。
管理状態が悪い。
築年数に対して家賃が高い。
周辺に競合物件が多い。
といった住宅は空室になる可能性があります。
人口1,000万人の地域に物件があることより重要なのは、
その物件を借りたい人が何人いるか
です。
これはアメリカでもロンドンでもドバイでも同じでした。
不動産は国単位ではなく、最後は一つの物件同士で競争します。
日本では「築年数」と「管理」がますます重要になる
東京のマンション市場を見るうえで、今後特に重要になるのが建物の高経年化です。
マンションは建てた瞬間が完成ではありません。
10年。
20年。
30年。
40年。
と使い続けていきます。
そのため、
修繕積立金は足りているか。
大規模修繕は適切に行われているか。
管理組合は機能しているか。
給排水設備はどうか。
耐震性能はどうか。
建て替えや再生の可能性はあるか。
といった部分が重要になります。
中古マンション市場が大きくなればなるほど、
「どこにあるか」だけでなく「どう管理されているか」
が価格差を生みやすくなります。
円安だから外国人に安い、だけで考えるのも危険
日本の不動産について、
「円安だから外国人には安い」
と言われることがあります。
確かに海外の投資家が外貨を円へ交換して購入する場合、為替水準によって取得負担は変わります。
しかし為替は将来変動します。
購入時に円安だったとしても、
売却時にどうなっているか。
家賃収入を外貨へ換えるとどうなるか。
は分かりません。
これは日本人がロンドンやドバイ、オーストラリアの物件を購入するときと同じです。
海外投資家にとって東京不動産は、
不動産そのものの価格変動と為替変動の両方を受ける投資
になります。
そのため「円安だから買われる」という説明だけで将来を予想するのは慎重であるべきでしょう。
世界6市場と比べると日本の特徴が見えてくる
ここまでのシリーズを簡単に並べてみましょう。
アメリカは、中古住宅が活発に売買される巨大市場。
ロンドンは、世界の資金が集まる国際都市。
シンガポールは、外国人購入に非常に高い税負担を課す市場。
香港は、政府による土地供給の影響が大きい市場。
ドバイは、外国資本と人口流入によって新しい都市を造り続ける市場。
オーストラリアは、外国資本を新築住宅供給へ誘導する市場。
そして日本は、
外国人も既存住宅市場へ比較的参加しやすく、東京という巨大な実需市場を持つ一方、国全体では人口減少と住宅ストックの高経年化が進む市場
と整理できます。
どの市場にも強みがあります。
そして、どの市場にも弱みがあります。
「世界で一番いい不動産市場」は存在しない
この連載で最も伝えたいのはここです。
アメリカだからいい。
ロンドンだから安全。
シンガポールだから価格が安定する。
ドバイだから成長する。
東京だから安心。
という単純な話ではありません。
不動産市場は、
人口。
雇用。
金利。
税制。
住宅供給。
外国人規制。
都市計画。
交通。
建物管理。
そして経済情勢。
によって変わります。
国が違えば、その組み合わせも違います。
だからこそ、
「どの国が一番いいか」ではなく、「その国の市場がなぜ成り立っているのか」を理解すること
が重要なのです。
東京の不動産投資で最後に見るべきもの
では、東京で不動産を選ぶなら何を見るべきでしょうか。
価格が上がっているか。
駅名が有名か。
再開発があるか。
外国人が買っているか。
それだけでは十分ではありません。
重要なのは、
その街に住み続けたい人がいるか。
賃貸需要があるか。
中古になっても売れるか。
管理が適切に行われているか。
周辺に競合住宅がどれだけあるか。
購入価格に対して家賃が妥当か。
そして出口となる購入者がいるか。
という点です。
不動産投資は、建物を買うことではありません。
将来にわたって誰かに選ばれる「場所と住宅」を持つこと
と考えると、本質が見えやすくなります。
まとめ
全7回にわたって「世界の不動産投資」を見てきました。
最終回は日本、そして東京です。
2026年6月の東京23区の中古マンション70㎡換算価格は1億2,741万円となり、東京の住宅価格はすでに非常に高い水準にあります。
一方、2026年8月の東京都人口は約1,430万人で、前年同月より増加しています。
つまり東京では、
価格上昇。
人口集中。
賃貸需要。
再開発。
外国資本。
といった要素が同時に動いています。
そして海外と比較すると、日本の住宅市場には特徴があります。
シンガポールのような外国人向け60%の追加取得税はありません。
オーストラリアのように外国人による中古住宅購入が全国一律で原則禁止されているわけでもありません。
その一方、2026年から非居住者による不動産取得の報告制度が拡充されるなど、外国人による不動産所有について実態把握や制度整備が進んでいます。
世界の市場を比較して分かるのは、
不動産の価値を決める「一つの絶対条件」はない
ということです。
人口が増えていても供給が多すぎれば価格は調整します。
土地が少なくても需要が弱まれば価格は下がります。
世界都市でも金利が上がれば市場は動きます。
外国人投資が増えることにも、メリットと課題があります。
だから不動産を見るときは、
「価格が上がっているから買う」
「有名な街だから買う」
ではなく、
「この場所、この建物が今後も選ばれ続ける理由は何か」
を考えることが大切です。
アメリカでも、ロンドンでも、シンガポールでも、香港でも、ドバイでも、オーストラリアでも、そして東京でも。
最終的に不動産の価値を支えるのは、
そこに住みたい人、借りたい人、そして将来買いたい人がいること。
世界の不動産市場はそれぞれ大きく違います。
しかし、この基本だけは世界共通なのかもしれません。
引用元・参考元
- 東京カンテイ「中古マンション70㎡換算価格推移 2026年6月」
- 東京カンテイ「分譲マンション賃料月別推移 2026年6月・7月」
- 東京カンテイ「新築・中古マンションの市場動向レポート 2026年第1四半期」
- 東京都「東京都の人口(推計)令和8年8月1日現在」
- 財務省「非居住者による本邦の不動産等取得に係る報告制度」
- 法務省「不動産登記における国籍情報の把握について」
- 内閣府「重要土地等調査法」
- 内閣府「外国人の受入れ・秩序ある共生社会実現に関する関係閣僚会議」関連資料