中古マンションを探していると、
「管理費1万円、修繕積立金5,000円」
といった物件を見かけることがあります。
毎月の負担が少ないため、
「維持費が安くていいマンションだ」
と感じるかもしれません。
しかし、修繕積立金については、単純に安ければよいとは限りません。
マンションは年数が経つほど、外壁、防水、給排水設備、エレベーターなどに修繕費がかかります。
もし必要な工事費に対して積立金が不足していれば、将来、
修繕積立金の大幅な値上げ。
一時金の徴収。
工事内容の縮小。
修繕工事の延期。
といった問題が起こる可能性があります。
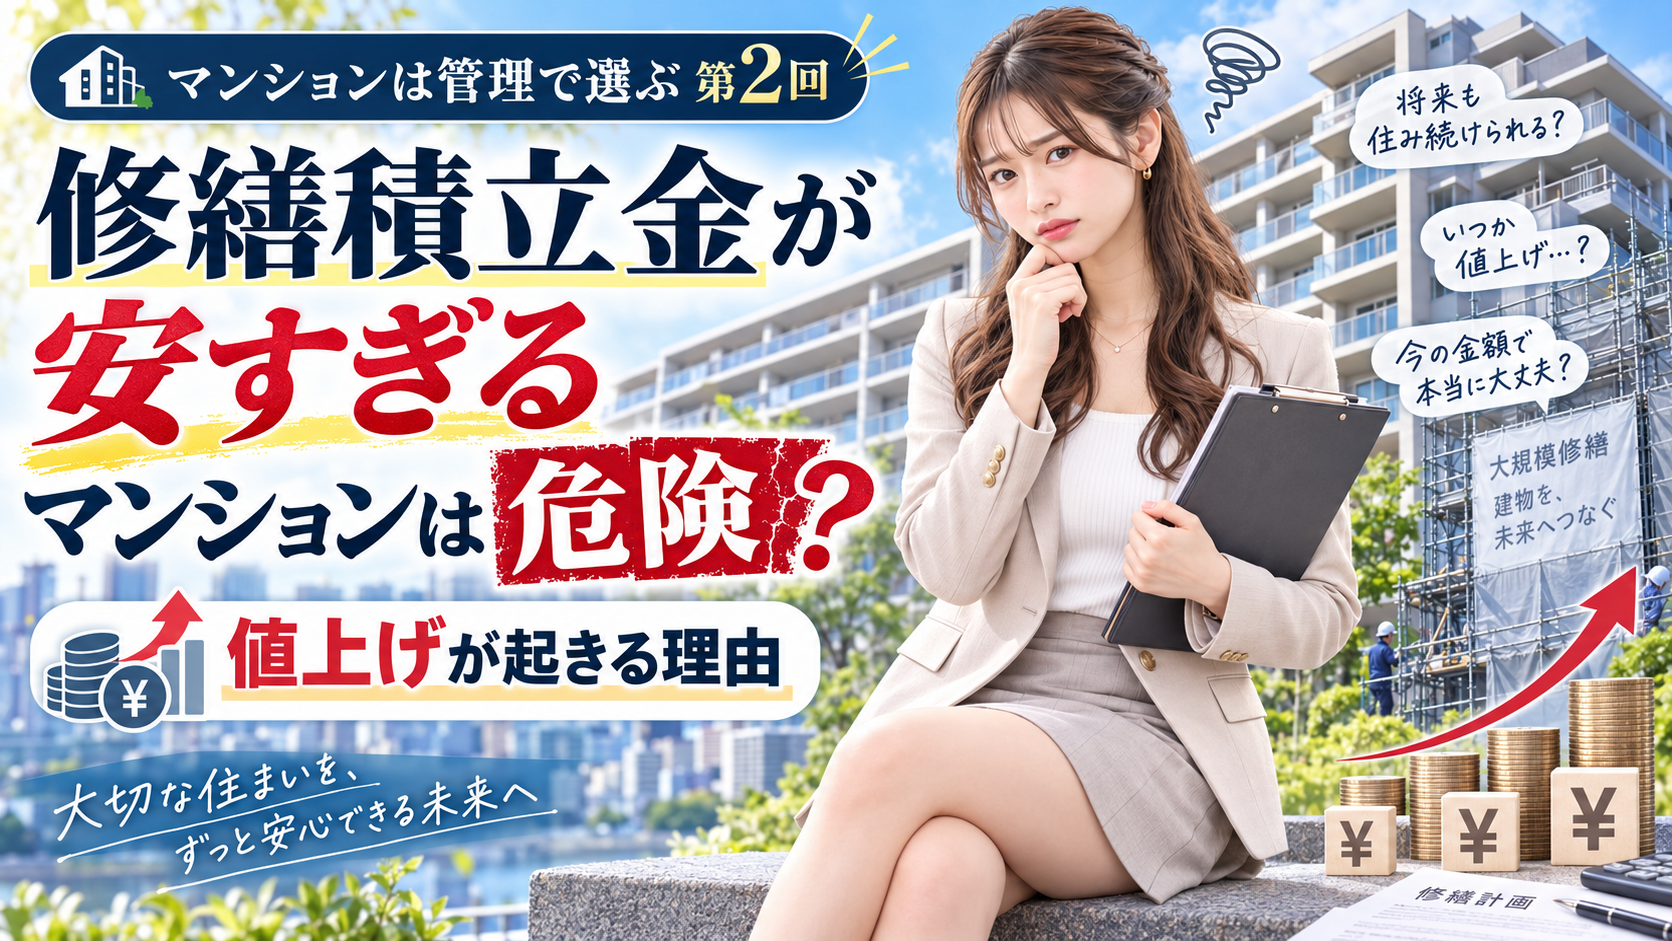
「マンションは管理で選ぶ」第2回は、なぜ修繕積立金が値上がりするのか、安すぎるマンションにどんな注意点があるのかを見ていきます。
そもそも修繕積立金は何のためのお金?
修繕積立金とは、マンションの将来の修繕工事に備えて、区分所有者が毎月積み立てるお金です。
マンションでは、専有部分だけでなく、
外壁。
屋上。
廊下。
階段。
エントランス。
給排水設備。
エレベーター。
機械式駐車場。
など、多くの共用部分を住民全体で維持していかなければなりません。
日常的な清掃や点検は管理費から支払われますが、大規模な修繕にはまとまった費用が必要です。
そこで、数十年先まで必要になる工事費を予測しながら、少しずつ積み立てていきます。
つまり修繕積立金は、
「未来のマンションを維持するための貯金」
と考えると分かりやすいでしょう。
大規模修繕にはまとまったお金が必要になる
マンションでは、一定の周期で大規模修繕工事が行われます。
代表的なのが、
外壁補修。
屋上・バルコニー防水。
シーリング工事。
鉄部塗装。
廊下や階段の補修。
などです。
さらに築年数が進むと、
給排水管。
エレベーター。
機械式駐車場。
インターホン。
消防設備。
などの更新も必要になります。
国土交通省の長期修繕計画作成ガイドラインでは、計画期間を30年以上とし、その中に大規模修繕工事が2回以上含まれる計画とすることなどが示されています。
マンションは一度大規模修繕をすれば終わりではありません。
建物が存在する限り、修繕は何度も必要になります。
修繕積立金はいくらなら適正なのか
ここで気になるのが、
「毎月いくらなら安心なのか」
という点でしょう。
国土交通省は、修繕積立金について、マンションの規模などに応じた目安を公表しています。
最新のガイドライン概要では、20階未満のマンションの場合、計画期間全体の平均額として、おおむね1㎡あたり月170円台から400円台程度の範囲が示されており、マンションの延床面積によって平均値も異なります。
20階以上のマンションでは、平均338円/㎡・月という事例値も示されています。
たとえば専有面積70㎡で、仮に300円/㎡・月なら、
70㎡×300円=月額2万1,000円
となります。
ただし、この数字だけで「2万円なら適正」と判断することはできません。
マンションによって、
建物規模。
築年数。
設備。
機械式駐車場の有無。
これまでの積立残高。
過去の修繕状況。
今後予定されている工事。
が違うからです。
重要なのは、
今の月額だけではなく、長期修繕計画に対して必要なお金が確保できるか
を見ることです。
新築時の修繕積立金が安く見える理由
新築マンションの広告を見ると、
「修繕積立金が意外と安い」
と感じることがあります。
これには理由があります。
修繕積立金の集め方には、大きく分けて、
「均等積立方式」
と
「段階増額積立方式」
があります。
均等積立方式は、将来必要となる修繕費を見通し、計画期間中の負担をできるだけ均等にする方式です。
一方、段階増額積立方式は、最初の負担を低く設定し、数年ごとに修繕積立金を引き上げていく方式です。
国土交通省は、将来にわたり安定的に修繕積立金を確保する観点から、均等積立方式が望ましいという考え方を示しています。
「最初は5,000円」がずっと続くとは限らない
たとえば新築時の修繕積立金が月5,000円だったとします。
購入者からすると、
住宅ローン。
管理費。
修繕積立金。
駐車場代。
などを合わせた毎月の支出を抑えられるため、魅力的に見えます。
しかし段階増額積立方式なら、
5年後に8,000円。
10年後に1万2,000円。
15年後に1万8,000円。
といった形で増える計画になっている可能性があります。
つまり広告に掲載されている金額は、
「現在の負担額」であって「将来も続く負担額」とは限らない
のです。
マンションを購入するときは、
現在の修繕積立金だけではなく、
「将来どのように値上げする計画なのか」
まで確認する必要があります。
なぜ段階増額方式が問題になることがあるのか
段階的に値上げすること自体が悪いわけではありません。
問題は、予定どおり値上げできないケースがあることです。
修繕積立金を引き上げるには、管理組合での合意形成が必要になります。
しかし住民からすると、
「月5,000円から1万円になるのは困る」
「住宅ローンもあるので負担を増やしたくない」
という意見が出ることもあります。
その結果、予定していた値上げが先送りされれば、積立金が不足する可能性があります。
国土交通省も、段階増額積立方式では、計画どおりに増額しようとしても合意形成ができない場合があることを課題として挙げています。
国も「値上げ幅」に一定の考え方を示している
こうした問題を受け、国土交通省は2024年に、段階増額積立方式について「適切な引上げの考え方」をガイドラインへ反映しました。
背景には、当初の修繕積立金を低く設定し、その後の負担が大きくなるケースへの懸念があります。
マンション購入時には、
「今いくら払うか」
だけではなく、
「最終的にいくらまで上がる計画なのか」
を見る必要性が高まっているのです。
修繕積立金が足りなくなる理由は値上げ不足だけではない
積立金不足には、さまざまな原因があります。
たとえば、
工事費が想定より上昇した。
人件費が上がった。
建築資材が値上がりした。
想定外の劣化が見つかった。
設備更新が必要になった。
長期修繕計画が古いままだった。
といったケースです。
特に長期間更新されていない修繕計画では、現在の工事費と大きくずれている可能性があります。
国土交通省は、長期修繕計画について、物価や工事価格の変化などを踏まえて5年程度ごとに見直す必要があるとしています。
つまり、
昔作った計画どおり積み立てているから安心
とも限らないのです。
修繕積立金が不足すると「一時金」が必要になることも
仮に大規模修繕で1億円必要なのに、修繕積立金が7,000万円しかなかったらどうなるでしょうか。
不足する3,000万円を何らかの方法で用意しなければなりません。
そこで、
各住戸から一時金を徴収する。
金融機関などから借り入れる。
工事内容を変更する。
工事時期を延期する。
といった対応が検討されます。
一時金が必要になれば、
「突然数十万円の負担が必要になった」
ということも考えられます。
もちろん実際の金額はマンションごとに異なります。
しかし中古マンションを購入するときは、
購入価格だけでなく、建物全体に将来どれほどのお金が必要なのか
まで確認しておくことが重要です。
「修繕積立金が高いマンション」は悪いマンション?
ここまで読むと、
「修繕積立金が高いマンションは避けたほうがいい」
と思うかもしれません。
しかし、むしろ逆の場合もあります。
修繕積立金がある程度高い理由が、
将来必要な修繕費を現実的に計算している。
長期修繕計画を定期的に見直している。
必要な設備更新を織り込んでいる。
というものであれば、計画的な管理の結果とも考えられます。
つまり見るべきなのは、
「高いか安いか」
だけではありません。
「なぜその金額なのか」
です。
安くても不足していれば問題。
高くても根拠があれば合理的。
この視点が重要です。
タワーマンションは修繕積立金も高くなりやすい?
タワーマンションについても、修繕費は注意したいポイントです。
高層マンションでは、
特殊な外壁工事。
高層用エレベーター。
非常用設備。
大型の機械設備。
豪華な共用部分。
など、一般的なマンションとは異なる設備を持つ場合があります。
国土交通省のガイドラインでも、20階以上のマンションについて別の修繕積立金目安が示されています。
もちろん「タワマン=必ず修繕費が高い」と単純には言えません。
戸数が多いことで、一戸当たり負担を分散できる場合もあるからです。
重要なのは、
その建物固有の設備と修繕計画を見ること
です。
機械式駐車場にもお金がかかる
中古マンションを見るときに、意外と見落とされるのが機械式駐車場です。
機械式駐車場には、
モーター。
チェーン。
制御装置。
パレット。
安全装置。
など、多くの機械部品があります。
当然、定期的なメンテナンスと将来の更新費が必要になります。
国土交通省の修繕積立金ガイドラインでも、機械式駐車場がある場合は、その修繕工事費を考慮する考え方が示されています。
駐車場の利用率が低下すると、
維持費はかかる。
しかし駐車場収入は減る。
という問題が起きる場合もあります。
物件を見るときは、建物だけでなく共用設備にも注目したいところです。
中古マンション購入前に確認したい4つの数字
では、購入前に何を見ればよいのでしょうか。
最低限確認したいのは、
現在の修繕積立金月額。
修繕積立金の総残高。
今後の値上げ予定。
長期修繕計画上の将来支出。
です。
さらに、
直近の大規模修繕はいつ行ったか。
次回はいつ予定されているか。
一時金の徴収予定はないか。
修繕積立金の滞納はどの程度あるか。
なども確認できれば、より実態が見えやすくなります。
「修繕積立金残高が多い」だけでも判断できない
「このマンションは修繕積立金が1億円あります」
と聞くと安心するかもしれません。
しかし100戸のマンションと500戸のマンションでは、同じ1億円でも意味が違います。
さらに来年、
外壁修繕に8,000万円。
エレベーター更新に3,000万円。
が必要なら、現在の残高だけでは足りません。
そのため、
修繕積立金残高は、今後予定されている工事とセットで見る
ことが大切です。
銀行口座の残高だけを見て家計が健全か判断できないのと同じです。
今後どれだけ支出する予定なのかまで見なければ分かりません。
管理計画認定でも修繕積立金は重要項目
国の「マンション管理計画認定制度」でも、修繕積立金は重要な評価項目になっています。
認定基準には、
管理費と修繕積立金などが区分経理されていること。
長期修繕計画が一定の要件を満たしていること。
計画期間全体における修繕積立金の平均額が著しく低額でないこと。
などが含まれています。
つまり国の制度でも、
「必要な修繕に備えて適切にお金を準備しているか」
がマンション管理の重要な指標になっているのです。
「月額が安い」より「将来まで続けられるか」
マンションを購入するときは、どうしても目の前の支払い額が気になります。
住宅ローンが月12万円。
管理費が1万円。
修繕積立金が5,000円。
合計13万5,000円。
このように計算するでしょう。
しかしマンションは20年、30年と所有する可能性があります。
その間に修繕積立金が上がることもあります。
だからこそ、
「現在いくらか」
だけではなく、
「このマンションを長く維持するために、現実的な負担になっているか」
という見方が重要です。
まとめ
「マンションは管理で選ぶ」第2回は、修繕積立金について取り上げました。
修繕積立金は、将来の大規模修繕や設備更新に備えるためのお金です。
そのため、
安ければ安いほどよい費用ではありません。
現在の負担が小さくても、将来必要な修繕費が足りなければ、
値上げ。
一時金。
借入れ。
工事延期。
などにつながる可能性があります。
特に注意したいのが、段階増額積立方式です。
購入時の金額だけを見るのではなく、
将来いつ値上げするのか。
最終的にいくらになる計画なのか。
その値上げを住民が受け入れられるのか。
まで見る必要があります。
そして中古マンションでは、
現在の修繕積立金。
積立残高。
長期修繕計画。
将来の工事予定。
値上げ予定。
一時金の予定。
などを確認することが重要です。
マンション選びでは、
「毎月安く住めるか」だけでなく、「10年後、20年後も無理なく建物を維持できるか」
という視点を持つことが大切です。
次回、第3回は、
「築30年・40年マンションは買って大丈夫?『築古=危険』ではない理由」
をテーマにします。
築年数が古いマンションを見ると、
「あと何年住めるの?」
「古いマンションは資産価値がないのでは?」
と不安になる人も多いでしょう。
しかし築年数だけではマンションの状態は判断できません。
耐震基準。
大規模修繕。
配管。
エレベーター。
管理状態。
修繕積立金。
そして建て替えの可能性。
第3回は、築古マンションを購入するとき、本当に見るべきポイントを整理していきます。
引用元・参考元
- 国土交通省「マンションの修繕積立金に関するガイドライン」
- 国土交通省「長期修繕計画作成ガイドライン・同コメント」
- 国土交通省「段階増額積立方式における適切な引上げの考え方」
- 国土交通省「マンション管理計画認定制度」