アメリカのニュースで、
「FRBが利上げ」
「米国金利が高止まり」
と報道された翌日に、
日本では、
「円安が進行」
というニュースを見ることがある。
すると疑問に思う。
なぜアメリカの金利が、日本円の価値に関係するのだろうか。
さらに、
円安になれば、
物価が上がる。
日銀が利上げする。
住宅ローン金利も上がる。
という話まで出てくる。
アメリカの金利。
ドル円。
日本銀行。
住宅ローン。
一見すると、
まったく別の話に見える。
しかし実際には、
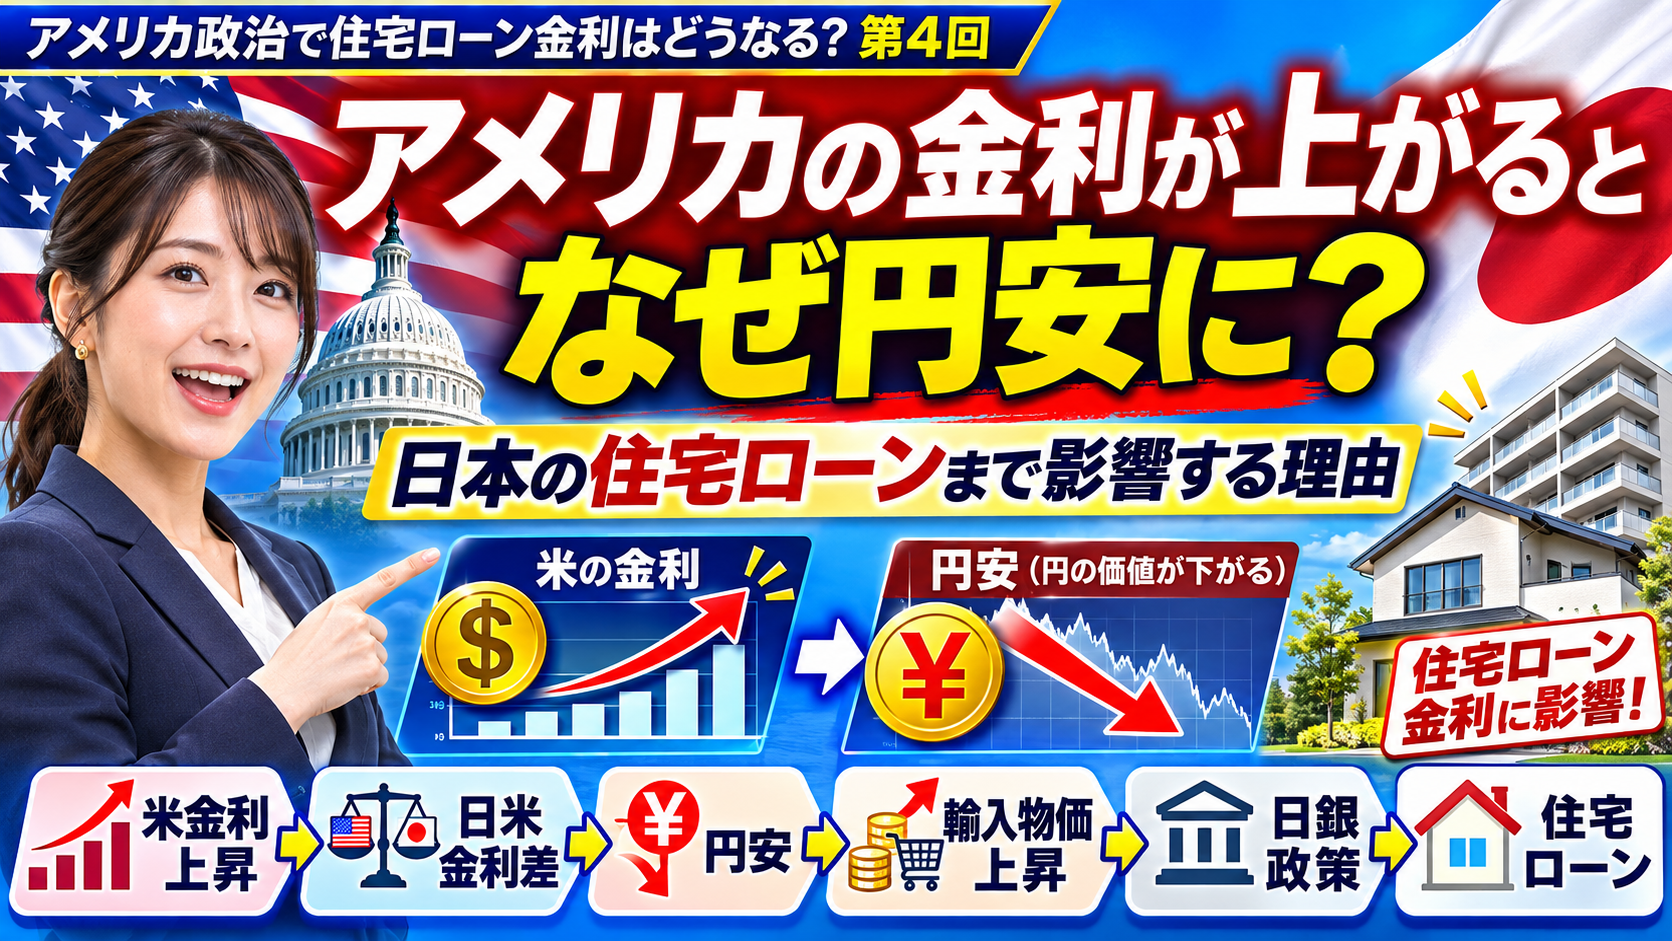
アメリカの金利
↓
日米金利差
↓
ドル円相場
↓
日本の輸入物価
↓
日本のインフレ
↓
日本銀行の金融政策
↓
日本の住宅ローン金利
という経路で、
つながる可能性がある。
ただし、
最初に重要なことを確認しておきたい。
アメリカが利上げすれば必ず円安になるわけではない。
そして、
円安になれば必ず日銀が利上げするわけでもない。
為替も金利も、
景気。
物価。
政治。
財政。
市場心理。
将来予想。
など、多くの要因で動く。
今回は、
その前提を踏まえながら、
なぜアメリカの金利が日本の住宅ローンにまで影響し得るのかを見ていこう。
2026年11月現在、アメリカの政策金利は3.75~4.00%
まず現在の金利差を確認してみよう。
FRBは2026年10月28日のFOMCで、
フェデラルファンド金利の誘導目標を、
3.75~4.00%
に据え置いた。
一方、日本銀行は、
2026年11月現在、
無担保コールレート翌日物を、
1.25%程度
で推移するよう促している。
単純比較すると、
アメリカと日本の政策金利には、
約、
2.5~2.75ポイント
の差がある。
まだアメリカの方が、
かなり高い。
金利が高い通貨は魅力的になりやすい
非常に単純化して考えてみよう。
Aという国では、
金利1%。
Bという国では、
金利4%。
だったとする。
為替変動。
手数料。
信用リスク。
税金。
などを一切考えなければ、
同じお金を運用するとき、
4%の金利を得られる資産の方が魅力的に見える。
そのため、
アメリカの金利が高い。
日本の金利が低い。
という状態では、
相対的に、
ドル建て資産を保有したい
という需要が生じやすくなる。
ドルを買うためには、
円など別の通貨を売って、
ドルへ交換する。
その結果、
ドル買い・円売り
が増えれば、
円安方向への圧力になることがある。
これが「日米金利差で円安」と言われる理由
例えば、
アメリカ4%。
日本1%。
なら、
単純な差は、
3ポイント。
アメリカ4%。
日本3%。
なら、
差は1ポイント。
一般論として、
金利差が大きいほど、
高金利通貨を保有する魅力が高まりやすい。
そのため、
日米金利差が拡大
↓
ドル資産の相対的魅力上昇
↓
ドル買い・円売り
↓
円安圧力
という説明が使われる。
ただし「金利差だけ」でドル円は決まらない
ここは非常に重要である。
もし、
日米金利差だけでドル円が決まるなら、
為替予測はかなり簡単になる。
しかし実際には、
そうではない。
為替市場では、
現在の金利差だけでなく、
これから金利差がどうなるか
も重要である。
例えば、
現在は、
アメリカ4%。
日本1%。
でも、
市場が、
「FRBはこれから急速に利下げする」
「日銀はこれから利上げする」
と考えれば、
将来の金利差縮小を先に織り込んで、
円高方向へ動くこともある。
景気不安で円高になることもある
さらに、
世界的な金融不安。
株価急落。
地政学リスク。
などが起きれば、
投資家がそれまで保有していたポジションを解消することがある。
その結果、
金利差の説明だけでは理解できない、
急激な円高・円安が発生する場合もある。
つまり、
米金利上昇=円安
は、
為替の基本的な考え方の一つではある。
しかし、
必ず成立する法則ではない。
現在は1ドル約158円
では実際のドル円はどうなっているのだろうか。
日本銀行が公表した2026年11月6日の外国為替市況では、
17時時点のドル円スポットレートは、
1ドル157.94~157.96円
だった。
おおむね、
1ドル158円前後
である。
ただし、
現在の円相場がこの水準にある理由を、
すべて日米金利差だけで説明することはできない。
現在・将来の金融政策予想。
米国経済。
日本経済。
原油。
国際情勢。
市場の需給。
など、さまざまな要因が含まれている。
円安になると何が起こる?
住宅ローンとのつながりを考えるうえで、
次に重要なのが、
輸入物価
である。
日本は、
原油。
天然ガス。
食料。
原材料。
半導体。
機械。
など、
多くの商品を海外から輸入している。
海外から購入する商品の多くは、
ドルなど外貨で取引される。
そのため、
円安になると、
同じ商品でも、
円換算した価格が上がる可能性がある。
1,000ドルの商品なら円安だけで1万8,000円違う
例えば海外から、
1,000ドルの商品を購入するとする。
1ドル140円なら、
1,000ドル × 140円
=
14万円。
1ドル158円なら、
1,000ドル × 158円
=
15万8,000円。
差は、
1万8,000円。
率にすると、
約、
12.9%増
である。
ドル建ての商品価格がまったく変わっていなくても、
為替だけで日本円での調達費はこれだけ変わる。
企業が値上げすれば消費者物価にも影響する
企業が、
輸入原材料。
エネルギー。
部品。
などを高い価格で購入する。
↓
企業のコストが上がる。
↓
企業が商品価格へ転嫁する。
↓
消費者が支払う価格が上がる。
という流れが起きれば、
円安が日本のインフレ要因になる。
もちろん企業が、
利益を削って価格転嫁しない
場合もある。
また、
為替予約。
長期契約。
国内調達。
などによって、
すぐに価格へ反映されないこともある。
それでも円安は、
日本の物価を見るうえで重要な材料である。
日銀も円安による物価上昇を認識している
日本銀行が2026年10月30日に公表した「経済・物価情勢の展望」では、
これまでの円安が、
耐久財を中心とした価格上昇につながるとの見通しを示している。
また、
為替相場の動向が、
日本経済や物価へ与える影響に注意する必要があるともしている。
つまり、
為替→物価
という経路は、
日銀自身も金融政策を考えるうえで注視している。
円安になれば日銀は必ず利上げする?
ここも、
必ずではない。
日銀は、
ドル円が160円になったから、
自動的に0.25%利上げ
というルールで金融政策を運営しているわけではない。
見るのは、
物価。
賃金。
景気。
企業行動。
インフレ期待。
海外経済。
為替。
などを含めた経済全体である。
例えば、
円安で輸入品価格は上昇している。
しかし日本経済は非常に弱い。
賃金も伸びていない。
という状況なら、
利上げには慎重になる可能性がある。
重要なのは「持続的な物価上昇」
中央銀行が特に気にするのは、
一時的に輸入品が高くなっただけなのか。
それとも、
賃金。
サービス価格。
企業の値上げ。
インフレ期待。
へ広がっているのか。
という違いである。
2026年10月の日銀の展望では、
基調的な物価上昇率について、
2%程度の物価安定目標と概ね整合的な水準にあるとの認識を示している。
だからこそ、
現在は政策金利が、
1.25%程度
まで上昇している。
ここで住宅ローンにつながる
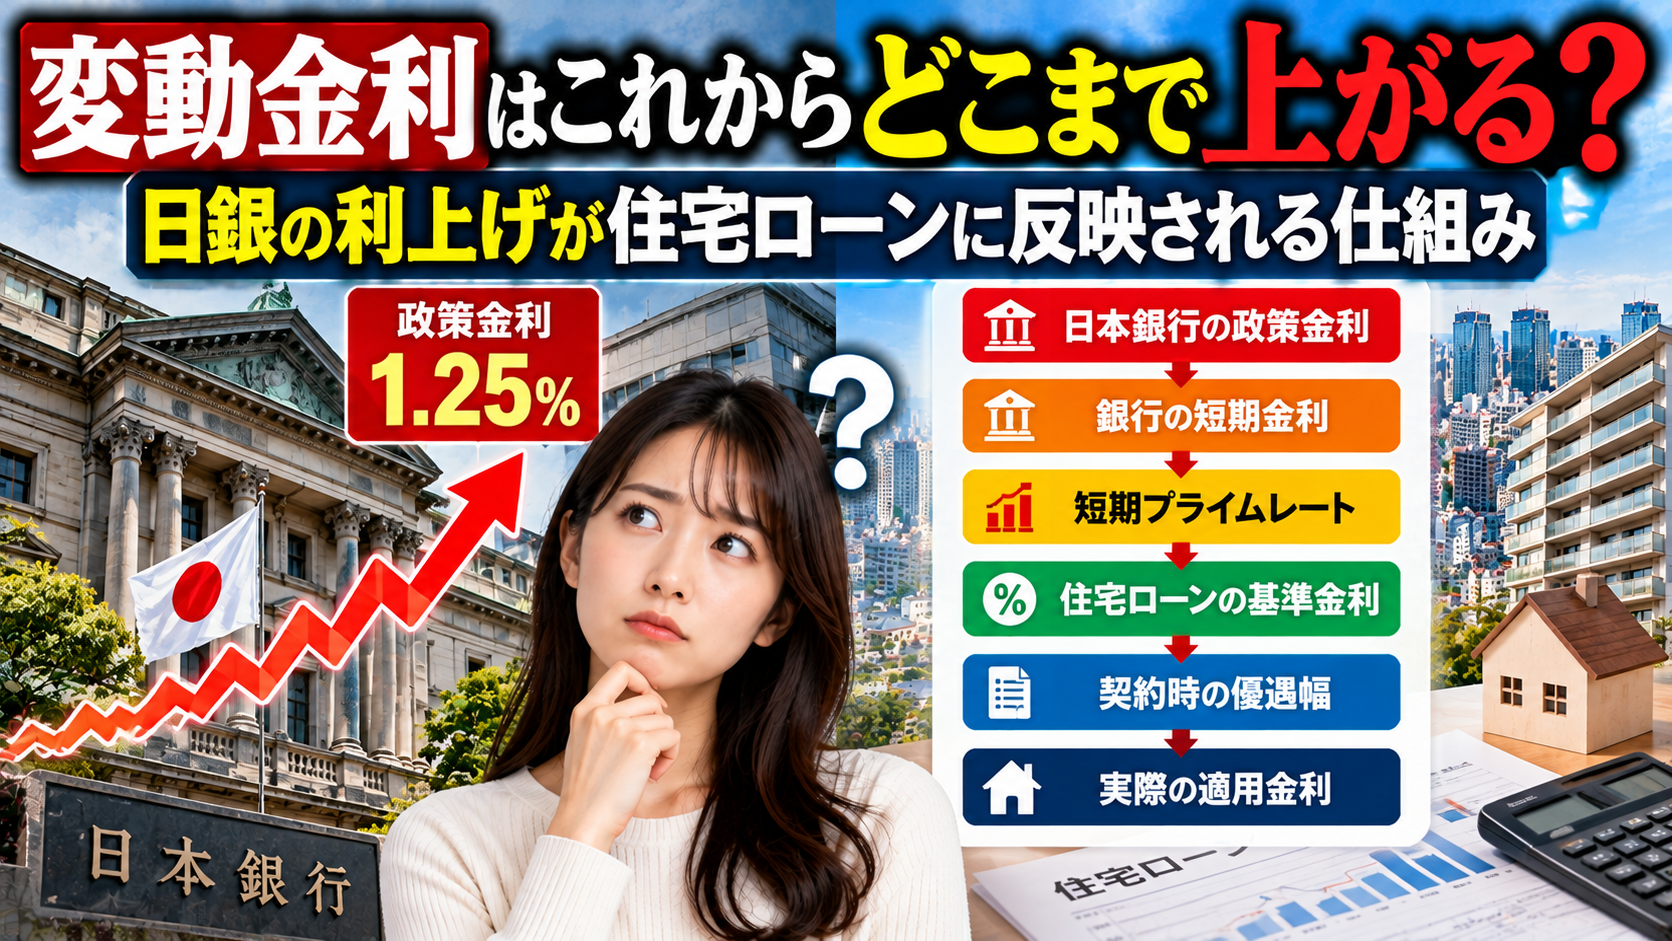
日銀が政策金利を引き上げる。
↓
日本の短期金利が上昇する。
↓
銀行の基準金利などが変化する。
↓
住宅ローンの変動金利が見直される。
という経路がある。
日本の住宅ローン利用者にとって、
米国金利が直接住宅ローン金利になるわけではない。
途中に、
為替。
日本の物価。
日銀。
銀行。
という段階がある。
変動金利は「日銀」に近い
住宅ローンを、
変動金利
と、
固定金利
に分けると、
影響の経路がさらに分かりやすくなる。
変動金利は一般に、
銀行の短期プライムレートや基準金利など、
短期金利との関係が強い。
そして日本の短期金利に大きく影響するのが、
日銀の政策金利
である。
例えば三菱UFJ銀行では、
2026年11月の新規借入れの変動金利が、
年1.195%
となっている。
変動金利への経路
単純化すると、
アメリカの高金利
↓
円安圧力
↓
輸入物価上昇
↓
日本の物価上昇
↓
日銀が金融政策を引き締める必要性が高まる
↓
短期金利上昇
↓
銀行の住宅ローン基準金利上昇
↓
変動住宅ローン金利上昇
という経路が考えられる。
ただし、
すべての段階が必ず発生するわけではない。
固定金利はもっと早く動くことがある
一方、
固定住宅ローンでは、
少し事情が違う。
固定金利では、
長期の資金調達コスト。
日本国債。
債券市場。
将来の政策金利予想。
インフレ予想。
などの影響を受ける。
つまり、
日銀が実際に利上げする前でも、
市場が、
「今後さらに金利が上がりそうだ」
と予測すれば、
長期金利が先に上昇することがある。
すると、
固定住宅ローン金利も先に動く可能性がある。
日本の10年国債も高い水準になっている
2026年11月5日に実施された10年国債の入札では、
平均落札利回りが、
2.768%。
最高落札利回りが、
2.800%
だった。
これは住宅ローン金利そのものではない。
しかし、
日本の長期金利がどの程度の水準にあるかを見る一つの材料になる。
固定10年は3.89%
三菱UFJ銀行の2026年11月の新規住宅ローンでは、
変動金利、
1.195%。
固定10年、
3.89%
となっている。
その差は、
2.695ポイント。
固定金利では、
将来金利上昇のリスクを銀行側が引き受けることになるため、
現在の変動金利よりかなり高い水準になっている。
フラット35も3.81%
住宅金融支援機構の2026年11月のフラット35では、
返済期間21年以上35年以下。
融資率9割以下の場合、
最も多い金利が、
年3.810%
となっている。
フラット35は、
最長35年間の全期間固定金利である。
住宅金融支援機構は、
金融機関から住宅ローン債権を買い取り、
それを担保にMBSを発行し、
債券市場から長期資金を調達している。
フラット35の金利は、
MBSの利率などを基に、
各金融機関が決定する仕組みである。
なぜ米国金利が日本の長期金利にも関係する?
世界の債券市場は、
完全に独立しているわけではない。
例えば、
アメリカ10年国債の利回りが大きく上昇する。
すると投資家は、
「米国債ならこれだけ利回りがある」
という条件と、
日本国債。
欧州国債。
その他の債券。
を比較する。
そのため、
米国金利の大幅な上昇が、
世界の長期金利へ上昇圧力を与えることがある。
ただし、
日本国債は、
日本の物価。
日銀政策。
国内投資家。
財政。
国債需給。
などの影響も受ける。
したがって、
米国10年金利が0.5%上がれば、日本10年金利も0.5%上がる
という関係ではない。
固定金利は「日銀利上げを待たない」
ここが、
住宅ローン利用者には重要である。
変動住宅ローンの場合、
実際の政策金利や基準金利変更を受けて、
適用金利が見直されることが多い。
一方、
固定住宅ローンは、
将来予想を先に織り込む。
例えば、
現在の日銀政策金利は1.25%。
しかし市場が、
「来年は1.5%になる」
「その後2%へ向かう可能性がある」
と考えれば、
長期金利はその予想を先に反映する可能性がある。
そのため、
固定金利は日銀が実際に利上げする前に上昇することがある。
住宅ローン5,000万円なら金利差は大きい
例えば、
5,000万円。
35年。
元利均等返済。
ボーナス返済なし。
金利が全期間変わらない単純計算で比較する。
| 金利 | 毎月返済額 | 総返済額 |
|---|---|---|
| 1.195% | 約14万6,000円 | 約6,121万円 |
| 1.5% | 約15万3,000円 | 約6,430万円 |
| 2.0% | 約16万6,000円 | 約6,957万円 |
| 2.5% | 約17万9,000円 | 約7,507万円 |
| 3.0% | 約19万2,000円 | 約8,082万円 |
※元利均等返済、35年、ボーナス返済なしの単純試算。実際の変動金利ローンは途中で金利が変わるため、この総返済額になるとは限らない。
現在の1.195%から、
2%になれば、
月返済は、
約14万6,000円
から、
約16万6,000円。
差は、
約、
2万円/月。
年間では、
約24万円。
3%なら、
月約19万2,000円。
現在との差は、
約、
4万7,000円/月
になる。
「円安になったから住宅ローンが翌月上がる」ではない
ここまで読むと、
円安になった。
↓
住宅ローン金利上昇。
と考えてしまうかもしれない。
しかし実際には、
そんなに直接的ではない。
例えば、
ドル円が1日で、
155円
から、
160円。
へ動いたとしても、
翌月の住宅ローン変動金利が自動的に上がるわけではない。
重要なのは、
円安が、
物価。
賃金。
企業行動。
インフレ期待。
へどの程度波及し、
日銀の政策判断を変えるほど持続するかである。
円安でも日銀が動かないケース
例えば、
円安。
しかし、
景気が急激に悪化。
企業収益も減少。
賃金上昇も止まる。
消費も弱い。
という状況なら、
物価への影響だけを見て、
日銀が利上げできるとは限らない。
反対に、
円安。
原油高。
賃金上昇。
企業の値上げ。
消費も堅調。
という状況なら、
物価上昇が持続するリスクが高まり、
金融政策の引き締めが必要になる可能性がある。
アメリカが利下げすると円高になる?
逆方向も考えてみよう。
FRBが利下げする。
↓
アメリカの金利低下。
↓
日米金利差縮小。
↓
ドルの相対的魅力低下。
↓
円高方向。
という可能性はある。
しかし、
これも必ずではない。
例えばFRBが利下げした理由が、
アメリカの深刻な景気後退
だった場合、
世界の金融市場も大きく変動する。
さらに、
同じ時期に日銀も利下げする。
日本の景気が悪化する。
地政学的な問題が起きる。
など、
他の材料によって為替は違う動きをする可能性がある。
「アメリカ利下げ=日本の住宅ローン低下」でもない
同じように、
FRBが利下げしたから、
日本の住宅ローン金利も下がる
とは限らない。
例えば、
FRBは利下げ。
しかし、
日本では賃金と物価が上昇。
日銀は利上げ。
ということも理論的にはあり得る。
つまり、
アメリカと日本の金融政策は、
それぞれ自国経済を見て決める。
FRBと日銀は連動して機械的に動くわけではない。
ではアメリカ金利を見る意味はある?
それでも、
日本で住宅ローンを借りている人が、
アメリカの金利を見る意味はある。
なぜなら、
アメリカは世界最大級の金融市場を持ち、
米国債。
ドル。
FRB。
が、
世界中の資金の流れへ大きな影響を与えるからである。
特に日本では、
ドル円。
輸入物価。
長期金利。
を通して、
アメリカの金融環境の影響を受ける場面がある。
ニュースを見るなら「米国金利」だけでは足りない
例えば、
「FRBが利上げ」
というニュースを見る。
そこで、
住宅ローンが危ない
と判断するのではなく、
次に、
ドル円はどう動いたか。
日本の10年国債はどう動いたか。
日銀は物価をどう見ているか。
銀行の住宅ローン基準金利は変わったか。
を見る。
この順番で見ると、
自分の住宅ローンとの距離が分かりやすくなる。
住宅ローン利用者が見るべき5つの数字
このシリーズで、
アメリカ政治や金利を見る際、
確認しやすい指標は、
次の5つである。
FRB政策金利
現在、
3.75~4.00%。
ドル円
2026年11月6日17時時点、
約157.95円。
日銀政策金利
現在、
1.25%程度。
日本10年国債利回り
2026年11月5日の10年国債入札で、
平均2.768%。
住宅ローン金利
三菱UFJ銀行の2026年11月新規借入れでは、
変動1.195%。
固定10年3.89%。
この5つを並べて見ると、
世界の金利と、
自分の住宅ローンの位置関係が分かりやすくなる。
ニュースの順番を逆にたどる
住宅ローン金利が上がったとき、
原因を知りたいなら、
逆方向にたどると分かりやすい。
銀行の住宅ローン金利が上がった。
↓
短期金利なのか、長期金利なのかを見る。
↓
日銀政策や日本国債を見る。
↓
物価や為替を見る。
↓
FRBや米国金利を見る。
という方法である。
「アメリカ大統領の発言が住宅ローンを上げた」
と一足飛びに考えず、
どの市場を経由したのか
を見ることが重要なのである。
大統領選でも同じ
アメリカ大統領選挙でも、
候補者が、
大型減税。
政府支出拡大。
関税引き上げ。
住宅支援。
などを打ち出す。
その政策を市場が、
インフレ要因
と考えるのか。
景気刺激策
と考えるのか。
財政悪化
と考えるのか。
それによって、
米国債金利が動く。
FRBの将来政策予想が変わる。
ドル円も動く。
つまり、
大統領選で日本の住宅ローンを見るなら、
政策そのものより、その政策が金利・インフレ・為替をどう動かすか
を見る必要がある。
円安は住宅価格にも影響する可能性がある
円安の影響は、
住宅ローンだけではない。
住宅建設では、
鉄鋼。
木材。
設備。
エネルギー。
輸送。
など、
海外市場の影響を受けるものも多い。
円安や資源価格上昇によって、
建築コストが上がれば、
新築住宅価格へ転嫁される可能性がある。
つまり、
円安。
↓
建築費上昇。
↓
住宅価格上昇。
さらに、
金利上昇。
という組み合わせもあり得る。
住宅購入者にとっては、
物件価格と住宅ローン金利の両方が上がる
という厳しい状況になる可能性もある。
不動産投資ではさらに影響が広い
不動産投資では、
金利だけでなく、
物価。
建築費。
修繕費。
管理費。
にも影響する。
例えば、
融資金利上昇。
↓
ローン返済増加。
円安・資源高。
↓
修繕工事費増加。
人件費上昇。
↓
管理費増加。
となれば、
収益物件のキャッシュフローは圧迫される。
一方、
物価上昇に合わせて賃料を上げられる物件なら、
一部を吸収できる可能性もある。
だから不動産投資では、
単に、
「金利が何%か」
だけではなく、
金利上昇の背景にある物価・為替も見る
必要がある。
住宅ローンを米国金利だけで決めない
ここまでアメリカ金利の影響を説明してきたが、
だからといって、
「米金利が高いから固定金利へ」
「FRBが利下げしそうだから変動金利へ」
と単純に決めるべきではない。
住宅ローンは、
35年。
40年。
50年。
という長期間になる。
その間、
FRBは何度も、
利上げ。
利下げ。
据え置き。
を繰り返す。
ドル円も、
大きく動く。
日銀政策も変わる。
一回のFOMCで住宅ローン商品を決めるのではなく、
自分がどこまで金利上昇に耐えられるか
を見る方が重要である。
5,000万円借りるなら3%でも払えるか確認する
例えば現在、
1%台なら払える。
ではなく、
2%。
3%。
になったらどうなるか。
先ほどの5,000万円、35年の試算では、
1.195%なら、
約14万6,000円。
2%なら、
約16万6,000円。
3%なら、
約19万2,000円。
である。
金利3%でも、
教育費。
生活費。
修繕費。
老後資金。
を確保しながら返済できるのか。
ここを確認しておけば、
アメリカ大統領選やFOMCがあるたびに、
住宅ローンの将来を過度に心配する必要は小さくなる。
まとめ
アメリカの金利が上がると、
円安になることがある。
その基本的な理由の一つが、
日米金利差
である。
2026年11月現在、
FRBの政策金利は、
3.75~4.00%。
日本銀行の政策金利は、
1.25%程度。
単純な差は、
約、
2.5~2.75ポイント
である。
金利の高いドル建て資産の魅力が相対的に高まれば、
ドル買い・円売りが増え、
円安圧力になる可能性がある。
実際、
2026年11月6日17時時点のドル円は、
1ドル157.94~157.96円
だった。
円安になると、
ドル建てで輸入する、
エネルギー。
食料。
原材料。
設備。
などの円換算価格が上昇しやすくなる。
例えば、
1,000ドルの商品は、
1ドル140円なら14万円。
1ドル158円なら15万8,000円。
為替だけで、
約12.9%
高くなる。
企業がこうしたコスト上昇を価格へ転嫁すれば、
日本の物価上昇要因となる。
日本銀行も2026年10月の展望で、
これまでの円安が耐久財などの価格上昇につながるとの見通しを示し、
為替相場が日本の経済・物価へ与える影響に注意する必要があるとしている。
そして、
物価上昇が一時的ではなく、
賃金。
サービス価格。
インフレ期待。
へ広がれば、
日銀が金融政策を引き締める要因になる可能性がある。
日銀が利上げすれば、
日本の短期金利が上昇する。
銀行の基準金利が変わる。
その結果、
変動住宅ローン金利が上昇する可能性がある。
一方、
固定住宅ローンは、
日本の長期金利や債券市場、
将来の金融政策予想を、
より早く織り込みやすい。
2026年11月5日の10年国債入札では、
平均落札利回りが、
2.768%。
2026年11月の三菱UFJ銀行では、
変動住宅ローン、
年1.195%。
固定10年、
年3.89%。
フラット35の21~35年の最頻金利は、
年3.810%
となっている。
つまり、
アメリカ政治から日本の住宅ローンまでは、
米国政治
↓
FRB・米国金利
↓
日米金利差
↓
ドル円
↓
日本の輸入物価
↓
日本のインフレ
↓
日銀
↓
日本の短期・長期金利
↓
住宅ローン金利
という長い経路でつながる可能性がある。
ただし、
この矢印は、
自動的に一直線で進むわけではない。
米金利が上がっても円高になることはある。
円安でも日銀が利上げしないことはある。
FRBが利下げしても日本の住宅ローンが下がらないこともある。
大切なのは、
「アメリカが利上げしたから住宅ローンが上がる」
と単純化するのではなく、
どこを経由して日本へ影響しているのかを見ることである。
住宅ローンを借りている人なら、
見るべき数字は、
FRB政策金利。
ドル円。
日銀政策金利。
日本の長期金利。
自分の住宅ローン金利。
である。
そして最も重要なのは、
将来のドル円や政策金利を完璧に予測することではない。
5,000万円を35年間借りる場合、
1.195%なら、
月約14万6,000円。
2%なら、
約16万6,000円。
3%なら、
約19万2,000円。
になる。
「円安になるか」ではなく、「金利3%でも返済できるか」。
住宅ローン利用者にとっては、
こちらの方がはるかに重要である。
アメリカ大統領選。
FRB。
ドル円。
日銀。
という巨大なニュースも、
最終的には、
自分の毎月返済額がどこまで増えても耐えられるか
という家計の問題につながっているのである。
次回は、
トランプ関税で住宅ローン金利は上がる?インフレと金利の関係をわかりやすく解説【アメリカ政治で住宅ローン金利はどうなる? 第5回】
をテーマに、
関税とは何か。
関税を上げると誰が払うのか。
輸入価格はどうなるのか。
企業が価格転嫁するとインフレはどうなるのか。
そして、
インフレがFRB、日本の物価、住宅ローンへどのようにつながる可能性があるのか。
を詳しく解説する。
引用元・参考元
- 米連邦準備制度理事会(FRB)「Economy at a Glance – Policy Rate」
- FRB「Federal Reserve issues FOMC statement」2026年10月28日
- 日本銀行「金融市場調節方針」2026年11月時点
- 日本銀行「経済・物価情勢の展望(2026年10月)」
- 日本銀行「外国為替市況」2026年11月6日
- 財務省「10年利付国債(第384回)の入札結果」2026年11月5日
- 三菱UFJ銀行「住宅ローン金利」2026年11月
- 住宅金融支援機構「フラット35 金利情報」2026年11月
- 住宅金融支援機構「フラット35(買取型)の仕組み」