日本銀行が公表した2026年10月の金融政策決定会合における「主な意見」において、政策金利を早期に引き上げるべきだとする意見が相次いで示されていたことが明らかになりました。景気を冷やしも過熱もしない「中立水準」への金利誘導に関する議論が活発化しています。
会合では、基調的な物価上昇率が目標とする2%に達したとの認識が示され、これまでの金融緩和政策の枠組みを見直す「レジーム転換」を前向きに捉える発言が複数出ました。金融政策の方針転換は、市場関係者だけでなく実体経済にも大きな関心を集めています。
金利の動向は、住宅購入時の借入条件や不動産投資の資金調達コストに直結する重要な要素です。今後の政策金利の引き上げペースやその影響について、不動産に関わる幅広い層からの注目が高まっています。
この記事のポイント
- 日銀10月会合の主な意見で、早期の政策金利引き上げを求める意見が相次ぎました。
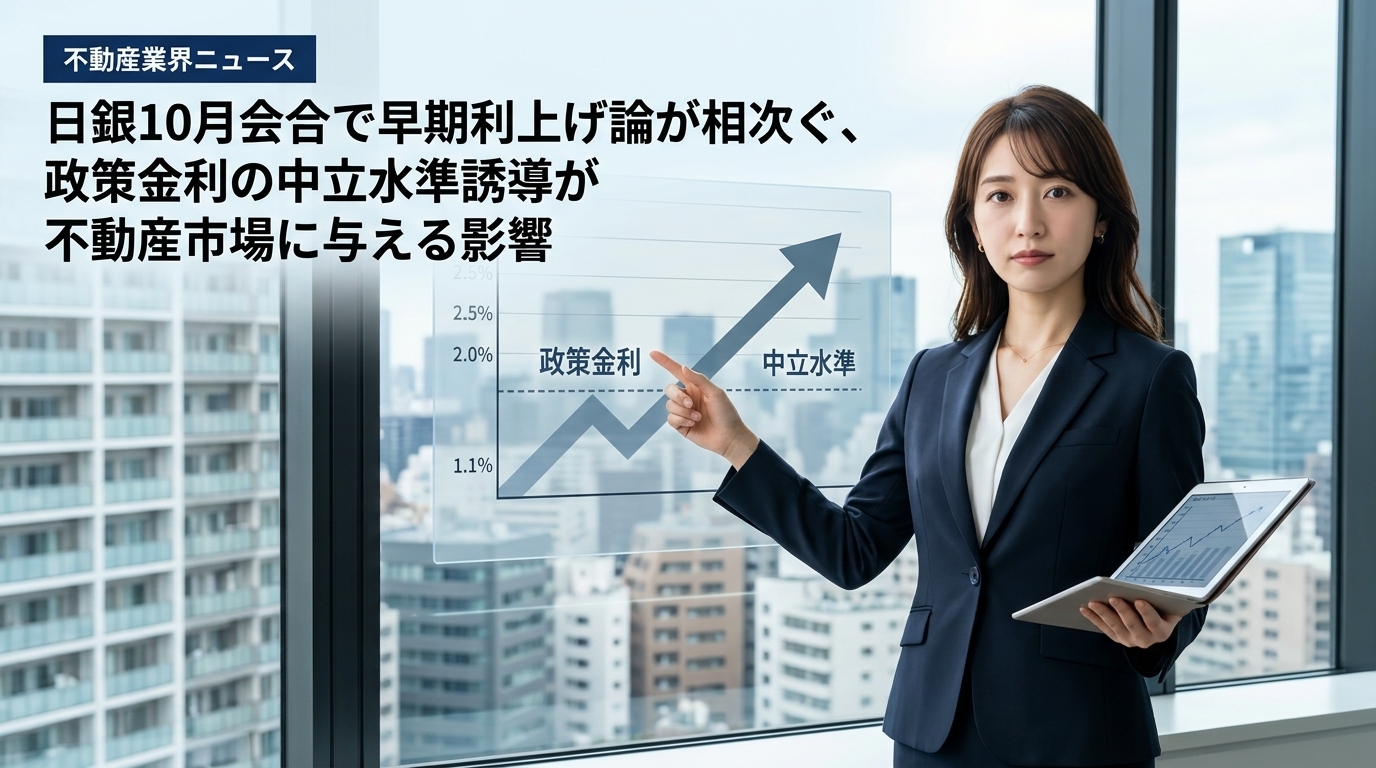
- 物価上昇率が目標の2%に達したとの認識のもと、中立水準(推計1.1〜2.5%)への誘導が議論されました。
- 会合内では、次回の利上げが設備投資や住宅投資を一定程度抑制する可能性についても言及されました。
- 住宅ローン金利の上昇や不動産投資における調達コスト増加の可能性があるため、今後の動向に注視が必要です。
ニュースの概要と背景
日本銀行は2026年11月10日、同年10月29日および30日に開催された金融政策決定会合での「主な意見」を公表しました。公表された内容によると、出席した政策委員などの間では、現在の政策金利を速やかに引き上げるべきだという早期利上げ論が活発に議論されました。
議論の背景には、基調的な物価上昇率が日本銀行の掲げる目標である2%に達したという認識があります。物価の安定的な上昇が確認されたことを受けて、これまでの異次元緩和をはじめとする政策方針から、経済を過熱も冷え込みもさせない状態へ戻す「レジーム転換」を求める前向きな意見が相次ぎました。
具体的には、景気に対して中立的な影響を与える金利水準である中立金利について、推計値として1.1%から2.5%程度という具体的なレンジが意識され、その水準へ向けた早期の金利誘導が議論の対象となりました。金融引き締めというよりも、異例の低金利環境からの正常化を進める段階に入ったとの捉え方が広がっています。
さらに今回の会合では、次回の利上げが実施された場合、企業の設備投資や個人の住宅投資に対して一定の抑制効果をもたらす可能性がある点についても言及されました。経済活動への影響を慎重に見極めつつも、追加利上げに向けた議論が確実に進展していることが示されています。
不動産市場・投資家への影響
日銀の政策金利引き上げ論が強まることは、住宅ローンを利用する一般の購入検討者にとって見過ごせない材料となります。政策金利の上昇は短期金利に影響を及ぼし、変動金利型の住宅ローン金利の上昇圧力となる可能性があるため、毎月の返済負担や借入可能額の見直しが必要になる場面が想定されます。
また、会合内の意見でも触れられているように、利上げが住宅投資を一定程度抑制する可能性があります。住宅取得コストや借入金利の上昇を警戒し、購入検討者が慎重な姿勢を強めることで、新築戸建てや分譲マンションなどの販売動向に変化が生じる可能性があり、今後の市場環境を注視する必要があります。
不動産投資や資産形成の観点からも、資金調達コストの上昇は極めて重要な要素です。金融機関からの借入金を活用して物件を運用する不動産投資においては、借入金利が上昇すると毎月の利払い費用が増加し、投資全体の採算性やキャッシュフローを圧迫する要因となり得ます。
中立金利水準として示された1.1〜2.5%程度への引き上げが現実味を帯びるなかで、投資家は借入比率や返済計画、想定利回りの再点検が求められる局面を迎えています。今後の政策金利の決定スケジュールや金融機関の貸出金利への波及状況について、より一層の注意を払って確認していくことが推奨されます。