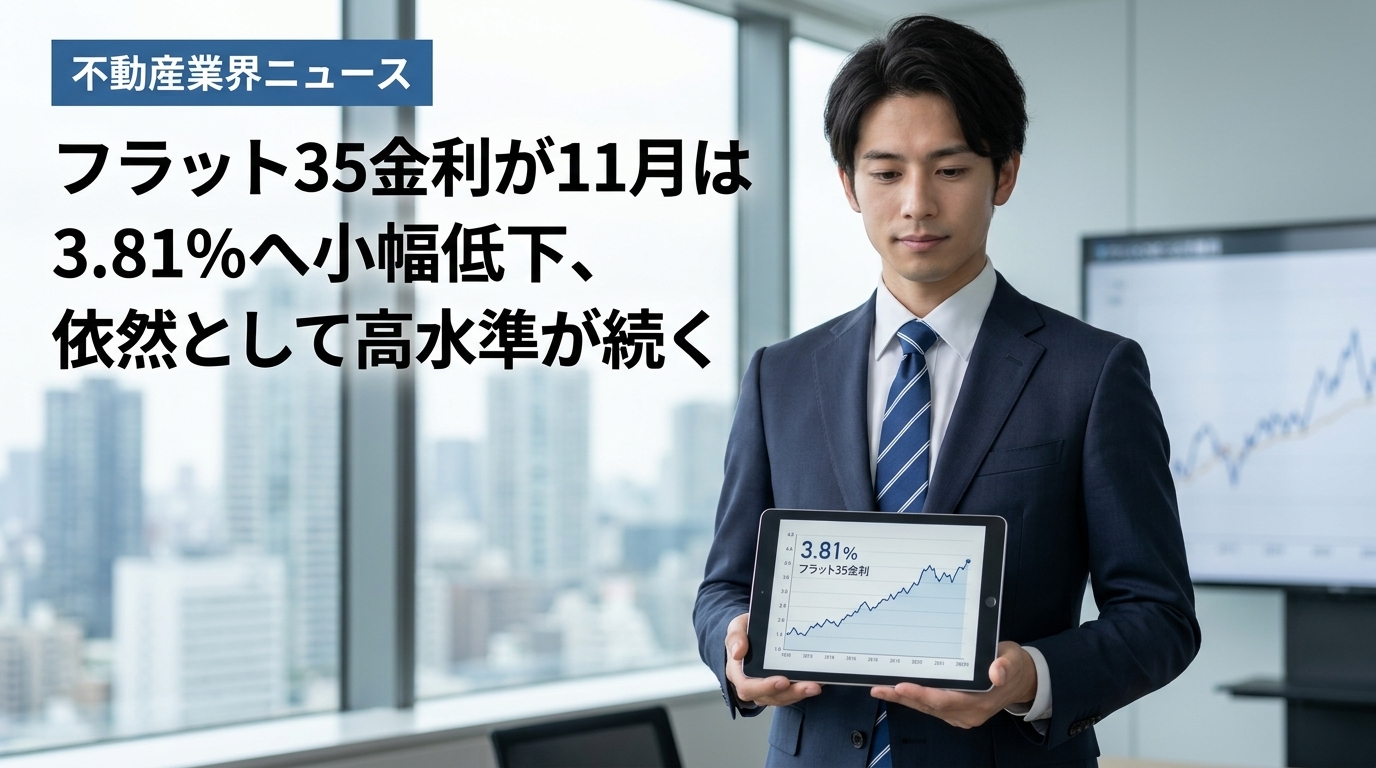
住宅金融支援機構が取り扱う全期間固定型住宅ローン「フラット35」について、2026年11月適用分の融資金利が発表されました。借入期間が21年から35年で融資率が9割以下、新機構団信付きという条件における取扱金融機関の最低金利は年3.81%となり、前月の年3.83%から0.02ポイント引き下げられました。
全期間固定住宅ローンとは、借入時に決定した金利が返済完了まで変わらない仕組みのローン商品です。将来の金利変動リスクを避けられるメリットがある一方で、足元の金利動向が月々の返済負担や総返済額に直接影響を与えるため、資金計画を立てるうえで欠かせない指標となります。
今回の改定では小幅な引き下げとなったものの、過去最高圏にあった前月の水準から大きく乖離したわけではありません。調達コストの上昇が一服した動きは見られるものの、依然として高い金利水準が続いており、住宅の取得を計画している方にとっては引き続き注視が必要な状況です。
この記事のポイント
- 2026年11月のフラット35最低金利は前月比0.02ポイント低下の年3.81%となった
- 融資率9割以下・借入期間21年〜35年・新機構団信付きの条件が対象
- 大手行の10年固定型金利の引き下げ傾向に呼応し、調達コストの上昇が一服した
- 前月の過去最高圏からは低下したものの、依然として高水準な金利環境が継続している
- 住宅購入検討者の借入可能額や金利タイプの選定、資金計画への影響に注視が必要
ニュースの概要と背景
公表された2026年11月適用のフラット35金利は、前月の年3.83%から年3.81%へと0.02ポイントの小幅な低下を記録しました。対象となっているのは融資率が9割以下かつ借入期間が21年から35年の新機構団信付きの条件で、取扱金融機関における最低融資金利となります。
今回の改定の背景には、大手行における10年固定型住宅ローン金利の引き下げ傾向に呼応する動きがあります。長期固定型の調達コスト急上昇が一服した形となったことで、フラット35の適用金利にもわずかながら引き下げ方向への反映が見られました。
ただし、前月の水準は過去最高圏にあったことから、今回の0.02ポイントの低下を経てもなお高い金利環境にあることには変わりありません。金利の急騰局面からは一歩後退したものの、長期にわたる借入を前提とする利用者が負担の軽減を明確に実感できる水準まで下がったとは言いにくい状況です。
全期間固定型ローンは借入時の金利が返済完了まで確定するため、借入時点での金利の高さが返済期間全体の総返済額を固定化してしまう性質を持ちます。そのため、足元でわずかな低下が見られたとしても、過去の推移を踏まえた冷静な現状把握が欠かせません。
不動産市場・投資家への影響
今回の小幅な低下にもかかわらず高水準な金利環境が継続していることは、住宅購入を検討している実需層の借入可能額に影響を及ぼす可能性があります。借入金利が高止まりしている状況では、毎月の返済上限から逆算される借入可能額が抑えられやすく、物件の選定や予算組みの見直しを迫られるケースも想定されます。
また、借入を予定している方にとっては、全期間固定型と変動金利型をはじめとする金利タイプの選定判断がより重要度を増しています。将来にわたる返済額を確定させたいという需要がある一方で、高水準にある固定金利を選択するか、足元の金利差を考慮して他タイプを検討するかという比較検討が慎重に行われる必要があります。
住宅購入検討者の資金計画全体においても、頭金の割合や借入期間の設定など、返済負担を抑えるための設計を丁寧に行うことが求められます。わずかな金利改定に過度に一喜一憂することなく、自身が無理なく返済を継続できる総返済額を見極める姿勢が重要です。
実需向け住宅ローンの金利動向は、不動産市場における個人の住宅取得意欲や市場の流動性に波及する重要な要素です。高金利環境がどの程度長期化するのか、あるいは調達コストの一服がさらなる低下傾向につながるのか、今後の推移を引き続き注視していく必要があります。