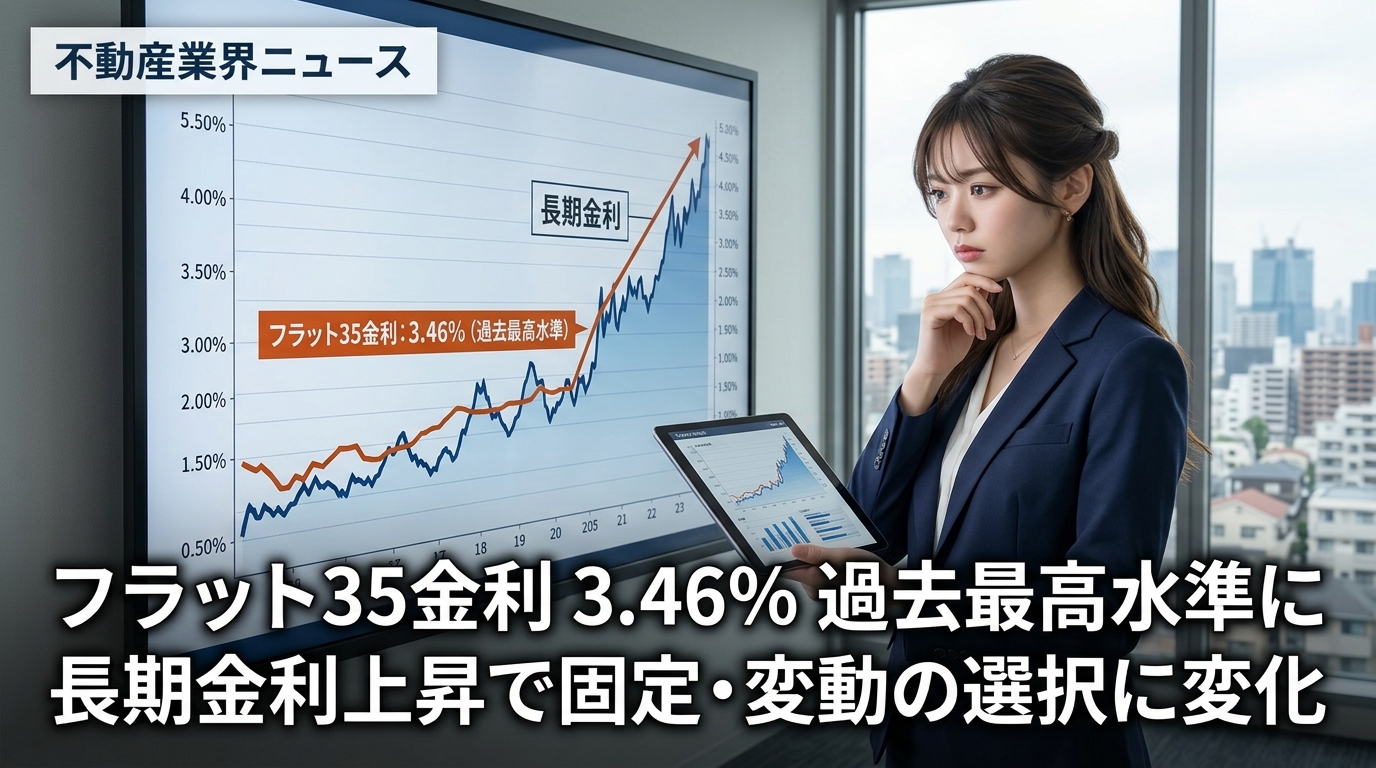
日本銀行による追加利上げの動きを受け、各金融機関の変動型住宅ローン金利が10月に一斉に引き上げられる見通しとなりました。これまで低水準が続いていた住宅ローンの金利環境に変化が生じ始めており、住宅購入を検討している個人だけでなく、不動産市場全体に関わる関係者の間でも注目が集まっています。
住宅ローン比較サービス「モゲチェック」を運営する株式会社MFSの分析によると、住宅ローン金利が1%上昇した場合、不動産の価格に対して約15%もの下押し圧力が生じる可能性があると試算されています。借入負担の増加が買い手の購入可能額を圧迫し、物件価格そのものにも波及することが懸念されています。
さらに金融機関側の融資姿勢にも変化の兆しが見られており、ネット銀行を中心とした預金と融資のバランスを踏まえた審査の厳格化なども指摘されています。資金計画の見直しや今後の市場環境の変化に対する慎重な確認が求められる局面を迎えています。
この記事のポイント
- 日銀の追加利上げに伴い、各行の変動型住宅ローン金利が10月に一斉引き上げとなる見通しです。
- MFSの分析によると、住宅ローン金利が1%上昇することで不動産価格に約15%の下落圧力が生じると試算されています。
- ネット銀行の預貸率逼迫などを背景に、金融機関の融資姿勢が慎重化・厳格化する懸念も指摘されています。
- 借入可能額の減少や審査厳格化により、不動産取引の流動性低下や価格調整が生じる可能性に注視が必要です。
- 投資家や購入検討者は、金利上昇リスクを考慮した資金計画や出口戦略の再検討が求められます。
ニュースの概要と背景
今回の金利引き上げの背景には、中央銀行である日本銀行が進める追加利上げがあります。これに伴い各銀行において調達コストや基準金利が見直され、2026年10月を契機に変動型住宅ローンの金利が一斉に見直される流れが強まりました。長期間にわたって超低金利の恩恵を受けてきた住宅市場において、明確な金利反転の局面が訪れています。
住宅ローンの選定支援や比較サービスを手がけるMFSは、この金利上昇が不動産市場に与える影響について試算を公表しました。同社の分析結果によれば、仮に住宅ローンの適用金利が1%上がった場合、毎月の返済負担が増加することによって借入可能額が減少し、結果として不動産価格に対して約15%の下落圧力がかかる構造が示されています。
また、今回の環境変化においては借入金利の水準だけでなく、貸し手側である金融機関の融資姿勢も重要なポイントとなっています。特にこれまで低金利を武器にシェアを伸ばしてきたネット銀行において、預金に対する貸出金の割合を示す「預貸率(よたいりつ)」が逼迫している状況が挙げられています。こうした預金と貸出のバランスの制約から、金融機関が新規融資に対してより慎重な姿勢を強める可能性が示唆されています。
このように、足元では日銀の利上げ方針、金利改定による返済負担の増加懸念、そして金融機関の融資引き締め懸念という複数の要素が重なり合っています。不動産市場を取り巻く資金調達環境は、従来の緩和的な状況から慎重さを要するフェーズへと移行しつつあります。
不動産市場・投資家への影響
今回の金利上昇と融資環境の変化は、実需の住宅購入層だけでなく、不動産投資家や市場全体の実務に対しても多面的な影響を及ぼす可能性があります。金利が引き上げられると、購入者の毎月の返済負担が直接的に増加するため、従来の予算上限での物件購入が難しくなり、需要が減退することで物件価格に調整圧力がかかる懸念があります。
さらに、銀行側で融資審査が厳格化されたり審査基準が引き上げられたりすると、これまで承認されていた属性の買い手であっても希望額の融資を受けにくくなるケースが想定されます。買い手の資金調達力が落ち込むことで、取引件数の減少や売却期間の長期化、価格交渉の増加といった市場全体の流動性低下につながる可能性があり、十分な注視が必要です。
不動産投資家にとっては、既存の借入金に対する返済額の増加リスクだけでなく、将来の売却時(出口戦略)における物件価格の動向についても想定しておく必要があります。不動産価格に下押し圧力が生じた場合、期待していた売却益が得られなくなるリスクや、購入希望者の資金調達難によって売却活動が長期化するリスクも考慮に入れなければなりません。
今後の実務においては、単に現行の低金利を前提とするのではなく、将来的なさらなる金利上昇や金融機関ごとの融資姿勢の違いをあらかじめ織り込んだ資金計画の再検討が極めて重要になります。金融機関の動向や試算データを冷静に把握し、無理のないレバレッジ管理とリスクヘッジを講じることが求められます。