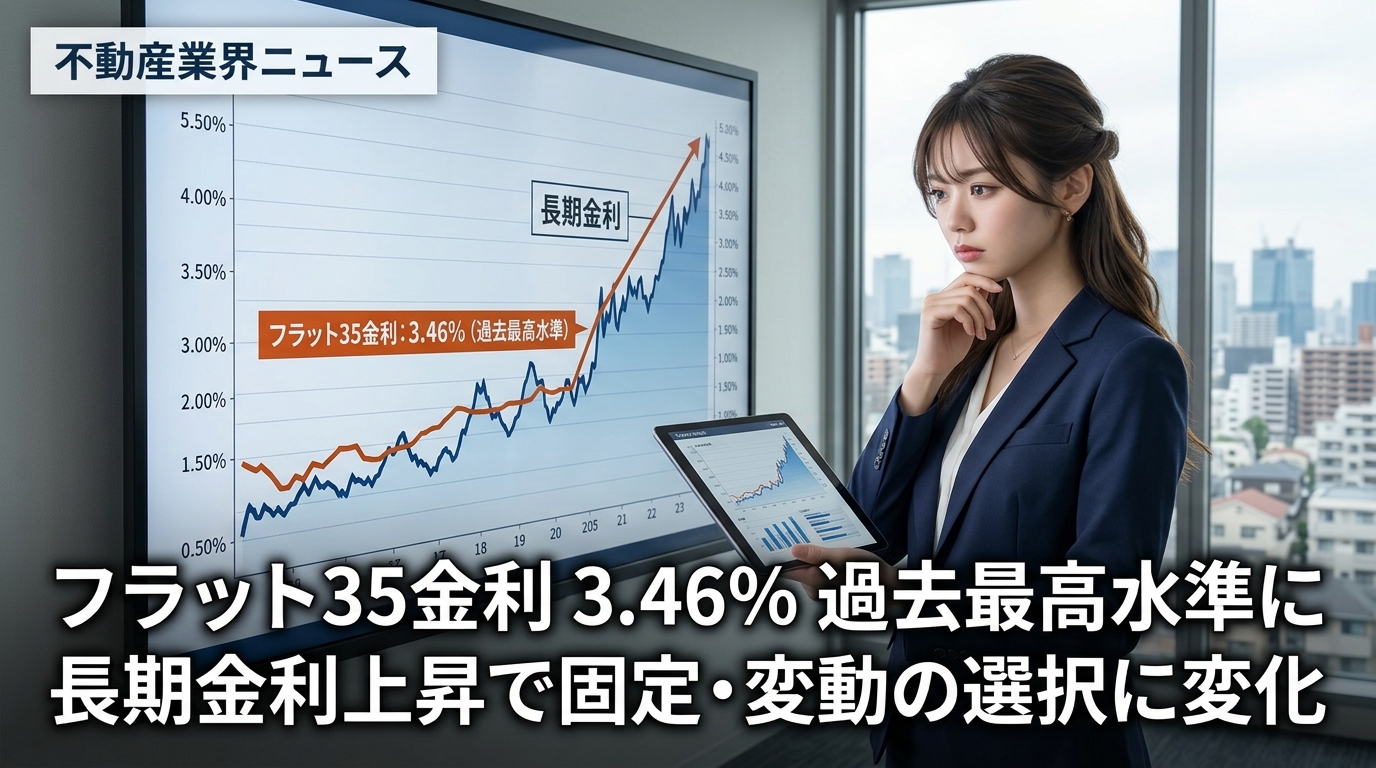
住宅金融支援機構が民間金融機関と提携して提供する全期間固定金利型の住宅ローン「フラット35」において、借入金利が3.46%に達し、現行制度下での最高水準を記録しました。背景には、日本銀行による追加利上げの実施や、市場における長期金利が3%を超える水準まで急激に上昇したことがあります。
これまで長期にわたり低金利環境が続いてきた日本の住宅ローン市場ですが、今回の金利水準の引き上げによって、住まいを購入する検討者やローン利用者の選択肢に大きな影響を与えています。変動金利型と固定金利型の金利差が広がる状況を踏まえ、これまでの前提を見直す動きが出始めています。
金利が変動する局面を迎えたことで、購入を希望する個人だけでなく、不動産の仲介や販売を担う現場実務においても、将来の負担を見据えた資金計画や返済プランの再設計が求められる状況となっています。
この記事のポイント
- フラット35の金利が3.46%に達し、現行制度下での最高水準を記録しました。
- 日銀の追加利上げと市場の長期金利が3%を超えて急上昇したことが背景にあります。
- 変動金利との金利差が拡大する一方、将来の利上げリスクを警戒した固定型の再評価も起きています。
- 住宅購入検討者や実務現場では、返済計画の再設計や予算の慎重な見極めが求められます。
ニュースの概要と背景
今回の金利上昇は、日本銀行が推し進める追加利上げと、それに伴う長期金利の急伸が直接的な要因となっています。市場の長期金利が3%を超える水準まで上昇したことを受け、長期金利の動向に連動しやすいフラット35の提示金利も引き上げられ、現行制度のもとで過去最高となる3.46%を記録するに至りました。
フラット35は、借入時に完済までの金利と返済額が確定する全期間固定金利型の代表的な住宅ローンです。将来的な金利変動リスクを回避できる安全性がある一方で、市場金利が大きく上昇した際には借入金利そのものが高くなる特徴を持っており、今回の金利引き上げにより毎月の返済負担額の想定にも変化が生じています。
足元では、日銀の政策金利引き上げを受けてもなお相対的に低水準にとどまる変動金利型ローンと、今回過去最高水準を記録した固定金利型ローンとの間で、金利差が一段と広がる結果となりました。利用者の間では、目先の返済額の軽さを重視するのか、将来的な返済の確実性を優先するのか、判断が分かれる傾向が強まっています。
金融環境が「金利が動く時代」へと移行したことを受けて、住宅取得を検討する層の間では従来の資金計画に対する意識改革が必要とされています。過去の低水準な金利水準を前提とした借入計画をそのまま適用することが難しくなっており、実務現場を含めて現状の金利動向を踏まえた慎重な再確認が進められています。
不動産市場・投資家への影響
フラット35の金利上昇は、住宅購入検討者のローン選定や購買行動に対して多角的な影響を及ぼす可能性があります。固定金利型と変動金利型の表面的な金利差が拡大したことで、毎月の支払額を抑えるために変動金利を選択する層が増加する一方で、将来のさらなる追加利上げを警戒して固定金利の持つ安定性を改めて評価する層も存在し、需要の二極化が進むことが考えられます。
また、借入金利が上昇したことにより、同じ毎月返済額で調達できる総借入額が減少するケースが想定されます。これにより、住宅購入希望者が検討する物件の価格帯や予算の見直しを迫られる可能性があり、不動産売買や仲介を行う事業者にとっては、顧客一人ひとりの借入可能額と返済許容量を丁寧に検証した提案が一段と重要になります。
今後の市場動向においては、日本銀行による追加的な利上げの進展や、それに伴う金利全体の動きがどのように住宅取得マインドへ作用するかを注視する必要があります。将来の金利上昇局面において返済負担がどう変化するかを客観的に試算し、無理のない返済計画を立てることが、個人の生活設計および不動産実務の両面で不可欠となっています。