日本銀行による利上げの動きや住宅価格の高騰が続く中、福岡県は住宅購入者向けに金融知識の普及を図るための啓発ページ「後悔しない住宅ローンの選び方」を新設しました。住宅金融支援機構九州支店と連携して作成された本コンテンツでは、金利動向を踏まえた実践的なローン選択指針が整理されています。
近年は低金利環境が長く続いていましたが、金融政策の変化に伴い住宅ローンの金利上昇リスクに対する関心が急速に高まっています。物件価格の上昇も重なり借入総額が膨らみやすい環境において、借入後の家計破綻や返済負担の増加を防ぐための金融リテラシー向上は自治体にとっても喫緊の課題となっています。
本記事では、福岡県が公表した住宅ローン啓発情報の要点とともに、実需のマイホーム購入者からレバレッジを活用する不動産投資家まで押さえておくべき金利リスクと資金計画のポイントを整理して解説します。
この記事のポイント
- 福岡県が住宅金融支援機構九州支店と連携し「後悔しない住宅ローンの選び方」を新設
- 日銀の利上げ方針や住宅価格の高騰を背景に、金利リスク管理の重要性を啓発
- 変動金利と固定金利の特徴や見通しを客観的に整理し、無理のない返済計画を推奨
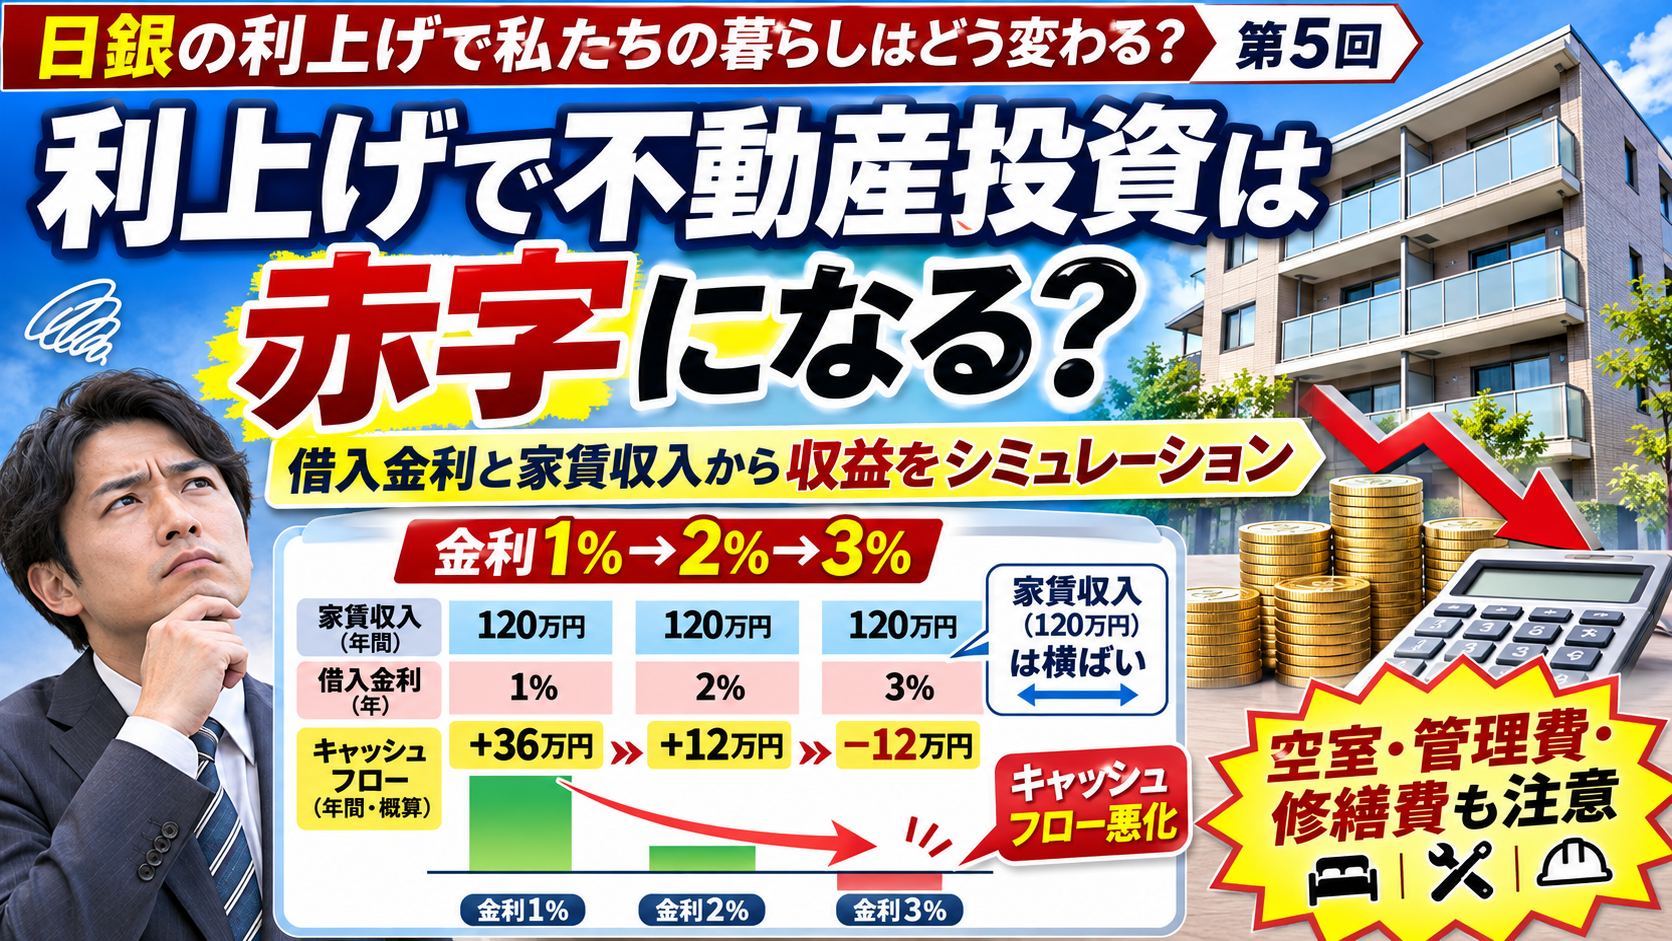
- 不動産投資家にとっても借入金利上昇に伴うキャッシュフロー管理を再確認する機会に
- 目先の低金利だけでなく将来の返済耐性を多角的に検証する姿勢が重要
ニュースの概要と背景
福岡県が新設した「後悔しない住宅ローンの選び方」は、建築費の高騰や住宅価格の上昇が進む中で、借入者が適切な借入額と返済計画を判断できるよう支援することを目的としています。公的な住宅金融の専門機関である住宅金融支援機構九州支店と協力し、中立的かつ実践的な観点から住宅ローン選びの基礎知識を提供している点が特徴です。
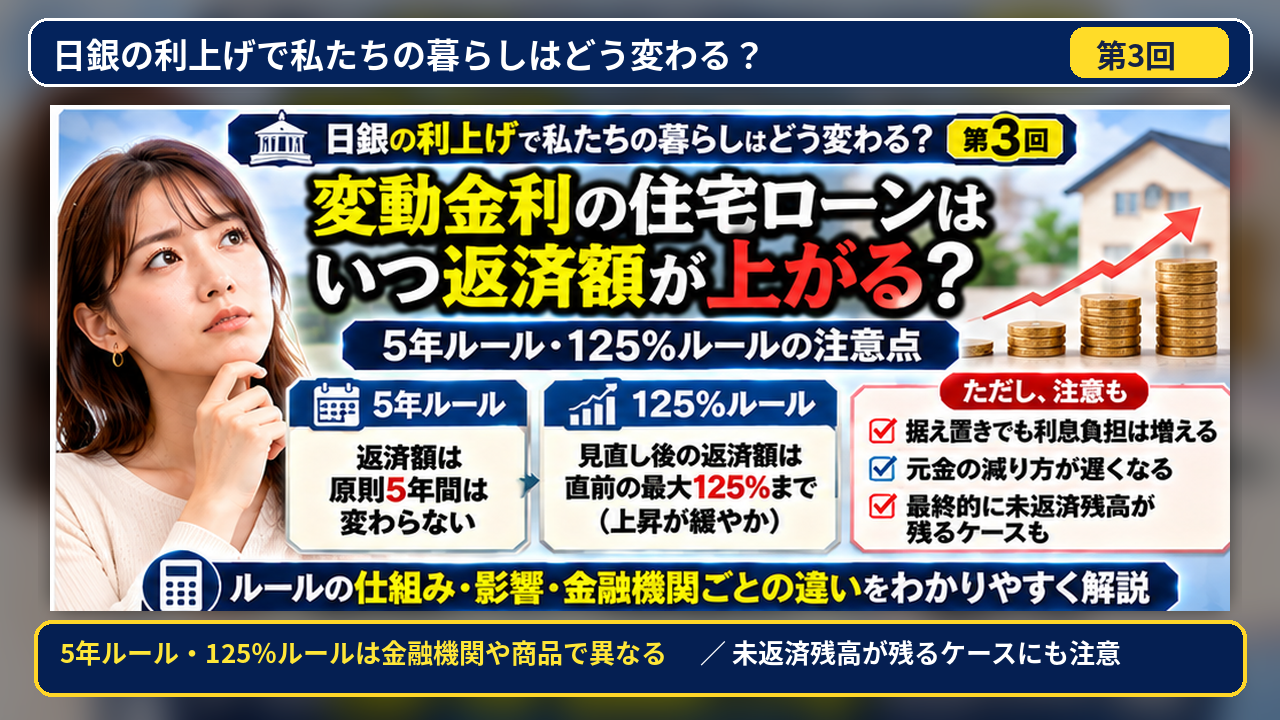
背景には、日本銀行による段階的な利上げ方針を契機とした、将来的な金利変動リスクへの懸念があります。住宅ローンは大きく分けて、市場金利の動向に応じて定期的に適用金利が見直される「変動金利」と、借入時から完済まで金利が変わらない「固定金利」が存在します。これまで長年にわたり変動金利の低水準な借入条件が人気を集めていましたが、金利反転局面では将来的な返済額増加への備えが不可欠です。
公開されたページでは、変動金利と固定金利のそれぞれの特徴や仕組み、将来の見通しをどのように捉えるべきかについて客観的に整理されています。さらに、借入限度額いっぱいまで借りるのではなく、将来の生活費や教育費、修繕コストなどを考慮した「無理のない返済計画」を立てることの重要性が強く呼びかけられています。
不動産市場・投資家への影響
今回の福岡県による啓発ページの開設は、マイホームの取得を検討している一般読者だけでなく、不動産投資や資産運用に取り組む層にとっても示唆に富む内容といえます。不動産投資においても、金融機関からの融資を活用して物件を購入することが多いため、借入金利の動向は収支計画や手元に残るキャッシュフローに直結します。
金利上昇局面では、毎月の元利返済額が増加し、保有物件の利回りが実質的に圧迫されるリスクが生じます。特に借入比率が高い運用を行っている場合、金利がわずかに上昇するだけでも収支バランスが大きく崩れる懸念があります。自治体と公的金融機関が連携して発信したローン選びの指針は、投資家にとっても金利タイプごとの特性を再確認し、ストレステストを含めた資金シミュレーションを徹底する重要性を再認識させるものです。
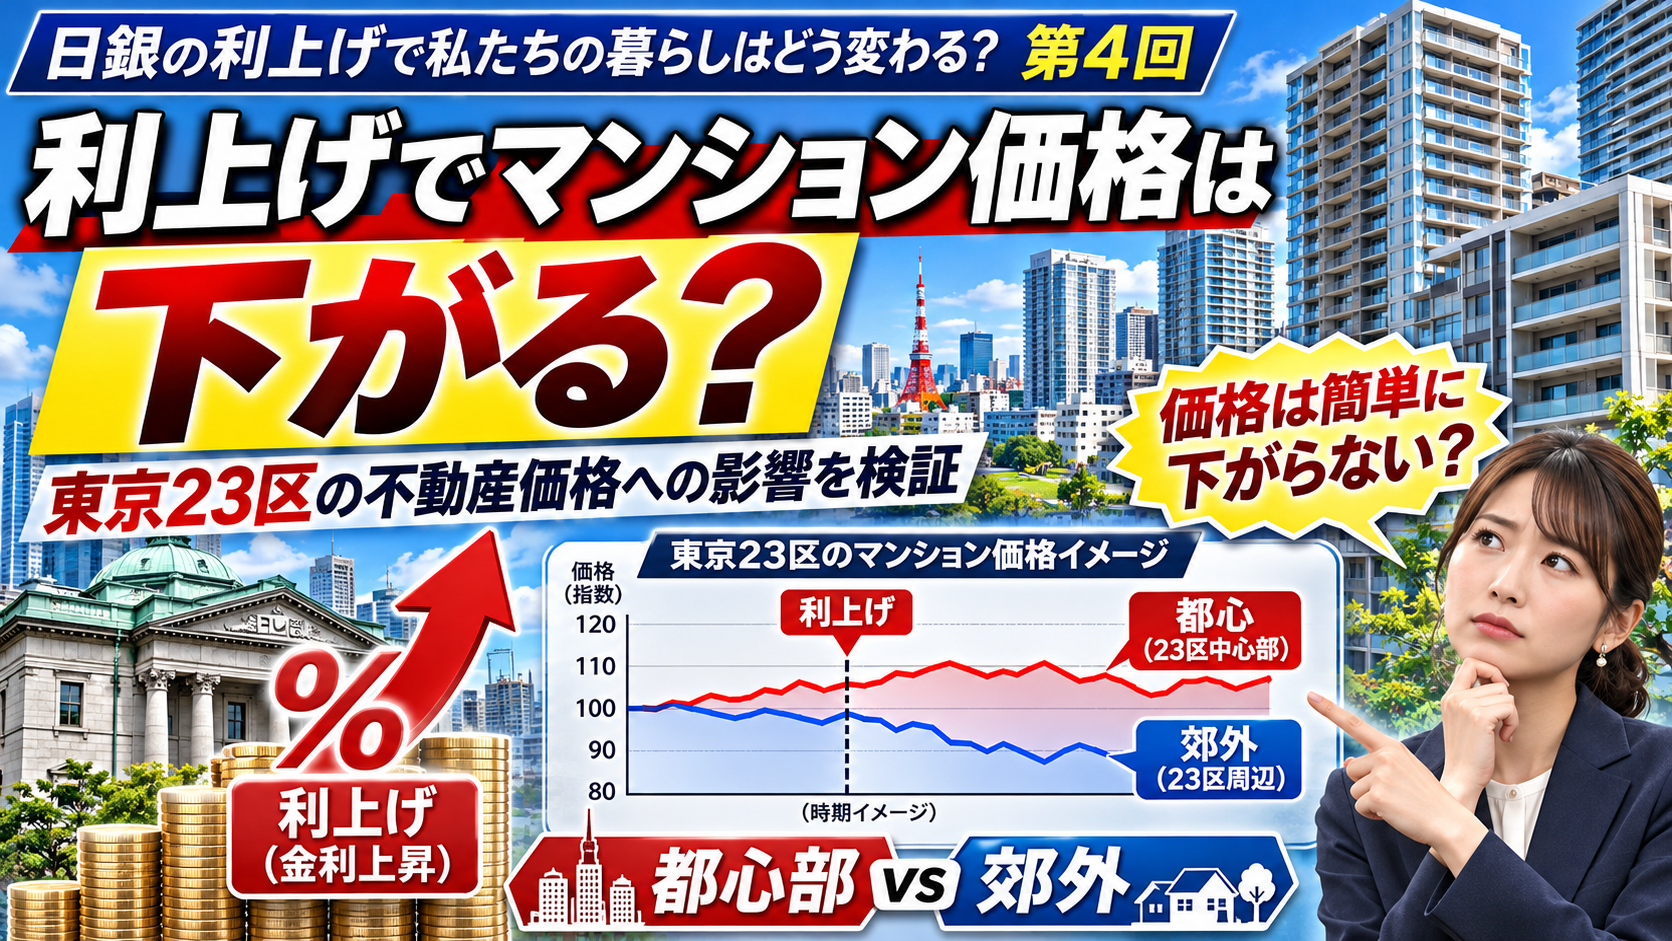
また、実需の住宅購入者が金利リスクに慎重になることで、住宅市場全体の購買力や需要動向にも一定の変化が生じる可能性があります。借入期間全体の返済負担を冷静に見極める意識が市場全体で高まることは、過度な借り入れによる債務超過リスクを抑制し、中長期的な不動産市場の健全性を保つうえでも重要な契機になると考えられます。
まとめとして、住宅ローンの選択は単に目先の表面金利の低さだけで決めるのではなく、将来の金利変動リスクや自身の返済能力を多角的に検証することが不可欠です。自治体による客観的な情報発信を契機に、マイホーム検討者も資産運用層も、金利上昇に耐えうる堅実なキャッシュフロー管理と返済計画の再構築が求められています。