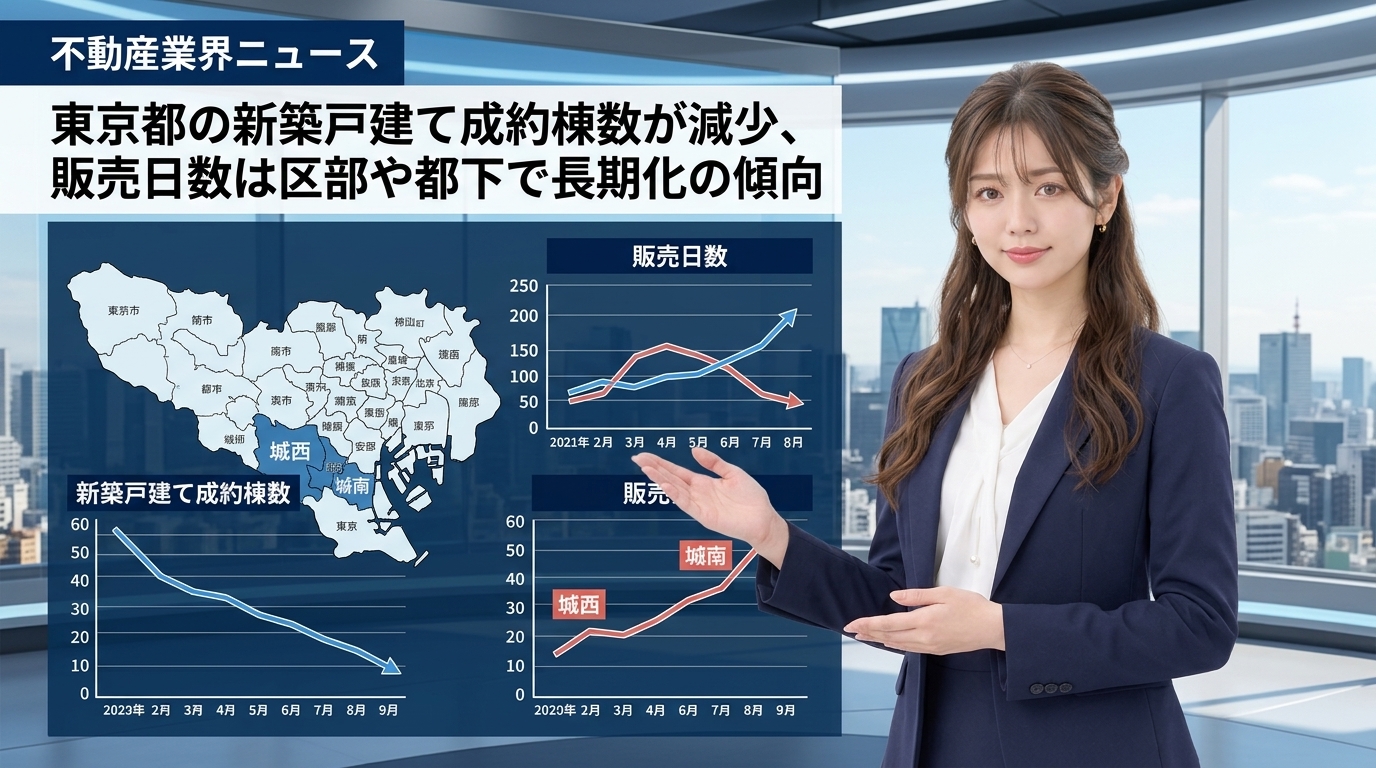
東京都内の新築戸建て市場において、成約棟数の広範な減少と販売期間の長期化が確認されました。住宅新報の報道によると、2026年8月から10月期の動向として、東京都内の全9地域すべてで成約棟数が前四半期と比べて落ち込む結果となりました。
区部だけでなく都下も含めた広い地域で物件の販売活動に要する日数が増加しており、特に城西や城南といったエリアでは平均販売日数が100日を超える水準に達していることが明らかになっています。物件が市場に売り出されてから実際に買い手が決まるまでの期間が明らかに延びています。
この背景には、新築戸建ての販売価格が高止まりを続けていることや、住宅ローン金利の先高観に対する警戒感が強まっていることがあります。実際に居住目的で購入を検討する実需層の間で慎重な判断や買い控えの姿勢が強まっており、今後の市場動向が注目されます。
この記事のポイント
- 東京都内の新築戸建て成約棟数が2026年8〜10月期に全9地域で減少
- 成約棟数は区部で前四半期比12.0%減、都下で23.9%減と大きく後退
- 都内7地域で販売日数が長期化し城西・城南エリアでは100日超を記録
- 価格高止まりと金利先高観が実需層の買い控えや慎重姿勢を強める要因に
- 在庫調整の進展や購入見送り層の動向など賃貸市場への波及に注視が必要
ニュースの概要と背景
今回の公表データによると、東京都内の主要地域における新築建て売り住宅の市場動向において、前四半期比の成約棟数は区部で12.0%減、都下で23.9%減と大幅な落ち込みを記録しました。調査対象となった都内全9地域すべてで成約数が前四半期を下回っており、局所的な変化にとどまらず東京都全域において需要の減退が進んでいる実態が明確に示されています。
成約までの市場滞留期間を示す平均販売日数についても、全9地域のうち7地域で長期化の傾向が鮮明になりました。特に従来の市場で人気の高かった城西地域や城南地域においては、平均販売日数が100日台に突入しました。物件が売りに出されてから最終的な成約に至るまでに3か月以上の期間を要する状況となっており、買い手が見つかりにくくなっている様子がうかがえます。
こうした販売減退や日数長期化の背景には、新築戸建ての販売価格が高騰したまま高止まりしている状況があります。建築資材費や土地価格の影響などにより価格水準が上昇した結果、購入検討者にとって取得へのハードルが上がっています。そこに住宅ローン金利の先高観や将来的な金利上昇への警戒感が重なり、実需層が資金計画をよりシビアに見直す要因となっています。
金利の先高観とは、将来的に金利がさらに引き上げられるのではないかという市場の予測や懸念を指します。住宅ローンを利用して購入する実需層にとって、金利負担の増加懸念は将来の毎月返済額に直結するため、購入判断を先送りしたり様子見に転じたりする買い控えの動きが強まり、その結果として今回の全域的な成約棟数減少と販売日数の長期化が引き起こされています。
不動産市場・投資家への影響
新築戸建ての成約数が減少し販売日数が長期化している状況は、今後の住宅供給側における在庫調整の動きに大きな影響を与えると考えられます。物件が売れ残る期間が延びることで、事業者は保有コストの増加や資金回収の遅れに直面するため、今後は価格の見直しや供給ペースの抑制といった在庫の適正化圧力が強まる可能性があります。
また、住宅購入を検討していた実需層が、物件価格の高止まりや将来の金利負担増を警戒して戸建ての購入を見送った場合、その層は引き続き賃貸住宅に留まるか、あるいは賃貸市場へ新たに流入することになります。マイホーム取得の見送りによって賃貸住宅の需要が底上げされる可能性があり、賃貸市場全体の入居動向や需給バランスにも波及していくことが考えられます。
不動産市場を観察する上では、新築建て売り住宅の販売データや成約棟数の変化を単なる特定分野の市況変動として捉えるだけでなく、住宅市場全体の需給バランスや賃貸需要の動向にどのような影響を及ぼすかという多角的な視点を持つことが重要です。販売日数の長期化は市場の需要減速を示す重要なシグナルであり、実需層の心理変化を的確に反映しています。
市場関係者や投資家が今後確認すべき点としては、金利動向に対する一般消費者の反応や購買意欲の推移、主要地域における販売日数の更なる変化が挙げられます。特に城西や城南をはじめとする地域で在庫調整がどのように進展するのか、また購入見送り層の動きが賃貸市場にどのように現れるのかを継続的に注視し、市場の潮目の変化を冷静に見極める必要があります。