住宅ローンのニュースを見ていると、
「長期金利が上昇したため固定金利を引き上げ」
という表現を目にすることがある。
一方で、
「日銀は今月、政策金利を変更していない」
というニュースもある。
すると疑問が出てくる。
日銀が利上げしていないのに、なぜ固定住宅ローン金利は上がるのだろうか。
さらにニュースでは、
米国10年国債。
日本10年国債。
長期金利。
国債利回り。
フラット35。
といった言葉も出てくる。
一見すると非常に難しそうである。
しかし基本的な考え方はシンプルである。
変動住宅ローンは、
現在の短期金利
の影響を比較的受けやすい。
一方、
固定住宅ローンは、
これから何年も先の金利を市場がどう予想しているか
の影響を受けやすい。
だから、
中央銀行が実際に利上げする前から、
固定住宅ローン金利だけが先に上がることがある。
今回は、
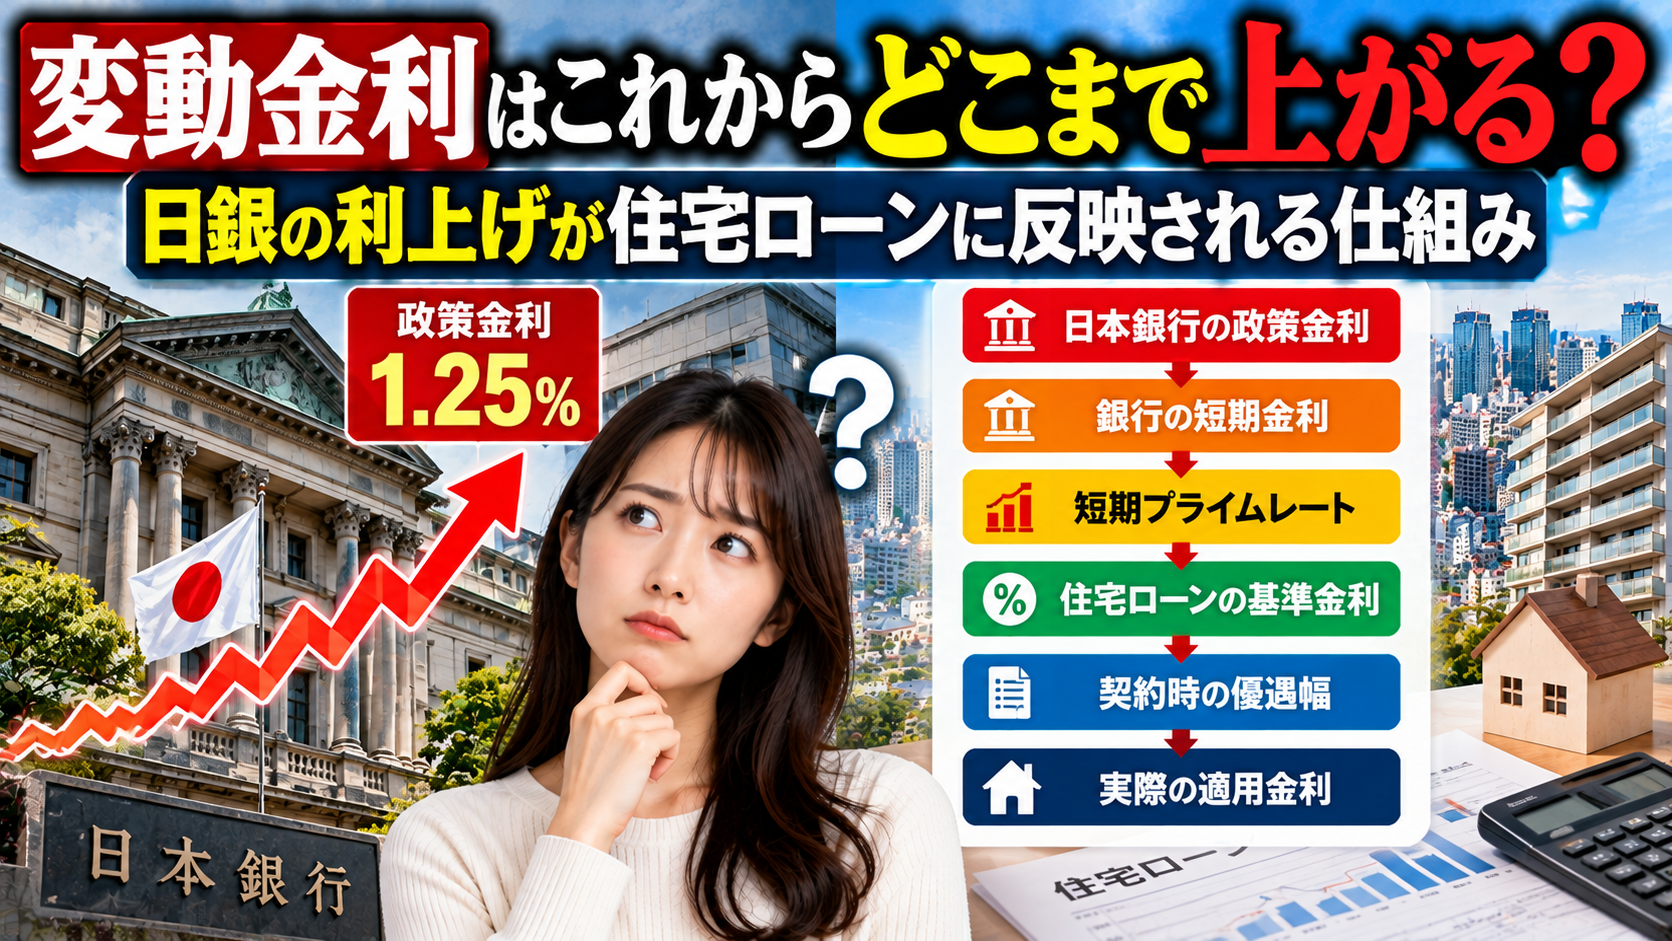
政策金利
長期金利
10年国債
米国債
固定住宅ローン
の関係を整理しながら、
なぜアメリカの長期金利まで日本の住宅ローンに関係するのかを見ていこう。
まず「政策金利」と「長期金利」は違う
金利と一言で言っても、
すべて同じものではない。
例えば、
中央銀行が操作する短期金利。
1年国債。
5年国債。
10年国債。
30年国債。
住宅ローン。
企業融資。
それぞれ金利は違う。
まず理解しておきたいのが、
政策金利と長期金利は別物
ということである。
政策金利は、
中央銀行が金融政策によって直接的にコントロールする短期の金利である。
一方、
10年国債などの長期金利は、
市場で国債が売買される中で形成される。
2026年11月現在の日銀政策金利は1.25%程度
2026年11月現在、
日本銀行は、
無担保コールレート翌日物を、
1.25%程度
で推移するよう促している。
これは、
1日という非常に短い期間のお金の金利である。
住宅ローンの35年固定金利を、
日銀が直接、
「3.8%にする」
と決めているわけではない。
長期金利は将来の金利予想を含んでいる
では、
10年国債の利回りはどう決まるのだろうか。
日本銀行は、
長期金利について理論的には、
将来の政策金利の予想
と、
タームプレミアム
によって形成されると説明している。
非常に簡単に言えば、
「この先10年間、短期金利は平均してどの程度になりそうか」
という市場の予想に、
長期間お金を貸すリスクへの上乗せ分を加えたものが、
長期金利になるという考え方である。
タームプレミアムとは?
例えば、
10年間ずっとお金を貸す。
その間には、
インフレ。
景気。
政策金利。
財政。
国債需給。
などが変化する。
1日だけ貸すより、
10年間貸す方が、
将来が分からない。
そこで投資家は、
その不確実性への対価として、
追加の利回りを求めることがある。
これが、
タームプレミアム
である。
FRBも長期国債利回りについて、
将来の短期金利の平均予想
と、
金利リスクを負うことへのタームプレミアム
に分けて考えられるとしている。
日銀が利上げする前に長期金利が上がることがある
例えば現在、
政策金利1.25%。
しかし市場参加者が、
「来年は1.5%になる」
「再来年は1.75%になるかもしれない」
と予想したとする。
すると、
10年間の金利を考える投資家は、
現在の1.25%だけを見ない。
将来もっと金利が高くなる可能性
を考える。
その結果、
日銀がまだ実際には利上げしていなくても、
10年国債利回りが先に上昇することがある。
これが、
固定住宅ローン金利が政策金利より先に動く理由の一つである。
2026年11月の日本10年国債利回りは約2.8%
2026年11月5日に財務省が実施した10年国債入札では、
平均落札利回りが、
2.768%。
最高落札利回りが、
2.800%
だった。
同じ10年国債でも、
2026年9月1日の入札では、
平均利回りは、
2.995%
だった。
10月6日の入札では、
3.101%。
11月5日は、
2.768%。
このように、
長期金利は日々・月々、
市場の予想によって動いている。
政策金利が変わらなくても長期金利は動く
ここが重要である。
例えば、
日銀政策金利、
1.25%。
この数字が1カ月変わらなかったとしても、
10年国債は、
2.7%。
2.9%。
3.1%。
と動く可能性がある。
なぜなら市場は、
現在だけではなく、
今後10年間の金利・物価・景気を予想している
からである。
つまり、
固定住宅ローンを見るときは、
「今月、日銀が利上げしたか」
だけでは不十分なのである。
固定住宅ローンはなぜ長期金利の影響を受ける?
例えば銀行が、
住宅購入者へ、
35年間固定、
年3%
で5,000万円を貸したとする。
借り手は、
35年間、
基本的に同じ金利を支払う。
しかし銀行側から見れば、
35年間、
資金調達コストが完全に固定されているとは限らない。
将来市場金利が、
4%。
5%。
へ上がった場合でも、
住宅ローン利用者から受け取れる金利は3%のままである。
つまり金融機関は、
長期間の金利変動リスクを負う。
そのため、
固定住宅ローン金利には、
将来の金利水準を織り込んだ価格設定
が必要になる。
変動金利と固定金利は見る場所が違う
単純化すると、
次のように考えると分かりやすい。
| 住宅ローン | 影響を受けやすい金利 |
|---|---|
| 変動金利 | 短期金利・政策金利・短期プライムレートなど |
| 固定期間選択型 | 中長期の市場金利 |
| 全期間固定 | 長期金利・債券市場・長期資金調達コスト |
もちろん、
各銀行の商品設計や優遇幅などによって違いはある。
しかし、
変動=短期
固定=長期
という基本的な違いを覚えておくと理解しやすい。
実際、変動と固定ではかなり金利差がある
三菱UFJ銀行の2026年11月の新規住宅ローンでは、
変動金利が、
年1.195%。
固定10年が、
年3.89%。
固定20年が、
年4.61%。
全期間固定31~35年が、
年4.50%
となっている。
変動1.195%と、
全期間固定4.50%。
差は、
3.305ポイント
もある。
この差には、
将来金利が上昇しても借り手の金利を固定するという、
長期固定ならではの性質が反映されている。
フラット35も長期金利と関係している
全期間固定住宅ローンの代表例が、
フラット35
である。
2026年11月のフラット35では、
返済期間21年以上35年以下。
融資率9割以下。
の場合、
最も多い金利は、
年3.810%
となっている。
9月は、
同条件の最頻金利が、
年3.460%。
10月は、
年3.830%。
11月は、
年3.810%。
わずか数カ月でも、
固定住宅ローン金利は動いている。
フラット35はどうやって35年間固定を実現している?
フラット35の仕組みを見ると、
長期金利との関係が分かりやすい。
住宅金融支援機構は、
民間金融機関が実行したフラット35の住宅ローン債権を買い取る。
そして、
その住宅ローン債権を裏付けとして、
MBS
を発行する。
MBSとは、
Mortgage Backed Securities。
日本語では、
住宅ローン債権担保証券
などと呼ばれる。
投資家がそのMBSを購入することで、
住宅金融支援機構は、
長期間の資金を債券市場から調達する。
住宅金融支援機構は、
フラット35の金利について、
MBSの利率などを基に各金融機関が決定する
仕組みと説明している。
つまりフラット35は、
日銀の翌日物金利だけを見て決まる商品ではない。
債券市場の長期金利環境
が重要なのである。
では、なぜ米国債金利が日本の長期金利に関係する?
ここから今回の本題である。
アメリカ10年国債。
日本10年国債。
は、
別の国の国債である。
本来、
それぞれの国の、
景気。
物価。
政策金利。
財政。
などによって金利は決まる。
しかし、
世界の金融市場はつながっている。
世界中の投資家は、
米国債。
日本国債。
ドイツ国債。
株式。
社債。
などを比較して資金を動かしている。
2026年11月5日の米10年国債は4.84%
FRBのH.15統計によると、
2026年11月5日の米10年国債利回りは、
4.84%
だった。
一方、
同日に行われた日本10年国債入札の平均利回りは、
2.768%。
単純な差は、
約、
2.07ポイント
である。
もちろん、
この差だけで日本国債が売買されるわけではない。
為替ヘッジ。
通貨リスク。
信用リスク。
投資規制。
将来の政策金利。
なども考える必要がある。
米国債の利回りが急上昇すると投資家は比較する
例えば、
昨日まで米10年国債、
4%。
今日は、
5%。
となったとする。
投資家から見ると、
「米国債を持てば5%近い利回りがある」
という新しい選択肢が生まれる。
すると、
日本国債。
欧州国債。
社債。
株式。
などについても、
その利回りで十分なのか
という再評価が起こり得る。
結果として、
世界的な長期金利上昇圧力が生まれることがある。
日本銀行も過去の講演で、
海外経済や海外長期金利の上昇が、
国内の予想短期金利や長期金利へ影響する可能性を説明している。
ただし米国債が上がれば日本国債も同じだけ上がるわけではない
ここは非常に重要である。
米国10年金利、
4.5%→5.0%。
0.5ポイント上昇。
だから、
日本10年金利も、
2.5%→3.0%。
になる。
という機械的な関係ではない。
日本国債には、
日本独自の要因がある。
日銀政策。
日本のインフレ。
日本の景気。
日本政府の財政。
国債発行量。
国内金融機関の需要。
などである。
したがって、
米国債は日本の長期金利を動かす要因の一つ
と考えるのが適切である。
為替経由でも日本の長期金利へ影響する
第4回で見たように、
アメリカ金利が高い。
↓
日米金利差。
↓
円安圧力。
↓
輸入物価上昇。
↓
日本のインフレ。
という経路もある。
市場が、
「円安によって日本の物価上昇が続く」
「日銀が追加利上げするかもしれない」
と考えれば、
将来の政策金利予想が上がる。
すると、
日銀がまだ実際には利上げしていなくても、
日本の長期金利が先に上昇する可能性がある。
つまり米国金利は、
債券市場から直接
だけではなく、
為替・インフレ・日銀予想を経由して
日本の長期金利へ影響することもある。
大統領選でも10年国債を見る理由
このシリーズのテーマである、
アメリカ大統領選。
候補者の政策が、
減税。
政府支出拡大。
関税。
などの場合、
市場が、
インフレが強まる。
財政赤字が拡大する。
国債発行が増える。
と考えることがある。
その場合、
FRBがまだ政策金利を変更していなくても、
米10年国債利回りが先に動く
可能性がある。
だから住宅ローン利用者がアメリカ政治を見る場合、
FRB政策金利だけでなく、
米10年国債を見る意味がある。
「FRB据え置きなのに米10年金利上昇」は普通に起こり得る
例えば、
政策金利、
4%。
FRBは据え置き。
しかし、
インフレ予想上昇。
国債発行増加予想。
将来の利下げ期待後退。
タームプレミアム上昇。
となれば、
米10年国債は、
4.5%。
5%。
へ上昇することがある。
長期金利は、
現在の政策金利だけでなく未来を売買している
からである。
日本でも「日銀据え置き・固定金利上昇」があり得る
同じことが日本でも起こる。
日銀政策金利、
1.25%で据え置き。
しかし市場が、
今後、
1.5%。
1.75%。
へ利上げすると予想。
さらに、
国債需給への警戒。
インフレ予想上昇。
などが重なる。
すると、
10年国債利回りが上昇。
↓
銀行の長期資金調達コスト上昇。
↓
固定住宅ローン金利上昇。
という流れが起こり得る。
だから、
日銀会合の結果だけ見て固定金利を予想するのは不十分
なのである。
固定住宅ローンは「先回り」して動く
変動金利は、
実際の短期金利や銀行の基準金利変更を受けて、
変更されることが多い。
一方、
固定金利は、
将来の金融政策を市場が先に織り込む。
例えば、
市場が、
「半年後に日銀利上げ」
と予想する。
その時点で、
10年国債利回りが上昇。
↓
固定住宅ローン金利上昇。
半年後、
実際に日銀が利上げ。
という順番もあり得る。
つまり、
固定金利は、
ニュースより先に動くことがある
のである。
「日銀が利上げしたら固定へ変更」は遅い場合もある
変動金利で借りている人が、
「日銀が利上げしたら固定へ変更しよう」
と考えることがある。
しかし、
市場がその利上げを予想していれば、
実際の利上げ発表前に、
固定金利はすでに上昇している可能性がある。
そのため、
固定への変更を考えるなら、
日銀の政策金利だけでなく、
日本10年国債。
固定住宅ローン金利。
も見る必要がある。
2026年11月は変動1.195%、固定10年3.89%
三菱UFJ銀行では、
2026年11月の新規借入れで、
変動、
1.195%。
固定10年、
3.89%。
全期間固定31~35年、
4.50%
である。
現在の数字だけを見れば、
変動金利はかなり低い。
しかし固定金利には、
将来金利が上がっても、
一定期間または完済まで金利が変わらない、
という特徴がある。
つまり、
固定と変動の金利差は、
単なる損得差ではない。
将来の金利変動リスクを誰が負担するかの違い
でもある。
5,000万円を3.81%で借りると月約21万6,000円
例えば、
5,000万円。
35年。
元利均等返済。
ボーナス返済なし。
全期間、
年3.81%
とする。
毎月返済額は、
約、
21万6,000円。
総返済額は、
約、
9,060万円
となる。
※単純試算。手数料、団信、税金などは含まない。
固定金利が0.5%上がるとどうなる?
同じ5,000万円。
35年。
で、
3.81%
から、
4.31%
へ0.5ポイント上がると、
毎月返済額は、
約、
23万1,000円。
差は、
約、
1万5,000円/月。
年間、
約18万円。
総返済額では、
約、
630万円
増える計算になる。
1%上昇なら1,000万円以上違う
さらに、
3.81%
から、
4.81%。
1ポイント上昇すると、
毎月返済額は、
約、
24万6,000円。
3.81%との差は、
約、
3万1,000円/月。
総返済額は、
約、
1億345万円。
3.81%との差は、
約、
1,285万円
になる。
| 金利 | 月返済額 | 総返済額 |
|---|---|---|
| 3.81% | 約21.6万円 | 約9,060万円 |
| 4.31% | 約23.1万円 | 約9,693万円 |
| 4.81% | 約24.6万円 | 約1億345万円 |
※5,000万円、35年、元利均等返済、ボーナス返済なしの単純試算。
固定住宅ローンをこれから借りる人にとって、
長期金利0.5%、1%の変化は、
決して小さくない。
「国債金利2.8%なら住宅ローンも2.8%」ではない
ここも誤解されやすい。
日本10年国債利回りが、
2.8%。
だから、
住宅ローン固定10年も、
2.8%。
になるわけではない。
金融機関には、
資金調達コスト。
事務コスト。
信用リスク。
団信。
利益。
商品ごとの優遇。
などがある。
また、
10年固定住宅ローンと、
10年国債では、
仕組みもリスクも違う。
したがって、
国債金利は、
固定住宅ローン金利の方向を見る重要な指標
ではあるが、
そのまま住宅ローン金利になるわけではない。
「米10年国債4.84%なら日本の住宅ローン4.84%」でもない
もちろん、
米10年国債利回りが、
4.84%
だから、
日本の住宅ローンも4.84%
ということでもない。
アメリカと日本では、
インフレ。
中央銀行。
通貨。
信用。
金融市場。
資金調達構造。
が違う。
重要なのは、
数字をそのまま移すことではない。
米国金利の変化が世界の金融市場へどのような圧力を与えているか
を見ることである。
固定金利を見るなら「水準」より「方向」が重要
住宅ローン利用者が国債を見る場合、
米10年国債が、
4.84%だから高い。
日本10年国債が、
2.768%だから安い。
という見方だけではなく、
昨日より上がったか。
1カ月前より上がったか。
市場が将来の利上げを織り込み始めているか。
を見る方が重要である。
固定住宅ローン金利は、
こうした市場の変化を反映して動くからである。
フラット35は9月3.46%から11月3.81%へ
実際、
2026年9月のフラット35、
21年以上35年以下、
融資率9割以下の最頻金利は、
3.460%。
10月、
3.830%。
11月、
3.810%。
2カ月で見ると、
9月から11月までに、
0.35ポイント
上昇している。
長期固定住宅ローンは、
このように市場環境によって月ごとに変化する。
住宅購入を半年待てば金利は下がる?
ここで、
「今は固定金利が高いから半年待とう」
と考える人もいる。
もちろん、
半年後に長期金利が下がる可能性はある。
しかし、
逆に上がる可能性もある。
さらに、
住宅価格。
家賃。
希望物件の供給。
年齢。
住宅ローン審査。
なども変化する。
住宅購入は、
金利だけでタイミングを決めることは難しい。
住宅ローン金利を当てるより「金利別の予算」を作る
例えば、
固定3.8%なら、
5,000万円借りられる。
しかし、
固定4.8%なら、
毎月返済が厳しい。
のであれば、
金利が上がった場合に備えて、
借入額を下げる。
頭金を増やす。
物件価格を見直す。
という判断ができる。
重要なのは、
「来月金利は下がる」
という予測に家計を依存させないことである。
アメリカ政治を見るなら政策金利と10年国債を分ける
アメリカ大統領選や政策ニュースを見るときも、
この違いは重要である。
例えば、
トランプ政権の関税政策。
財政政策。
減税政策。
が発表される。
そのニュースを受けて、
FRB政策金利は変わっていない。
しかし、
米10年国債利回りは上昇。
ということがあり得る。
これは市場が、
将来の、
インフレ。
財政。
政策金利。
国債需給。
などを織り込んだからである。
住宅ローンに近いのは、
こうした長期金利の動きなのである。
「大統領選後に金利が動く」とは限らない
金融市場は、
選挙結果が確定してから初めて動くわけではない。
選挙前から、
世論調査。
候補者の政策。
議会選挙。
財政政策。
関税政策。
などを予想して売買する。
そのため、
選挙結果が出る前に、
米10年国債が動く。
ドル円が動く。
日本国債が動く。
固定住宅ローン金利が動く。
ということもあり得る。
つまり、
固定住宅ローンは政治イベントを先回りして動く市場の影響を受ける
のである。
不動産投資でも長期金利は重要
不動産投資では、
長期固定融資を利用する場合だけでなく、
不動産価格そのものにも長期金利が関係する。
一般に、
安全性の高い国債利回りが上昇すれば、
投資家は、
「不動産でこの利回りを取る必要があるのか」
と比較する。
国債。
社債。
株。
不動産。
を比較して資金を配分するからである。
したがって長期金利上昇は、
融資金利。
不動産投資家の要求利回り。
の両面から、
不動産市場へ影響する可能性がある。
だから米国債を見る意味がある
日本の住宅ローンを借りている人が、
毎日米国債を売買する必要はない。
しかし、
なぜ固定金利が上がったのか
を理解するなら、
米国債を見る意味がある。
特に、
米国長期金利が大きく上昇。
同時に、
日本10年国債も上昇。
さらに、
固定住宅ローン金利も上昇。
という流れなら、
世界的な長期金利上昇が影響している可能性を考えやすい。
住宅ローン利用者が見る順番
固定住宅ローンの動きを確認する場合、
最初に見るのは、
自分が検討している銀行の固定金利。
次に、
日本10年国債。
その次に、
日銀の金融政策見通し。
さらに、
米10年国債。
アメリカのインフレ。
FRB。
と広げていく。
この順番なら、
海外ニュースと自分の住宅ローンの距離感を保ちながら判断できる。
まとめ
固定住宅ローン金利は、
日銀の政策金利だけで決まるものではない。
長期金利は理論的に、
将来の短期金利予想
と、
タームプレミアム
によって形成されると考えられている。
そのため、
日銀がまだ利上げしていなくても、
市場が、
「今後金利が上がる」
と予想すれば、
長期金利が先に上昇することがある。
そして、
銀行の長期資金調達コスト。
債券市場。
MBS。
などを通して、
固定住宅ローン金利が先に上昇する可能性がある。
2026年11月5日の日本10年国債入札では、
平均利回りが、
2.768%。
同日の米国10年国債利回りは、
4.84%
だった。
アメリカと日本の国債金利は、
同じように動くわけではない。
しかし、
世界の投資家は複数国の債券を比較して資金を動かしている。
さらに米国金利は、
ドル円。
日本の物価。
日銀政策予想。
などを通して、
日本の長期金利へ影響する可能性がある。
つまり、
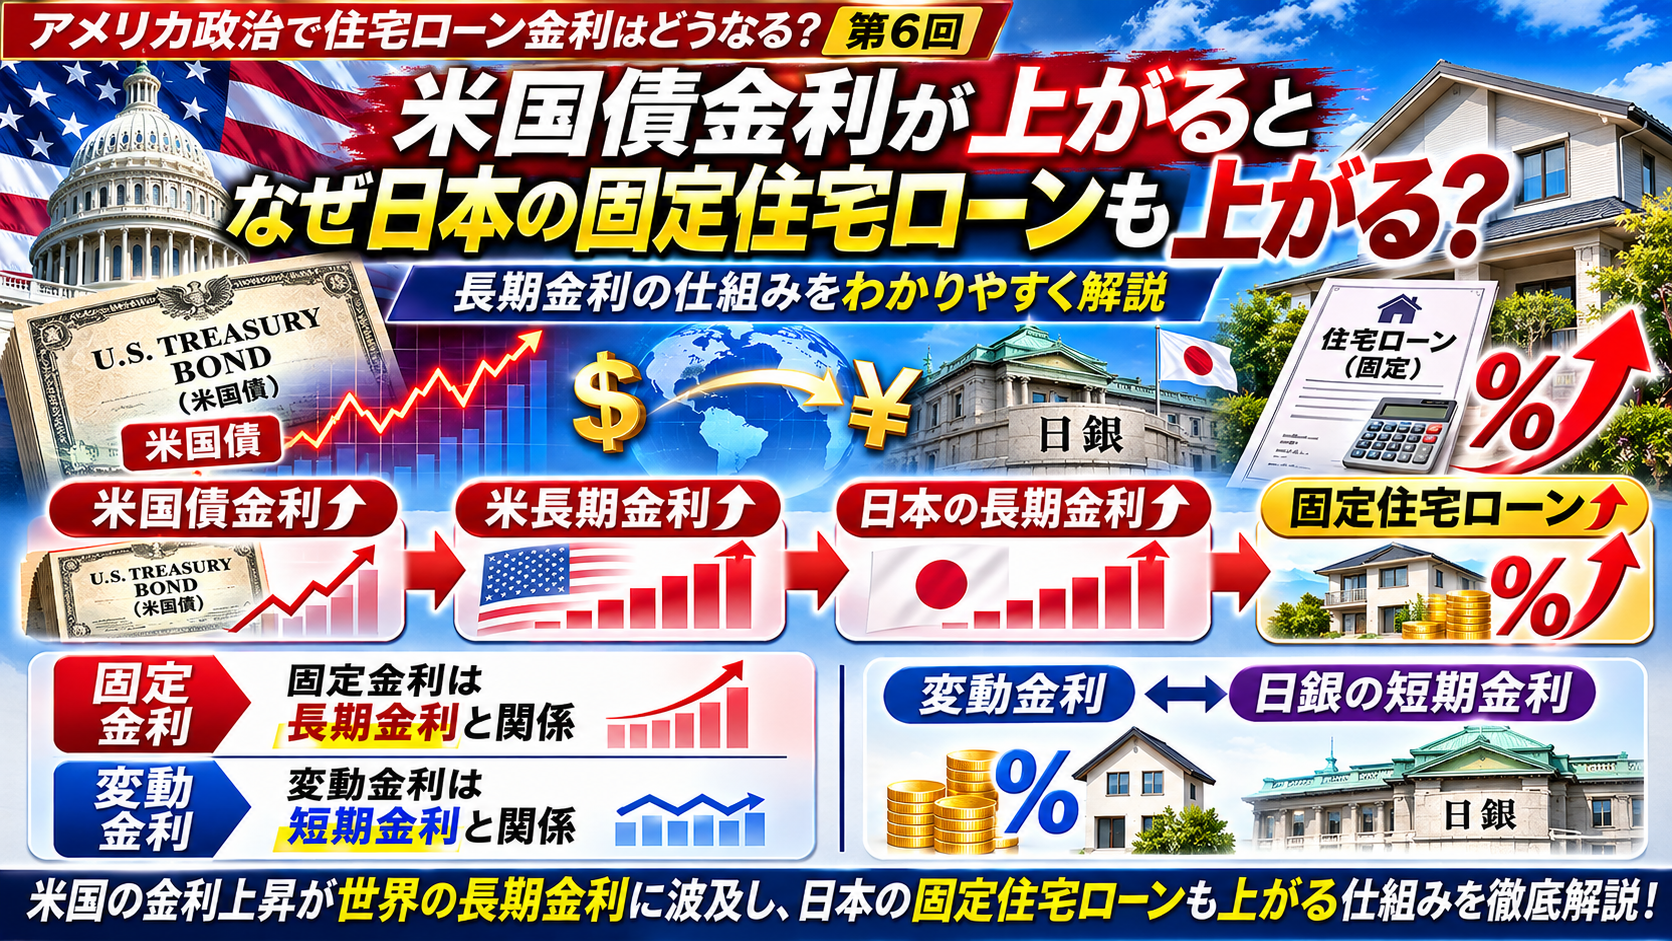
米国債金利
↓
世界の債券市場
↓
日本国債・為替・日銀予想
↓
日本の長期金利
↓
固定住宅ローン
という経路がある。
2026年11月の三菱UFJ銀行では、
変動金利、
年1.195%。
固定10年、
年3.89%。
全期間固定31~35年、
年4.50%
となっている。
フラット35では、
21年以上35年以下、
融資率9割以下の最頻金利が、
年3.810%。
住宅金融支援機構は、
フラット35の住宅ローン債権を買い取り、
それを担保にMBSを発行し、
債券市場から長期資金を調達している。
そしてフラット35の住宅ローン金利は、
MBSの利率等を基に金融機関が決定する仕組みである。
だから、
固定住宅ローンを見るときには、
日銀政策金利だけではなく、
長期金利を見る必要がある。
5,000万円を35年間借りる単純試算では、
3.81%なら、
月約21万6,000円。
4.31%なら、
約23万1,000円。
4.81%なら、
約24万6,000円。
固定金利が0.5ポイント上がれば、
総返済額は約630万円増える。
1ポイント上がれば、
約1,285万円増える計算になる。
それだけ、
長期金利の変化は住宅購入者にとって大きい。
そして大統領選やアメリカ政治を見るときも、
「FRBが今月利上げしたか」
だけを見るのでは不十分である。
候補者の政策。
財政。
関税。
インフレ。
国債発行。
などへの市場評価によって、
米10年国債が先に動くことがある。
さらにその影響が、
世界の長期金利。
日本国債。
固定住宅ローン。
へ波及する可能性がある。
だから住宅ローン利用者にとって重要なのは、
次のFOMCを完璧に当てることではない。
「長期金利がさらに0.5%、1%上がったら、自分の住宅予算はどうなるのか」
をあらかじめ計算しておくことである。
政治も、
国債も、
住宅ローンも、
最終的には、
将来のお金の価格をどう見るか
という同じ金利の話につながっているのである。
次回は、
大統領選挙で円高・円安はどう動く?住宅ローンへの影響をシミュレーション【アメリカ政治で住宅ローン金利はどうなる? 第7回】
をテーマに、
大統領選挙そのものが為替を決めるわけではない理由。
減税。
財政拡大。
関税。
景気減速。
FRB利下げ。
などによって、
ドル円が円高・円安どちらへ動き得るのかを複数シナリオで整理し、
円高・円安それぞれで日本の住宅ローンに何が起こる可能性があるのか
を詳しく解説する。
引用元・参考元
米連邦準備制度理事会(FRB)「H.15 Selected Interest Rates」2026年11月6日公表
米連邦準備制度理事会(FRB)「Data Download Program – 10-Year Treasury Constant Maturity」
日本銀行「わが国の経済・物価情勢と金融政策」2026年10月
日本銀行「金利の期間構造と金融政策」
財務省「10年利付国債(第384回)の入札結果」2026年11月5日
住宅金融支援機構「フラット35 金利情報」2026年11月
住宅金融支援機構「フラット35(買取型)の仕組み」
三菱UFJ銀行「住宅ローン金利」2026年11月