アメリカで住宅を購入するとき、
非常に大きな問題になっているのが、
住宅ローン金利
である。
2026年11月5日時点で、
アメリカの30年固定住宅ローンの平均金利は、
7.18%。
15年固定では、
6.57%
だった。
1年前の2025年11月には、
30年固定が6.22%だったため、
現在の方が約1%高い。
日本の住宅ローン金利と比較すると、
かなり高く感じる水準である。
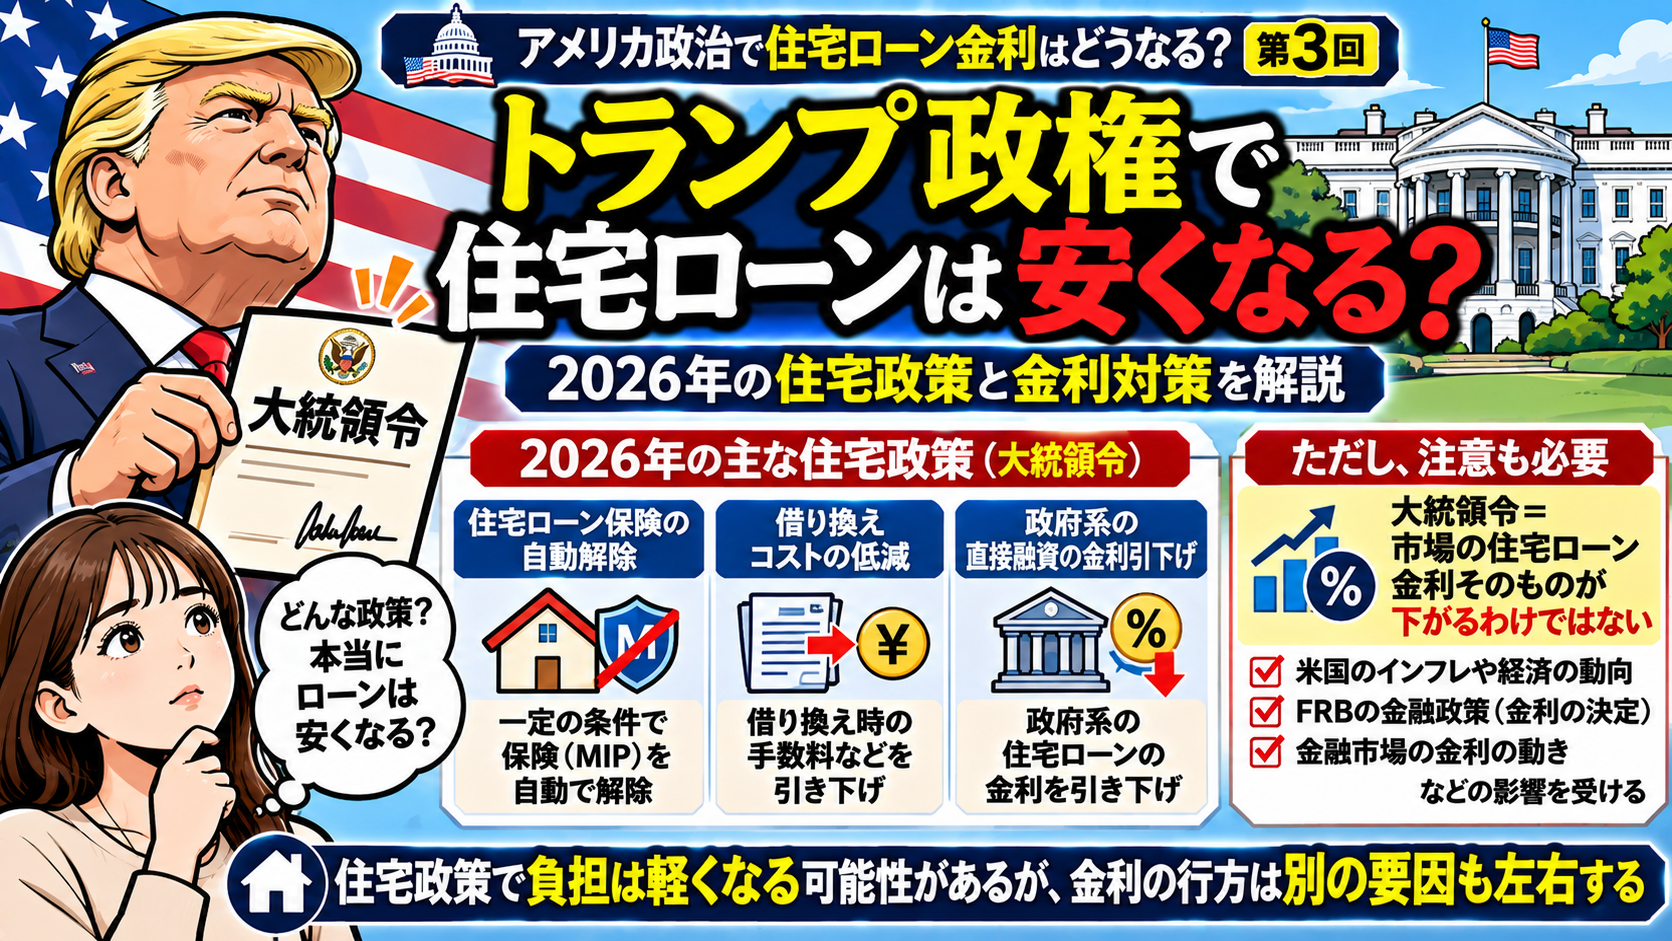
そこでトランプ政権は2026年10月22日、
「Decreasing Housing Costs for the American People」
という大統領令を出した。
日本語にすれば、
「アメリカ国民の住宅費を引き下げる」
という趣旨である。
大統領令14438号では、
住宅ローン保険。
借り換え費用。
政府による直接住宅ローン。
住宅供給。
などについて、
住宅取得費を下げるための施策を関係機関へ指示している。
では、
この政策によって、
アメリカの住宅ローン金利は本当に下がるのだろうか。
今回は、
「住宅ローンを安くする」とは何を意味するのか
から考えてみよう。
「住宅ローンを安くする」には2つの意味がある
住宅ローンの負担を減らす方法というと、
多くの人は、
金利を下げること
を思い浮かべる。
例えば、
7%。
↓
6%。
↓
5%。
となれば、
毎月返済額は大きく減る。
しかし住宅購入者が負担しているのは、
金利だけではない。
住宅ローン保険。
登記や権利関係の確認費用。
鑑定費用。
借り換え手数料。
各種ローン手数料。
などもある。
つまり住宅ローン負担を減らす方法には、
金利そのものを下げる
方法と、
金利以外の費用を下げる
方法がある。
2026年10月のトランプ政権の大統領令は、
後者もかなり重視している。
まず30年固定住宅ローンは現在7%を超えている
2026年11月5日、
政府支援企業Freddie Macが公表した平均住宅ローン金利は、
30年固定、
7.18%。
15年固定、
6.57%。
だった。
30年固定金利は、
10月22日には、
7.32%。
10月29日、
7.24%。
11月5日、
7.18%。
と3週連続で低下している。
ただし、
大統領令が出たからこの金利低下が起きた
と単純に判断することはできない。
住宅ローン市場金利は、
米国債金利。
FRBの金融政策予想。
インフレ。
景気。
MBS市場。
金融機関の調達・収益環境。
など多くの要因で動くからである。
40万ドル借りると7.18%で月約2,710ドル
例えば、
住宅ローン、
40万ドル。
30年固定。
元利均等返済。
ボーナス返済なし。
とする。
税金。
保険。
その他費用を除き、
元本と利息だけを計算すると、
金利7.18%なら、
毎月返済額は、
約2,710ドル。
となる。
30年間の総返済額は、
約、
97万5,500ドル
である。
元本40万ドルに対し、
利息だけで、
約57万5,500ドル
となる計算である。
6.5%なら月約2,528ドル
同じ40万ドルでも、
金利6.5%なら、
毎月、
約2,528ドル。
7.18%との差は、
約、
181ドル/月。
年間では、
約2,178ドル
になる。
さらに6%なら、
月約、
2,398ドル。
7.18%との差は、
約312ドル/月。
年間、
約3,738ドル。
である。
| 金利 | 月返済額 | 7.18%との差 |
|---|---|---|
| 7.18% | 約2,710ドル | ― |
| 6.50% | 約2,528ドル | 約182ドル減 |
| 6.00% | 約2,398ドル | 約312ドル減 |
| 5.50% | 約2,271ドル | 約439ドル減 |
※40万ドル、30年、元利均等返済、金利が全期間変わらない単純試算。税・保険・各種費用は含まない。
やはり、
住宅ローン負担への影響が最も大きいのは市場金利そのもの
である。
ではトランプ大統領は30年住宅ローンを5%にできる?
ここが非常に重要である。
大統領令を出せば、
民間銀行の住宅ローン金利を、
「明日から5%にする」
と直接決められるわけではない。
第2回で解説したように、
アメリカの政策金利を決めるのは、
大統領ではなく、
FRBのFOMCである。
さらに、
30年固定住宅ローン金利は、
FRB政策金利だけでは決まらない。
長期国債。
MBS。
将来のインフレ予想。
信用リスク。
市場需給。
なども影響する。
したがって、
トランプ政権が住宅ローンを安くする政策
と、
30年固定住宅ローンの市場金利が実際に下がること
は分けて考える必要がある。
2026年10月22日の大統領令では何を決めた?
大統領令14438号では、
住宅取得・住宅ローンに関して、
いくつかの重要な政策が示された。
特に注目したいのが、
住宅ローン保険の自動的な解除。
借り換え時のタイトル保険などの費用削減。
USDA・VAの政府直接住宅ローン金利の引き下げ。
工場生産型住宅などを利用した住宅供給コスト削減。
である。
それぞれ詳しく見ていこう。
対策1 不要になった住宅ローン保険を自動的に解除する
まず大きな政策が、
住宅ローン保険
である。
アメリカでは、
頭金が少ない住宅購入などの場合、
住宅ローン保険が必要になることがある。
これは、
住宅ローン返済ができなくなった場合のリスクを、
金融機関などから見て小さくするための仕組みである。
しかし、
住宅ローン残高が減る。
あるいは、
住宅価格が上昇する。
ことで、
住宅価格に対する住宅ローン残高の比率、
いわゆる、
LTV(Loan to Value)
が低くなれば、
住宅ローン保険が不要になる場合がある。
現在は借り手自身が手続きするケースがある
例えばFannie Maeの従来の制度では、
一定の条件を満たせば、
借り手が住宅ローン保険の解除を申請できる。
一般的な自己居住用1戸住宅などでは、
当初評価額を基準としたLTVが80%に達するなど、
一定条件を満たせば解除を申し出られる仕組みがある。
しかし、
借り手が制度を知らない。
住宅価格上昇に気付いていない。
鑑定などの手続きが面倒。
という理由で、
解除できる可能性があるのに保険料を払い続けるケースも考えられる。
新制度では住宅価格を自動的にチェックする
2026年10月の大統領令では、
FHFA、
つまり、
Federal Housing Finance Agency
に対して、
Fannie MaeとFreddie Macが保有・保証・証券化する住宅ローンについて、
自動評価モデルなどを利用し、現在の住宅価格を定期的に確認するパイロット制度
を設ける方向が示された。
住宅価格が上昇し、
必要な自己資本比率などの条件を満たしたと判断できれば、
住宅ローン保険を、
借り手から申し出なくても積極的に解除できる仕組み
を検討する。
ただし既存のすべての住宅ローンが対象になるわけではない
ここは注意が必要である。
大統領令では、
このパイロット制度について、
制度開始後に組成された住宅ローンのみ
を対象とするとしている。
つまり、
2026年10月22日以前に住宅ローンを借りた全員の保険料が、
突然なくなるわけではない。
また、
Fannie Mae。
Freddie Mac。
FHFA。
などが関わる制度であり、
アメリカのすべての住宅ローンへ一律適用する制度でもない。
FHAの住宅ローン保険とも別で考える必要がある
さらに、
FHAローンには、
FHA独自のMortgage Insurance Premium、
いわゆる、
MIP
がある。
HUDによると、
2013年6月3日以降にFHAケース番号が付与されたローンについては、
従来型ローンと同じように、
「住宅価格が上がったから自由に月額保険料を外せる」
という単純な仕組みではない。
したがって今回の政策を、
「アメリカの住宅ローン保険が全部自動的になくなる」
と理解するのは誤りである。
対策2 借り換え時の「タイトル保険」を安くする
次に重要なのが、
住宅ローンの、
借り換え費用
である。
アメリカで住宅ローンを借り換えるときには、
単に新しい金利へ変更するだけではない。
さまざまな、
Closing Costs
が発生する。
その一つが、
タイトル保険である。
タイトル保険とは?
アメリカの不動産では、
土地・建物の権利関係に問題がないかを確認する必要がある。
例えば、
過去の抵当権。
先取特権。
所有権に関する問題。
などが後から見つかれば、
大きなトラブルになる。
そこで住宅ローンを融資する金融機関を保護するため、
Lender’s Title Insurance
が利用される。
保険で守られるのは金融機関側でも、
費用は借り手が負担するケースがある。
借り換えるだけなのにもう一度費用がかかる
例えば、
現在の住宅ローン7%。
市場金利が6%になった。
「借り換えれば毎月返済が安くなる」
と考える。
しかし、
タイトル保険。
鑑定。
書類。
手数料。
などで、
数千ドル必要。
となれば、
借り換えメリットが小さくなる。
これは日本の住宅ローン借り換えでも同じである。
金利差だけでなく、借り換え費用まで考える必要がある。
FHFAはすでにタイトル保険代替の実験をしている
FHFAは以前から、
一部の低リスク借り換えについて、
タイトル保険などを必須とせず、
自動的なタイトル確認で代替できるかを検証する、
Title Acceptance Pilot
を進めてきた。
従来のパイロットでは、
一定の借り換えローン。
LTV80%未満。
対象地域。
などに対象が限定されていた。
2026年の大統領令は全国展開を目指す
2026年10月の大統領令では、
FHFAに対して、
このタイトル・アクセプタンス制度を、
全国で利用可能な継続制度へ拡大
する方向が示された。
さらに、
現在のLTV80%以下という制限を超える場合への拡大。
対象となるタイトル確認事業者の追加。
一定の借り換えで鑑定や所得再確認などを省略。
一部のローンレベル価格調整などの費用削減。
について検討するよう求めている。
そして、
こうした制度で削減できた費用は、
借り手へ還元する
ことも大統領令に盛り込まれている。
既存パイロットでは500~1,500ドル削減の想定
Fannie Maeの2025~2027年計画では、
タイトル・アクセプタンスのパイロットによって、
貸し手向けタイトル保険費用について、
1件あたり、
500~1,500ドル程度
の借り手負担削減を見込んでいた。
これは、
毎月の金利が下がるわけではない。
しかし、
住宅ローン借り換え時の初期費用が低下すれば、
借り換えのハードルは下がる可能性がある。
例えば2,000ドルの借り換え費用を減らせたら?
例えば、
借り換えによって、
毎月返済が100ドル減る。
しかし諸費用に、
4,000ドル
かかるとする。
単純な費用回収期間は、
4,000ドル ÷ 100ドル
=
40カ月。
約3年4カ月である。
仮に諸費用を、
2,000ドル
まで減らせれば、
回収期間は、
20カ月。
約1年8カ月になる。
つまり、
借り換え費用を下げることも、住宅ローンを安くする重要な政策
なのである。
対策3 USDA・VAの「直接融資」の金利を下げる
大統領令では、
さらに明確に、
金利そのものへ言及している。
農務長官と退役軍人長官に対し、
法律や予算の範囲内で、
それぞれの省が直接提供する、
一戸建て住宅ローンの金利を、
引き下げる
よう指示している。
ここだけを見ると、
「トランプ政権が住宅ローン金利を下げる」
という表現にも見える。
しかし対象には注意が必要である。
アメリカのすべての住宅ローン金利を下げる政策ではない
大統領令に書かれているのは、
USDA、
つまり米農務省。
そして、
VA、
退役軍人省。
が、
直接貸し付ける住宅ローン
である。
したがって、
Bank of America。
JPMorgan Chase。
Wells Fargo。
など、
一般の民間金融機関が提供するすべての住宅ローン金利を、
大統領令で下げるという意味ではない。
また、
民間金融機関が融資してVAが保証する一般的なVA保証ローン全体について、
市場金利を一律に設定するという内容でもない。
USDAの直接住宅ローンは2026年10月時点で5.75%
USDA Rural DevelopmentのSingle Family Housing Direct Home Loanでは、
2026年10月1日からの通常金利として、
5.75%
が掲載されている。
さらに所得など一定条件を満たし、
Payment Assistanceが適用される場合、
実質的な金利負担を、
1%まで下げられる場合がある
としている。
この制度は、
主に農村地域の低所得・超低所得世帯などを対象とした住宅取得支援である。
大統領令が出ても翌日に金利が変わるわけではない
ここも大切である。
大統領令14438号は、
2026年10月22日。
USDAのページには、
2026年10月1日からの金利、
5.75%
が現在も掲載されている。
つまり、
大統領令が出た瞬間、
全国の対象住宅ローン金利が新しい数字へ自動変更された、
とは限らない。
関係省庁が、
法律。
予算。
制度。
事務手続き。
を踏まえて実施していく必要がある。
大統領令自体にも、
適用法令および利用可能な予算の範囲内で実施する
と記載されている。
「大統領令」と「すでに使える制度」を分けて考える
政治ニュースでは、
「大統領が住宅ローン金利引き下げを命令」
といった見出しになることがある。
しかし住宅購入者にとって重要なのは、
いつから。
誰が。
どのローンで。
何%になるのか。
である。
大統領令で、
「制度を作る」
ことと、
金融機関の窓口で、
「今日から使える」
ことは別である。
これは日本の補助金や税制改正などでも同じである。
対策4 住宅そのものを安くする
トランプ政権の政策は、
住宅ローンだけを対象としているわけではない。
2026年10月の大統領令では、
Manufactured Housing Innovation Task Force
を設置することも定めた。
工場で生産する住宅。
モジュール住宅。
規格化された住宅。
などについて、
規制。
許認可。
検査。
融資。
などを整理し、
供給コストを下げることを狙った政策である。
なぜ住宅価格を下げることが住宅ローン対策になる?
住宅ローンの負担は、
金利だけでは決まらない。
例えば、
50万ドルの家。
金利6%。
より、
40万ドルの家。
金利6.5%。
の方が、
借入額次第では毎月負担が小さくなることもある。
つまり、
住宅ローン問題を解決するには、
金利
だけではなく、
住宅価格そのもの
も重要である。
住宅供給を増やし、
建築コストを下げることができれば、
住宅価格の上昇圧力を抑える可能性がある。
ただし、
工場生産住宅の規制改革によって、
住宅価格が具体的に何%下がるかは、
現時点では確定していない。
2026年3月にも住宅ローン規制の見直しを指示
今回の10月大統領令だけではない。
トランプ政権は2026年3月13日にも、
Promoting Access to Mortgage Credit
という大統領令を出している。
この大統領令では、
住宅ローンの申込・審査・借り換えなどについて、
規制や書類手続きを合理化する方向が示された。
例えば、
住宅ローン開示手続き。
小口住宅ローンの手数料規制。
返済能力審査。
借り換え手続き。
鑑定要件。
電子署名。
などである。
「金利を下げる」だけではなく「ローンを作るコストを下げる」
銀行が住宅ローンを提供するときも、
無料で業務をしているわけではない。
審査。
書類。
システム。
規制対応。
鑑定。
法務。
管理。
などにコストがかかる。
そのコストが大きければ、
手数料。
金利。
提供できる商品の範囲。
などに影響する可能性がある。
そこで政権は、
住宅ローン提供にかかる規制・事務コストを下げることによって、
住宅ローン市場の競争や利用しやすさを改善しようとしている。
これは、
FRBの政策金利を下げる方法とは全く違うアプローチ
である。
2026年の政策を3種類に分けると分かりやすい
トランプ政権の住宅ローン政策は、
大きく分けると、
市場金利に働きかける政策。
住宅ローンの周辺コストを下げる政策。
住宅そのものの供給コストを下げる政策。
と考えると分かりやすい。
例えば、
MBS市場への働きかけ。
↓
住宅ローン市場金利。
住宅ローン保険やタイトル保険の見直し。
↓
毎月費用・借り換え初期費用。
工場生産住宅や規制改革。
↓
住宅供給価格。
という違いである。
Fannie Mae・Freddie MacへMBS購入も指示
ホワイトハウスは2026年、Fannie MaeとFreddie Macに対して、
最大、
2,000億ドル規模の住宅ローン担保証券(MBS)購入
を指示したとしている。
目的は、
住宅ローン市場の借入コストへ下押し圧力をかけることである。
住宅ローン担保証券の需要が増えれば、
条件次第では住宅ローン金利への低下圧力につながる可能性がある。
ただし、
市場金利はMBS購入だけで決まらない。
FRB。
国債市場。
インフレ。
財政。
住宅ローン需要。
などの影響も受ける。
現実には30年固定金利はまだ7.18%
ここを見ると政策の限界も分かりやすい。
2026年には、
MBS購入への働きかけ。
住宅ローン規制改革。
住宅取得費削減。
など、
複数の政策が実施・提案されている。
しかし2026年11月5日時点の30年固定住宅ローン平均金利は、
依然、
7.18%
である。
つまり、
住宅政策を実施したからといって、
市場金利を自由な水準まで下げられるわけではない。
なぜ大統領が住宅政策をしても7%なのか?
最大の理由の一つは、
住宅ローン市場が、
アメリカ全体の金利環境
から切り離されていないからである。
前回見たように、
FRB政策金利は、
2026年10月時点で、
3.75~4.00%。
さらに長期金利。
インフレ期待。
国債市場。
なども高い金利環境を作る要因になる。
住宅ローン関連手数料を、
1,000ドル。
2,000ドル。
削減できても、
30年間支払う住宅ローン金利の差は、
それよりはるかに大きくなる場合がある。
金利1%差は何万ドルも違う
先ほどの、
40万ドル。
30年住宅ローン。
で考えてみよう。
7.18%なら、
月約2,710ドル。
6%なら、
月約2,398ドル。
差は、
約312ドル。
年間、
約3,738ドル。
30年間単純に比較すると、
総返済額の差は、
約、
11万2,000ドル
になる。
もちろん実際には途中で借り換えたり、
売却したり、
繰り上げ返済したりする人もいる。
それでも、
住宅ローン金利が家計に与える影響が非常に大きいことは分かる。
だから「保険料1,000ドル削減には意味がない」ではない
ここは逆に注意したい。
金利差の方が大きいから、
借り換え費用や住宅ローン保険の削減には意味がない
ということでもない。
例えば、
金利6%へ借り換えれば得。
でも借り換え費用が高いため実行できない。
という家庭がある。
そこで費用が下がれば、
低金利への借り換えが可能になるかもしれない。
つまり、
周辺費用の削減と市場金利低下は組み合わせて考える必要がある。
「住宅ローン金利」と「住宅取得コスト」は違う
今回の政策を理解するうえで最も大切なのが、
ここである。
例えば、
住宅ローン金利7%。
住宅ローン保険200ドル。
各種費用5,000ドル。
というローン。
政策によって、
金利は7%のまま。
しかし保険料がなくなる。
借り換え費用も減る。
なら、
住宅ローン金利は変わっていない。
しかし、
住宅所有コストは下がる。
したがって、
「トランプ政権で住宅ローンは安くなる?」
という質問には、
金利だけで答えることはできない。
トランプ政権なら住宅ローン金利は必ず下がる?
結論として、
必ず下がるとは言えない。
住宅ローン保険。
タイトル保険。
借り換え費用。
一部の政府直接融資。
などについて、
負担を下げる方向の政策は実際に示されている。
しかし、
民間の30年固定住宅ローン市場金利は、
FRB。
インフレ。
米国債。
MBS市場。
景気。
などによって決まる。
大統領が、
住宅ローンを安くしたい
と考えることと、
市場が実際に低金利になることは、
別なのである。
日本の住宅ローン利用者にも関係がある?
今回紹介した、
住宅ローン保険解除。
タイトル保険。
USDA・VA直接融資。
などは、
基本的に、
アメリカ国内の住宅ローン制度
である。
そのため、
日本で住宅ローンを借りている人の手数料が、
直接安くなる制度ではない。
しかし、
アメリカ政府が、
MBS。
住宅ローン。
住宅供給。
へ大規模に働きかければ、
米国の金利市場。
インフレ。
景気。
住宅市場。
へ影響する可能性がある。
そしてそれが、
米国債。
ドル円。
日本の金利。
へ波及する可能性がある。
日本人が見るべきなのは政策の「二次効果」
例えば、
アメリカの住宅政策で、
住宅供給が増える。
↓
住宅価格上昇が抑えられる。
↓
インフレ圧力が弱まる。
↓
FRBが利下げしやすくなる。
↓
米国金利が低下。
↓
ドル円や日本の金利にも影響。
という経路が考えられる。
一方、
住宅ローン支援によって住宅需要がさらに強くなる。
↓
住宅価格が上がる。
という可能性もある。
つまり、
政策の効果は、
必ず一方向とは限らない。
大統領令のニュースを見たら3点を確認する
住宅ローン関連の政治ニュースを見るときは、
「住宅ローンを安くする」
という見出しだけで判断しないことが重要である。
見るべきなのは、
対象者は誰か。
金利を下げるのか、手数料を下げるのか。
すでに実施されているのか、今後制度化するのか。
である。
この3つを見るだけで、
ニュースの意味がかなり分かりやすくなる。
2026年10月の政策は「すでに全員が使える」わけではない
今回の大統領令には、
パイロット制度を設ける。
既存制度を拡大する。
関係省庁が金利を引き下げる。
タスクフォースで検討する。
という項目が含まれている。
つまり2026年11月現在、
すべての施策が完全に実装され、全米の住宅購入者がすでに利用しているわけではない。
今後、
FHFA。
Fannie Mae。
Freddie Mac。
USDA。
VA。
などによる具体的な制度設計・実施を見る必要がある。
住宅ローン政策だけで住宅問題は解決できない
住宅費問題には、
住宅ローン金利だけではなく、
そもそもの、
住宅価格。
土地価格。
建築費。
人件費。
住宅供給。
保険料。
税金。
も関係する。
金利を下げても、
住宅価格が大きく上昇すれば、
購入しやすくなるとは限らない。
逆に、
住宅価格を下げられても、
金利が高ければ毎月返済額が大きくなる。
だから住宅政策は、
価格と金利の両方
を見る必要があるのである。
日本でも同じ考え方ができる
これは日本の住宅購入にも当てはまる。
例えば、
住宅ローン金利1%。
しかしマンション価格1億円。
というケース。
住宅ローン金利3%。
マンション価格6,000万円。
というケース。
どちらが家計にとって有利なのかは、
金利だけでは決められない。
物件価格。
頭金。
期間。
税金。
管理費。
修繕積立金。
などを含めて考える必要がある。
つまり住宅購入では、
「低金利=住宅が安い」ではない。
政治を見るときも住宅ローンだけに注目しない
アメリカ大統領選を見るときも同じである。
候補者が、
「住宅ローン金利を下げる」
と言った。
だから住宅購入者に有利。
と単純には判断できない。
同時に、
財政。
関税。
住宅供給。
インフレ。
国債市場。
などを見る必要がある。
ある政策が住宅ローン費用を下げても、
別の政策がインフレ圧力を強め、
長期金利を上げる可能性もあるからである。
まとめ
2026年10月22日、
トランプ大統領は、
住宅取得費や住宅ローン負担を下げることを目的とした、
大統領令14438号、
「Decreasing Housing Costs for the American People」
を出した。
主な内容には、
住宅ローン保険を条件達成時に積極的に解除するパイロット制度。
借り換え時のタイトル保険などの費用削減。
USDA・VAによる一部の直接住宅ローン金利引き下げ。
工場生産型住宅などによる住宅供給コスト削減。
がある。
さらに2026年3月には、
住宅ローン審査や借り換えなどに伴う規制・手続きの合理化を目的とした大統領令も出している。
つまりトランプ政権が行っているのは、
単純に、
「FRBへ金利を下げさせる」
という住宅政策ではない。
住宅ローン保険。
借り換え費用。
規制コスト。
住宅供給。
一部の政府直接融資。
MBS市場。
など、
住宅取得費を構成するさまざまな部分へ働きかける政策
である。
一方、
2026年11月5日時点のアメリカ30年固定住宅ローン平均金利は、
依然として、
7.18%。
40万ドルを30年間借りる単純計算なら、
月返済は、
約、
2,710ドル
になる。
6%なら、
約2,398ドル。
差は、
月約312ドル。
30年間では、
総返済額に約11万2,000ドルもの差が生じる。
それだけ、
市場金利そのものが住宅取得費に与える影響は大きい。
そして民間住宅ローン市場の金利は、
大統領が直接決めることはできない。
FRB。
米国債。
インフレ。
MBS市場。
景気。
などによって動く。
したがって、
「トランプ政権なら住宅ローンは安くなる?」
という問いへの答えは、
一部の住宅ローン利用者について、保険料・借り換え費用・政府直接融資などの負担が下がる可能性はある。しかし、一般的な住宅ローン市場金利が必ず下がるとは言えない。
となる。
さらに重要なのは、
2026年10月の大統領令には、
まだ制度設計や実施を必要とするものが含まれていることである。
大統領令が出た。
↓
翌日から全米の住宅ローンが安くなった。
ではない。
住宅ローンに関する政治ニュースを見るときは、
「誰が対象なのか」
「金利なのか、諸費用なのか」
「すでに実施済みなのか、これからなのか」
を確認する必要がある。
これは日本の住宅ローンを見るときにも使える考え方である。
住宅購入で重要なのは、
ニュースの、
「金利引き下げ」
という言葉だけではない。
実際に、
借入額。
金利。
期間。
手数料。
保険料。
住宅価格。
を合わせた、
最終的な住宅取得コストがいくらになるのか
を見ることである。
そしてアメリカの住宅政策が日本人にとって重要になるのは、
住宅ローン保険が直接安くなるからではない。
米国の住宅政策が、
インフレ。
FRB。
米国債。
ドル円。
そして日本の金利へ、
どのように波及するのか。
そこなのである。
次回は、
アメリカの金利が上がるとなぜ円安になる?日本の住宅ローンまで影響する理由【アメリカ政治で住宅ローン金利はどうなる? 第4回】
をテーマに、
アメリカ金利。
日米金利差。
ドル円。
輸入物価。
日本のインフレ。
日銀。
住宅ローン。
を一つにつなげ、
「なぜニューヨークの金利が東京で住宅ローンを借りている人にも関係するのか」
を詳しく解説する。
引用元・参考元
- ホワイトハウス「Executive Order 14438 — Decreasing Housing Costs for the American People」2026年10月22日
- ホワイトハウス「Fact Sheet: President Donald J. Trump Decreases Housing Costs for Americans」2026年10月22日
- ホワイトハウス「Promoting Access to Mortgage Credit」2026年3月13日
- FHFA「Title Acceptance Pilot FAQs」
- FHFA「Director Sandra Thompson’s Statement on Title Acceptance Pilot」
- Fannie Mae「Equitable Housing Finance Plan 2025–2027」
- Fannie Mae「Termination of Conventional Mortgage Insurance」
- HUD「Single Family Mortgage Insurance Premiums」
- USDA Rural Development「Single Family Housing Direct Home Loans」
- Freddie Mac「Primary Mortgage Market Survey」2026年11月5日