住宅ローン金利が上昇すると、
「もっと金利の低い銀行へ借り換えた方がいいのでは?」
と考える人も増えるだろう。
住宅ローンの借り換えとは、
現在借りている住宅ローンを、新しい金融機関の住宅ローンで一括返済し、
新しい住宅ローンへ乗り換えること
である。
例えば、
現在の金利 2.0%
↓
借り換え後 1.0%
となれば、
住宅ローン残高が同じでも将来支払う利息を大きく減らせる可能性がある。
一方、住宅ローンの借り換えには、
事務手数料。
抵当権設定・抹消費用。
司法書士報酬。
現在の住宅ローンの一括返済手数料。
などの費用がかかる。
そのため、
金利が少し下がっただけでは、借り換え費用の方が高くなる
場合もある。
では、
金利差0.25%。
0.5%。
1%。
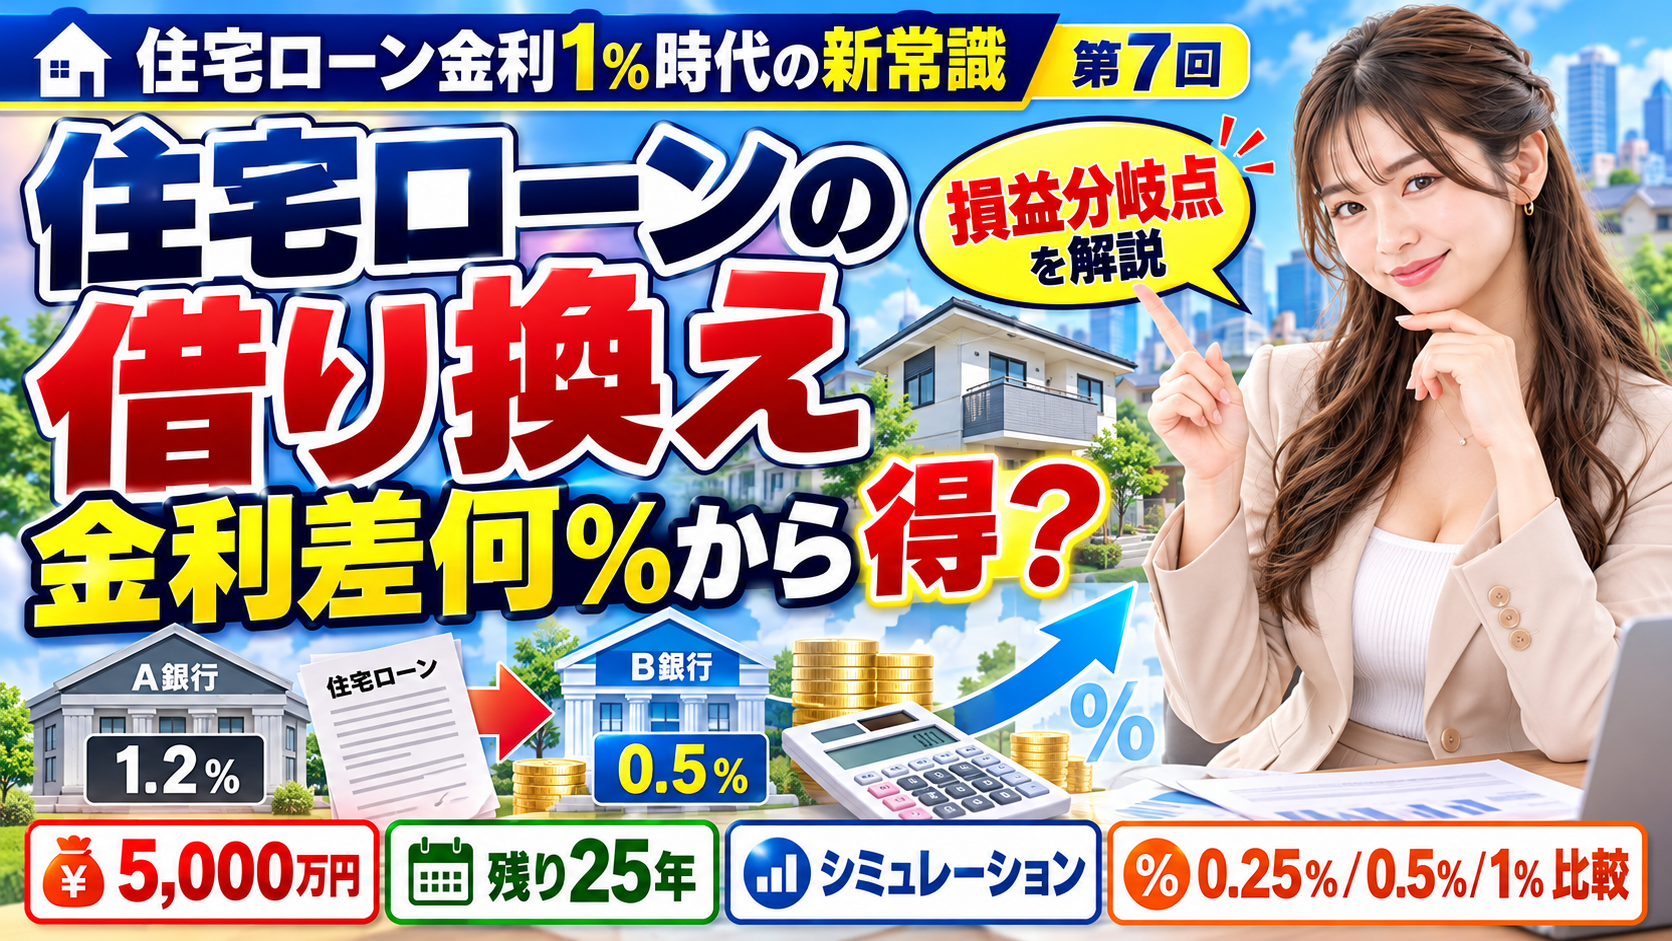
では、実際にどのくらい差が出るのだろうか。
今回は、
住宅ローン残高5,000万円。
残り返済期間25年。
というケースで、
住宅ローン借り換えの損益分岐点
を具体的に計算していく。
「金利差1%以上」が昔からの借り換え目安
住宅ローンの借り換えについて、昔からよく使われてきた目安がある。
現在の住宅ローンと借り換え後の金利差が、
1%以上。
住宅ローン残高が、
1,000万円以上。
残り返済期間が、
10年以上。
この3条件である。
みずほ銀行も現在、一般的な借り換え目安として、
金利差1%以上。
残高1,000万円以上。
返済期間10年以上。
を挙げている。
北洋銀行やりそな銀行などでも、同様の条件を借り換え検討の目安として案内している。
しかし、
「1%差がなければ借り換える意味がない」
という意味ではない。
住宅ローン残高が大きければ、
0.5%。
場合によっては0.25%。
でも大きな金額差になるからである。
5,000万円・残り25年で比較する
今回の条件は、
住宅ローン残高:
5,000万円
残り期間:
25年
現在の金利:
2.0%
元利均等返済。
ボーナス返済なし。
とする。
そして借り換え後の金利を、
1.75%
1.50%
1.00%
として比較する。
つまり金利差は、
0.25%
0.50%
1.00%
である。
※比較を分かりやすくするため、各金利が残り25年間変わらないものとして計算した参考値である。
現在2%なら月返済は約21万2,000円
まず借り換えをせず、
5,000万円を残り25年間、
金利2%
で返済する場合。
毎月返済額は約、
21万1,900円
となる。
25年間の総返済額は、
約6,358万円。
そのうち利息は、
約1,358万円
である。
これを基準に比較していく。
金利差0.25% 2.0%→1.75%なら?
借り換え後の金利が、
1.75%
になった場合。
毎月返済額は約、
20万5,900円
となる。
現在の約21万1,900円と比べると、
毎月、
約6,000円減少。
年間では約、
7万2,000円
程度軽減される。
25年間の総返済額は、
約6,177万円。
借り換えをしない場合との差は、
約181万円
となる。
つまり、
金利差がわずか0.25%でも、
5,000万円を25年間借りるなら、
利息・返済総額ベースでは180万円以上の差が出るのである。
金利差0.5% 2%→1.5%なら?
次に、
借り換え後金利、
1.5%
の場合。
毎月返済額は約、
20万円。
現在の2%と比べると、
毎月、
約1万2,000円
減る。
年間なら約、
14万4,000円。
25年間の総返済額は、
約5,999万円。
現在の2%を継続した場合との差は、
約359万円
となる。
金利差0.5%でも、
住宅ローン残高5,000万円。
残り25年。
なら、
350万円を超える差
になるのである。
金利差1% 2%→1%なら?
では昔から目安とされる、
1%差
ならどうなるだろうか。
借り換え後金利1%の場合、
毎月返済額は約、
18万8,400円。
現在の約21万1,900円と比較すると、
毎月、
約2万3,500円
減る。
年間では約、
28万2,000円。
25年間では、
総返済額約、
5,653万円。
借り換えをしなかった場合との差は、
約705万円
になる。
さすがに金利差1%になると、効果は非常に大きい。
金利差別に比較すると
まとめると次のようになる。
| 借り換え後金利 | 金利差 | 月返済額 | 月々の軽減額 | 25年間の総返済額 | 借り換え前との差 |
|---|---|---|---|---|---|
| 2.00% | ― | 約21.2万円 | ― | 約6,358万円 | ― |
| 1.75% | ▲0.25% | 約20.6万円 | 約6,000円 | 約6,177万円 | 約181万円 |
| 1.50% | ▲0.50% | 約20.0万円 | 約1.2万円 | 約5,999万円 | 約359万円 |
| 1.00% | ▲1.00% | 約18.8万円 | 約2.35万円 | 約5,653万円 | 約705万円 |
※5,000万円・残り25年・元利均等返済・ボーナス返済なし。各金利が一定と仮定した参考試算。諸費用は含まない。
これだけを見ると、
0.25%でも借り換えた方が得
に見える。
しかし実際には、ここから借り換え費用を差し引かなければならない。
借り換えには100万円を超える費用がかかることもある
住宅ローンの借り換えは無料ではない。
例えば三菱UFJ銀行の住宅ローンでは、
借入時に、
借入金額の2.2%
を諸費用として銀行へ支払う商品となっている。
5,000万円なら、
110万円
である。
さらに、
抵当権設定。
抵当権抹消。
司法書士報酬。
などの費用も別途必要になる。
PayPay銀行でも住宅ローンの事務手数料は、
借入金額×2.20%
であり、借り換え時にはこれに加えて、
借換元の繰り上げ返済手数料。
抵当権設定・抹消関係の費用。
火災・地震保険料の一部。
などが発生する場合があるとしている。
PayPay銀行では借り換え諸費用の目安を約4%としている
PayPay銀行は、住宅ローン借り換え時の諸費用について、
借入金額の4%程度
を目安として案内している。
仮に5,000万円なら、
約、
200万円
である。
もちろんこれは一つの金融機関による目安であり、実際の費用は、
金融機関。
住宅ローン商品。
借入金額。
登記内容。
司法書士報酬。
などによって大きく異なる。
だから借り換え判断では、
金利差だけでなく、自分の場合の諸費用を実額で確認する
必要がある。
仮に借り換え費用140万円ならどうなる?
ここでは分かりやすく、
事務手数料。
登記関連費用。
その他費用。
を合計して、
140万円
かかるケースを仮定してみよう。
先ほどの返済額削減効果から140万円を差し引く。
金利差0.25%
総返済削減額 約181万円。
借換費用 140万円。
実質メリットは、
約41万円。
金利差0.5%
総返済削減額 約359万円。
借換費用 140万円。
実質メリットは、
約219万円。
金利差1%
総返済削減額 約705万円。
借換費用 140万円。
実質メリットは、
約565万円。
この条件なら、
0.25%差でも最終的にはプラスになる。
しかし約25年間住宅ローンを持ち続けることが前提であり、メリットはそれほど大きくない。
費用200万円なら0.25%差では赤字になる
今度は借り換え諸費用が、
200万円
だったとする。
金利差0.25%の総返済削減額は、
約181万円。
つまり、
181万円-200万円
=
約19万円のマイナス
になる。
借り換えによって金利は下がったのに、
諸費用まで含めると、
借り換えない方が安かった
ということが起こるのである。
0.5%差なら費用200万円でも約159万円残る
金利差0.5%なら、
総返済削減額約359万円。
そこから200万円の費用を引くと、
約159万円
のメリットが残る。
1%差なら、
約705万円-200万円
=
約505万円。
金利差が大きいほど、諸費用を吸収しやすくなる。
これが、
「金利差1%以上なら借り換えメリットが出やすい」
と言われてきた理由の一つである。
ただし「1%ルール」は絶対条件ではない
ここまでの計算から重要なことが分かる。
住宅ローン残高5,000万円。
残り25年。
という大きなローンなら、
金利差0.5%でも約359万円
の返済削減効果がある。
実際、auじぶん銀行も借り換えについて、
年0.5%程度の小さな金利差でも、条件によっては諸費用を含めてメリットが出る
例を案内している。
つまり、
「1%差がないから調べなくていい」
ではない。
重要なのは、
金利差×残高×残り期間
である。
残高が大きいほど小さな金利差でも効果が出る
例えば、
住宅ローン残高500万円
と、
5,000万円
では、
0.5%の意味がまったく違う。
5,000万円なら、
0.5%は年間25万円相当の金利差になる。
もちろん元金は少しずつ減るため、単純に25万円×25年ではない。
それでも長期間では大きな差になる。
だから最近のように、
5,000万円。
7,000万円。
1億円。
という住宅ローンが増えると、
昔より小さな金利差でも借り換えを検討する意味が出てくる
のである。
残り期間が長いほど効果も大きい
金利差と同じくらい重要なのが、
残り返済期間
である。
同じ5,000万円。
金利差0.5%。
でも、
残り25年
と、
残り5年
では、
借り換え効果はまったく違う。
残り5年なら、低い金利を利用できる期間も5年間しかない。
一方25年なら、
25年間にわたって金利差の効果を受けられる。
だから昔から、
残り返済期間10年以上
が一つの目安とされてきたのである。
借り換え費用を回収するまで何年かかる?
借り換えでは、
最終的に得かどうか
だけではなく、
何年住み続ければ費用を回収できるのか
も重要である。
仮に借り換え費用が、
140万円
だったとする。
金利差0.25%
月々の軽減額は約6,000円。
140万円を回収するには単純計算で、
約、
19年
かかる。
金利差0.5%
月々約1万2,000円軽減。
費用回収まで、
約、
10年弱。
金利差1%
月々約2万3,500円軽減。
約、
5年
で費用を回収できる。
つまり、
「最終的には40万円得」
でも、
19年間住み続けなければ費用を回収できない
のであれば、借り換える意味は小さいかもしれない。
数年後に売却するなら借り換えない方がいい場合もある
例えば、
転勤予定。
子どもの独立後に住み替え予定。
地方移住を検討。
という家庭が、
3年後に住宅を売却する可能性が高いとする。
金利差0.25%で、
費用回収まで19年。
なら、
借り換えのメリットを受ける前に住宅ローンを完済してしまう可能性が高い。
借り換えでは、
「残り返済期間」ではなく「実際にあと何年この住宅ローンを使うのか」
も重要なのである。
借り換え費用をローンへ上乗せすることもできる
「借り換えに150万円も現金が必要なの?」
と思うかもしれない。
金融機関によっては、
借り換えにかかる諸費用を新しい住宅ローンへ含める
こともできる。
三菱UFJ銀行では、借り換え時の手数料や登記費用などを、現在の住宅ローン残高に合算して申し込むことができる。
フラット35の借換融資でも、
融資手数料。
抵当権設定・抹消費用。
司法書士報酬。
旧ローンの繰り上げ返済手数料。
など一定の借換諸費用を借入額へ含めることができる。
ただし諸費用まで借りると、その費用にも利息がかかる
例えば、
住宅ローン残高5,000万円。
借換諸費用150万円。
をすべて借りると、
新しい住宅ローンは、
5,150万円
になる。
当然150万円にも、
新しい住宅ローン金利がかかる。
したがって、
「諸費用をローンに含められる=無料」
ではない。
手元資金を減らさず借り換えできる代わりに、
諸費用も長期間返済する
ことになる。
借り換えは「別の銀行で新しい住宅ローンを組むこと」
借り換えでは、
「金利だけ変更してもらう」
わけではない。
原則として、
新しい住宅ローンを最初から申し込む
ことになる。
そのため、
年収。
勤務先。
勤続年数。
他の借入。
信用情報。
住宅の担保価値。
などについて、
改めて審査される。
auじぶん銀行も、住宅ローンの借り換えには新たな審査があるとしている。
現在住宅ローンを返済できているからといって、
必ず新しい住宅ローンへ借り換えられるわけではない。
団体信用生命保険も入り直す
借り換えで重要なのが、
団体信用生命保険、いわゆる団信
である。
新しい住宅ローンを契約すれば、
原則として新しい住宅ローンの団信へ加入する。
そのため健康状態によっては、
通常の団信へ加入できないこともある。
例えば三菱UFJ銀行では、団信への加入を住宅ローン利用条件としており、通常団信へ加入できない場合でも一定条件でワイド団信を利用できる場合があるとしている。
逆に借り換えで団信を良くできる場合もある
団信は借り換えのデメリットだけではない。
昔住宅ローンを借りたときは、
死亡・高度障害のみ。
だった。
しかし現在では、
がん。
3大疾病。
就業不能。
などを保障する団信もある。
京都銀行も借り換えのメリットの一つとして、
団信の保障内容を見直せること
を挙げている。
つまり借り換えは、
金利を下げるだけではなく、
保険を見直す機会
にもなる。
金利が少し高くても団信目的で借り換えることもある
例えば現在、
金利1.2%。
借り換え後1.3%。
なら、
金利だけを見ると借り換えるメリットはない。
しかし新しい住宅ローンに、
がん保障。
3大疾病保障。
ペアローン連生団信。
などが付くのであれば、
保険料を含めて総合的に判断するという考え方もある。
住宅ローンの借り換えは、
単純な金利比較ではない
のである。
変動金利から固定金利への借り換えもある
借り換えは、
高い金利から低い金利へ変更するためだけのものではない。
例えば、
変動金利1.5%
から、
全期間固定3%台
へ借り換えるケースもある。
この場合、借り換え後の金利は上がる。
しかし、
将来の金利上昇リスクをなくす
ことが目的になる。
フラット35では、現在返済中の住宅ローンを全期間固定金利へ変更するための、
フラット35借換融資
が用意されている。
2026年9月時点の借換融資では、21~35年の最頻金利は年3.46%だった。
つまり、
「借り換え=金利を下げること」ではない。
返済計画そのものを変更する手段でもある。
住宅ローン控除は借り換えると消える?
住宅ローン控除を利用している人なら、
「借り換えたら住宅ローン控除が終わるのでは?」
という疑問もあるだろう。
国税庁によると、
新しい住宅ローンが、
当初の住宅ローン返済のためのものであることが明らか。
かつ、
新しい住宅ローンも償還期間10年以上などの要件を満たしている。
場合には、
借り換え後も住宅ローン控除を引き続き受けられる
ことがある。
ただし、
借り換えによって住宅ローン控除期間が最初からやり直しになるわけではない。
控除期間そのものは、
当初住宅へ入居した時点からの期間を引き継ぐ。
諸費用まで借りると住宅ローン控除の計算にも注意
例えば借換前残高が、
5,000万円。
新しい住宅ローンが、
諸費用込み5,150万円。
だったとする。
国税庁は、新しい借入金額が借換直前のローン残高を上回る場合、
住宅ローン控除の対象となる年末残高を一定の割合で調整する仕組みを示している。
つまり、
諸費用として追加で借りた部分まで、そのまま住宅ローン控除の対象になるとは限らない。
控除利用中の人は、借り換え前に確認しておきたい。
「借り換え」と「金利タイプ変更」は別
現在借りている銀行によっては、
別の銀行へ借り換えなくても、
変動金利から固定金利。
固定金利から変動金利。
へ変更できる商品もある。
この場合、
抵当権を抹消・再設定する必要がなく、
借り換えより手続きが簡単なことがある。
ただし、
新規顧客向けの金利と、
既存顧客が金利タイプを変更した場合の金利
は同じとは限らない。
まず現在の銀行で、
金利タイプ変更や金利相談ができないか
を確認し、
それでも条件が悪ければ借り換えを比較する方法もある。
今の銀行に「借り換えを検討している」と相談する方法もある
住宅ローンは銀行にとって長期間の取引である。
他行への借り換えを検討していることを相談すると、
必ずではないが、
現在の条件について相談できる場合もある。
もし同じ銀行で条件を改善できれば、
抵当権の変更。
新しい団信審査。
高額な借換事務手数料。
などを避けられる可能性がある。
まず、
現在の適用金利。
他行の借換金利。
借換諸費用。
を確認したうえで比較したい。
金利差だけでなく「総返済額」で比較する
借り換えで最も重要なポイントは、
広告に表示された金利だけを比べないこと。
例えば、
銀行A 1.5%。
銀行B 1.0%。
なら、
銀行Bが得に見える。
しかし、
事務手数料。
保証料。
団信上乗せ金利。
登記費用。
を加えると、差が縮まる可能性がある。
比較すべきなのは、
借り換え後に最終的にいくら支払うのか
である。
「月1万円安くなる」だけでも25年なら大きい
住宅ローンでは、
毎月の差が小さく見えやすい。
例えば、
月1万円。
なら、
「それほど変わらない」
と思うかもしれない。
しかし、
年間12万円。
10年間なら120万円。
25年間なら、
300万円。
である。
住宅ローンは長期間だからこそ、
小さな金利差も積み重なる。
逆に諸費用も100万円単位になりやすいため、
長期で両方を比較する
必要があるのである。
借り換えを検討しやすい人
例えば、
住宅ローン残高が大きい。
残り返済期間が長い。
現在の適用金利が高い。
現在より低い借換商品がある。
今後も長期間その住宅に住む予定。
という人は、
借り換えをシミュレーションする価値が高い。
金利差が1%なくても、
残高5,000万円。
残り25年。
なら、0.5%の違いで数百万円の差になる可能性がある。
借り換えメリットが小さくなりやすい人
反対に、
住宅ローン残高が少ない。
完済まであと数年。
近いうちに売却予定。
借換諸費用が高い。
現在の団信を失いたくない。
健康状態から新しい団信への加入が難しい。
という人は、
金利が低い住宅ローンを見つけても借り換えメリットが小さい場合がある。
借り換え判断の順番
住宅ローンを借り換える場合は、次の順番で考えると分かりやすい。
現在の、
住宅ローン残高
を確認する。
次に、
残り返済期間。
そして、
現在の適用金利。
借換候補の、
実際の適用金利。
その差から、
総返済額がいくら減るか
を計算する。
最後に、
借換諸費用をすべて引く。
そこで初めて、
実際の借り換えメリットが分かる。
「金利差1%」だけで判断する時代ではない
以前は、
住宅ローン残高1,000万円以上。
残期間10年以上。
金利差1%以上。
という目安が非常に分かりやすかった。
現在でも有効な目安である。
しかし東京の住宅価格が上昇し、
住宅ローン残高そのものが、
5,000万円。
7,000万円。
1億円。
というケースも増えている。
借入額が大きくなれば、
0.25%、0.5%の意味も大きくなる。
これからは、
「1%差があるか」
ではなく、
実際にいくら得になるのか
を計算する時代なのである。
不動産投資ローンでも借り換えという選択肢はある
投資用不動産でも、
金融機関や条件によっては、
融資の借り換え
を検討できる場合がある。
例えば残高5,000万円。
金利3%。
から、
2%。
へ変更できれば、
キャッシュフロー改善効果は大きい。
ただし住宅ローンとは、
審査。
金利。
担保評価。
諸費用。
が異なる。
住宅ローンの借り換え条件をそのまま投資用ローンへ当てはめることはできない。
それでも、
金利上昇局面では融資条件を定期的に見直す
という考え方は共通している。
まとめ
住宅ローンの借り換えでは昔から、
金利差1%以上。
住宅ローン残高1,000万円以上。
残り返済期間10年以上。
という3つが目安として使われてきた。
しかし、
金利差1%は絶対条件ではない。
住宅ローン残高5,000万円。
残り返済期間25年。
現在金利2%。
というケースでは、
借り換え後1.75%。
金利差0.25%でも、
総返済額は約、
181万円減る。
1.5%。
金利差0.5%なら、
約、
359万円。
1%へ借り換えれば、
約、
705万円
減る。
ただし、これは諸費用を含まない。
住宅ローンの借り換えでは、
事務手数料。
抵当権設定・抹消費用。
司法書士報酬。
繰り上げ返済手数料。
などが発生する。
例えば借入額の2.2%を事務手数料とする商品なら、
5,000万円の借り換えだけで、
110万円
の事務手数料になる。
金融機関によっては、借り換え諸費用全体の目安を借入額の4%程度としている例もある。
そのため、
金利差だけを見てはいけない。
今回の5,000万円・25年の例で、
借換費用140万円なら、
0.25%差でも最終的には約41万円のメリットが残る。
しかし費用が200万円なら、
0.25%差ではむしろ約19万円のマイナスになる。
一方、
0.5%差なら、
費用200万円でも約159万円。
1%差なら、
約505万円。
のメリットが残る参考計算になる。
つまり借り換えで本当に見るべきなのは、
金利差
ではない。
総返済削減額-借換諸費用
である。
さらに、
団信。
住宅ローン控除。
今後住み続ける期間。
健康状態。
金利タイプ。
も確認する必要がある。
住宅ローン控除については、一定の要件を満たせば借り換え後も継続できるが、借り換えによって控除期間が延長されるわけではない。
借り換えは、
「0.5%安い銀行を見つけたから乗り換える」
という単純なものではない。
今後何年間使う住宅ローンなのか。
最終的に何円減るのか。
そこまで計算して初めて判断できる。
金利上昇時代だからこそ、
現在の住宅ローンを何となく払い続けるのでも、
金利ニュースを見るたびに借り換えるのでもない。
定期的に現在の金利・残高・残期間を確認し、条件が改善できるなら見直す。
それが住宅ローン借り換えの基本なのである。
次回はいよいよシリーズ最終回。
すでに変動金利で借りている人はどうする?利上げ時代の住宅ローン対策5つ【住宅ローン金利1%時代の新常識 第8回】
をテーマに、
すでに変動金利で住宅ローンを利用している人が、
今すぐ確認すべきこと。
金利2%・3%での返済シミュレーション。
現金の確保。
繰り上げ返済。
固定金利への変更・借り換え。
そして、
「慌てて固定へ変えるべきなのか」
まで、シリーズ全体をまとめながら解説する。
引用元・参考元
- みずほ銀行「住宅ローン(借り換え)」
- 北洋銀行「住宅ローン借り換えの目安」
- りそな銀行・埼玉りそな銀行「住宅ローン(借り換え)」
- 三菱UFJ銀行「住宅ローン(お借り換え)」
- 三菱UFJ銀行「住宅ローン金利・諸費用」
- PayPay銀行「住宅ローン借り換え時の諸費用」
- auじぶん銀行「住宅ローンの借り換えガイド」
- 住宅金融支援機構「フラット35 借換融資」
- 国税庁「住宅ローン等の借換えをしたとき」