親から実家を相続したものの、誰も住む予定がない。
「とりあえず空き家のまま残しておこう」
そう考える人もいるだろう。
そこでよく聞くのが、
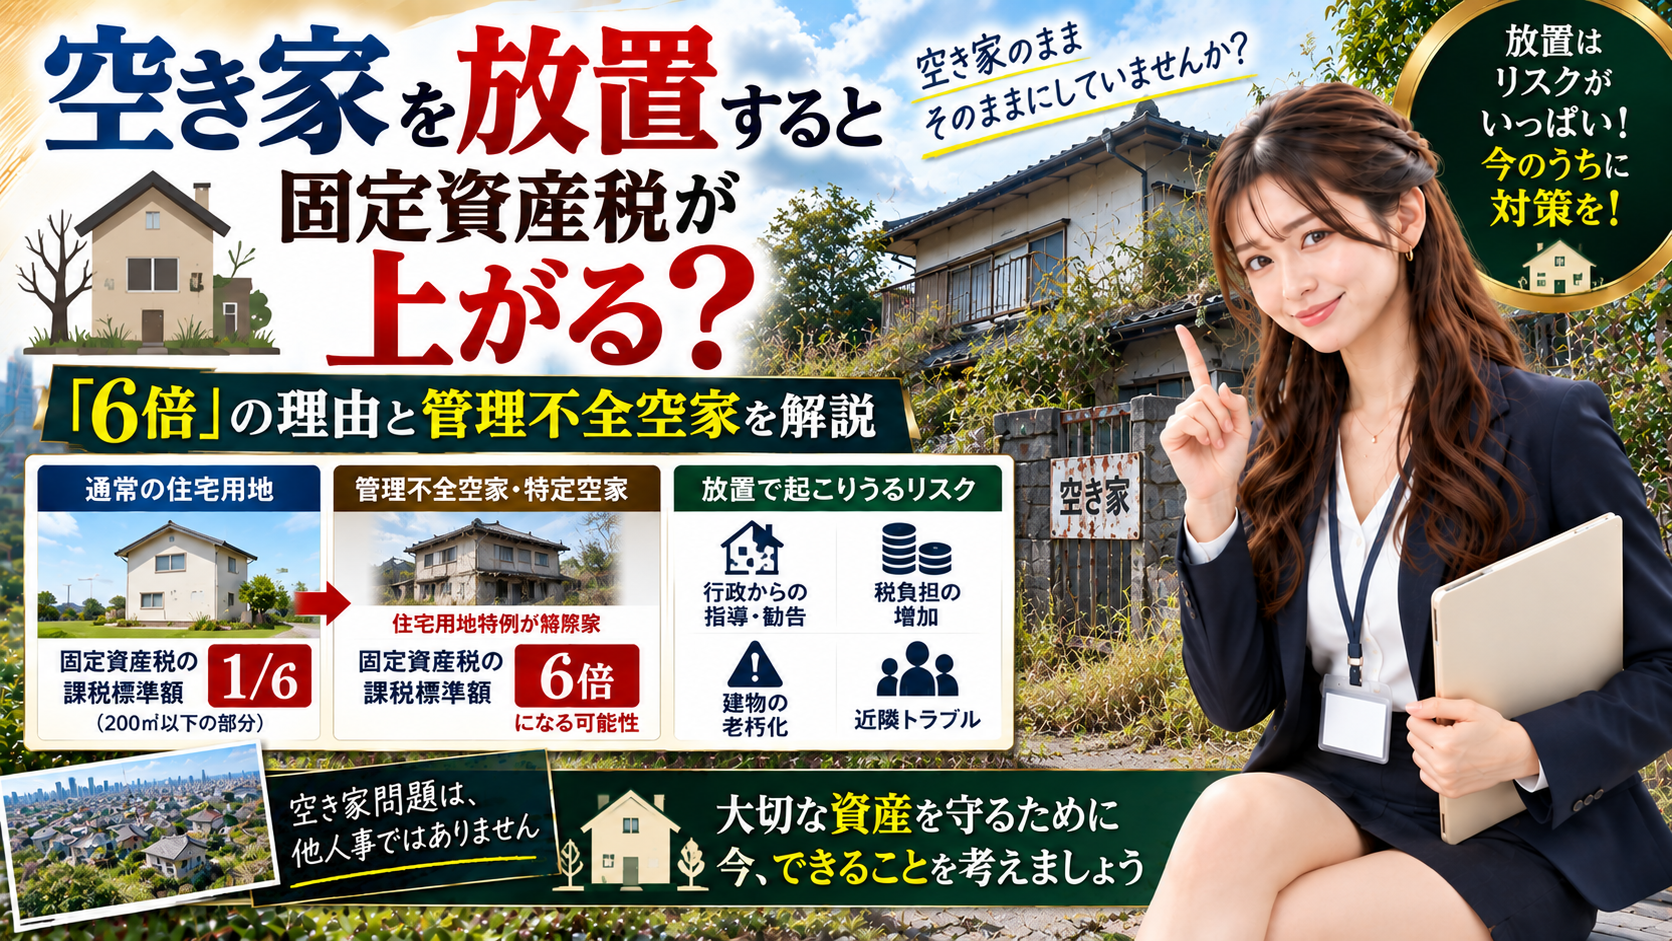
「空き家を放置すると固定資産税が6倍になる」
という話である。
しかし、これは少し正確さを欠く。
家が空き家になっただけで、翌年から自動的に固定資産税が6倍になるわけではない。
問題になるのは、適切に管理されず、市区町村から「管理不全空家」や「特定空家」として勧告を受けた場合などである。
この場合、土地に適用されていた「住宅用地特例」が外れ、土地の固定資産税負担が大きく増える可能性がある。
今回は、空き家と固定資産税の関係、「6倍」といわれる理由、管理不全空家・特定空家の仕組みについて解説する。
空き家になっただけで固定資産税が6倍になるわけではない
まず最も重要なポイントである。
人が住まなくなって空き家になっただけで、直ちに固定資産税が6倍になるわけではない。
住宅が建っている土地には、「住宅用地特例」という固定資産税の負担を軽減する制度がある。
一定の要件を満たす住宅用地については、土地の固定資産税を計算するときの課税標準が軽減される。
国土交通省によると、住宅1戸につき200㎡以下の部分である「小規模住宅用地」では、
固定資産税の課税標準額が6分の1
となる。
200㎡を超える部分については、
固定資産税の課税標準額が3分の1
となる。
そのため、誰も住んでいない家でも、住宅用地特例が適用されている間は土地の税負担が軽減されている。
なぜ「空き家の固定資産税は6倍」といわれるのか
「6倍」という言葉が出てくる理由は、小規模住宅用地の課税標準が6分の1になるためである。
例えば、本来の課税標準を仮に1,800万円とすると、住宅用地特例が適用される小規模住宅用地では、
1,800万円 × 1/6 = 300万円
が固定資産税の課税標準のイメージとなる。
ところが住宅用地特例が適用されなくなると、この「6分の1」という軽減がなくなる。
このため、
「固定資産税が6倍になる」
と表現されることが多い。
ただし、実際に支払う固定資産税額が必ずきっちり6倍になるわけではない。
土地の評価額、負担調整措置、都市計画税、建物自体の固定資産税なども関係するため、実際の税額は個別に異なる。
したがって、
「空き家になると固定資産税が必ず6倍」
ではなく、
「住宅用地特例が外れることで、土地の固定資産税負担が大幅に増える可能性がある」
と理解する方が正確である。
住宅用地特例はなぜ存在する?
住宅用地特例は、住宅の敷地に対する固定資産税などの負担を軽減する制度である。
住宅政策上、住民が生活するために必要な住宅用地の税負担を軽くする目的がある。
しかし問題となったのが、
適切に管理されていない危険な空き家にも税制上の優遇が続く
という点である。
例えば、
「家を解体すると土地の固定資産税が上がるから、ボロボロでも建物を残しておこう」
という状況が発生すると、危険な空き家が撤去されにくくなる。
そこで、一定の状態にまで管理が悪化した空き家については、住宅用地特例から外す仕組みが導入されている。
「特定空家」とは?
空き家対策の法律として、「空家等対策の推進に関する特別措置法」、いわゆる空家法がある。
この法律では、特に問題のある空き家を**「特定空家等」**として扱う仕組みが設けられている。
国土交通省では、例えば次のような状態を特定空家等の対象としている。
そのまま放置すると倒壊など著しく保安上危険となるおそれがある。
そのまま放置すると著しく衛生上有害となるおそれがある。
適切な管理が行われていないことで著しく景観を損なっている。
その他、周辺の生活環境を守るために放置することが不適切な状態にある。
といった空き家である。
単に、
「半年ほど誰も住んでいない」
というだけで特定空家になるわけではない。
問題となるのは、管理されないことで周囲へ危険や悪影響を与えるような状態である。
「管理不全空家」とは?
そして現在、特に注意したいのが**「管理不全空家等」**という仕組みである。
2023年12月13日に施行された改正空家法によって新たに導入された。
管理不全空家等とは、
適切な管理が行われておらず、そのまま放置すると特定空家等になるおそれがある空き家
である。
つまり、
特定空家になる一歩手前
ともいえる状態である。
以前は、相当に状態が悪化して「特定空家等」になった後の対応が中心だった。
しかし現在は、その前段階である管理不全空家等についても、市区町村が指導や勧告を行えるようになっている。
管理不全空家になると何が起こる?
例えば、
屋根や外壁の一部が破損している
窓が割れたままになっている
雑草や樹木が著しく繁茂している
建物の一部が腐食している
など、管理が不十分な状態が続いているとする。
そのまま放置すれば特定空家等になるおそれがあると判断された場合、市区町村から管理不全空家等として指導を受ける可能性がある。
そして指導を受けても改善されず、そのまま放置すれば特定空家等になるおそれが大きいと判断されると、勧告へ進むことがある。
ここで重要なのが固定資産税である。
「勧告」を受けると住宅用地特例の対象から外れる
管理不全空家等について市区町村から勧告を受けると、その土地は固定資産税等の住宅用地特例の対象から除外される。
これは特定空家等についても同様である。
大まかな流れは、
空き家になる
↓
管理状態が悪化する
↓
管理不全空家等になる
↓
市区町村から指導
↓
改善されない
↓
勧告
↓
住宅用地特例から除外
となる。
したがって、
「空き家=即固定資産税アップ」ではなく、「管理状態が悪化し、最終的に勧告を受けること」が重要なポイント
なのである。
特定空家ではさらに強い措置もある
状態がさらに悪化して特定空家等となった場合には、より強い行政措置の対象になる可能性がある。
特定空家等については、
助言・指導
↓
勧告
↓
命令
↓
行政代執行
という流れで措置が進む場合がある。
勧告を受ければ住宅用地特例が外れる可能性があり、さらに命令に従わない場合には50万円以下の過料が科されるおそれもある。
また、非常に危険な状態になれば、行政代執行によって建物の除却などが行われるケースもある。
「税金が上がるかどうか」だけでなく、安全上の問題にまで発展する可能性があるということである。
実際に「管理不全空家」への措置は行われている
管理不全空家は、単に法律上存在するだけの制度ではない。
国土交通省によると、2025年3月31日時点で、管理不全空家等について全国の市区町村による指導が3,211件、勧告が378件行われている。
つまり、
「実際にはほとんど使われない制度だから関係ない」
とは言い切れない。
各自治体で空き家の管理状況を確認し、必要に応じて指導や勧告を行う仕組みがすでに運用されている。
空き家ではどんな問題が起きる?
空き家を放置する問題は、固定資産税だけではない。
長期間管理しなければ、
屋根や外壁が傷む
雨漏りが発生する
木材が腐食する
雑草が伸びる
樹木が隣地へ越境する
害虫や害獣が発生する
不法侵入される
ゴミを不法投棄される
といった問題が起こる可能性がある。
さらに台風や強風によって屋根材などが飛散すれば、近隣住宅や通行人へ被害を与えることも考えられる。
つまり、空き家の問題は、
「自分の家だから放置しても自由」
とはいかないのである。
遠方の実家こそ注意が必要
特に注意したいのが、親から遠方の実家を相続した場合である。
例えば自分は東京に住んでいるが、実家は地方にあるというケースでは、
「年に1回帰ればいい」
と考えるかもしれない。
しかし空き家では、
台風で屋根が壊れている
庭木が道路へ出ている
給排水管から漏水している
近隣から苦情が来ている
といった問題が発生しても、所有者がすぐ気付けない可能性がある。
相続した実家を保有し続けるのであれば、距離にかかわらず誰が管理するのかを決めることが重要である。
空き家を持ち続けるなら最低限確認したいこと
空き家として保有する場合には、定期的に状態を確認した方がよい。
例えば、
建物の外観
屋根や外壁に破損がないか。
雨どいが外れていないか。
窓ガラスが割れていないか。
庭や敷地
雑草が伸びすぎていないか。
樹木が道路や隣地へ越境していないか。
ゴミが不法投棄されていないか。
建物内部
雨漏りやカビが発生していないか。
水回りに異常がないか。
害虫・害獣の侵入がないか。
防犯
郵便物が大量にたまっていないか。
玄関や窓の鍵に異常がないか。
不審者が侵入した形跡がないか。
近隣への影響
倒壊や部材落下の危険がないか。
悪臭や害虫などの問題がないか。
近隣住民から苦情が来ていないか。
自分で頻繁に確認できない場合には、親族や地域の事業者、空き家管理サービスなどへ管理を依頼する方法もある。
「壊せばいい」と簡単には判断できない
老朽化した実家について、
「だったら建物を解体すれば問題ない」
と思うかもしれない。
確かに建物を解体すれば、倒壊や老朽化建物の管理といった問題は解消できる。
しかし住宅を解体すると、土地が住宅用地ではなくなるため、住宅用地特例を受けられなくなる場合がある。
つまり建物を解体することで、土地の固定資産税負担が増える可能性がある。
また、
解体費用
土地の売却可能性
将来の活用方法
再建築できる土地かどうか
なども確認する必要がある。
そのため、
「空き家だからすぐ解体」
ではなく、その後その土地をどうするのかまで考えて判断したい。
空き家を残すなら「出口」を決めておく
相続した直後、
「まだ気持ちの整理がつかないので、しばらく残しておきたい」
という判断もあるだろう。
すぐに売却しなければならないわけではない。
ただし、
期限を決めずに保有し続ける
ことには注意したい。
例えば、
「3年間は保有する」
「子どもが住まなければ売却する」
「修繕費が一定額を超えたら売却を検討する」
など、将来どうするかの目安を決めておく方法もある。
相続から10年、20年と時間が経過すると、所有者自身も高齢になり、さらに次の相続が発生する可能性もある。
空き家問題を次の世代へ引き継がないことも重要である。
「誰も住まない実家」は早めに方向性を決める
相続した実家について、
自分は住まない
子どもも住まない
賃貸する予定もない
管理する人もいない
という場合には、売却なども含めて早い段階から方向性を検討した方がよい。
空き家を保有するだけでも、
固定資産税
火災保険
修繕費
庭木の管理
清掃
交通費
などの費用が発生する。
さらに建物は年数とともに老朽化していく。
「何もしない」という選択にも、コストとリスクがあるのである。
固定資産税が上がる前に市区町村からの通知を確認する
管理不全空家等や特定空家等について、住宅用地特例が外れる重要なポイントは**「勧告」**である。
したがって、市区町村から空き家の管理について文書が届いた場合には放置しないことが重要である。
特に、
指導
改善要請
勧告
などの通知が来た場合には、内容を確認し、必要な修繕や管理を行う必要がある。
管理不全空家等については、指導しても改善されず、放置すれば特定空家等になるおそれが大きい場合に勧告の対象となる。
つまり、
勧告を受ける前の段階で改善する
ことが非常に重要なのである。
まとめ
「空き家を放置すると固定資産税が6倍になる」といわれることがあるが、空き家になっただけで直ちに税額が6倍になるわけではない。
住宅が建っている土地には住宅用地特例があり、小規模住宅用地では固定資産税の課税標準が6分の1に軽減されている。
しかし適切な管理をせず、市区町村から「管理不全空家等」または「特定空家等」として勧告を受けると、その土地が住宅用地特例の対象から外れる可能性がある。
その結果、土地の固定資産税負担が大幅に増えることがあるため、「6倍」と表現されるのである。
ただし実際の税額は土地の評価や各種制度によって異なるため、必ず6倍になるという意味ではない。
重要なのは、
空き家にしないことではなく、空き家を放置しないこと
である。
相続した実家をすぐに売却しない場合でも、
定期的に状態を確認する
庭や建物を管理する
市区町村からの通知を放置しない
将来売る・貸す・住むのかを考える
といった対応が必要になる。
次回は、**「相続した実家を売ると税金はいくら?空き家の3,000万円特別控除を解説」**をテーマに、実家を売却した際に発生する税金と、一定の条件を満たすことで利用できる相続空き家の特例について詳しく解説する。
引用元・参考元
- 国土交通省「空家等対策の推進に関する特別措置法関連情報」
- 国土交通省「『空家法』と『2023改正空家法』」
- 国土交通省「固定資産税等の住宅用地特例に係る空き家対策上の措置」
- 国土交通省「空家等に関する施策を総合的かつ計画的に実施するための基本的な指針」
- 国土交通省「令和5年改正空家法に基づく取組が広がる」