親から実家を相続したものの、自分にはすでに自宅がある。
このような場合、
「売った方がいいのか」
「賃貸に出せないだろうか」
「将来自分が住むために残しておくべきか」
「とりあえず空き家のまま保有しておくか」
と悩む人は少なくない。
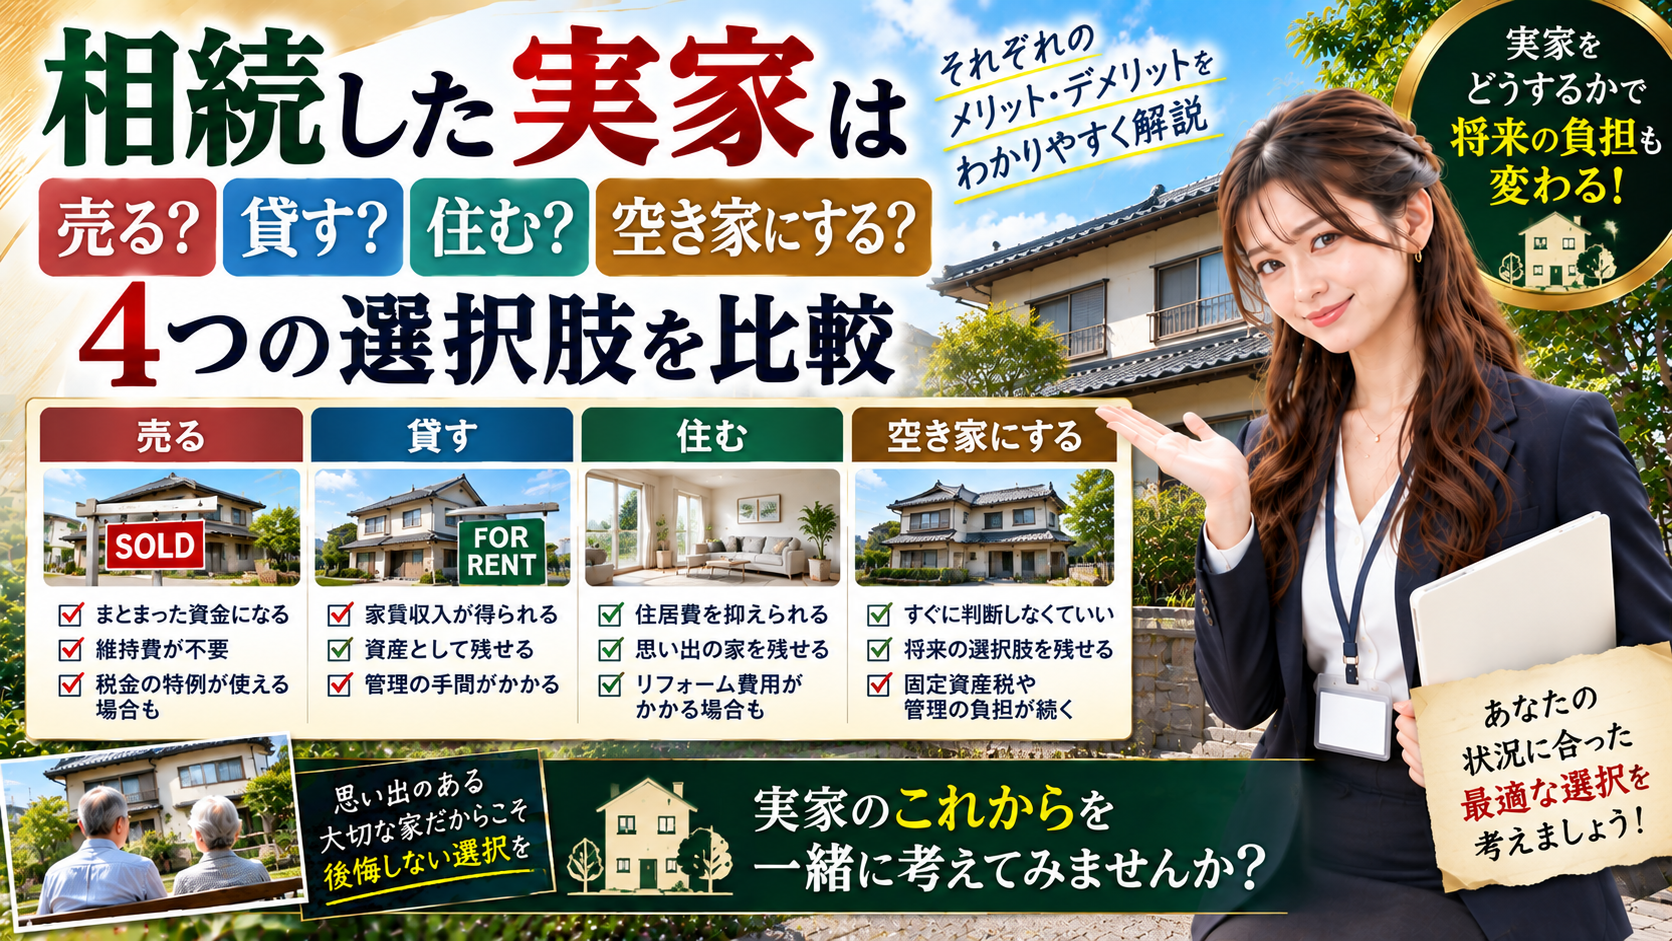
実家を相続した後の代表的な選択肢は、大きく分けると、
売る
貸す
自分や家族が住む
空き家のまま保有する
の4つである。
どれが正解かは、実家の立地や建物の状態、家族構成、税金、今後の利用予定などによって変わる。
今回は、相続した実家をどうするか迷っている人に向けて、4つの選択肢それぞれのメリットと注意点を比較する。
相続した実家には4つの代表的な選択肢がある
まず大まかな違いを整理してみよう。
| 選択肢 | 主なメリット | 主な注意点 |
|---|---|---|
| 売る | 現金化でき、管理負担をなくせる | 売却時の税金・費用、売却価格 |
| 貸す | 家賃収入を得られる可能性 | 修繕、空室、管理、税金 |
| 住む | 住宅として活用できる | 引っ越し・修繕、現在の住宅との関係 |
| 空き家で持つ | 将来の選択肢を残せる | 固定資産税、管理、老朽化、防犯 |
重要なのは、目先のメリットだけでなく、5年後、10年後にその家をどうしたいのかまで考えることである。
選択肢1 実家を「売る」
自分や家族が住む予定がなく、賃貸として活用する予定もない場合には、売却が有力な選択肢となる。
売却する最大のメリットは、実家を現金化できることである。
売却後は原則として、その住宅についての固定資産税や日常的な管理、修繕などの負担からも離れることができる。
特に、
遠方にある実家
築年数が古い家
庭や建物の管理が難しい家
将来的にも誰も住む予定がない家
などは、早い段階で売却を検討する意味がある。
実家を売ると税金がかかる場合がある
ただし、不動産を売却して利益が出た場合には、譲渡所得として所得税・住民税がかかる可能性がある。
土地や建物の譲渡所得は基本的に、
売却金額 − 取得費 − 譲渡費用
などを基に計算する。
相続した不動産の場合、取得費や取得時期は原則として亡くなった人から引き継ぐ。
例えば親が30年前に購入した土地を子どもが相続してすぐ売却した場合でも、所有期間については原則として親が取得した時点から引き継いで判定する。
「相続したばかりだから短期所有になる」とは限らないのである。
相続した空き家には「3,000万円特別控除」が使える場合がある
一定の条件を満たす相続空き家を売却した場合、譲渡所得から最高3,000万円を控除できる制度がある。
正式には、
「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除」
という。
2026年9月現在、この制度は一定の要件を満たす2027年12月31日までの譲渡が対象である。
なお、対象となる家屋や敷地を取得した相続人が3人以上の場合には、控除額の上限が1人当たり2,000万円となる。
ただし、すべての相続した実家が対象になるわけではない。
例えば対象となる家屋については、原則として1981年5月31日以前に建築されたことや、区分所有建物ではないことなどの条件がある。
この特例については第7回で詳しく解説する。
「とりあえず貸してから売る」は注意
ここは非常に重要である。
相続空き家の3,000万円特別控除には、原則として、
相続した時から売却する時まで、その家屋や敷地を事業・賃貸・居住のために使用していないこと
という要件がある。
つまり、
「今すぐ売るか分からないから、とりあえず1年間だけ人に貸そう」
と賃貸に出すことで、その後売却した際に、この特例を利用できなくなる可能性がある。
実家を相続した直後は、
売るのか
貸すのか
住むのか
を税制も含めて検討した方がよい。
選択肢2 実家を「貸す」
立地が良く、住宅として十分利用できる状態であれば、賃貸住宅として活用する方法もある。
例えば、
駅から近い
学校や商業施設が周辺にある
住宅需要がある地域
建物の状態が比較的良い
といった実家であれば、賃貸需要を見込める可能性がある。
最大のメリットは、家を所有したまま家賃収入を得られる可能性があることである。
ただし、
家賃=そのまま利益
ではない。
家賃収入には必要経費もかかる
実家を賃貸すると、家賃などは原則として不動産所得の収入となる。
不動産所得は基本的に、
総収入金額 − 必要経費 = 不動産所得
で計算する。
国税庁は、不動産所得の必要経費として、固定資産税、損害保険料、減価償却費、修繕費などを挙げている。
実際にはさらに、
入居者募集費用
管理会社への管理料
設備交換
給湯器やエアコンの故障
退去後の原状回復
空室期間
などが発生する可能性がある。
築年数の古い実家では、貸し出す前に大規模なリフォームが必要になるケースもある。
そのため、
「月10万円で貸せるから年間120万円の収入」
だけで判断するのではなく、
修繕費や税金などを差し引いた後に、いくら残るのか
を計算する必要がある。
古い実家は「貸したくても貸せない」こともある
相続した家がすべて賃貸物件として適しているとは限らない。
築年数が古く、
水回りが傷んでいる
雨漏りしている
耐震性に不安がある
内装が著しく老朽化している
といった場合には、まとまった修繕費が必要になる可能性がある。
例えば数百万円をかけてリフォームしても、周辺の家賃相場が低ければ、投資した費用を回収するまで長期間かかる。
まずは周辺の賃料相場や賃貸需要を確認し、必要な修繕費と比較して判断したい。
選択肢3 自分や家族が「住む」
実家に自分や家族が住むという選択肢もある。
例えば、
現在賃貸住宅に住んでいる
将来実家周辺へ戻る予定がある
子どもが住む可能性がある
実家の立地や広さが気に入っている
といった場合である。
実家を住宅として活用できれば、空き家として放置する必要もなくなる。
ただし、築年数の古い住宅の場合には、住み始める前に、
耐震性
断熱性能
屋根・外壁
給排水設備
電気設備
浴室・キッチン
などの状態を確認した方がよい。
購入費用が不要でも、リフォームや修繕に大きな費用が必要になるケースはある。
自分が住む場合も将来の売却を考えておく
「とりあえず数年間住んでから考える」という方法もある。
ただし前述した相続空き家の3,000万円特別控除については、相続から売却までの間に相続人などが居住した場合、原則として空き家特例の要件を満たさなくなる。
一方、自分自身の居住用財産として一定の条件を満たせば、将来売却するときに別の「マイホームを売ったときの3,000万円特別控除」の対象となる可能性もある。
税制は条件によって大きく変わるため、売却を視野に入れている場合には「一度住んでから売る」「一度貸してから売る」という判断をする前に確認することが重要である。
選択肢4 「空き家のまま」保有する
すぐに判断できない場合、
「とりあえず実家を残しておこう」
と考えることもある。
もちろん、一時的に空き家として保有すること自体が直ちに問題になるわけではない。
例えば、
将来自分が住む可能性がある
家族で今後の方針を話し合っている
売却するか賃貸するか調査中
というケースであれば、一定期間保有する選択肢も考えられる。
しかし、何もせず放置することとは別である。
空き家でも固定資産税はかかる
誰も住んでいなくても、土地や建物を所有していれば原則として固定資産税の対象となる。
住宅の敷地には住宅用地特例があり、小規模住宅用地の場合、固定資産税の課税標準は原則として価格の6分の1となる。
ただし、
「家を残しておけば永久に6分の1」
というわけではない。
放置すると住宅用地特例が外れる可能性もある
適切に管理されていない空き家については、市区町村から「管理不全空家」や「特定空家」として指導などを受ける可能性がある。
そして、指導後も改善されず勧告を受けると、その土地について住宅用地特例が適用されなくなる可能性がある。
国土交通省によると、管理されていない空き家では、
倒壊
屋根・外壁などの落下
害虫・ねずみの発生
悪臭
不法侵入
庭木の越境
などの問題も起こり得る。
つまり空き家を所有するなら、
定期的に管理すること
まで含めて考える必要がある。
この問題については次回、第6回で詳しく解説する。
「何もしない」が一番簡単とは限らない
実家の相続直後は、葬儀や相続手続きなどで忙しく、
「家のことは後で考えればいい」
となりやすい。
しかし、不動産は何もしなくても維持費が発生する。
例えば、
固定資産税
火災保険
庭木の剪定
清掃
修繕
交通費
空き家管理サービス
などである。
さらに建物は、人が住まなくなると換気や通水が行われなくなり、状態が悪化していくこともある。
その結果、
「5年間放置してから売ろうと思ったら、大規模な修繕や解体が必要になった」
という可能性もある。
売る・貸す・住む・空き家、どう判断すればいい?
一つの目安として、次の順番で考えると整理しやすい。
1.自分や家族が本当に住む予定があるか
具体的に数年以内に住む予定があるのであれば、保有する意味がある。
一方、
「いつか誰かが住むかもしれない」
だけなら、その可能性を現実的に考えた方がよい。
2.賃貸需要があるか
不動産会社などへ相談し、
「いくらで貸せそうなのか」
「どの程度修繕が必要なのか」
を確認する。
想定家賃だけでなく、修繕費や空室リスクを含めて検討する。
3.いくらで売れるか
賃貸と同時に、売却した場合の査定価格も確認する。
「貸した方が得」「売った方が得」と最初から決めず、両方を比較することが重要である。
4.年間の保有コストはいくらか
固定資産税や修繕、管理などを含め、
この実家を1年間持ち続けるためにいくら必要なのか
を把握する。
5.税制上の期限や条件を確認する
相続した空き家の3,000万円特別控除には、売却期限や使用状況など複数の条件がある。
また、相続税を納めた人が相続財産を一定期間内に売却した場合には、相続税の一部を取得費へ加算できる特例が利用できる場合もある。
そのため、税金については「売ってから考える」のではなく、売却前に確認することが重要である。
実家を相続したら「査定だけ」しておくのも一つの方法
すぐに売却するつもりがなくても、
現在いくらで売れそうなのか
を知っておくことには意味がある。
例えば、
売却想定価格 2,500万円
想定家賃 月8万円
大規模修繕 300万円必要
年間保有費 20万円
といった数字が分かれば、選択肢を比較しやすくなる。
感情だけで、
「親の家だから残しておこう」
「古いから価値はないだろう」
と判断するより、まず不動産としての価値と維持費を把握した方が判断しやすい。
思い出と不動産の問題は分けて考える
実家には、金銭だけでは測れない価値がある。
自分が育った家を売却することに抵抗を感じる人もいるだろう。
それ自体は自然なことである。
ただし、
「売りたくない」
と、
「維持できる」
は別の問題である。
年間どの程度の費用がかかるのか、誰が管理するのか、10年後に誰が所有するのか。
そうした現実的な問題を確認したうえで、それでも残したいのであれば、保有するという判断にも意味がある。
重要なのは、結論を先延ばしにした結果として空き家を放置し続けないことである。
まとめ
相続した実家には、
売る
貸す
住む
空き家として保有する
という4つの代表的な選択肢がある。
住む予定も貸す予定もなく、管理負担を減らしたいのであれば売却が有力な選択肢になる。
賃貸需要が高く、修繕費を含めても収益が期待できるのであれば、貸す方法も考えられる。
自分や家族が利用するのであれば住宅として残す意味がある。
一方、空き家として保有する場合には、固定資産税だけでなく、修繕や防犯、近隣への影響なども含めて適切に管理しなければならない。
さらに注意したいのが税制である。
相続空き家の3,000万円特別控除では、相続後に貸したり住んだりすると対象外になる可能性がある。
そのため、
「とりあえず貸しておく」
「とりあえず空き家にしておく」
と決める前に、
売却価格
想定家賃
修繕費
年間維持費
税金
を比較して判断することが重要である。
次回は、**「空き家を放置すると固定資産税が上がる?管理不全空家と住宅用地特例を解説」**をテーマに、「空き家の固定資産税が6倍になる」といわれる理由や、管理不全空家・特定空家の仕組みについて詳しく解説する。
引用元・参考元
- 国税庁「被相続人の居住用財産(空き家)を売ったときの特例」
- 国税庁「不動産収入を受け取ったとき(不動産所得)」
- 国税庁「相続や贈与によって取得した土地・建物の取得費と取得の時期」
- 国税庁「相続財産を譲渡した場合の取得費の特例」
- 国税庁「マイホームを売ったときの特例」
- 国土交通省「空き家対策 特設サイト/空家法とは」
- 国土交通省「空き家を放置するリスク」