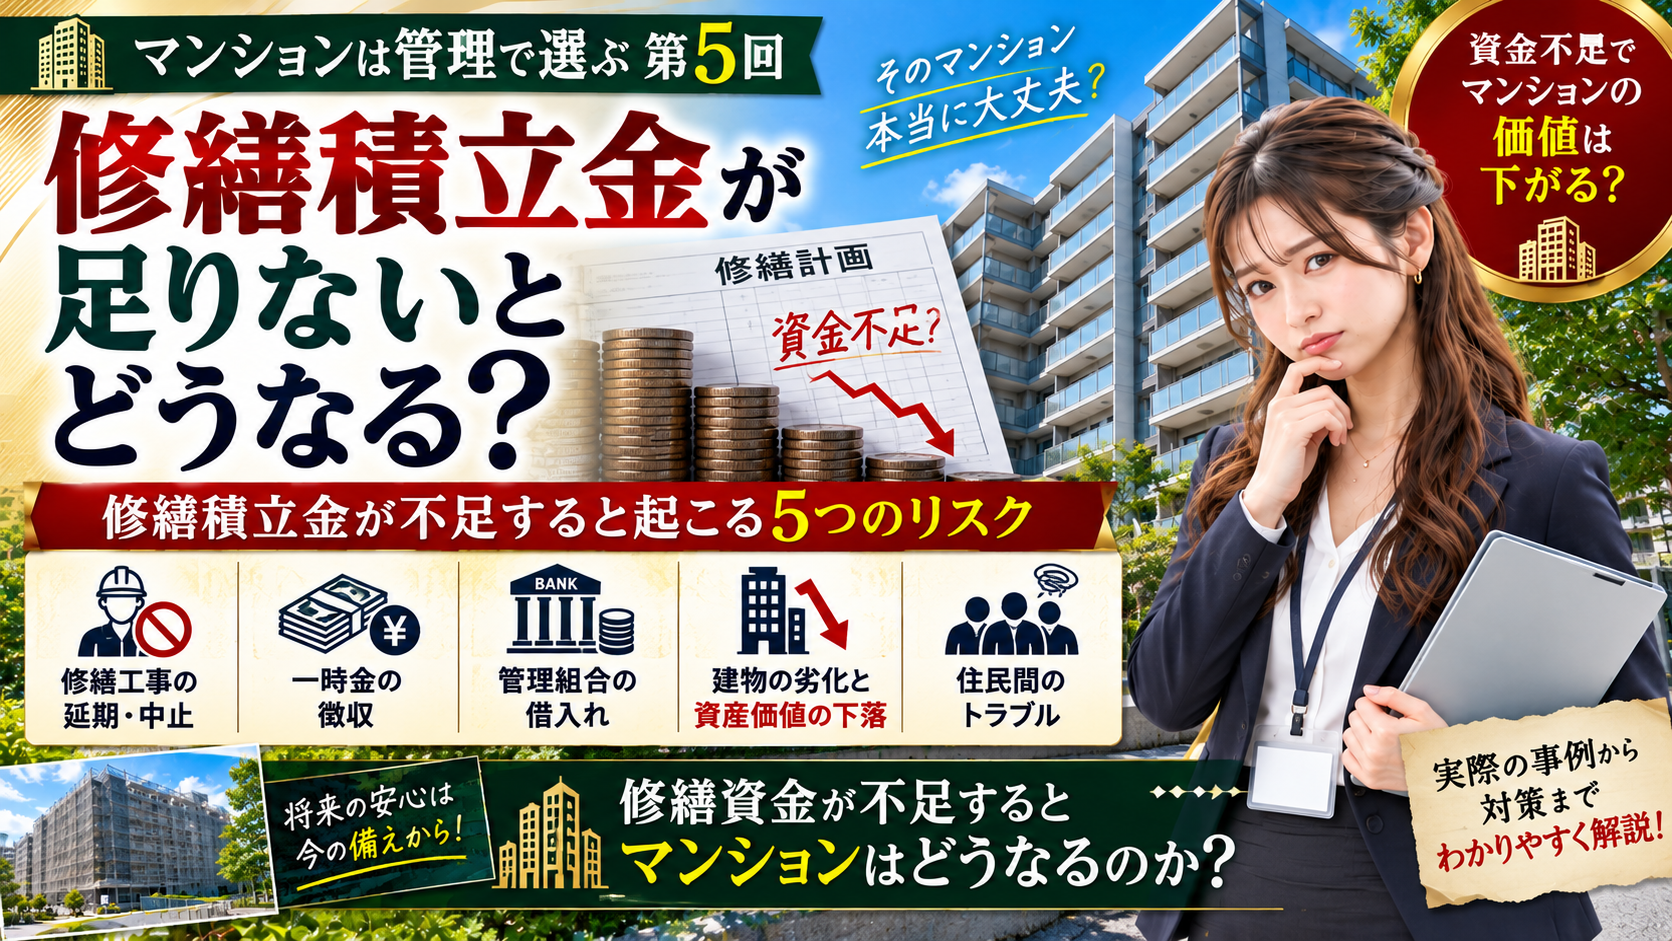
マンションの大規模修繕には、多額のお金がかかります。
外壁。
屋上防水。
給排水設備。
エレベーター。
機械式駐車場。
築年数が進むほど、修繕しなければならない場所も増えていきます。
では、大規模修繕の時期が来たのに、
「修繕積立金が足りない」
となったら、マンションはどうなるのでしょうか。
工事を諦めるのでしょうか。
住民から追加でお金を集めるのでしょうか。
それとも管理組合がお金を借りるのでしょうか。
「マンションは管理で選ぶ」第5回は、マンションで実際に起こり得る修繕資金不足の問題を見ていきます。
修繕積立金は「あるだけ使ってよい貯金」ではない
マンションの修繕積立金は、将来の工事に備えるためのお金です。
たとえば現在、
「修繕積立金が1億円ある」
と聞けば、かなり安心できるように感じます。
しかし重要なのは、その1億円で今後の修繕を賄えるかどうかです。
来年の大規模修繕に8,000万円。
その5年後にエレベーター更新。
さらに給排水設備の工事。
という予定があれば、1億円あっても十分とは限りません。
国土交通省の長期修繕計画作成ガイドラインでも、大規模修繕予定年度に修繕積立金累計額が推定工事費を一時的に下回る場合には、一時金や借入れなどの対応が必要になるとされています。
つまり見るべきなのは、
「今いくらあるか」ではなく、「今後いくら必要なのか」
なのです。
なぜ修繕積立金が足りなくなるのか
修繕積立金が不足する理由は一つではありません。
代表的なのが、最初の積立額を低く設定していたケースです。
新築時には購入者の毎月負担を抑えるため、修繕積立金を低めに設定し、後から段階的に引き上げるマンションがあります。
これが「段階増額積立方式」です。
ところが、いざ値上げしようとすると、
「負担が大きすぎる」
「今のままでよいのでは」
という意見が出て、予定どおり増額できない場合があります。
国土交通省も、段階増額積立方式では計画どおり値上げできず、修繕積立金不足につながるおそれがあることから、将来にわたって安定的に積み立てる観点では均等積立方式が望ましいとしています。
工事費そのものが上がることもある
積立計画どおりにお金を集めていても、資金不足になることがあります。
その理由の一つが、
工事費の上昇
です。
長期修繕計画は、将来必要になる工事費を予測して作ります。
しかし20年先、30年先の工事価格を正確に予測することはできません。
人件費。
建築資材。
輸送費。
設備価格。
などが変われば、当初予定していた工事費より高くなる可能性があります。
さらに実際に建物を調査すると、
想定より外壁の劣化が大きかった。
タイル補修箇所が多かった。
配管工事も必要になった。
ということもあります。
だから長期修繕計画は、
一度作れば終わりではなく、現実に合わせて見直す必要がある
のです。国土交通省も長期修繕計画や修繕積立金について継続的な見直しを求めています。
お金が足りなければ、まず「修繕積立金の値上げ」が検討される
資金不足が見えてきた場合、最も基本的な対応の一つが修繕積立金の値上げです。
たとえば、
月8,000円だったものを1万2,000円へ。
月1万円だったものを1万5,000円へ。
といった形です。
ただし、マンションには多くの所有者がいます。
住宅ローンを返済している人。
年金で生活している人。
投資物件として所有している人。
これから売却しようとしている人。
それぞれ事情が違います。
そのため、
「必要だから値上げすればよい」
とは簡単にいきません。
値上げ幅が大きいほど、住民間の合意形成は難しくなる可能性があります。
早めの値上げと、直前の大幅値上げでは負担感が違う
たとえば10年後に1億円不足することが分かっているとします。
それを10年間かけて少しずつ積み立てるのか。
工事直前になって一気に集めるのか。
では、所有者の負担感が大きく違います。
資金不足が早く分かれば、
少しずつ積立金を増やす。
工事時期を調整する。
工事内容を精査する。
など、選択肢があります。
しかし工事直前に不足が判明すると、対応策が限られます。
マンション管理では、
「お金が足りなくなってから考える」のではなく、「足りなくなる前に気づく」
ことが非常に重要なのです。
「一時金」を集める方法もある
修繕積立金だけでは工事費を賄えない場合、区分所有者から一時金を集める方法があります。
たとえば100戸のマンションで3,000万円不足しているとします。
単純計算なら、一戸あたり平均30万円です。
5,000万円不足なら平均50万円。
不足額によっては、さらに大きな負担になる可能性もあります。
国土交通省のガイドラインでも、修繕積立金が不足する場合の対応として、一時金の負担や借入れが想定されています。
問題は、
所有者全員がすぐに数十万円を用意できるとは限らない
ことです。
一時金は住民の家計に直接影響する
毎月の修繕積立金なら、ある程度は家計に組み込みやすいでしょう。
しかし、
「半年後までに50万円お願いします」
となれば話は変わります。
子育て世帯。
高齢者世帯。
住宅ローン返済中の世帯。
投資用として複数戸を持つオーナー。
それぞれ負担の感じ方は違います。
実際、住宅金融支援機構には、管理組合が共用部分のリフォームを行う際に区分所有者が負担する一時金を対象とした融資制度もあります。高齢者向けの返済特例制度も設けられています。
それだけ、
一時金は現実のマンション管理で起こり得る問題
ということです。
管理組合そのものがお金を借りることもできる
もう一つの方法が、
管理組合による借入れ
です。
個人が住宅ローンを組むように、マンション管理組合が修繕工事のために融資を利用することがあります。
住宅金融支援機構には、マンションの共用部分リフォーム工事を対象とした「マンションすまい・る融資」があります。
これは管理組合が申し込める融資制度で、一定の要件や保証などが必要です。
修繕積立金が不足している管理組合が、融資を活用して大規模修繕を行うケースもあります。マンション管理センターも、こうした融資を活用して資金不足を乗り越えた管理組合があることを案内しています。
借りられるから安心、ではない
ただし、
「足りなければ借りればいい」
という話ではありません。
借入れをすれば、当然返済が必要です。
その返済原資は、基本的には将来の管理組合収入です。
つまり区分所有者が支払う修繕積立金などから返していくことになります。
借入れをした結果、
修繕積立金を値上げする。
長期間返済を続ける。
次の修繕費も同時に貯める。
という状況になる可能性があります。
マンション管理で重要なのは、
「今回の工事費を払えるか」だけではなく、「借金を返しながら次の修繕にも備えられるか」
です。
金融機関も「管理状態」を見る
管理組合が融資を受ける場合、何の資料もなく簡単に借りられるわけではありません。
住宅金融支援機構の事前相談では、
管理規約。
修繕積立金などの金額。
決算書。
予算書。
修繕積立金の滞納額。
工事見積書。
などの提出が求められます。
つまり借入れの場面でも、
普段から管理組合の会計や修繕計画が整理されていること
が重要になります。
マンション管理は、問題が起きた瞬間だけ頑張ればよいものではないのです。
「工事を延期する」という選択肢もある
お金が足りない場合、
「資金が貯まるまで工事を延期しよう」
という考えが出ることもあります。
実際、建物診断の結果、
まだ緊急性が低い。
数年程度なら時期を調整できる。
という工事もあるかもしれません。
一方で、
雨漏り。
タイル落下の危険。
設備故障。
防水劣化。
など、安全性や建物への影響が大きい問題は簡単に先送りできません。
修繕を延期した結果、
劣化がさらに進む。
補修範囲が増える。
最終的な工事費が高くなる。
という可能性もあります。
つまり、
「工事をしない=お金がかからない」ではありません。
延期できる工事と、早急に対応すべき工事を分けて考える必要があります。
工事内容を減らす方法にも注意
予算を抑えるために、
「今回は最低限の工事だけにしよう」
という判断をすることもあります。
これは必ずしも間違いではありません。
劣化状況を確認し、優先順位をつけることは合理的です。
しかし、
必要な防水工事を削る。
設備更新を何度も先延ばしする。
劣化箇所を放置する。
となれば、将来さらに大きな費用が必要になる可能性があります。
大規模修繕で重要なのは、
安くすることではなく、必要な工事を見極めること
です。
修繕積立金を管理費の穴埋めに使えばいい?
ここで一つ注意したいのが、
管理費と修繕積立金は基本的に別会計だということです。
管理費が不足したから、
「修繕積立金がたくさんあるので、そこから払えばいい」
と簡単にはできません。
マンション管理センターは、標準管理規約における区分経理の考え方から、管理費と修繕積立金はそれぞれの目的に使うのが原則であり、管理費不足を修繕積立金で補填することはできないと解説しています。
修繕積立金は、
将来の建物修繕のために確保しているお金
だからです。
会計をきちんと分けることも、健全なマンション管理には欠かせません。
滞納が増えると資金計画にも影響する
修繕積立金の月額が適正でも、
全員がきちんと支払っているとは限りません。
一部の区分所有者が長期間滞納していれば、予定していた金額が集まりません。
100戸あるマンションで、
毎月全員から2万円集める計画。
なら、本来は月200万円です。
しかし滞納が増えれば、その分だけ実際の収入は減ります。
中古マンション購入時には、
修繕積立金の総額だけでなく、
滞納がどの程度あるか
も確認したいところです。
住宅金融支援機構の融資手続でも、修繕積立金の滞納額が分かる資料の提出が求められています。
「値上げできる管理組合」は悪い管理組合ではない
修繕積立金が値上がりしたと聞くと、
「管理が悪いマンションなのでは?」
と思うかもしれません。
しかし必ずしもそうとは限りません。
工事費の上昇。
設備更新。
長期修繕計画の見直し。
などを踏まえて、
「このままでは将来不足する」
と早期に判断し、住民へ説明して値上げする。
これはむしろ、将来の問題に対応しているとも考えられます。
大切なのは、
値上げしたかどうかではなく、なぜ値上げしたのか
です。
何年も問題を放置した結果、一気に2倍になるのか。
将来不足しないよう早めに少しずつ調整するのか。
意味は大きく違います。
購入前に「次回の値上げ」を確認したい
中古マンション購入時には、現在の修繕積立金だけでなく、
今後値上げ予定があるか。
一時金の予定はないか。
大規模修繕はいつか。
借入金は残っていないか。
といった点も確認したいところです。
たとえば現在の修繕積立金が月1万円でも、
購入半年後に2万円へ値上げ予定。
さらに翌年に30万円の一時金。
という計画が決まっていれば、購入後の負担は大きく変わります。
広告に掲載される、
「管理費○円・修繕積立金○円」
という数字だけでは見えない部分です。
総会議事録を見ると「お金の問題」が見える
こうした情報を確認するうえで役立つのが、管理組合の総会議事録です。
そこには、
修繕積立金値上げの検討。
大規模修繕の見積額。
一時金の議論。
借入れの検討。
設備故障。
工事延期。
などが記録されている場合があります。
議事録を読むと、
「このマンションはいま何に困っているのか」
が見えることがあります。
中古マンションを買うということは、
部屋だけを買うことではありません。
その管理組合の財務状況も一緒に引き継ぐ
という視点が重要です。
お金の問題は「住民同士の問題」にもなる
修繕資金不足が難しいのは、単なる会計問題ではないからです。
積立金を上げたい人。
負担を増やしたくない人。
工事を早くしたい人。
できるだけ延期したい人。
長く住む予定の人。
近いうちに売却予定の人。
立場によって考え方が違います。
修繕積立金の不足は、最終的には、
「このマンションを将来どう維持していくのか」
という住民同士の意思決定の問題になります。
だからマンション選びでは、資金額だけでなく、
管理組合が議論できているか。
必要な決定を先送りしていないか。
という点も重要です。
「お金が足りないこと」より「対策していないこと」が問題
築年数の長いマンションでは、大きな設備更新が続き、一時的に資金が厳しくなることもあります。
それだけで、
「悪いマンション」
と決めつけるべきではありません。
重要なのは、
不足額を把握しているか。
長期修繕計画を見直しているか。
積立金を調整しているか。
必要なら融資も検討しているか。
工事の優先順位を整理しているか。
という点です。
マンション管理では、
問題がまったくないことより、問題を把握して対策できること
のほうが重要な場合があります。
まとめ
「マンションは管理で選ぶ」第5回は、修繕積立金が不足した場合に何が起きるのかを取り上げました。
マンションの修繕資金が足りなくなれば、
修繕積立金を値上げする。
一時金を徴収する。
管理組合が借入れをする。
工事時期を調整する。
工事内容を見直す。
といった対応が検討されます。
国土交通省も、長期修繕計画上で工事費に対して積立金が不足する場合、一時金や借入れなどの対応が必要になることを示しています。
しかし重要なのは、
お金が不足してから慌てて対応することではありません。
将来いくら必要なのか。
今の積立額で足りるのか。
いつ工事があるのか。
工事費はいくらになりそうか。
これを早い段階から確認し、必要なら計画を見直すことが重要です。
中古マンションを購入するときも、
現在の修繕積立金が安い。
積立残高が多い。
という情報だけでは判断できません。
将来の工事予定。
値上げ計画。
一時金。
借入金。
滞納状況。
まで含めて見る必要があります。
マンションは、
建物と一緒に「将来の支払い計画」も買う不動産
と考えると分かりやすいでしょう。
そして、資金不足そのものより注意したいのは、
不足していることに気づいていない。
分かっているのに何年も先送りしている。
住民間で何も決められない。
という状態です。
長く安心して住めるマンションを考えるなら、
「修繕するお金があるか」だけでなく、「必要なお金を準備できる管理組合か」
を見ることが大切です。
次回、第6回は、
「老朽化マンションは最後どうなる?建て替え・敷地売却・再生の仕組み」
をテーマにします。
築40年。
築50年。
さらに築60年。
修繕を繰り返してきたマンションも、いつかは「この建物を今後どうするのか」という問題に直面します。
建て替えるのか。
改修して使い続けるのか。
敷地や建物を売却するのか。
そして所有者の合意はどうまとめるのか。
第6回は、**マンションの「最後」と「再生」**を分かりやすく見ていきます。
引用元・参考元
- 国土交通省「マンション管理に関する各種ガイドライン等」
- 国土交通省「長期修繕計画標準様式・長期修繕計画作成ガイドライン」
- 国土交通省「マンションの修繕積立金に関するガイドライン」
- 国土交通省「段階増額積立方式における適切な引上げの考え方」
- 住宅金融支援機構「マンションすまい・る融資」
- 住宅金融支援機構「マンション共用部分リフォーム融資」
- 公益財団法人マンション管理センター「管理組合の運営支援Q&A」