「実家がまだ亡くなった父の名義のままになっている」
「祖父から相続した土地が、何年も登記されずに残っている」
このような不動産がある場合は注意が必要である。
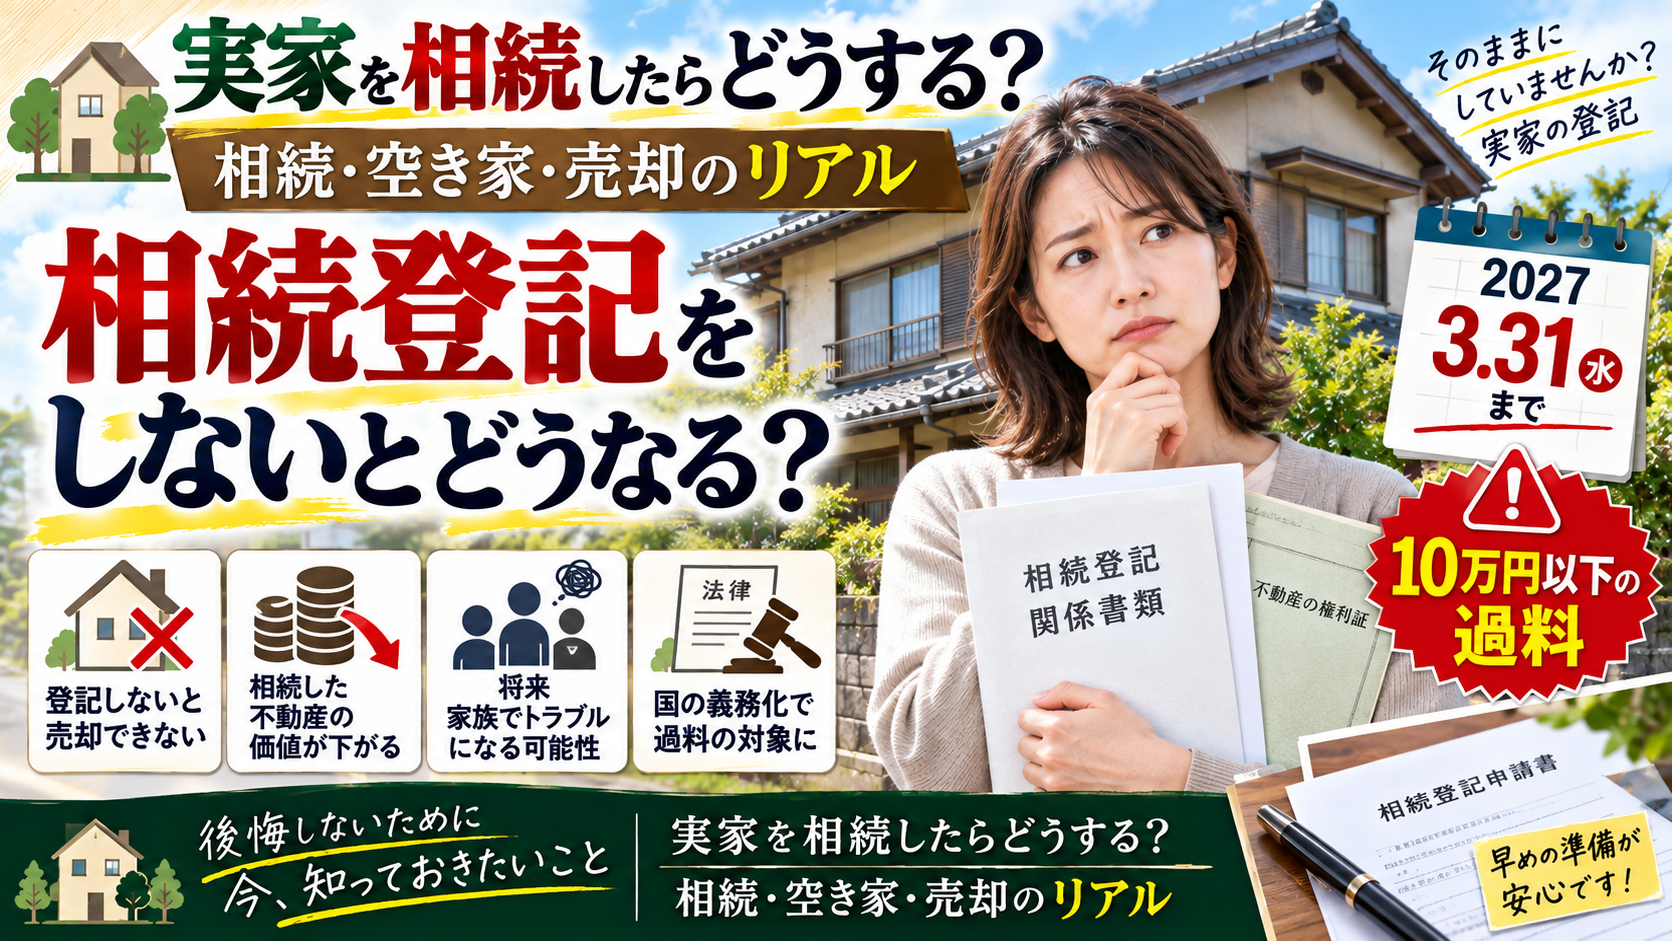
2024年4月1日から、相続によって取得した土地や建物について相続登記が義務化された。
さらに重要なのは、2024年4月1日以降に発生した相続だけが対象ではないことである。
それ以前に発生した相続についても、相続登記が済んでいない不動産は義務化の対象となる。
特に2024年4月1日より前に相続したことをすでに知っていた不動産については、原則として2027年3月31日までに相続登記を行う必要がある。
今回は、相続登記をしないとどうなるのか、期限や過料、手続きが間に合わない場合の制度まで詳しく解説する。
そもそも「相続登記」とは?
相続登記とは、土地や建物の所有者が亡くなった際に、その不動産の名義を相続した人へ変更する手続きである。
例えば父親名義の実家を子どもが相続した場合、
父親 → 子ども
へ登記簿上の所有者を変更する。
不動産の所在地を管轄する法務局へ申請する手続きであり、一般に「不動産の名義変更」と呼ばれているものが相続登記にあたる。
以前は相続登記そのものに法律上の申請義務がなかったため、親や祖父母名義のまま長期間放置されている土地や建物も存在していた。
しかし、こうした状態が所有者不明土地の増加につながったことなどから制度が変更された。
2024年4月1日から相続登記が義務化
2024年4月1日から、相続によって不動産を取得した人は、
自分が相続によって不動産の所有権を取得したことを知った日から3年以内
に相続登記を申請することが義務となった。
ポイントは、単純に「亡くなった日から3年」ではないことである。
法律上は、自分のために相続が始まったことを知り、さらにその不動産を取得したことを知った日から3年以内となっている。
例えば2026年6月に父親が亡くなり、そのときに自分が実家を相続したことを知ったのであれば、原則としてその日から3年以内に相続登記を行う必要がある。
遺産分割が成立した場合にも「3年以内」
もう一つ期限がある。
相続人同士の話し合いである遺産分割協議によって、不動産を取得する人が決まった場合には、遺産分割が成立した日から3年以内に、その内容を反映した相続登記を行う必要がある。
つまり相続登記には、
不動産を相続したことを知った日から3年以内
という基本的な義務と、
遺産分割が成立した日から3年以内
という追加的な義務がある。
「遺産分割の話し合いが長引いているから、いつまでも登記しなくてもいい」という制度ではない点には注意したい。
2024年4月以前の相続も対象
今回の制度で特に注意したいのがここである。
相続登記の義務化は2024年4月1日から始まったが、それ以前に発生した相続にも適用される。
例えば、
「父親が2015年に亡くなったが、実家は現在も父親名義」
「祖父が20年以上前に亡くなったが、地方の土地が祖父名義のまま」
といったケースも対象になり得る。
2024年4月1日より前に、その不動産を相続で取得したことを知っていた場合には、原則として2027年3月31日までが期限となる。
つまり「昔の相続だから今回の義務化は関係ない」というわけではない。
2027年3月31日はなぜ重要なのか
2024年4月1日の制度開始から3年間の猶予期間が設けられているためである。
そのため、制度開始前から相続したことを知っていた未登記不動産については、
2027年3月31日
が一つの大きな期限になる。
例えば、
2010年に父親が死亡
↓
実家を自分が相続することを知っていた
↓
相続登記をしないまま2024年4月を迎えた
というケースでは、原則として2027年3月31日までに対応する必要がある。
一方、昔の相続であっても、2024年4月以降になって初めてその不動産を相続していたことを知った場合には、その知った日から3年以内が期限となる。
ケースによって期限が異なる点には注意したい。
相続登記をしないと「10万円以下の過料」の可能性
正当な理由なく相続登記の義務に違反した場合には、10万円以下の過料が科される可能性がある。
ただし、
「期限を1日過ぎた瞬間、自動的に10万円を請求される」
という仕組みではない。
法務省によると、登記官が義務違反を把握した場合には、まず対象者へ相続登記を行うよう催告する。
それでも催告された期限内に登記をせず、正当な理由も認められない場合には、登記官から裁判所へ通知される。
最終的に過料を科すかどうか、その金額をいくらにするかは裁判所が判断する。
したがって、「10万円以下」というのは必ず10万円が請求されるという意味ではない。
しかし、法律上の義務である以上、「催告が来てから対応すればよい」と考えるのではなく、期限内に対応することが基本である。
「正当な理由」があれば過料の対象にならない場合もある
相続登記ができなかったことについて正当な理由が認められる場合には、過料通知の対象とならない。
法務省は例として、
相続人が非常に多く、戸籍などの収集や相続人の把握に時間がかかっている場合、
遺言の有効性などについて争いがある場合、
相続人本人が重病である場合、
DV被害などの事情がある場合、
経済的に困窮している場合、
などを挙げている。
もちろん、これらに当てはまれば無期限に登記しなくてもよいという意味ではない。
個別の事情によって判断されるため、期限内の対応が難しい場合には早めに法務局や専門家へ相談した方がよい。
相続人同士の話し合いが終わらない場合はどうする?
実家の相続では、
「兄弟の誰が実家を取得するのか決まらない」
「相続人の一人と連絡が取れない」
「遺産分割協議がまとまらない」
といった問題が起きることもある。
しかし、話し合いがまとまらないまま3年が経過する可能性もある。
そこで設けられているのが**「相続人申告登記」**である。
「相続人申告登記」で義務を果たせる場合がある
相続人申告登記は、2024年4月の相続登記義務化と同時に設けられた制度である。
登記簿上の所有者について相続が開始したことと、自分がその相続人であることを法務局へ申し出る。
期限内にこの手続きを行えば、申出をした本人については、基本的な相続登記の申請義務を履行したものとみなされる。
相続人申告登記には、
相続人1人からでも申出できる
法定相続人全員や法定相続分を確定する必要がない
登録免許税がかからない
オンラインでも手続きできる
といった特徴がある。
遺産分割がなかなかまとまらず、期限までに通常の相続登記が難しい場合には知っておきたい制度である。
ただし相続人申告登記だけでは売却できない
ここは非常に重要である。
相続人申告登記をしたからといって、「誰がその不動産を所有しているか」という権利関係が確定するわけではない。
そのため、相続した不動産を売却したり、抵当権を設定したりする場合には、最終的に通常の相続登記が必要になる。
つまり相続人申告登記は、
「とりあえず名義変更の代わりになる制度」
というより、
期限内に通常の相続登記が難しい場合に、まず申請義務を履行するための制度
と考えた方が分かりやすい。
相続登記を放置すると実務上の問題も増える
相続登記をしないことの問題は、過料だけではない。
長期間放置すると、その間に次の相続が発生する可能性がある。
例えば祖父名義の土地について相続登記をしないまま父親が亡くなり、さらにその子どもたちが相続することになると、関係する相続人が増えていく。
時間が経てば、
誰が相続人なのか調べるための戸籍が増える、
面識のない親族との話し合いが必要になる、
必要書類が増える、
売却したいときにすぐ手続きできない、
といった問題につながりやすい。
法務局も、相続が複数回重なることで相続人が増え、調査や話し合いに多くの時間が必要になることや、不動産をすぐ売却できないなどの弊害を挙げている。
「実家以外の土地」が残っていないかも確認したい
相続登記を進める際には、実家だけを確認して終わりにしないことも重要である。
亡くなった親や祖父母が、
地方の土地、
山林、
農地、
私道の持分、
昔購入した土地、
などを所有しているケースもある。
2026年2月2日からは、相続人などが法務局へ請求することで、特定の人が登記名義人となっている不動産を一覧化して証明してもらえる**「所有不動産記録証明制度」**も始まっている。
「親がどこに不動産を持っていたのか分からない」という場合には、こうした新しい制度も確認しておきたい。
相続登記にはどんな書類が必要?
必要書類は相続方法によって異なる。
例えば遺産分割協議によって不動産を相続する一般的なケースでは、
被相続人の出生から死亡までの戸籍関係書類、
相続人の戸籍、
遺産分割協議書、
相続人全員の印鑑証明書、
不動産を取得する人の住民票、
固定資産課税明細書または固定資産評価証明書、
などが必要となる場合がある。
相続関係が複雑な場合には必要書類も増えるため、期限ぎりぎりになってから集め始めるより早めに準備した方がよい。
相続登記には費用もかかる
相続による所有権移転登記では、原則として登録免許税がかかる。
基本的には、
固定資産税評価額 × 0.4%
を基準として計算する。
例えば固定資産税評価額が2,000万円であれば、単純計算では、
2,000万円 × 0.4% = 8万円
となる。
ただし一定の条件を満たす土地については登録免許税の免税措置があり、現在は2027年3月31日まで適用期間が設定されているものもある。
また、司法書士などへ手続きを依頼する場合には別途報酬が必要となる。
2027年3月31日直前まで待たない方がいい
2026年9月現在、2027年3月31日まではまだ半年ほどある。
しかし、古い相続ほど早めに確認した方がよい。
特に、
祖父母名義の不動産がある、
相続人が複数いる、
兄弟で話し合いをしていない、
昔の戸籍を集める必要がある、
不動産が複数ある、
という場合には、手続きに時間がかかる可能性がある。
「2027年3月31日までだから、2027年になってから考えればいい」というより、まず現在の登記名義と相続関係を確認しておくことが重要である。
まとめ
2024年4月1日から相続登記は義務化されている。
原則として、不動産を相続で取得したことを知った日から3年以内に相続登記を行わなければならない。
そして制度開始前の相続も対象となり、2024年4月1日より前から相続したことを知っていた未登記不動産については、原則として2027年3月31日が期限となる。
正当な理由なく義務に違反すると、10万円以下の過料が科される可能性もある。
ただし、遺産分割協議がまとまらないなど、期限内に通常の相続登記をすることが難しい場合には「相続人申告登記」という制度も用意されている。
まず確認したいのは、
「実家はいま誰の名義になっているのか」
である。
親や祖父母の名義のままになっている不動産がある場合には、2027年3月31日という期限を一度確認しておきたい。
次回は、**「兄弟で実家を相続するとどうなる?共有名義で起こりやすいトラブルと注意点」**をテーマに、実家を複数人で相続する場合に注意したいポイントを解説する。
引用元・参考元
- 法務省「相続登記の義務化」
- 法務省「相続登記の申請義務化について」
- 法務省「相続登記の申請義務化に関するQ&A」
- 法務省「相続人申告登記について」
- 法務省「相続登記の申請義務化に伴う環境整備策」
- 東京法務局「相続登記の必要書類チェックリスト」
- 法務局「相続登記の登録免許税の免税措置について」