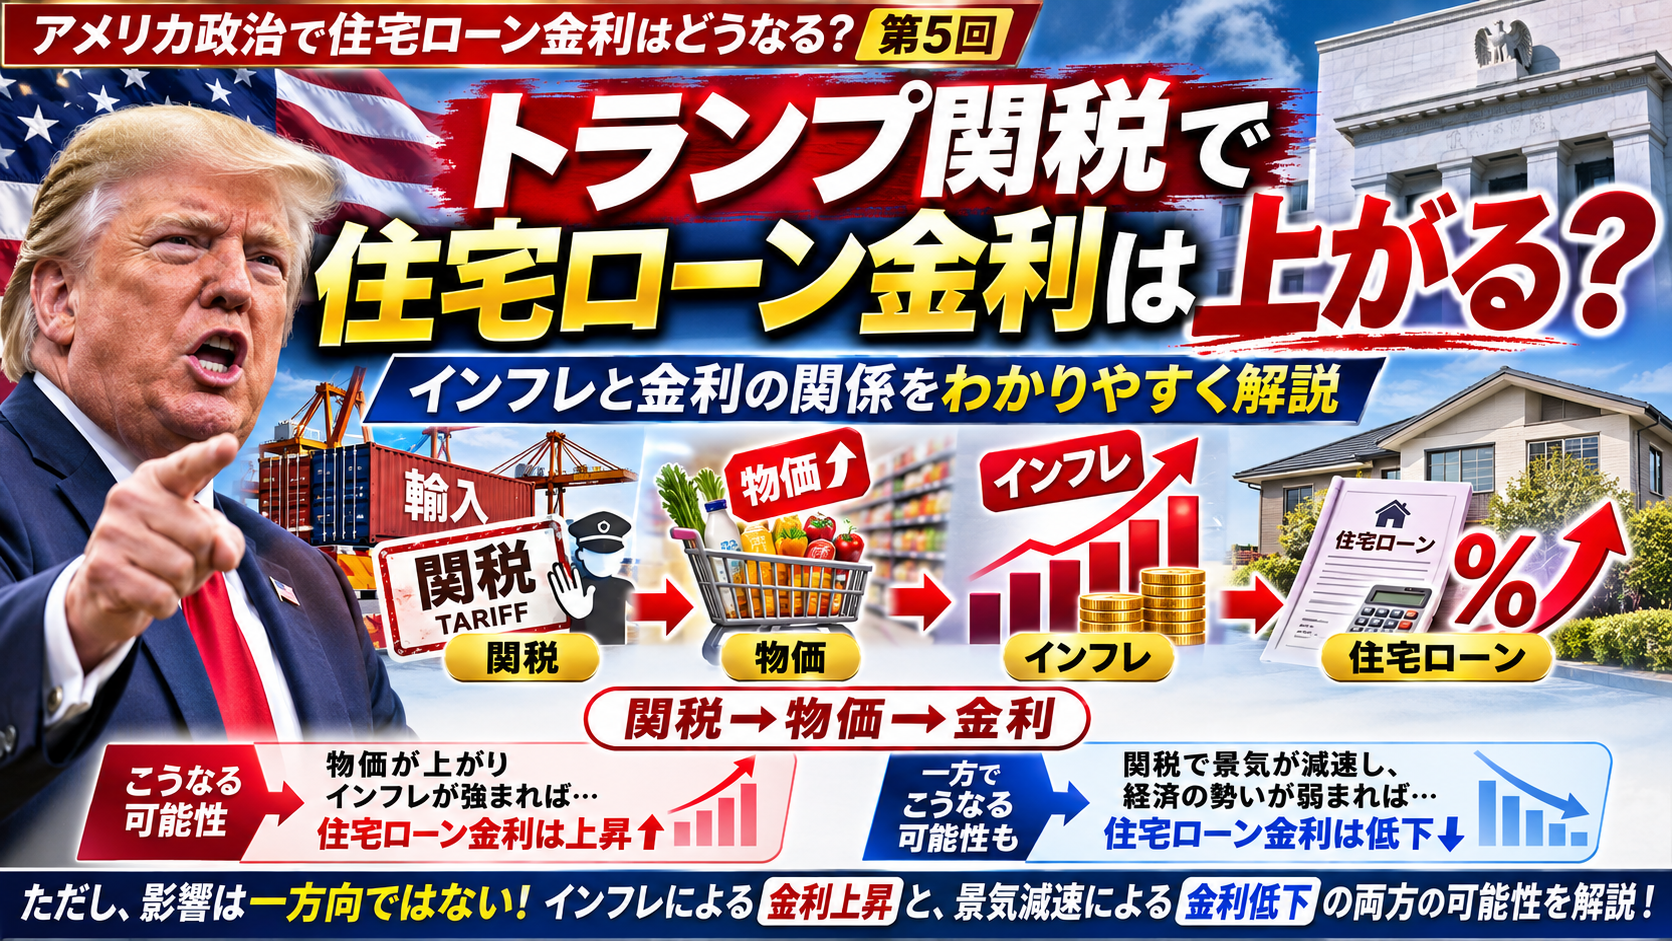
「トランプ関税が強化されると、インフレになる」
「インフレになればFRBが利下げできなくなる」
「アメリカの金利が高いままだと円安になる」
「円安になると日本の住宅ローン金利も上がる」
こうしたニュースを目にすることがある。
一つひとつを見ると、もっともらしく見える。
しかし、実際の経済はそれほど単純ではない。
関税を上げれば、輸入品価格が上昇する可能性がある。一方で、消費が減少したり企業活動が弱くなったりすれば、景気を冷やす方向にも作用する。
つまり関税には、
物価を上げる力
と、
景気を下げる力
の両方があり得る。
そのどちらが強く表れるかによって、FRBの金融政策も変わる可能性がある。
今回は、
関税
↓
輸入価格
↓
インフレ
↓
FRB
↓
米国金利
↓
ドル円
↓
日本の物価・日銀
↓
日本の住宅ローン
という長い経路を整理しながら、
「トランプ関税で日本の住宅ローン金利は上がるのか?」
を考えていこう。
そもそも関税とは?
関税とは、海外から商品を輸入するときに課される税金である。
例えばアメリカ企業が海外から、
100ドルの商品
を輸入するとする。
その商品に25%の追加関税が課されれば、単純化すると、
100ドル × 25%
=
25ドル
の追加関税が発生する。
重要なのは、
「外国政府がアメリカ政府へ25ドルを払う」
という仕組みではないことである。
アメリカの税関手続きでは、輸入者であるImporters of Recordが関税・税・手数料について責任を負い、輸入時に関税を納付する。
つまり、まず支払うのは基本的に、
アメリカ側の輸入者
なのである。
「中国に25%関税」なら中国が25%払うわけではない
ここは関税を理解するうえで非常に重要である。
例えばアメリカが中国製品へ25%の関税をかけた場合、
中国政府がアメリカ政府へ25%分を送金するわけではない。
アメリカの輸入企業が税関へ関税を支払う。
その後、その負担を誰が最終的に負うかは別問題である。
輸入企業が利益を削る。
海外メーカーが輸出価格を下げる。
小売企業が販売価格へ転嫁する。
消費者が高い価格を払う。
為替が動く。
などによって、最終的な負担は分散する可能性がある。
だから、
関税率25%=消費者価格が必ず25%上がる
という意味でもない。
では、なぜ関税で物価が上がる?
例えば輸入業者が、
100ドルの商品
+
25ドルの関税
=
125ドル
を負担する。
企業が25ドルすべてを自社負担すれば、消費者価格は変わらないかもしれない。
しかし、それでは企業利益が減る。
そこで、
販売価格を、
100ドル
から、
110ドル。
115ドル。
125ドル。
などへ値上げする可能性がある。
これが、
関税 → 価格転嫁 → 物価上昇
という基本的な経路である。
実際、2025年の関税はアメリカの小売価格へ影響した
FRB研究者による2026年の研究では、2025年に導入された関税について、関税への曝露が大きかった商品の小売価格が上昇したことが確認されている。
別のFRB研究では、2025年の関税について、実際の関税率を使った分析で小売価格へのパススルー係数を約0.15、輸入依存度も組み合わせた指標では約0.20と推計している。
さらにFRBの分析では、2025年の関税変更によって、2026年2月までにコア財のPCE価格が累計で約3.1%押し上げられ、コアPCE全体でも約0.8%押し上げたとの推計が示されている。
ただし、これは特定期間・特定政策についての研究結果である。
すべての関税で同じ割合の値上げが起きるという意味ではない。
関税で「買う量」が減ることもある
さらに興味深いのが、
価格が上がるだけではない
ということである。
FRB研究者の2026年の分析では、関税の影響を受けた商品の家計支出について、
価格上昇に対して、
購入数量の減少がかなり大きかった
と報告されている。
特に生活必需品以外の商品で、消費者が購入を控えたり、より安い商品へ切り替えたりする動きが確認された。
つまり、
関税。
↓
価格上昇。
↓
消費者が買わなくなる。
ということも起こる。
ここが、
「関税=必ずインフレだけ」ではない理由
の一つである。
2026年現在の「トランプ関税」は一つではない
ニュースでは、
「トランプ関税」
と一つの言葉で表現されることが多い。
しかし実際には、法律上の根拠も対象商品も異なる複数の関税政策が存在する。
ここは2026年現在の記事では重要である。
2025年に導入された、
相互関税。
フェンタニル対策関税。
など、IEEPAを根拠にした追加関税の一部については、2026年2月20日にホワイトハウスが終了を命じた。
しかし、
トランプ政権の関税政策そのものが全部なくなったわけではない。
鉄鋼・アルミ・銅などの関税は残っている
USTRは2026年2月の説明で、最高裁判断の対象となったIEEPA関税とは別に、
Section 232。
Section 301。
などを根拠とする関税は引き続き存在すると説明している。
当時のUSTRによれば、中国に対する既存のSection 301関税は商品によって7.5~100%、Section 232の分野別関税は商品によって10~50%だった。
さらに2026年4月、トランプ政権は鉄鋼・アルミ・銅および一部派生製品について関税体系を変更し、対象によって50%、25%、一部15%などの追加関税を設定した。
つまり、
「2025年の相互関税が終了した=関税問題が終わった」
ではない。
日本製品も無関係ではない
日本企業にとっても、アメリカの関税政策は無関係ではない。
例えば2025年の日米合意では、日本から輸出される対象自動車・自動車部品について、通常関税と追加関税を合わせた一定の関税水準となる仕組みが設定された。
また2026年には、強制労働をめぐるSection 301措置として、日本を含む一部の国・地域の特定商品について追加関税を設定する措置も発表された。
したがって、日本企業にとっては、
アメリカでの販売価格。
輸出数量。
利益。
設備投資。
為替。
などにも影響する可能性がある。
関税には国内産業を守るという政策目的もある
一方で、関税には物価上昇だけではなく、政策側が狙う効果もある。
例えばSection 232の鉄鋼・アルミ・銅関税について、トランプ政権は、
国内生産能力を強化する。
国家安全保障上重要な産業への投資を促す。
海外依存を減らす。
という目的を掲げている。
高い関税によって輸入品の価格競争力が低下すれば、
アメリカ国内メーカーへ生産を移す。
アメリカ国内へ工場を作る。
国内調達を増やす。
といった動きを企業に促す可能性がある。
つまり関税政策には、
輸入価格上昇というコスト
と、
国内産業・投資を促進したいという政策目的
の両面がある。
関税は「物価水準の上昇」なのか「インフレ」なのか
ここから金利との関係で重要になる。
例えば、
100ドルの商品。
関税によって、
一度だけ110ドルになる。
その後、
110ドルのまま何年間も変わらない。
これは、
価格水準は上がった。
しかし、
毎年価格が上がり続けているわけではない。
FRBが金融政策で特に警戒する、
継続的なインフレ
とは少し違う。
FRBも2026年3月の記者会見で、関税による価格上昇について、
一度の価格水準上昇と、
継続的なインフレは区別する必要がある
という考え方を示している。
100円→110円と、毎年10%上がるのは違う
簡単に考えてみよう。
1年目、
100円。
関税の影響で、
2年目、
110円。
3年目も、
110円。
なら、
価格は一度10%上がったが、
2年目から3年目の上昇率は0%である。
一方、
100円。
↓
110円。
↓
121円。
↓
133円。
と上がり続ければ、
継続的なインフレになる。
中央銀行にとって重要なのは、
関税による値上げが一度で終わるのか、それとも他の価格や賃金へ広がるのか
である。
関税が長期的なインフレにつながる場合
例えば、
関税で輸入品価格が上昇。
↓
企業が商品価格を値上げ。
↓
労働者が「生活費が上がったので賃金を上げてほしい」と要求。
↓
賃金上昇。
↓
企業が人件費増加分をさらに価格へ転嫁。
ということが続けば、
一度の価格上昇から、
賃金と物価が継続的に上昇する状態
へ移る可能性がある。
FRBも2025年の段階から、このような二次的なインフレ波及をリスクとして指摘していた。
ただし2025年関税の影響は2026年にはかなり一巡したとの見方もある
一方、
「関税の影響は永遠にインフレを押し上げる」
というわけでもない。
2026年9月、FRBのウォラー理事は、2025年関税による価格への影響はおおむね物価へ転嫁され、当時は継続的な大きなインフレ圧力とはみていないとの見解を示した。
バー理事も2026年9月、2025年春の関税引き上げは財価格を押し上げたが、その影響はその後弱まったとの認識を示している。
つまり、
関税が物価へ影響すること
と、
その影響が何年も継続すること
は別なのである。
現在のアメリカのインフレは何%?
2026年9月のアメリカPCE価格指数は、
前年同月比、
3.6%上昇。
食品・エネルギーを除くコアPCEは、
3.1%上昇
だった。
FRBが長期的に目指しているインフレ率は、
2%である。
したがって現在も、
物価上昇率は目標を上回っている。
CPIでは3.7%上昇
2026年9月の消費者物価指数、
CPIは、
前年同月比、
3.7%上昇。
食品・エネルギーを除くコアCPIは、
2.6%上昇だった。
ただし、
この3.7%を、
「全部トランプ関税のせい」
と考えるのは誤りである。
2026年はエネルギー価格も大きく上昇している
2026年9月のCPIでは、
エネルギー価格が前年同月比、
20.4%上昇
している。
ガソリンなどエネルギー商品の影響がかなり大きい。
FRBも、
地政学的要因。
エネルギー価格。
AI関連投資による需要。
関税。
など複数の要素が現在の物価環境に影響していると説明している。
したがって、
現在のアメリカのインフレを、
一つの政策だけで説明することはできない。
関税でインフレが高止まりするとFRBはどうする?
FRBの仕事は、
物価安定
と、
最大雇用
である。
関税によって物価上昇が続き、
インフレが2%へ戻りにくくなったと判断すれば、
FRBは、
利下げを遅らせる。
高い政策金利を維持する。
場合によっては利上げする。
という選択肢を取る可能性がある。
2026年10月28日のFOMCでは、
政策金利を、
3.75~4.00%
に据え置いた。
FRBは声明で、
インフレは依然として高い
と説明している。
しかも2人は「さらに利上げ」を求めた
2026年10月のFOMCは、
10対2
で据え置きを決定した。
反対した2人は、
利下げを求めたのではない。
0.25%の利上げ
を求めた。
つまり現在のFRB内部でも、
インフレに対して警戒感が残っている。
関税が上がれば必ずFRBが利上げする?
これも、
必ずではない。
なぜなら、
関税には景気を悪化させる方向の力もあるからである。
例えば、
輸入品が値上がり。
↓
消費者が購入を減らす。
↓
企業売上減少。
↓
企業が設備投資を減らす。
↓
雇用が弱くなる。
ということも考えられる。
この場合、
物価を押し上げる力
と、
景気を冷やす力
が同時に発生する。
FRBにとって最も難しい「物価上昇+景気減速」
関税によって、
物価は高い。
しかし景気は弱い。
という状況になれば、
中央銀行の判断は難しくなる。
インフレだけを見れば、
利上げしたい。
しかし景気や雇用だけを見れば、
利下げしたい。
という状態になるからである。
そのため、
関税引き上げ=FRB利上げ
とは単純化できない。
2つのシナリオで考えると分かりやすい
関税から金利への流れには、
大きく2つの方向が考えられる。
| 関税後の経済 | FRBへの圧力 | 金利への影響 |
|---|---|---|
| 物価上昇が強く、景気も堅調 | インフレ抑制を優先 | 高金利維持・利上げ方向 |
| 物価上昇より景気悪化が深刻 | 雇用・景気への配慮 | 利下げ方向もあり得る |
つまり、
関税政策だけを見て、
「金利は上がる」
と決めることはできない。
見るべきなのは、
関税導入後にインフレと景気が実際にどう動くか
である。
住宅ローンでは「利下げが遅れる」だけでも影響する
FRBが追加利上げしなくても、
関税インフレによって、
本来なら利下げできたはずなのに、
利下げできない。
ということもある。
例えば市場が、
来年には3%へ利下げ
と予想していた。
しかしインフレが高止まり。
↓
FRBが4%近辺を維持。
となれば、
市場金利も高止まりしやすい。
住宅ローン利用者にとっては、
利上げだけがリスクではない。
「金利が下がらない」
ことも大きな影響になる。
アメリカの住宅ローンにも影響する
アメリカの30年固定住宅ローンは、
FRB政策金利と完全に同じ動きをするわけではない。
米10年国債利回り。
住宅ローン担保証券。
将来のインフレ予想。
信用リスク。
などによって決まる。
しかし、
インフレが高止まり。
↓
FRBが高金利を長く維持。
↓
長期金利も高い。
となれば、
住宅ローン金利も下がりにくくなる。
つまり、
関税→インフレ→高金利長期化
は、アメリカの住宅購入者にとって重要なリスクになる。
鉄鋼・アルミ関税は住宅建築費にも関係する
さらに住宅市場では、
金融面だけではない影響もある。
住宅建設には、
鉄鋼。
アルミ。
銅。
空調設備。
電気設備。
建設機械。
などを使用する。
2026年のSection 232関税では、鉄鋼・アルミ・銅および派生製品に高い関税が設定され、一部の住宅用HVACなどについてはその後、15%の軽減税率対象に変更された。
つまり関税政策は、
住宅ローン金利
だけではなく、
住宅を建てるコスト
にも影響する可能性がある。
建築費が上がれば住宅価格にも影響する
例えば、
鉄骨。
電線。
空調。
住宅設備。
などの調達コストが上昇する。
建設会社がすべて自社負担できなければ、
住宅販売価格へ転嫁する可能性がある。
すると、
金利が高い。
さらに住宅価格も高い。
という状態になる可能性がある。
ただし、
アメリカ国内生産が増加する。
輸入企業が利益を削る。
海外メーカーが値下げする。
関税対象外の商品へ切り替える。
などによって、価格上昇が抑えられる場合もある。
ここでも、
関税率=住宅価格上昇率
ではない。
では日本の住宅ローンにはどう影響する?
ここから日本の話である。
トランプ関税が、
日本の住宅ローン金利を直接変更することはない。
しかし、
アメリカのインフレ。
↓
FRB政策。
↓
米国金利。
↓
ドル円。
↓
日本の物価。
↓
日銀。
という経路がある。
第4回で見た流れである。
シナリオ1 関税で米インフレが強まり、米金利が高止まり
例えば、
関税。
↓
アメリカの物価上昇。
↓
FRBが利下げできない。
↓
米国金利高止まり。
↓
日米金利差が大きい状態が続く。
↓
円安圧力。
というケースである。
円安によって、
日本の輸入物価が上がる。
↓
日本の物価上昇圧力。
↓
日銀が金融政策を引き締める。
となれば、
日本の住宅ローン金利にも上昇圧力がかかる可能性がある。
シナリオ2 関税で米景気が悪化してFRBが利下げ
逆のケースもある。
関税。
↓
消費減少。
↓
企業活動低下。
↓
雇用悪化。
↓
FRBが景気を支えるため利下げ。
↓
米国金利低下。
となれば、
ドル円や日本の長期金利にも、
反対方向の圧力がかかる可能性がある。
つまり、
トランプ関税だから日本の住宅ローン金利が必ず上がる
とは言えないのである。
日本銀行は現在1.25%
2026年11月現在、
日本銀行は、
無担保コールレート翌日物を、
1.25%程度
で推移するよう促している。
かつての、
マイナス金利。
ゼロ金利。
とは明らかに違う環境である。
日銀は、
日本の物価。
賃金。
景気。
為替。
海外経済。
などを見ながら政策を判断する。
したがってアメリカ関税政策も、
日本経済へ大きく影響すれば、
日銀が見る海外要因の一つになる。
円安は日本の物価へ波及しやすくなっている
日銀は2026年の展望で、円安が輸入価格を通じて家計の実質所得や企業収益へ影響し、企業の価格設定行動が変化している現在では、為替変動が以前より物価へ波及しやすい可能性にも注意を示している。
つまり、
アメリカの政策。
↓
ドル円。
という変化が、
日本の物価へ以前より強く波及する可能性も意識されている。
日本の住宅ローン金利はすでに上がっている
2026年11月の三菱UFJ銀行では、
新規住宅ローンの変動金利は、
年1.195%。
固定10年は、
年3.89%。
全期間固定31~35年は、
年4.50%
となっている。
つまり日本も、
「住宅ローンは0%台が当然」
という環境ではなくなっている。
5,000万円借りると金利差は大きい
例えば、
5,000万円。
35年。
元利均等返済。
ボーナス返済なし。
金利が全期間変わらないという単純な前提で考える。
| 金利 | 毎月返済額 | 総返済額 |
|---|---|---|
| 1.195% | 約14万6,000円 | 約6,121万円 |
| 2.0% | 約16万6,000円 | 約6,957万円 |
| 3.0% | 約19万2,000円 | 約8,082万円 |
| 4.0% | 約22万1,000円 | 約9,298万円 |
※元利均等返済、35年、ボーナス返済なしの単純試算。変動金利は実際には借入期間中に金利が変わる可能性があるため、実際の総返済額とは異なる。
1.195%から3%になれば、
毎月返済額は、
約14万6,000円
から、
約19万2,000円。
差は、
約4万7,000円/月
になる。
年間では、
約56万円。
住宅ローン利用者にとって、
金利変化は非常に大きい。
だから「トランプ関税のニュース」も無関係とは言えない
日本で住宅ローンを借りている人が、
アメリカの関税率を毎日確認する必要はない。
しかし、
関税。
↓
アメリカのインフレ。
↓
FRB。
↓
米国金利。
↓
ドル円。
↓
日銀。
という流れを知っていれば、
なぜ海外の政治ニュースによって、
日本の金利市場が動くことがあるのかを理解しやすくなる。
大統領の発表よりFRBの反応を見る
住宅ローンの観点から見るなら、
「新しい関税を発表」
というニュースだけでは、
まだ金利方向は分からない。
その後、
輸入価格は上がったか。
企業は価格転嫁したか。
PCE・CPIはどう動いたか。
消費は弱くなったか。
雇用はどうなったか。
FRBはどう評価したか。
を見る必要がある。
つまり重要なのは、
関税政策そのものより、それを受けて経済がどう変化したか
なのである。
日本人が見るなら「PCE」が重要
アメリカの物価を見る代表的な指標には、
CPI
と、
PCE価格指数
がある。
住宅ローンやFRBを考えるなら、
特に注目したいのが、
PCE価格指数
である。
2026年9月時点では、
PCE、
3.6%。
コアPCE、
3.1%。
FRBの2%目標を上回っている。
この数字が、
2%へ向かうのか。
高止まりするのか。
再び上昇するのか。
によって、
FRBの政策判断も変わる可能性がある。
関税だけで住宅ローンを判断してはいけない
例えば、
「関税が上がった」
↓
「インフレになる」
↓
「FRBが利上げする」
↓
「日本の住宅ローンも上がる」
という判断は、
途中を省略しすぎている。
実際には、
関税
↓
価格転嫁はどの程度か
↓
消費はどう変化したか
↓
インフレは持続するか
↓
景気・雇用はどうか
↓
FRBはどう判断するか
↓
米国債・ドル円はどう動くか
↓
日本の物価はどうなるか
↓
日銀はどう判断するか
↓
銀行の住宅ローン金利
という流れである。
住宅ローン利用者にとって大事なのは予想ではなく耐性
トランプ政権が、
次にどの品目へ何%の関税をかけるか。
それによってPCEが何%になるか。
FRBがいつ利下げするか。
ドル円がいくらになるか。
日銀がいつ利上げするか。
これらを35年間完璧に予測することはできない。
住宅ローン利用者にとって重要なのは、
予想が外れても家計が壊れないこと
である。
例えば現在の返済が、
月14万6,000円。
でも、
金利3%なら、
月19万2,000円。
差は約4万7,000円。
この差を払える家計なら、
金利上昇への耐性は高くなる。
逆に、
現在の返済で家計がギリギリなら、
海外政治の小さな変化にも影響されやすくなる。
不動産投資なら「金利+建築費」の二重リスク
不動産投資ではさらに注意したい。
関税によって、
インフレ。
↓
融資金利上昇。
さらに、
鉄鋼。
アルミ。
銅。
設備。
↓
建築・修繕コスト上昇。
となれば、
資金調達コストと修繕コストが同時に増える
可能性がある。
例えば、
ローン返済増。
大規模修繕費増。
設備交換費増。
管理費増。
となれば、
賃料収入が変わらなくてもキャッシュフローは悪化する。
一方で、
物価・賃金上昇に合わせて賃料を上げられる物件なら、
一定程度吸収できる可能性もある。
「関税=悪」「関税=得」と単純化しない
関税政策には、
国内生産を支援する。
重要産業を国内へ戻す。
安全保障上の依存を減らす。
という政策目的がある。
一方、
輸入コスト上昇。
消費者価格上昇。
企業コスト増。
相手国からの報復措置。
などの負担が発生する可能性もある。
経済効果は、
対象商品。
関税率。
代替可能性。
為替。
国内生産能力。
企業の価格転嫁。
相手国の対応。
によって違う。
住宅ローンの観点でも、
関税率だけを見て金利方向を決めつけないこと
が重要なのである。
まとめ
「トランプ関税で住宅ローン金利は上がる?」
この問いへの答えは、
上昇要因になる可能性はあるが、必ず上がるとは言えない
である。
関税は、
海外企業が直接アメリカ政府へ払う税金ではない。
アメリカへ商品を輸入する際、基本的には輸入者が関税の支払いについて責任を負う。
そして企業がその負担を販売価格へ転嫁すれば、
輸入価格上昇
↓
消費者価格上昇
という流れになる可能性がある。
実際、FRBの研究では、2025年の関税によって対象商品の小売価格が上昇したことが確認され、コア財価格やコアPCEにも一定の押し上げ効果があったと推計されている。
しかし、
関税による価格上昇が一度で終われば、
継続的なインフレとは異なる。
また関税によって消費が減り、
企業活動や雇用が弱くなれば、
FRBが逆に利下げを検討する可能性もある。
したがって、
関税=FRB利上げ
という単純な関係ではない。
2026年9月のアメリカPCE価格指数は、
前年比3.6%。
コアPCEは、
3.1%。
FRBは2026年10月28日、
政策金利を、
3.75~4.00%
に据え置き、
インフレが依然として高いとの認識を示している。
ここから日本へは、
関税
↓
米国インフレ
↓
FRB・米国金利
↓
ドル円
↓
日本の輸入物価
↓
日本のインフレ
↓
日銀
↓
住宅ローン金利
という経路で影響が及ぶ可能性がある。
しかし反対に、
関税によってアメリカの景気が大きく悪化すれば、
FRB利下げ。
米国金利低下。
という方向もあり得る。
だから、
「トランプ関税が上がったから、日本の住宅ローンも上がる」
とは断定できない。
2026年11月現在、
日銀の政策金利は、
1.25%程度。
三菱UFJ銀行の新規住宅ローンでは、
変動、
年1.195%。
固定10年、
年3.89%。
全期間固定31~35年、
年4.50%
となっている。
日本もすでに、
超低金利が当然だった時代とは違う。
だから住宅ローン利用者が見るべきなのは、
「関税が何%になったか」
だけではない。
その後、
アメリカの物価がどうなったか。
景気や雇用はどうなったか。
FRBがどう評価したか。
米国債金利はどう動いたか。
ドル円はどうなったか。
日銀はどう判断したか。
までを見る必要がある。
そして最後に重要なのは、
未来の政治や金利を完璧に予測することではない。
5,000万円を35年間借りた場合、
金利1.195%なら、
月約14万6,000円。
金利2%なら、
約16万6,000円。
金利3%なら、
約19万2,000円。
金利4%なら、
約22万1,000円。
となる。
トランプ関税がどうなるかを当てることより、金利3%・4%になっても返済を続けられる住宅購入計画を作る。
住宅ローン利用者にとっては、
こちらの方が重要なのである。
次回は、
米国債金利が上がるとなぜ日本の固定住宅ローンも上がる?長期金利の仕組み【アメリカ政治で住宅ローン金利はどうなる? 第6回】
をテーマに、
政策金利。
10年国債。
長期金利。
住宅ローン固定金利。
フラット35。
の違いを整理し、
「FRBが利上げしていないのに、なぜ住宅ローン固定金利だけ先に上がることがあるのか」
まで詳しく解説する。
引用元・参考元
- 米国通商代表部(USTR)「Supreme Court IEEPA Decisionに関する声明」
- ホワイトハウス「Ending Certain Tariff Actions」2026年2月20日
- ホワイトハウス「Strengthening Actions Taken to Adjust Imports of Aluminum, Steel, and Copper Into the United States」2026年4月2日
- ホワイトハウス「Further Adjusting the Tariff Regimes for Imports of Aluminum, Steel, and Copper」2026年6月1日
- 米国通商代表部(USTR)「Section 301 Tariff Actions」
- FRB「Detecting Tariff Effects on Consumer Prices in Real Time – Part II」2026年4月
- FRB「Paying More and Buying Less: 2025 Tariffs and U.S. Household Spending」2026年
- FRB「Speech by Governor Waller on the economic outlook」2026年9月3日
- FRB「Speech by Governor Barr on economic conditions and monetary policy」2026年9月29日
- 米商務省経済分析局(BEA)「Personal Income and Outlays, September 2026」
- 米労働統計局(BLS)「Consumer Price Index – September 2026」
- FRB「Federal Reserve issues FOMC statement」2026年10月28日
- 日本銀行「金融政策・市場運営」2026年11月時点
- 三菱UFJ銀行「住宅ローン金利」2026年11月