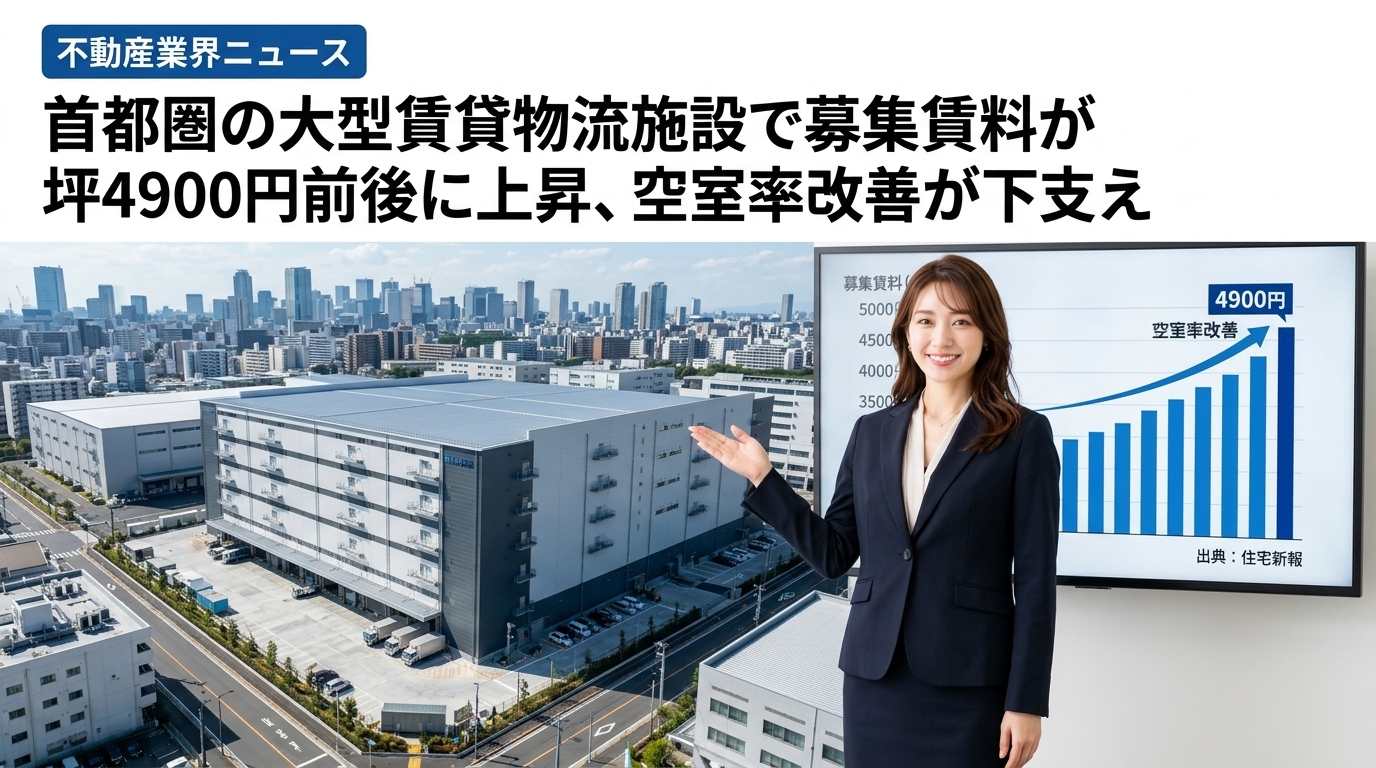
首都圏における大型賃貸物流施設の賃料相場が上昇基調を一段と強めています。商業用不動産データの分析および情報サービスを手掛けるestieが公表した調査結果によると、首都圏に立地する延床面積3000坪以上の賃貸物流施設を対象とした募集賃料が、1坪あたり4900円前後の水準に到達しました。
この坪あたり4900円前後という相場水準は、2022年第1四半期以降で最も高い数値を記録しており、過去最高水準の価格帯となっています。背景には、旺盛な荷物取扱需要に下支えされた空室率の着実な改善傾向が存在しており、首都圏における大型物流不動産の需給バランスが極めて引き締まっている実態が鮮明になりました。
ただし、国内の主要都市圏全体で一律に同じ動きが見られるわけではなく、地域間での需給ギャップも浮き彫りとなっています。そのため、今後の物流不動産市場の動向を正確に把握し、事業戦略や開発計画を策定する上では、エリアごとの需給状況を多角的に検証することが強く求められます。
この記事のポイント
- 首都圏の延床面積3000坪以上の大型賃貸物流施設で募集賃料が坪4900円前後に達しました。
- 今回の募集賃料水準は2022年第1四半期以降で最高水準を記録しています。
- 首都圏では空室率の改善傾向が続いており旺盛な需要が賃料相場を牽引しています。
- 近畿圏や東海圏では需給動向に一部軟調さも見られ地域差が生じています。
- 物流不動産への投資や開発実務ではエリアごとの需給バランスの注視が必要です。
ニュースの概要と背景
今回の調査における最大のポイントは、首都圏に所在する延床面積3000坪以上の大型賃貸物流施設において、空室率の低下傾向が続くなかで募集賃料が坪4900円前後にまで押し上げられた点にあります。延床面積3000坪以上という規模は、広大な保管スペースや効率的な配送動線を必要とする先進的なテナントが利用する中核的なアセット群を指します。
指標として用いられる「空室率」とは、建物全体の賃貸可能面積に対して、契約に至っておらず入居者を募集している面積の割合を示したものです。この空室率が改善しているということは、市場に供給されてきた大規模な物流スペースに対し、荷主企業や物流事業者からの入居ニーズが力強く追いつき、空き区画が順調に消化されている状態を物語っています。
物流不動産セクターでは、活発な需要を背景にこれまで数多くの新規開発物件が市場へ供給されてきました。首都圏においては、そうした大量供給環境下にあっても利用ニーズが供給を吸収し、その結果として貸主側が提示する募集賃料が2022年第1四半期以降の最高水準を更新するに至っています。
一方で、この調査では首都圏以外の動向についても言及されており、近畿圏や東海圏といった他の大都市圏においては、需給動向の一部に軟調さが見られると報告されています。首都圏の旺盛な需要が市場全体を牽引している構図である反面、三大都市圏の中でも地域ごとの需給バランスに温度差が生じ始めている点には十分な注視が必要です。
不動産市場・投資家への影響
首都圏の大型賃貸物流施設における募集賃料の上昇は、不動産開発やアセットマネジメントに従事する実務者、ならびに機関投資家にとって極めて重要な市場シグナルとなります。募集賃料が坪4900円前後という過去最高水準を記録した事実は、保有物件の資産価値向上や新規開発プロジェクトの採算性を検討する局面において、強いポジティブ材料として作用します。
ただし、実務上で特に注意深く見極めるべきは「募集賃料」と「成約賃料」の乖離リスクです。募集賃料はあくまで貸主側が設定した希望提示額であり、実際の成約条件との間にどの程度の差が存在するか、提示された高水準の賃料をテナント側が最終的に許容できているかについて、契約現場の動向を冷静に確認していく姿勢が欠かせません。
さらに、首都圏における需給の引き締まりと、近畿圏や東海圏で見られる需給の軟調さという地域差への対応も重要です。全国の物流市場を一括りのトレンドとして捉えて投資判断を下すのではなく、各エリアにおける新規供給の消化ペースや空室率の推移、テナント需要の厚みを個別に精査するアプローチが不可欠となります。
今後の事業展開や立地選定においては、首都圏の強い賃料相場と改善傾向にある空室率を評価軸としつつも、他大都市圏で生じている需給の軟調さといったリスク要素を丁寧に織り込みながら、慎重かつ現実的な投資採算の検証を徹底することが求められます。