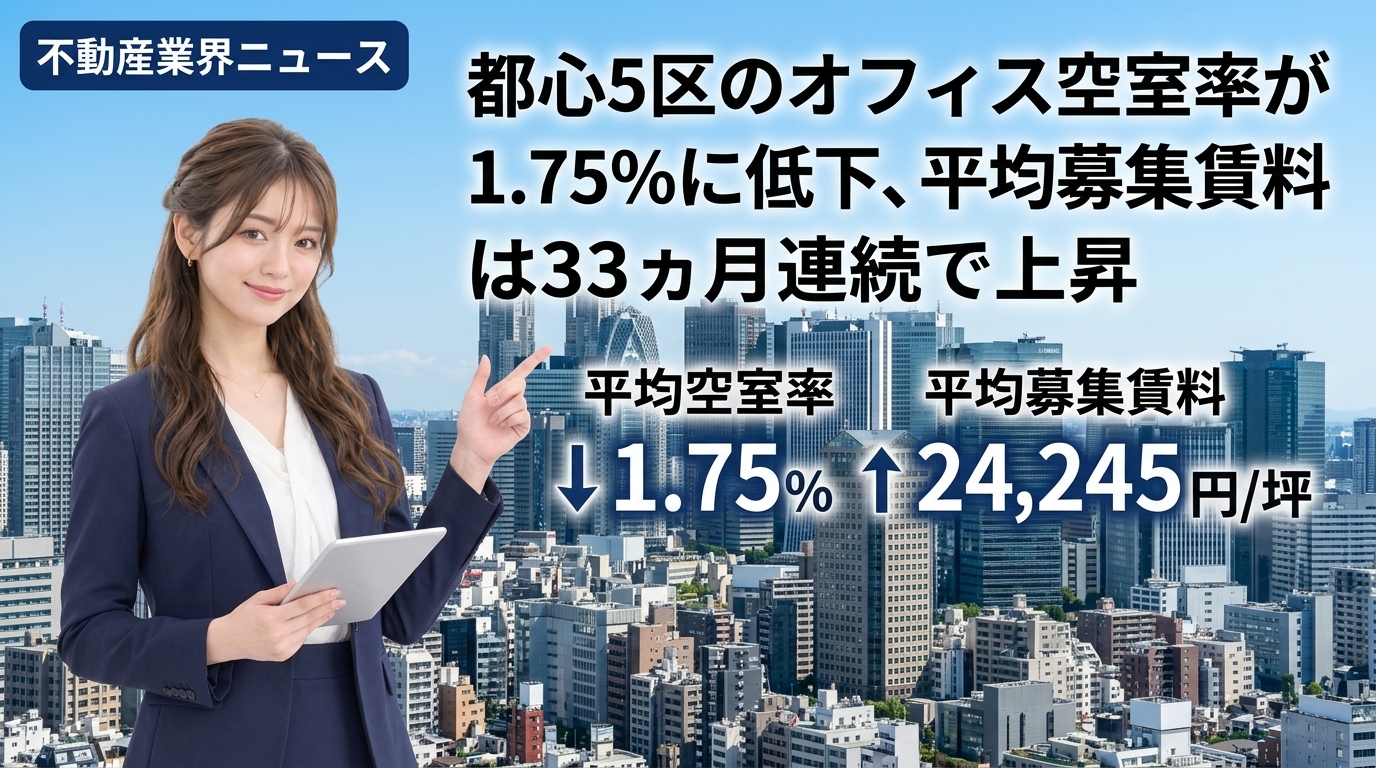
オフィス仲介大手の三鬼商事が公表した最新の市況データによると、東京ビジネス地区(都心5区)のオフィス市場において需給の逼迫傾向が続いています。2026年10月時点における平均空室率は1.75%まで低下し、7カ月連続の改善を記録しました。
また、1坪あたりの平均募集賃料についても2万4,245円となり、33カ月連続で上昇基調を維持しています。新築大型ビルへの成約や同一ビル内での増床需要などが、オフィス床の消化を着実に後押ししている状況です。
空室率の低下と賃料上昇が長期化するなか、オフィスビルを投資対象とする不動産投資市場やリート(不動産投資信託)などの運用環境においても、これらの指標動向が注目されています。
この記事のポイント
- 都心5区(千代田・中央・港・新宿・渋谷)の2026年10月時点の平均空室率は1.75%となり、7カ月連続で低下しました。
- 新築大型ビルでの成約や既存テナントによるビル内増床の動きが、空室率の改善を後押ししています。
- 1坪あたりの平均募集賃料は前月比260円増の2万4,245円となり、33カ月連続で上昇を維持しています。
- 空室率の低下と賃料上昇の継続は、不動産ファンドや投資家によるオフィスアセットの収益性評価に影響を与える可能性があります。
ニュースの概要と背景
三鬼商事が2026年11月12日に公表した市況調査によると、東京ビジネス地区とされる都心5区(千代田区・中央区・港区・新宿区・渋谷区)の平均空室率は、前月比で0.10ポイント低下して1.75%となりました。これで空室率の低下は7カ月連続となります。空室率とは、賃貸可能なオフィス面積のうち、実際に契約が入っておらず空いている割合を示す指標で、市場における需給関係を測る基準として広く用いられています。
今回の調査結果では、新築の大型オフィスビルにおける成約が進んだことや、すでにビルに入居している企業が業務拡大などに伴って床面積を広げるビル内増床の動きが寄与したとされています。企業のオフィススペースに対する需要が安定して推移していることが、空室面積の減少につながったと考えられます。
一方で、賃料の指標となる1坪あたりの平均募集賃料は2万4,245円を記録しました。前月と比較して260円の増加となっており、33カ月連続の上昇トレンドを維持しています。平均募集賃料とは、ビルオーナー側が新規入居者を募集する際に提示している賃料水準の平均値であり、市場全体の賃料動向を把握する目安となります。
このように、都心5区では空室率が2%を下回る極めて低い水準にとどまるなかで、募集賃料も継続的に上昇しており、オフィスビル市場における供給不足と強い需要が継続している状況がデータからも示されています。
不動産市場・投資家への影響
都心部のオフィス需給が逼迫している実態は、商業用不動産を取り扱う不動産ファンドやリート、機関投資家にとって重要な判断材料となります。空室率の低下は賃貸物件の稼働率向上を意味し、平均募集賃料の連続上昇はオフィスアセット全体の賃貸収益の改善につながる可能性があります。
一般的に、空室リスクが低く賃料が上昇している環境下では、オフィスビルのインカムゲイン(賃料収入)の安定性が高まる傾向があります。これにより、オフィスアセットの収益性や資産価値の再評価が進む可能性があると考えられます。不動産投資家にとっては、保有資産のポートフォリオ戦略や期待利回りの見極めにおいて、募集賃料の伸びがどの程度継続するかが重要な確認ポイントとなります。
一方で、賃料水準の上昇が長期間にわたって続いていることから、今後の投資判断においては、テナント企業側の賃料負担力や需要動向の変化を慎重に見極める姿勢も求められます。新築大型ビルへの需要が堅調である一方、築年数や立地による需給バランスの違いがどのように推移していくかについても注視が必要です。
都心5区のオフィス市場は、商業用不動産市場全体の温度感を測るバロメーターとしての側面を持っています。投資家や資産運用に携わる関係者は、単月ごとの数値の変動だけでなく、継続的な賃料上昇ペースや企業の増床意欲といった実需の動きを丁寧に追っていくことが大切です。