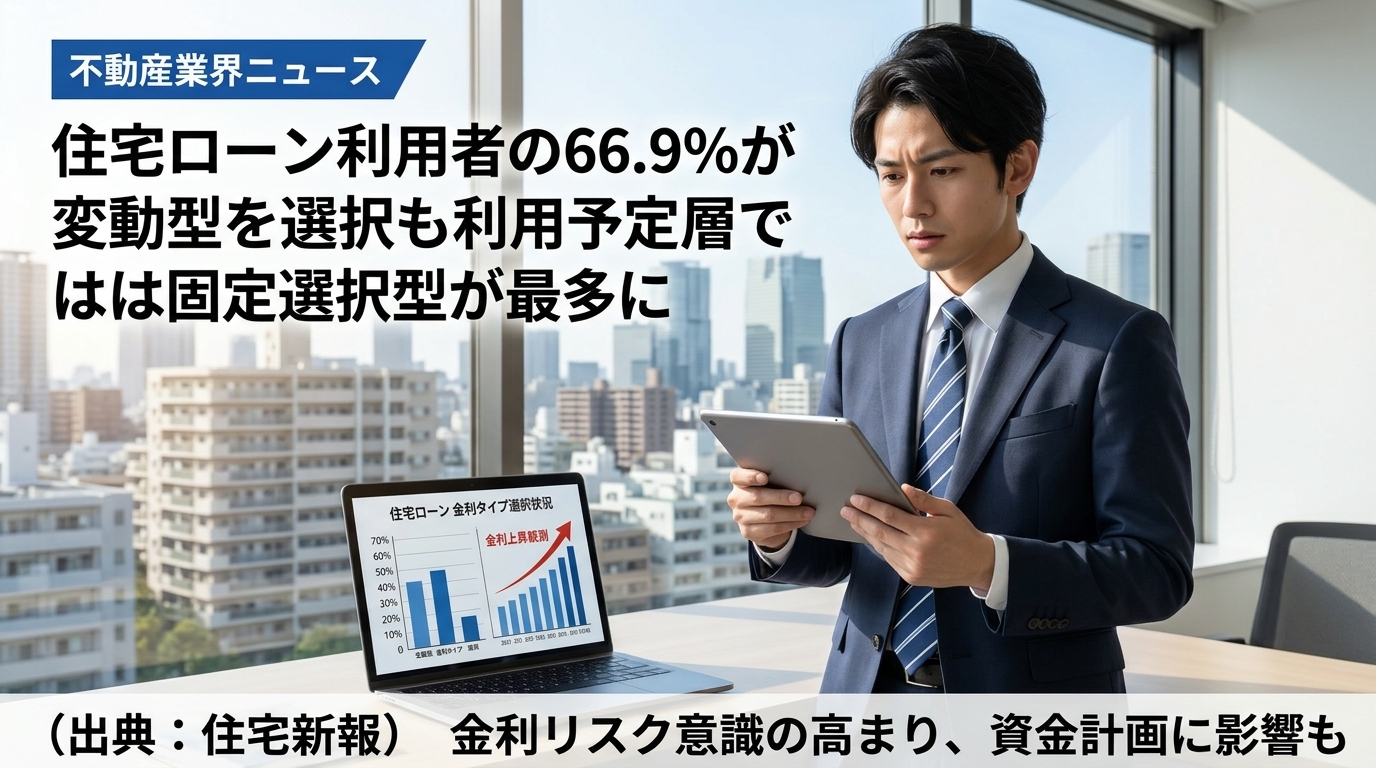
住宅金融支援機構が実施した最新の住宅ローン利用実態調査において、直近の新規借入者の66.9%が金利の低い変動型を選んでいる実態が明らかになりました。一方で、これから住宅ローンの利用を検討している層においては、一定期間の金利が固定される固定期間選択型を希望する割合が43.0%に達し、最多を占めています。
金利情勢の変化や将来的な負担増への懸念を背景に、実際の借入実績と今後の利用希望者の意識との間で顕著な違いが見られる結果となっています。住宅の取得を計画する実需層において、金利変動に伴うリスクを慎重に見極めようとする姿勢が広がりつつあります。
本記事では、公表された最新の調査結果を踏まえながら、新規借入者と利用予定者で金利タイプの選択傾向が分かれた背景や、不動産の売買現場および購入検討者の資金計画に与える影響について解説します。
この記事のポイント
- 住宅ローン新規借入者では変動型の選択割合が66.9%と過半数を占めた
- 一方で今後の利用予定層では固定期間選択型を希望する割合が43.0%で最多となった
- 金融政策の見直しや金利上昇観測を背景に実需層の金利リスク意識が高まっている
- 借入前提の変化により住宅需要や購入検討者の資金計画に影響を与える可能性がある
- 不動産の提案現場では顧客のリスク許容度に応じた丁寧なローン説明が求められる
ニュースの概要と背景
住宅金融支援機構がまとめた実態調査の結果によると、住宅ローンを新規に借り入れた人のうち、変動型を選択した割合は66.9%となり、依然として過半数を占める水準を維持しています。これまでの低金利環境下において、月々の返済負担を抑えやすい変動型が多くの利用者に選ばれ続けてきた経緯が反映された形です。
しかし、今後借り入れを予定している層を対象とした意識調査では異なる傾向が示されました。借入予定者の中で最も支持を集めたのは固定期間選択型であり、その割合は43.0%に上っています。このタイプは、借入当初の一定期間にわたって適用金利が固定され、期間終了後に改めて金利タイプを選び直す仕組みを持つ金利プランです。
このように新規借入者の実績と利用予定者の希望の間で選択肢が分かれた背景には、日本銀行による金融政策の見直しや、市場における金利上昇観測の強まりが挙げられます。先行きの金利上昇リスクに対する警戒感が、これから住宅を購入しようとする実需層の間で急速に高まっていることが浮き彫りになりました。
これまでは返済額の低さを重視して変動型を選択する傾向が主流でしたが、将来的な返済負担の増加を懸念する利用者が増えていると考えられます。借入当初だけでも返済額を確定させたいという心理が、固定期間選択型の需要を押し上げる要因になっているとみられます。
不動産市場・投資家への影響
住宅ローンの金利選択における意識の変化は、今後の住宅需要や個人の資金計画に直結する重要情報として、不動産売買の現場において注視すべき動向といえます。利用予定者の多くが固定期間選択型を意識し始めていることから、購入検討者が想定する毎月の返済可能額や借入限度額の前提に変化が生じる可能性があります。
固定期間選択型や固定型は一般的に変動型よりも適用金利が高めに設定される傾向があるため、金利水準の違いによって借入可能額が抑制されるケースも想定されます。これにより、マイホームを検討する実需層の予算設定が慎重化し、物件選びや購入時期の判断に影響を及ぼす可能性について動向を確認することが重要です。
不動産業界の実務現場においては、従来の変動型を前提とした資金シミュレーションだけでなく、顧客の希望やリスク許容度に応じた複数の金利タイプを提示する重要性が一段と高まっています。特に固定期間選択型を望む層に対しては、固定期間終了後の金利見直しルールや将来の返済額の変動幅を平易に説明する丁寧な対応が求められます。
さらに、実需層の金利意識の変化は中古住宅や新築物件の成約ペース、価格帯ごとの需要バランスにも波及する可能性があります。資金計画の安全性を重視する買い手が増える中で、今後の金利動向と購入者の選択傾向が市場全体にどう波及していくのか、最新データの変化を継続的に確認していく姿勢が欠かせません。