マンションを購入するとき、多くの人が最初に見るのは、
物件価格
である。
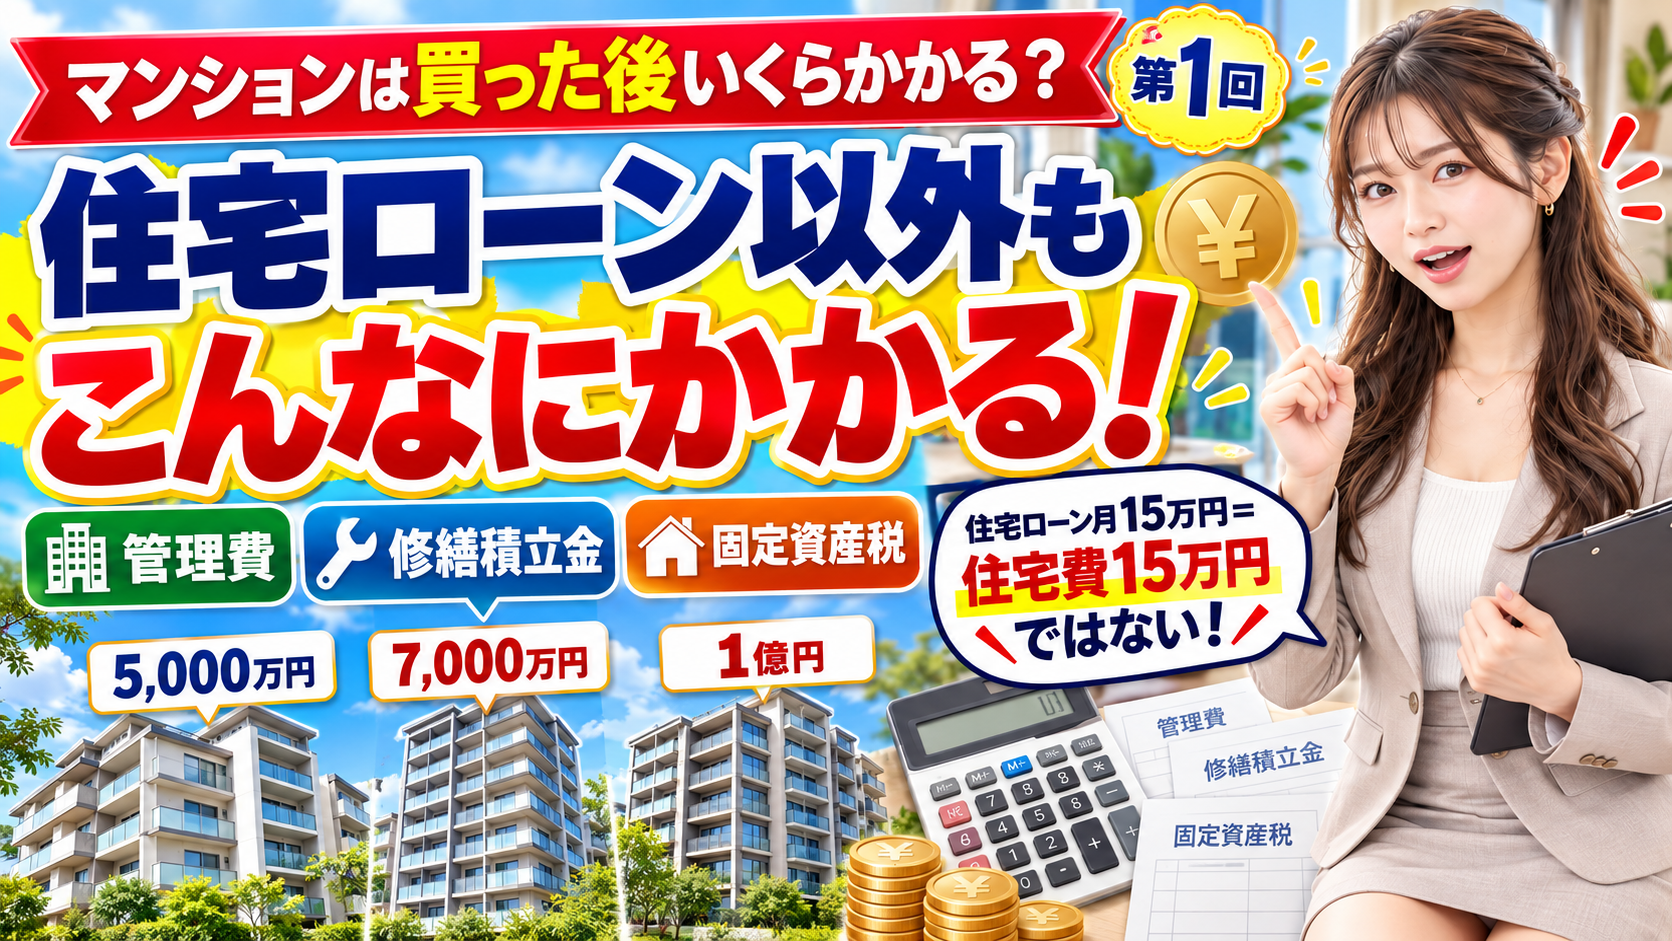
5,000万円。
7,000万円。
1億円。
そして住宅ローンを利用するなら、
「毎月いくら返済するのか」
を計算する。
しかしマンションの購入後に必要なお金は、
住宅ローンだけではない。
代表的なものだけでも、
管理費。
修繕積立金。
固定資産税。
都市計画税。
火災・地震保険。
駐車場代。
駐輪場代。
そして、自分の部屋の設備が壊れた場合の修理・交換費用。
がある。
例えば住宅ローンの返済額が月15万円だったとしても、
「住宅費=月15万円」ではない。
実際にはその上に、
毎月数万円。
毎年数十万円。
という維持費がかかる。
では、マンションは買ったあとに実際いくらかかるのだろうか。
今回は国土交通省のマンション総合調査や固定資産税制度をもとに、
マンション所有後に必要となるお金
を具体的に計算してみよう。
マンションは「買ったら終わり」ではない
一戸建てでもマンションでも、建物は時間とともに劣化する。
外壁。
屋上。
給排水設備。
エレベーター。
機械式駐車場。
共用廊下。
エントランス。
などは、定期的に点検・修繕しなければならない。
マンションの場合、それらを区分所有者全員で維持する。
そのため毎月、
管理費
と、
修繕積立金
を管理組合へ支払う。
さらに不動産を所有している限り、
固定資産税・都市計画税
も原則として毎年発生する。
つまり住宅ローンを完済しても、
マンションの住居費がゼロになるわけではない。
管理費とは何に使われる?
管理費は、主にマンションを日常的に維持・管理するためのお金である。
例えば、
管理員の人件費。
共用部分の清掃。
共用部分の電気代。
エレベーターの保守点検。
消防設備の点検。
管理会社への委託費。
共用部分の保険。
植栽管理。
などに使われる。
つまり、
マンションを毎日正常に動かすためのお金
と考えると分かりやすい。
管理費の全国平均は月1万1,503円
国土交通省の「令和5年度マンション総合調査」によると、
駐車場使用料などからの充当額を除いた、
1戸当たりの管理費は平均、
月1万1,503円
だった。
年間では、
1万1,503円 × 12カ月
=
13万8,036円
となる。
ただし、これは全国平均である。
実際には、
マンションの規模。
設備。
管理員の勤務形態。
コンシェルジュ。
共用施設。
エレベーター数。
機械式駐車場。
などによって大きく違う。
タワーマンションなら管理費が高くなることもある
例えば、
コンシェルジュ。
ゲストルーム。
ラウンジ。
ジム。
内廊下。
24時間有人管理。
複数のエレベーター。
などがあるマンションは、その維持にもお金がかかる。
購入時には、
「豪華な共用設備」
として魅力的に見えても、
所有している限り、その設備の維持費を負担することになる。
マンションを見るときは、
設備が多い=管理費も増える可能性がある
という視点も必要である。
修繕積立金とは?
管理費とは別に支払うのが、
修繕積立金
である。
管理費が日常の維持管理費なら、
修繕積立金は、
将来の大きな工事に備えて積み立てるお金
である。
例えば、
外壁塗装。
屋上防水。
床防水。
鉄部塗装。
給排水設備。
エレベーター。
などの修繕に使用する。
国土交通省の調査では、大規模な計画修繕工事で行われた工事項目として、
外壁塗装工事 87.1%
屋上防水工事 75.0%
床防水工事 61.6%
などが挙げられている。
マンションを長期間維持するためには欠かせないお金である。
修繕積立金の全国平均は月1万3,054円
同じ国土交通省の調査では、
駐車場使用料等からの充当額を除いた1戸当たりの修繕積立金は、
平均、
月1万3,054円
だった。
年間では、
1万3,054円 × 12カ月
=
15万6,648円
となる。
管理費+修繕積立金だけで月約2万4,600円
管理費平均、
1万1,503円。
修繕積立金平均、
1万3,054円。
合計すると、
月2万4,557円
になる。
年間では、
29万4,684円。
つまり住宅ローンとは別に、
平均値だけでも年間約30万円必要になる計算である。
35年間なら約1,031万円
仮に、
管理費 月1万1,503円。
修繕積立金 月1万3,054円。
が35年間まったく変わらなかったとする。
29万4,684円 × 35年
=
1,031万3,940円
となる。
住宅ローンとは別に、
1,000万円を超える。
しかも実際には35年間ずっと同じ金額とは限らない。
特に修繕積立金は将来値上げされる可能性がある。
したがって、この約1,031万円は、
「35年間この金額なら」
という単純計算にすぎない。
修繕積立金は将来上がる可能性がある
マンション購入時に、
修繕積立金8,000円
と書かれていると、
「それなら安い」
と思うかもしれない。
しかし、その8,000円が30年間続くとは限らない。
国土交通省の令和5年度マンション総合調査では、
修繕積立金の積立方式は、
均等積立方式 40.5%
段階増額積立方式 47.1%
だった。
段階増額積立方式とは、
最初は修繕積立金を低く設定し、
将来、
1万円。
1万5,000円。
2万円。
というように段階的に引き上げていく方式である。
つまり新築マンションの販売時に表示されている修繕積立金は、
将来も続く金額とは限らない。
この問題については第2回で詳しく取り上げる。
実際、修繕積立金が不足しているマンションも多い
国土交通省の調査では、
長期修繕計画上必要とされる修繕積立金に対して、
実際の積立額が不足しているマンションが36.6%
あった。
さらに、
不足割合が20%を超えているマンションも、
11.7%
存在する。
つまり、
「修繕積立金を払っているから安心」
とは限らない。
重要なのは、
必要な金額をきちんと積み立てられているか
なのである。
次に固定資産税
マンションを所有すると、
原則として毎年、
固定資産税
がかかる。
東京都では、固定資産税の標準的な税率は、
1.4%
である。
ここで非常によくある誤解がある。
例えば、
「5,000万円のマンションだから、5,000万円×1.4%=70万円?」
と思うかもしれない。
実際には違う。
固定資産税は「購入価格×1.4%」ではない
固定資産税は、
マンションを5,000万円で買った。
1億円で買った。
という売買価格をそのまま使うわけではない。
固定資産評価基準に基づいて決められた、
固定資産税評価額・課税標準額
を基に計算する。
そのため、
同じ5,000万円で購入したマンションでも、
土地。
建物。
築年数。
立地。
などによって固定資産税額は変わる。
マンションにも「土地の固定資産税」がある
マンションを購入すると、
自分の部屋だけを所有するように感じるかもしれない。
しかし区分所有マンションでは、
建物の専有部分だけでなく、
敷地についても、
持分
を所有する。
そのため固定資産税も、
建物部分。
土地部分。
の両方を負担する。
ただし住宅用地には大きな軽減措置がある。
住宅の土地には固定資産税の特例がある
住宅1戸につき200㎡までの、
小規模住宅用地
については、
固定資産税の課税標準額が、
価格の、
6分の1
になる特例がある。
都市計画税についても、
価格の、
3分の1
が基本となる。
マンションでは土地全体を所有者全員で持ち分に応じて所有するため、その持分に対して税金を負担する。
都市計画税もかかる
市街化区域内などでは、
固定資産税に加えて、
都市計画税
が課税される。
東京23区では、
都市計画税率は、
0.3%
である。
つまり東京23区のマンション所有者なら、
基本的に、
固定資産税。
都市計画税。
の両方を考える必要がある。
なお土地については、住宅用地特例や東京都独自の軽減措置、負担調整などがあるため、単純に評価額へ1.7%を掛ければ税額が出るわけではない。
実際の固定資産税をモデル計算してみる
ここでは仕組みを理解するため、非常に単純化した例で計算してみよう。
例えば、あるマンションについて、
自分の持分に対応する土地価格を、
1,000万円
建物の固定資産税評価額を、
1,500万円
と仮定する。
※実際の固定資産評価額は購入価格とは異なる。以下は住宅用地の基本的な特例を使った説明用試算であり、負担調整措置、自治体独自の軽減などは考慮しない。
土地の固定資産税は約2万3,000円
小規模住宅用地に該当すると仮定すると、
固定資産税の課税標準は、
1,000万円 × 1/6
=
約166万7,000円。
そこへ1.4%を掛ける。
約166万7,000円 × 1.4%
=
約2万3,000円。
となる。
土地の都市計画税は約1万円
都市計画税の住宅用地特例を単純に使うと、
1,000万円 × 1/3
=
約333万3,000円。
これに0.3%を掛ける。
約333万3,000円 × 0.3%
=
約1万円。
となる。
建物の固定資産税は約21万円
建物評価額を1,500万円とすると、
1,500万円 × 1.4%
=
21万円。
建物の都市計画税は約4万5,000円
1,500万円 × 0.3%
=
4万5,000円。
合計すると年間約28万8,000円
この単純モデルでは、
土地固定資産税 約2.3万円
土地都市計画税 約1万円
建物固定資産税 約21万円
建物都市計画税 約4.5万円
合計、
年間約28万8,000円
となる。
月額換算すれば、
約2万4,000円。
ただし繰り返しになるが、
これはマンション価格から算出した数字ではない。
固定資産税評価額を仮定した説明用モデルである。
実際の税額は購入予定物件ごとに確認する必要がある。
新築マンションは固定資産税が軽減される
新築マンションには固定資産税の軽減措置がある。
2026年度税制改正によって制度は延長され、新築住宅について一定の要件を満たせば、
固定資産税の家屋部分が、
2分の1
に減額される。
一般的なマンションなど3階建て以上の耐火・準耐火住宅では、
5年間
が基本である。
認定長期優良住宅のマンションなどでは、
7年間
となる。
「6年目に固定資産税が上がった」は増税ではない
例えば新築マンションを購入して、
最初の5年間は固定資産税が安かった。
ところが6年目になって、
税額が突然高くなった。
ということがある。
これは必ずしも税率が上がったわけではない。
新築住宅の減額期間が終了した
ことによる場合がある。
東京都主税局も、新築住宅の減額期間終了後に固定資産税が本来の税額へ戻るケースを説明している。
新築マンションを購入する人は、
6年目以降の税負担
まで考えておきたい。
先ほどのモデルなら新築当初はいくら?
先ほどのモデルでは、
建物の固定資産税は、
21万円
だった。
これが新築マンションの軽減対象になり、対象部分が2分の1になると仮定すると、
約、
10万5,000円
になる。
土地固定資産税 約2.3万円
土地都市計画税 約1万円
建物固定資産税 約10.5万円
建物都市計画税 約4.5万円
合計すると、
年間約18万3,000円
となる。
軽減終了後の約28万8,000円と比べると、
年間約10万5,000円違う。
つまり、
新築時の税額だけを見て、
「固定資産税は毎年18万円程度」
と考えてしまうと、
将来の家計がずれる可能性がある。
管理費・修繕積立金・税金を合計すると?
ではここまでの数字を合計してみよう。
国土交通省の全国平均では、
管理費 年間約13万8,000円。
修繕積立金 年間約15万7,000円。
合計、
年間約29万5,000円。
先ほどの固定資産税等のモデルが、
新築軽減期間中で年間約18万3,000円。
なら、
合計は、
年間約47万8,000円。
月額換算すると、
約4万円
である。
軽減終了後に固定資産税等が約28万8,000円となれば、
合計、
年間約58万3,000円。
月額換算で、
約4万9,000円
となる。
住宅ローンとは別に月4万~5万円というケースもある
例えば住宅ローンが、
月15万円
だったとする。
そこに、
管理費・修繕積立金・固定資産税等を月額換算して、
約4万~5万円。
加えると、
実際の住宅負担は、
月19万~20万円程度
になる。
さらに、
駐車場。
火災・地震保険。
自分の部屋の修理。
などは別である。
つまり、
住宅ローン15万円=住宅費15万円
ではない。
ここがマンション購入で非常に重要なポイントである。
5,000万円と1億円のマンションなら維持費も2倍?
必ずしもそうではない。
例えば、
5,000万円のマンション。
1億円のマンション。
でも、
管理費が必ず2倍になるわけではない。
管理費や修繕積立金は、
専有面積。
建物規模。
設備。
管理内容。
などによって決まる。
一方、固定資産税も購入価格にそのまま比例するわけではない。
したがって、
購入価格だけでは維持費は判断できない。
同じ7,000万円でも、
管理費・修繕積立金合計2万円
の物件と、
5万円
の物件がある可能性がある。
月3万円の差は35年で1,260万円
例えばマンションAは、
管理費+修繕積立金、
月2万円。
マンションBは、
月5万円。
差は、
月3万円。
年間なら36万円。
35年間なら、
1,260万円
である。
購入価格が数百万円安くても、
維持費が高ければ長期間では逆転することもあり得る。
マンション比較では、
価格だけでなくランニングコスト
も見る必要がある。
駐車場を使えばさらに負担は増える
都市部のマンションでは、
駐車場代も大きい。
例えば、
月3万円
なら、
年間36万円。
35年間なら、
1,260万円。
月5万円なら、
年間60万円。
35年間で、
2,100万円。
自動車を所有する家庭では、
マンションの駐車場料金も住宅費の一部として考えた方がよい。
火災保険・地震保険も必要
マンション購入時には、
火災保険。
必要に応じて地震保険。
へ加入する。
住宅ローンを利用する場合、金融機関から火災保険への加入を求められることもある。
保険料は、
所在地。
建物構造。
補償内容。
保険期間。
などによって異なる。
毎月支払う管理費ほど目立たないが、
数年ごとに発生する住宅維持費
として予算へ入れておきたい。
修繕積立金では自分の部屋は直してくれない
これも誤解されやすい。
毎月修繕積立金を払っているから、
給湯器。
エアコン。
キッチン。
トイレ。
浴室。
などが壊れても修繕積立金で直せる、
というわけではない。
修繕積立金は基本的に、
マンションの共用部分
の計画修繕に使用する。
自分の専有部分にある設備の交換やリフォームは、
原則として自分で負担する。
例えば、
給湯器交換。
エアコン交換。
水栓交換。
内装。
フローリング。
などにも別途お金がかかる。
「管理費が安いマンション」が良いとは限らない
マンション購入では、
管理費1万円
より、
5,000円
の方が得に見える。
しかし管理費が安ければ良いとは限らない。
必要な清掃。
点検。
管理。
が十分に行われなければ、
マンション自体の状態が悪くなる可能性がある。
重要なのは、
金額に対して適切な管理が行われているか
である。
修繕積立金も「安い方が良い」ではない
修繕積立金については、さらに注意が必要である。
月5,000円。
月1万円。
月2万円。
なら、
当然5,000円の方が家計には優しい。
しかし将来必要になる修繕費に対して不足していれば、
あとで、
大幅値上げ。
一時金。
修繕延期。
という問題が発生する可能性がある。
実際、国土交通省の調査では、
修繕積立金が計画より不足しているマンションが36.6%
ある。
だから、
修繕積立金は、
安いほど良い費用ではない。
必要な金額が積み立てられていることの方が重要なのである。
中古マンションなら購入前に確認できる
中古マンションを購入する場合は、
管理費。
修繕積立金。
だけでなく、
現在の修繕積立金残高。
長期修繕計画。
値上げ予定。
大規模修繕履歴。
借入金の有無。
滞納状況。
などを確認したい。
特に、
「今の修繕積立金はいくらか」だけを見るのは不十分
である。
5年後。
10年後。
いくらになる計画なのか。
まで見る必要がある。
マンション購入は「買えるか」ではなく「維持できるか」
例えば銀行から、
7,000万円借りられる。
住宅ローンは月20万円。
だから買える。
と判断する。
しかし、
管理費・修繕積立金 4万円。
固定資産税等の月換算 2万円。
駐車場 3万円。
なら、
住宅関連支出は、
月29万円
になる。
さらに修繕積立金が将来、
4万円から6万円へ上がるかもしれない。
だから住宅購入では、
「住宅ローンが払えるか」
だけで判断してはいけない。
マンションを維持し続けられるか
を見る必要がある。
投資用マンションならさらに重要
これは不動産投資でも同じである。
例えば家賃、
月15万円。
ローン返済、
月10万円。
なら、
「毎月5万円利益が出る」
ように見える。
しかし、
管理費1万円。
修繕積立金1万5,000円。
固定資産税の月換算1万円。
管理会社への委託費。
空室。
設備交換。
まで考えると、
実際の手残りは大きく減る。
つまり不動産投資では、
家賃-ローン
だけで収益を判断してはいけない。
所有している間にかかる費用をすべて含めて考える必要がある。
マンション価格が高騰している今ほど維持費を見る
これまでのシリーズでは、
東京のマンション価格が1億円を超えるケース。
住宅ローン金利が1%台へ上昇していること。
を取り上げてきた。
住宅価格が高い。
住宅ローンも大きい。
金利も上がる。
そこに、
管理費。
修繕積立金。
固定資産税。
まで加わる。
これからマンションを購入する人は、
物件価格だけで住宅予算を決めるのがさらに危険な時代
になっている。
まとめ
マンションを購入したあとに必要なお金は、
住宅ローンだけではない。
代表的なのが、
管理費
修繕積立金
固定資産税・都市計画税
である。
国土交通省の令和5年度マンション総合調査によると、
1戸当たりの管理費平均は、
月1万1,503円。
修繕積立金平均は、
月1万3,054円。
合計すると、
月2万4,557円。
年間、
約29万5,000円
になる。
仮に35年間まったく変わらなかったとしても、
合計は、
約1,031万円。
しかも修繕積立金は将来上昇する可能性がある。
実際、現在の積立額が長期修繕計画上の必要額より不足しているマンションは、
36.6%
ある。
さらに不動産を所有している限り、
固定資産税。
都市計画税。
も原則として毎年発生する。
東京23区では、
固定資産税率は1.4%。
都市計画税率は0.3%である。
ただし、
購入価格に1.4%や1.7%をそのまま掛けるわけではない。
固定資産税評価額や課税標準額を基に計算し、住宅用地には軽減措置もある。
また新築マンションは一定要件を満たせば、家屋部分の固定資産税が原則5年間2分の1になる制度がある。
認定長期優良住宅のマンションなどでは7年間となる。
そのため、
新築当初より6年目以降の税負担が増える
場合があることにも注意したい。
今回のモデルでは、
管理費。
修繕積立金。
固定資産税。
都市計画税。
を合わせると、
住宅ローンとは別に、
月額換算で約4万~5万円
という例になった。
さらに、
駐車場。
火災・地震保険。
自宅内設備の修理。
などが加わる。
だからマンション購入で本当に考えるべきなのは、
「5,000万円のマンションを買えるか」
でも、
「住宅ローン月15万円を払えるか」
だけでもない。
住宅ローン+管理費+修繕積立金+税金+将来の修繕費
まで含めて、
何十年間も維持できるのか。
を見る必要がある。
マンションは、
買うときの価格だけでなく、持ち続けるための価格
がある。
そして長期間所有するほど、この「買った後のお金」が資産形成にも大きく影響するのである。
次回は、
修繕積立金はなぜ値上がりする?月1万円が3万円になるマンションもある理由【マンションは買った後いくらかかる? 第2回】
をテーマに、
均等積立方式。
段階増額積立方式。
新築時に修繕積立金が低く設定される理由。
将来の値上げ。
一時金。
について詳しく見ていく。
引用元・参考元
- 国土交通省「令和5年度マンション総合調査」
- 国土交通省「令和5年度マンション総合調査結果概要」—管理費平均・管理状況
- 国土交通省「令和5年度マンション総合調査結果概要」—修繕積立金・積立状況
- 国土交通省「マンションの修繕積立金に関するガイドライン」
- 東京都主税局「固定資産税・都市計画税(土地・家屋)」
- 国土交通省「新築住宅に係る税額の減額措置」
- 東京都主税局「固定資産税・都市計画税に関するQ&A」